
การเริ่มต้นสัปดาห์ 23 กรกฎาคม 2018
- การคาดการณ์ของ RBA ยังคงเป็นไปตามคาด FED ไม่มีแนวโน้มที่จะหยุดการซื้อในเดือนธันวาคม
- ออสเตรเลีย: CPI, PPI, ราคาการค้า
- NZ: ดุลการค้า
- จีน: ผลกำไรอุตสาหกรรม
- ยุโรป: การตัดสินใจนโยบายของ ECB ข้อมูลเครดิต
- สหรัฐฯ: GDP, คำสั่งซื้อสินค้าคงทน
- Flash PMI สำหรับญี่ปุ่นยุโรปและสหรัฐอเมริกา
- การคาดการณ์ทางเศรษฐกิจและการเงินที่สำคัญ
ข้อมูลที่มีอยู่ในรายงานนี้ฉบับปัจจุบัน ณ วันที่ 20 กรกฎาคม 2018
การคาดการณ์ RBA ของเรายังคงมีการติดตาม; FED ไม่มีผู้ใดลังเลที่จะหยุดชั่วคราวในเดือนธันวาคม
ขณะนี้ตลาดมีการกำหนดราคาในมุมมองของ Westpac เกี่ยวกับแนวโน้มอัตราเงินสด RBA โดยเฉพาะเมื่อมีโอกาส 50% ในการปรับขึ้นอัตราดอกเบี้ยเมื่อสิ้น 2019 ซึ่งตรงกันข้ามกับปีที่ผ่านมาเมื่อเราเรียกว่าอัตราจะยังคงถูกระงับไว้ใน 2018 และ 2019 ออกไปนอกตลาดโดยคาดการณ์ว่าจะมีการปรับฐานของ 75 ตามจุดต่ำสุดของ 2019
ตลาดที่อยู่อาศัยอ่อนตัวลง อัตราเงินเฟ้อและการเติบโตของค่าแรงที่อ่อนแอ ผู้บริโภคที่ไม่แน่นอนและแรงกดดันในการระดมทุนต่างก็สอดคล้องกับความคาดหวังของตลาดที่เย็นลง ปัจจัยสำคัญที่ทำให้ผู้บริโภคที่ไม่แน่นอนเผชิญกับการเติบโตของรายได้ที่มีอัตราการออมลดลงยืนอยู่เสมอว่าเป็นข้อ จำกัด ที่สำคัญต่อความสามารถในการใช้จ่ายของครัวเรือนในการใช้จ่ายในทางที่ตลาดคาดการณ์ไว้
ในขณะที่ตลาดได้เดินหน้าส่วนใหญ่เพื่อรับมือกับมุมมองของเราธนาคาร Reserve Bank ยังคงคาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยในช่วง 2018 และ 2019 ฉันคิดว่าเป็นที่ประจักษ์ในการคาดการณ์การเติบโตของแนวโน้มดังกล่าวข้างต้นสำหรับ 2018 และ 2019 แต่ตามที่เราได้กล่าวมาก่อนธนาคารไม่ได้มีประวัติที่สมบูรณ์แบบกับการคาดการณ์ของธนาคาร (เช่นเดียวกับที่เราไม่มีในสังคมเศรษฐกิจทำ) และจะตอบสนองต่อความแตกต่างระหว่างการคาดการณ์และ "ความเป็นจริง" ในเวลาที่เหมาะสม
ในทางกลับกันการคาดการณ์ของเราสำหรับอัตราเงินกองทุนของรัฐบาลกลางสหรัฐได้รับอย่างสม่ำเสมอเหนือความคาดหวังของตลาด การวิเคราะห์ราคาตลาดในปัจจุบันของเรามีอยู่ประมาณ 65 จุดพื้นฐานของการกระชับเพิ่มเติมผ่าน 2018 และ 2019 เราคาดว่ายอดอ้างอิง 75 ในช่วงดังกล่าวจะมีเพิ่มขึ้น 25 bps ในเดือนกันยายนตามด้วยการหยุดชั่วคราวและ 25 bps ปรับขึ้นในเดือนมีนาคมและมิถุนายนโดยมีอัตราการเติบโตที่ 2.625% ในช่วงกลางเดือน 2019
เราคาดว่าสัญญาณการชะลอตัวของเศรษฐกิจสหรัฐฯในครึ่งปีหลังของ 2019 (ซึ่งส่วนหนึ่งเป็นผลมาจากการชะลอตัวของการใช้จ่ายของรัฐบาลที่ชะลอตัวลง) จะทำให้ FED สามารถขจัดวัฏจักรการปรับตัวลงได้ด้วยคาดหวังว่าจะมีการปรับลดอัตราดอกเบี้ยในที่สุดจาก 2021
ภายใต้สถานการณ์ดังกล่าวเราได้แย้งว่าค่าเงิน AUD / USD อ่อนค่าลงในช่วงปลายเดือนมกราคมปีนี้
ภายใต้อัตราดอกเบี้ยของเราความแตกต่างของอัตราดอกเบี้ย AUD / USD จะจมลงสู่จุดต่ำสุดเป็นประวัติการณ์ - 112.5 ภายในเดือนมิถุนายน 2019 (เครื่องหมายก่อนหน้านี้ในประวัติความเป็นมาของ stagflation คือ - 50 จุดพื้นฐานใน 1990s ปลาย)
ซึ่งน่าจะกดดัน AUD / USD อย่างหนักโดยมีเป้าหมายเป็น 0.72 ภายในเดือนมิถุนายนปีหน้า
ยอดรวมของจุดขึ้น 75 ที่ปรับขึ้นจาก FED ยังคงสูงกว่าที่ตลาดคาดเล็กน้อย แต่ตอนนี้เราเชื่อว่าเราจำเป็นต้องมีความเข้มงวดมากขึ้นในการคาดการณ์ของ FED
แนวโน้มอัตราเงินเฟ้อพื้นฐาน ค่าจ้าง; และการจ้างงานมีมากขึ้นสงสัยหล่อเมื่อหยุด FED ระหว่างเดือนกันยายนและมีนาคม
ในช่วง 6 เดือนแรก PCE หลักทำงานอยู่ที่ 2.3% (ถึงพฤษภาคม) และดัชนีค่าจ้างจะเพิ่มขึ้นที่ 2.9% (ถึงเดือนมีนาคม) ก้าวนี้ค่อนข้างเร็วกว่าที่เราคาดไว้หาก FED มีเหตุผลเพียงพอสำหรับการไม่หยุดชั่วคราว ในเรื่องนี้เราทราบว่า FED ได้เน้นย้ำถึงลักษณะสมมาตรของเป้าหมายเงินเฟ้อและไม่ได้แสดงให้เห็นถึงความกังวลว่าโมเมนตัมใน PCE หลักจะวิ่งเหนือเป้าหมาย 2% ดังนั้นเราจึงยังคงคาดหวังว่าจะใช้วิธีการค่อยเป็นค่อยไป (3 เดือน) เป็นระยะ ๆ
ตอนนี้เราคาดว่า FED จะปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องโดยเพิ่มขึ้นอีก 12 เดือนจาก 25 bps ขณะที่ยังคงกำหนดเป้าหมายในเดือนมิถุนายนที่ 2019 สำหรับสิ้นรอบ
ซึ่งจะบ่งชี้ว่าอัตราเงินกองทุนของรัฐบาลกลางสูงสุดเป็น 2.875% ภายในเดือนมิถุนายน 2019 ซึ่งยังคงเป็นจุดสูงสุดของ "จุด" (ค่ามัธยฐานของค่าประมาณของสมาชิก FOMC) ที่ 3.4% โดยสิ้น 2020 และ 3.1% ภายในสิ้น 2019
เมื่อพิจารณาจากมุมมอง RBA ของเราแล้วการคาดการณ์ที่ปรับใหม่นี้จะทำให้อัตราการแพร่กระจายระหว่างอัตรา RBA และอัตราเงินกองทุนของรัฐบาลกลางอยู่ที่ระดับต่ำสุด 137.5 ภายในเดือนมิถุนายนปีหน้า
ขณะนี้ราคาตลาดมี margin ประมาณ 100 ลบจุดดังนั้นยังมีขอบเขตเหลือเฟือสำหรับ AUD / USD ที่จะอ่อนตัวลงอีกและพันธบัตรระยะยาวจะขยายตัวไปสู่เป้าหมาย 2019 ในช่วงกลางของ USD 0.72 และ 40 bps ลบตามลำดับ 0.735 และลบ 20 bps)
โปรดสังเกตว่าเมื่อเดือนตุลาคมปีที่ผ่านมาเราเริ่มเห็นความแตกต่างทางลบระหว่างอัตราดอกเบี้ย RBA และอัตราเงินเฟ้อในเดือนตุลาคมปีที่ผ่านมา AUD มีการซื้อขายรอบ USD 0.79 และอัตราผลตอบแทนของพันธบัตรออสเตรเลีย 10 อยู่ที่ระดับ 50 สูงกว่า อัตราดอกเบี้ยพันธบัตรสหรัฐฯปีที่ 10
ตั้งแต่เดือนตุลาคมปีที่แล้วอัตราดอกเบี้ยพันธบัตรสหรัฐฯปี 10 ปรับตัวเพิ่มขึ้นจาก 2.32% เป็น 2.82% อย่างไรก็ตามเมื่อเร็ว ๆ นี้อัตราดอกเบี้ยได้ลดลงจากระดับสูงสุดในเดือนพฤษภาคมที่ 3.1 แม้ว่าจะมีแรงกระตุ้นที่แข็งแกร่งขึ้นในเศรษฐกิจสหรัฐฯและความเชื่อมั่นที่เกี่ยวข้องกับการปรับขึ้นอัตราดอกเบี้ยของ FED (อัตราผลตอบแทนพันธบัตรของปี 2 เพิ่มขึ้นประมาณ 10 จุดพื้นฐานในช่วงเวลาดังกล่าว)
มีคำอธิบายมากมายสำหรับการลดลงของอัตราปีที่ 10:
- ความกังวลเรื่องการเติบโตของโลกที่เกี่ยวข้องกับ "สงครามการค้า"
- การรับรู้ว่าการขึ้นอัตราดอกเบี้ยในรอบก่อนหน้านี้ได้รับการทำเครื่องหมายด้วยอัตราดอกเบี้ยพันธบัตรปี 10 ที่ระดับใกล้เคียงกับอัตราเงินเฟ้อ
- การบันทึกในปัจจุบันพุ่งสู่ Bundes เยอรมันราว ๆ 250bps
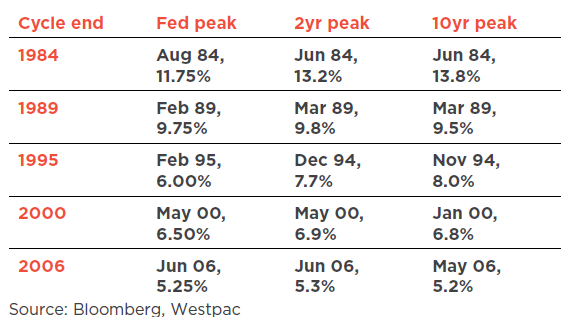
พิจารณาตารางด้านล่าง:
ในทางกลับกันยังมีข้อโต้แย้งที่น่าเชื่อถือสำหรับอัตราดอกเบี้ยพันธบัตรของสหรัฐฯที่สูงขึ้น:
- ในขณะที่การอภิปรายในสงครามการค้ามุ่งเน้นไปที่ผลกระทบสำหรับการลงทุนในอุตสาหกรรมการส่งออกของสหรัฐฯปัญหาเกี่ยวกับผลกระทบของอัตราภาษีต่ออัตราเงินเฟ้อและการลงทุนโดยอุตสาหกรรมการแข่งขันที่นำเข้าดูเหมือนจะถูกเพิกเฉย
- สมมติฐานมีความลำเอียงเกือบทั้งหมดต่อผลเชิงลบจากการเจรจาทางการค้า ยังคงมีความเป็นไปได้ในการลดอุปสรรคทางการค้าเพื่อตอบสนองต่อกลยุทธ์ของทรัมพ์
- พลวัตของอุปสงค์ / อุปทานของตลาดตราสารหนี้สหรัฐฯมีส่วนทำให้อัตราดอกเบี้ยที่สูงขึ้นและอุปทานที่เพิ่มขึ้นจากการออกธนารักษ์ใหม่ (แผนออกล่าสุดที่เน้นการกระจายทั่วทั้งเส้นอัตราผลตอบแทน) และความต้องการที่จะได้รับผลกระทบจากการกลับรายการ QE โดย FED และความต้านทานทางการเมืองที่อาจเกิดขึ้นในการซื้อคลังเนื่องจากความตึงเครียดทางการค้า
- ในการพิจารณารอบการปรับตัวรอบก่อนหน้านี้เราไม่เคยเห็นวงจรที่อัตราดอกเบี้ยพันธบัตรได้ถึงจุดสูงสุดมากกว่า 12 เดือนก่อนสิ้นสุดรอบการปรับตัวของ FED (ดูตาราง) อาจเป็นไปได้ว่าคำแนะนำของ FED ได้กระตุ้นให้ตลาดพันธบัตรสามารถหลีกเลี่ยงการเปลี่ยนแปลงของอัตราดอกเบี้ยของรัฐบาลกลางได้
- ตามที่ได้กล่าวไปแล้วเราคาดว่าตลาดจะประเมินความเป็นไปได้ที่วงจรการควบคุมของเฟดจะลดลง
- FED ไม่น่าจะเบาบางจากการกระชับด้วยมุมมองของเส้นอัตราผลตอบแทน ในขณะที่ 9 ของเส้นโค้งผลตอบแทนผกผัน 10 ล่าสุด (10 เมื่อเทียบกับเงินสด) ได้ส่งสัญญาณให้ภาวะเศรษฐกิจถดถอยอย่างถูกต้องแล้วพวกเขาได้รับการระบุโดย FED ที่มีการทำให้แน่นเกินไปเนื่องจากสูญเสียการควบคุมภาวะเงินเฟ้อในช่วงปลายวงจร เราคาดว่าจะไม่มีกรณีใดในรอบนี้เนื่องจาก FED สามารถระงับได้ที่ประมาณ 30 bps เหนือระดับกลาง (ประเมินโดยประมาณ 50 bps ตามจริง) ในส่วนที่อัตราดอกเบี้ยพันธบัตรของสหรัฐถูกชะลอลงเนื่องจากอัตราดอกเบี้ยแบบสัมพัทธ์มากกว่าความกังวลเกี่ยวกับการเติบโตของสหรัฐจะทำให้สัญญาณ "recession" ตกต่ำซึ่งอาจอยู่ในรูปของเส้นอัตราผลตอบแทน
- ECB กำหนดให้สิ้น QE ภายในสิ้นเดือนธันวาคมขณะที่ BOJ ลดการซื้อพันธบัตร
การคาดการณ์ปีปัจจุบันของ US USNES จะคาดการณ์ว่าอัตราการซื้อขายจะอยู่ที่ประมาณ 10% ในไตรมาสก่อนหน้า 3.5 ก่อนที่ FED จะระงับ การยอมรับจากตลาดว่า FED น่าจะระงับ (แต่ก็ไม่ได้กลายเป็นสัญญาณที่ชัดเจนจนกว่าจะถึงไตรมาสที่แล้ว) จะเห็นการแข็งค่าของอัตราดอกเบี้ยพันธบัตรตลอดช่วงที่เหลือของ 2019 และ 2019 ที่จุดสูงสุดในอัตราพันธบัตรปี 2020 จะอยู่ที่ 10 bps เหนือจุดสูงสุดของเฟดโดยเฉลี่ย (และเป็นเรื่องที่ผิดปกติ) ถึงแม้ว่าจะอยู่ในระดับสูงสุดของ "จุด" เราไม่ได้คาดการณ์การประเมินจุดต่ำสุดของจุดในช่วง 60 เดือนถัดไป
แนวโน้มอัตราดอกเบี้ยพันธบัตรในสหรัฐฯปี 10 เป็นความท้าทายที่น่าสนใจที่สุดที่ตลาดต้องเผชิญ เราได้ตั้งข้อโต้แย้งที่แข็งแกร่งบางอย่างที่สนับสนุนมุมมองปัจจุบันของเราว่าจะมีขาขึ้นอีกรอบในช่วงกลางถึง 2019 เราตระหนักดีว่ามีข้อโต้แย้งที่น่าเชื่อถือซึ่งขัดต่อมุมมองดังกล่าวและแน่นอนว่าความเสี่ยงรอบ ๆ จุดสูงสุดของรอบการหมุนเวียน 3.5% จะมากกว่าข้อเสียข้างต้น
สัปดาห์ที่แล้ว
สัปดาห์นี้เต็มไปด้วยความแตกต่าง สำหรับประเทศออสเตรเลียดัชนีชี้แนะของเราลดลงต่ำกว่าแนวโน้มการจ้างงานเพิ่มขึ้น ในประเทศจีน GDP ได้รับการคาดการณ์ถึง Q2 ที่แข็งแกร่งของตลาดเนื่องจากข้อมูลเครดิตล่าสุดล้วนส่งผลต่อแนวโน้ม และในสหรัฐอเมริกาประธานพาวเวลล์ได้กล่าวถึงมุมมองที่เป็นบวกต่อแนวโน้มในขณะที่ยังคงตระหนักถึงความเสี่ยง
เริ่มต้นด้วยออสเตรเลียในเดือนมิถุนายนดัชนีชั้นนำของ Westpac - MI ได้รับการบันทึกเป็นครั้งแรกด้านล่างนับตั้งแต่เดือนกันยายนปีที่แล้ว โดยเฉพาะอย่างยิ่งการชะลอตัวนี้เกิดจากปัจจัยภายในประเทศ ได้แก่ การฟื้นตัวของความคาดหวังในการว่างงานการหดตัวของการอนุมัติที่อยู่อาศัยที่ลดลงและการสนับสนุนจากราคาสินค้าโภคภัณฑ์ที่มีสกุลเงินดอลลาร์ออสเตรเลียลดลง ผลการจ้างงานในเดือนมิถุนายนของสัปดาห์นี้ดีกว่าระดับนี้ (งาน 51k สร้างขึ้น 41k ซึ่งเป็นเวลาทำงานเต็มรูปแบบ); แต่ตั้งแต่ 2018 จนถึงปัจจุบันค่าเฉลี่ยได้รับ 19k การเปรียบเทียบครึ่งปีแรกของค่าเฉลี่ย 2018k ของ 19 กับ 34k เดือน - ค่าเฉลี่ยของ 2017 ให้เหตุผลว่าทำไมครัวเรือนจึงไม่มั่นใจในแนวโน้มการจ้างงานของพวกเขา อย่างไรก็ตามในขณะที่กำไรเหล่านี้เพียงพอที่จะรักษาอัตราการว่างงานให้คงที่ผู้ต้องสงสัยคนหนึ่งเชื่อมั่นว่าความเชื่อมั่นในภูมิภาคนี้จะยังคงแข็งแกร่ง ดูแผนภูมิของสัปดาห์ด้านล่าง
ในวงกว้างเกี่ยวกับ RBA รายงานการประชุมในเดือนกรกฎาคมได้กล่าวถึงความตึงเครียดมากมายเกี่ยวกับการเติบโตของนโยบายในขณะนี้ กำไรจากงานที่เพิ่มขึ้น โครงสร้างพื้นฐานของภาครัฐและการก่อสร้างที่ไม่ใช่ที่อยู่อาศัยรวมกันควรให้การสนับสนุนทางเศรษฐกิจที่แข็งแกร่งผ่านทาง 2018 และ 2019 แต่ภาระหนี้สินของครัวเรือนในออสเตรเลียและความอ่อนแอที่ลดลงในการเติบโตของค่าจ้างเป็นเวลานาน บางคนหวังว่าจะได้รับคำแนะนำจาก RBA เกี่ยวกับแรงกดดันทางการเงินระยะสั้นและผลกระทบที่อาจเกิดขึ้นกับกิจกรรม รายละเอียดมี แต่น้อยมาก แต่ RBA ก็ตั้งใจที่จะสืบสวนปัญหาต่อไป
ความสำคัญเท่ากันกับการเติบโตของนโยบายสำหรับนโยบายคืออัตราเงินเฟ้อ คาดว่าดัชนี CPI ในสัปดาห์ถัดไปจะเป็น (ไม่เป็นที่น่าพอใจ) อีกต่อไปที่ 0.4 (2.1% yr) สำหรับอัตราเงินเฟ้อทั่วไปและ 0.5% (1.9% yr) สำหรับแกนหลัก ตัวอย่างของเรามีรายละเอียดส่วนประกอบทั้งหมดสำหรับผู้ที่สนใจ แต่มีจุดสังเกตเพิ่มเติมอีกสองจุด อันดับแรกคือในช่วงหลายสิบหลายเดือนที่ผ่านมานักวิเคราะห์ตลาดได้ประเมินแนวโน้มอัตราเงินเฟ้อที่สูงเกินไป ประการที่สองการตระหนักถึงความคงทนของความผิดหวังนี้รวมถึงผลกระทบจากเงินเฟ้อในช่วงปีต่อ ๆ ไปเราจึงปรับลดมุมมองของเราต่ออัตราเงินเฟ้อใน 18 และ 2018 ตอนนี้เราเชื่อว่าจะเป็นเรื่องยากสำหรับ CPI ที่จะย้ายอย่างมากเหนือช่วงล่างเป้าหมายของ RBA ในช่วงเวลาดังกล่าว
หลังจากนั้นเศรษฐกิจโลกก็พลิกโฉมหน้าจีนกลางสัปดาห์นี้ GDP มีทิศทางที่เหมาะสมกับความคาดหวังของตลาดที่ 6.7% yr รายละเอียดสอดคล้องกับเจตนารมณ์ของทางการ: เพื่อเพิ่มรายได้ของผู้บริโภคและความมั่งคั่งให้ดีขึ้น ในแง่ของการประเมินความยั่งยืนของการเจริญเติบโตสองจุดมีมูลค่า noting การบริโภคครั้งแรกจัดขึ้นใน Q2 (แทนที่จะชะลอตัวลงหลังวันหยุดปีใหม่ตามปกติโดยทั่วไป) ซึ่งบ่งชี้ว่ากำไรใน Q2 มีขนาดใหญ่และน่าจะช่วยให้มั่นใจได้ ท่ามกลางความกังวลเกี่ยวกับอัตราค่าผ่านทางและการทำงานของชีพจรอ่อนลงดูเหมือนจะไม่ยั่งยืน ประการที่สองสิ่งที่มีแนวโน้มที่จะอดทนคือความอ่อนแอในการลงทุน เห็นได้ชัดในรายละเอียดการลงทุนในเดือนมิถุนายนเป็นความตกใจที่เกิดขึ้นจากมาตรฐานเครดิตที่เข้มงวดมากขึ้นและความพร้อมในการให้สินเชื่อที่จำเป็นในการรีเซ็ตระบบและผลักดันเงินทุนให้กับอุตสาหกรรมในวันพรุ่งนี้ ดังนั้นเราจึงยังรู้สึกพอใจที่จะเรียกร้องให้มีการเติบโตที่อ่อนแอลงในช่วงครึ่งปีหลังและผลประกอบการประจำปีที่ต่ำกว่าเป้าหมาย 6.5% yr ของหน่วยงานซึ่งเป็นประมาณการที่ดีที่สุดของเราคือ 6.3% หนึ่งจุดเพิ่มเติมเกี่ยวกับที่อยู่อาศัย ในช่วงหลายเดือนที่ผ่านมามีการเร่งการเติบโตของราคาในหลายประเทศ อย่างไรก็ตามนี่ไม่น่าจะเป็นไปตามข้อกำหนดที่เข้มงวดมากขึ้นเนื่องจาก: (1) การเติบโตของราคาจะเบี่ยงเบนไปทาง 2 และ 3 ที่ต้องการ และ (2) มีความกว้างตาม
ในที่สุดประธานพาวเวลล์ก็ปรากฏตัวต่อหน้ารัฐสภาสหรัฐในคำให้การครึ่งปีของเขา มุมมองหลักเกี่ยวกับเศรษฐกิจไม่เปลี่ยนแปลงเป็นการผสมผสานที่ 'ถูกต้อง' ของความเชื่อมั่นที่แข็งแกร่งในโมเมนตัมทางเศรษฐกิจและความกังวลเล็กน้อยเกี่ยวกับเงินเฟ้อ ผลที่ตามมาของนโยบายคือ“ FOMC เชื่อว่า - สำหรับตอนนี้วิธีที่ดีที่สุดคือค่อยๆเพิ่มอัตราเงินทุนของรัฐบาลกลาง” การรวม“ สำหรับตอนนี้” เน้นย้ำอย่างชัดเจนว่ามุมมองไม่ได้เป็นพิษเป็นภัยอย่างสิ้นเชิง ความเสี่ยงยังคงอยู่ ในด้านการเงินควรถือเอาว่าความเสี่ยงจะตอบสนองตามที่แสดงออกมาเท่านั้น สภาวะทางการเงินและความมั่นคงถูกมองว่าเป็น“ ปกติ” แม้ว่าสินทรัพย์บางส่วนจะมีราคาสูงขึ้นก็ตาม ความคิดเห็นเกี่ยวกับเส้นอัตราผลตอบแทนก็ไม่คุกคามเช่นกัน ความเสี่ยงที่ต้องจับตาดูอย่างใกล้ชิดมากขึ้นนั้นเกี่ยวข้องกับเศรษฐกิจที่แท้จริงโดยเฉพาะความตึงเครียดทางการค้าในปัจจุบัน สิ่งที่น่าสังเกตมากที่สุดจากการถาม - ตอบคือความคิดเห็นของประธานพาวเวลล์ที่ว่า FOMC มีหลักฐานว่าแผนการใช้จ่ายด้านทุนถูก“ วางเฉย” หากเราคาดการณ์ได้ถูกต้องในการคาดการณ์ว่าจะชะลอการสนับสนุนการเติบโตจากผู้บริโภคดังนั้นเพื่อรักษาอัตราการเติบโตของ GDP ให้อยู่ใกล้ 3.0% ในไตรมาสที่ 2 ที่ผ่านมาการลงทุนทางธุรกิจจะต้องแข็งแกร่ง อย่างไรก็ตามหลักฐานการสร้างก็คือความไม่แน่นอนที่สิ้นสุดแบบเปิดนี้เกี่ยวกับการค้าอาจขัดขวางมัน จากนั้นการใช้จ่ายของรัฐบาลจะถูกปล่อยให้เป็นปัจจัยสำคัญที่ทำให้เกิดแรงผลักดันตั้งแต่ปลายปี 2018 ซึ่งทำให้เศรษฐกิจสหรัฐมีการเติบโตที่ชะลอตัวลงอย่างมากในปี 2019 แม้จะไม่มีผลกระทบอย่างมากต่อรายได้และความเชื่อมั่นของครัวเรือน
กราฟของสัปดาห์: อัตราการว่างงานของออสเตรเลีย
กำไรจากการจ้างงานในเดือนมิถุนายนของ 51k เป็นบวกอย่างมาก การใส่ลงในบริบทก็ยังคงปิดตัวครึ่งปีแรกที่ช้าลงของ 2018 สำหรับการเติบโตของการจ้างงานในออสเตรเลียเมื่อเทียบกับปีที่แล้วที่เพิ่มขึ้นเป็น 3.4% อัตราการเติบโตต่อปีที่ 6 เดือนลดลงเหลือ 1.9% จากสูงสุด 4.3% ในเดือนสิงหาคม 2017 อย่างไรก็ตามในช่วงสามเดือนที่ผ่านมามีอัตราการเป็นบวกมากขึ้นโดยเฉลี่ย 28k ต่อเดือนหลังจากเริ่มชะลอตัวต่อ 2018 โดยมีอัตราการจ้างงานเพิ่มขึ้นตลอดเดือนกุมภาพันธ์และมีนาคม
สอดคล้องกับความสัมพันธ์ในช่วงปีที่ผ่านมาอัตราการมีส่วนร่วมมีการเปลี่ยนแปลงอย่างใกล้ชิดในการจ้างงานทำให้อัตราการว่างงานอยู่ในระดับที่มั่นคงราวประมาณ 5 ½ อย่างไรก็ตามเรากำลังใกล้ถึงจุดแตกหักถึง 5.3% ซึ่งโดยปกติจะมีทศนิยมหนึ่งตำแหน่งจะทำให้อัตราการว่างงานกลับสู่ระดับต่ำสุด 2012
ลดลงล่าสุดได้รับแรงหนุนจากการลดลงอย่างรวดเร็วของการว่างงานของเยาวชนซึ่งการเติบโตของงานมีแนวโน้มที่จะเป็นไปในเชิงรุกมากกว่าการรวมชาติและอัตราการว่างงานของ บริษัท มีความผันผวนมากขึ้น
นิวซีแลนด์: สัปดาห์หน้าและการสรุปข้อมูล
ข่าวเศรษฐกิจในช่วงสัปดาห์ที่ผ่านมายังคงเน้นย้ำถึงแรงผลักดันที่ทำเครื่องหมายไว้ในกิจกรรมผ่านครึ่งปีแรกของ 2018 อย่างไรก็ตามในขณะที่เศรษฐกิจมีการสูญเสียไอน้ำบางครึ่งหลังของปีมีแนวโน้มที่จะเห็นการหมุนในไดรเวอร์ของการเจริญเติบโตหนุนโดยการเพิ่มขึ้นอย่างมากในการใช้จ่ายการคลัง ซึ่งจะช่วยให้พื้นดินอยู่ภายใต้การเติบโตของ GDP ในปีหน้าหรือสองปีข้างหน้า กับฉากหลังนี้เราได้เห็นการปรับตัวขึ้นของอัตราเงินเฟ้อโดยคาดว่าจะมีการปรับเพิ่มขึ้นอีกในช่วง 2-3 ไตรมาสถัดไป
เศรษฐกิจนิวซีแลนด์ชะลอตัวลงในช่วงครึ่งปีแรกของ 2018
ครึ่งปีแรกของ 2018 เห็นลมบางส่วนออกมาจากใบเรือเศรษฐกิจโดยมีการเติบโตของ GDP ประจำปีคาดว่าจะลดลงไปประมาณ 2.5% ในปีถึงเดือนมิถุนายน สิ่งนี้สอดคล้องกับความคาดหวังของเราในการทำให้ความต้องการของภาคเอกชนลดลงเมื่อเผชิญกับภาวะตลาดที่อยู่อาศัยที่ชะลอตัวและการเกิดขึ้นของข้อ จำกัด ด้านกำลังการผลิต แต่ในขณะที่การเติบโตของ GDP อาจชะลอตัวลงเราก็คงจะไม่ได้กล่าวถึงเศรษฐกิจของนิวซีแลนด์ว่าอ่อนแอโดยเฉพาะอย่างยิ่งกับการว่างงานที่ระดับต่ำสุดในรอบสิบปี ขณะนี้เศรษฐกิจเริ่มเข้าสู่ปีที่ 8 ของการขยายตัวและเป็นเรื่องปกติที่จะเห็นการชะลอการเติบโตในขั้นตอนสุดท้ายของรอบนี้เนื่องจากกำลังการผลิตสำรองถูกดูดซึมแล้ว
โมเมนตัมทางเศรษฐกิจชะลอตัวได้รับการเห็นในหลายด้าน หนึ่งในตลาดที่อยู่อาศัยที่สำคัญที่สุดคือ การปรับปรุงล่าสุดจาก REINZ เปิดเผยว่าราคาบ้านทั่วประเทศปรับตัวลดลง 0.1% ในเดือนมิถุนายนทำให้ระดับราคาบ้านปรับตัวลดลงอย่างมากตั้งแต่เดือนกุมภาพันธ์ ราคายังคงสูงกว่าปีที่ผ่านมาถึง 3.8% อย่างไรก็ตามอัตราการเติบโตที่เพิ่มขึ้นอย่างมากในช่วงไม่กี่ปีที่ผ่านมา
ความนุ่มนวลในราคาบ้านได้รับการปรับให้พอดีกับตลาดโอ๊คแลนด์และแคนเทอร์บิวรีซึ่งรวมกันเป็นสัดส่วน 40% ของยอดขาย ราคาในโอ๊คแลนด์ตกลงลดลง 0.3 ในเดือนมิถุนายน (ลดลงเป็นสี่ในหลายเดือน) และได้รับการติดตามด้านข้างเป็นเวลาเกือบสองปีแล้ว ในทำนองเดียวกันราคาในแคนเทอเบอรี่มีการถือครองอย่างต่อเนื่องเป็นระยะเวลานานเนื่องจากภูมิภาคนี้ยังคงมีการปรับตัวหลังเกิดแผ่นดินไหว นอกเหนือจากโอ๊คแลนด์และแคนเทอร์เบอรี่เรายังคงเห็นการเพิ่มขึ้นของราคาที่เหมาะสมแม้ว่าอัตราการเพิ่มขึ้นนี้จะก้าวลงอย่างเห็นได้ชัดจากความก้าวร้าวที่เห็นได้ในปีที่ผ่านมา
การชะลอตัวของตลาดที่อยู่อาศัยมาจากฉากหลังของการเปลี่ยนแปลงนโยบายที่สำคัญ 'Bright Line Test' สำหรับการเก็บภาษีได้รับการขยายออกไปแล้ว ข้อบังคับเกี่ยวกับผู้ซื้ออสังหาริมทรัพย์ในต่างประเทศคาดว่าจะมีผลบังคับใช้ภายในเดือนหน้า จากต้นปีหน้าการใช้กลไกการให้สินเชื่อโดยรวมของนักลงทุนในอสังหาริมทรัพย์จะเริ่มคลี่คลายลง (ซึ่งได้รับการสนับสนุนจากการเปลี่ยนแปลงนโยบายเช่นโครงการ KiwiBuild และแผนเอกราชของโอกแลนด์) เราคาดว่ามาตรการเหล่านี้จะส่งผลให้การปรับราคาบ้านยังคงนิ่งอยู่ตลอดเวลา
ชาวนิวซีแลนด์ถือครองส่วนใหญ่ของพวกเขาในที่อยู่อาศัยของเจ้าของและที่อยู่อาศัยของนักลงทุนและเราได้เห็นการเติบโตของการใช้จ่ายเล็กน้อยที่แผ่ออกไปในช่วงครึ่งแรกของปีเนื่องจากตลาดที่อยู่อาศัยอ่อนตัวลง ในอนาคตข้างหน้าเราคาดว่าความผันผวนในตลาดที่อยู่อาศัยจะยังคงมีผลต่อการใช้จ่ายของครัวเรือนเป็นระยะ ๆ (แม้ว่าจะมีการกล่าวถึงด้านล่างนี้ก็ตาม
การชะลอตัวของตลาดที่อยู่อาศัยมาจากสัญญาณอื่น ๆ ที่ทำให้การเติบโตชะลอลง การสำรวจเมื่อเร็ว ๆ นี้ได้เน้นความเชื่อมั่นที่ลดลงและการชะลอตัวของภาคธุรกิจ ข้อความดังกล่าวได้รับแรงหนุนจากการสำรวจล่าสุดเกี่ยวกับเงื่อนไขการผลิตและภาคบริการจาก BusinessNZ ซึ่งชี้ไปที่การเติบโตของผลผลิตที่ชะลอตัวรวมทั้งการระบายความร้อนในความต้องการแรงงานและการสั่งซื้อล่วงหน้าในช่วงหลายเดือนที่ผ่านมา
การใช้จ่ายงบประมาณเพื่อเป็นเวทีสำหรับการเติบโตในอนาคต
หลังจากการระบายความร้อนในช่วงหลายเดือนที่ผ่านมาเราคาดว่าการเติบโตของจีดีพีจะเป็นไปในครึ่งหลังของปี สาเหตุหลักที่ทำให้การใช้จ่ายของรัฐบาลเพิ่มขึ้นอย่างมาก ซึ่งรวมถึงประมาณ $ 1.5b ของการใช้จ่ายในแพคเกจครอบครัวของรัฐบาลและการชำระเงินสนับสนุนที่พักซึ่งจะช่วยเพิ่มรายได้ที่แท้จริงของครัวเรือนจำนวนมาก ปีต่อไปจะเห็นการเพิ่มขึ้นของการใช้จ่ายที่เพิ่มขึ้นในด้านอื่น ๆ รวมถึงสุขภาพและการศึกษา
การใช้จ่ายภาครัฐที่เพิ่มขึ้นพร้อมกับความแน่วแน่ในภาคการส่งออกบางแห่ง (รวมถึงการท่องเที่ยว) จะช่วยชดเชยการชะลอตัวของความต้องการของภาคเอกชน เราคาดหวังว่าเศรษฐกิจจะเติบโตขึ้นในอัตราต่ำกว่า 3% ในอีก 1-2 ปีข้างหน้า
ฉากหลังของเงินเฟ้อยังกระชับ
อีกด้านหนึ่งของเศรษฐกิจที่มีการเปลี่ยนแปลงคืออัตราเงินเฟ้อ ราคาผู้บริโภคเพิ่มขึ้น 0.4% ในไตรมาสเดือนมิถุนายนเพิ่มขึ้น 1.5% ในปีนี้ นั่นเป็นเพียงเล็กน้อยนุ่มกว่าที่เราคาดหวัง, ชั่งน้ำหนักโดยปัจจัยบางส่วนออก (เช่นตกอยู่ในราคาของรถยนต์ที่นำเข้าและโทรทัศน์) อย่างไรก็ตามการขุดเจาะรายละเอียดสิ่งที่เรากำลังเห็นคือการกระชับสัดส่วนอย่างต่อเนื่องในอัตราเงินเฟ้อพื้นฐานของเศรษฐกิจ ซึ่งสะท้อนให้เห็นในช่วงของมาตรการเงินเฟ้อพื้นฐาน StatsNZ และผลผลิต RBNZ ซึ่งขณะนี้กำลังวิ่งอยู่ที่ระดับใกล้เคียงกับ 2% ที่สำคัญการเพิ่มขึ้นของอัตราเงินเฟ้อพื้นฐานได้รับแรงหนุนจากการเพิ่มขึ้นของอัตราเงินเฟ้อในประเทศ เมื่อรวมกับการปรับตัวเพิ่มขึ้นของค่าแรงและการเพิ่มขึ้นของราคาน้ำมันจะทำให้อัตราเงินเฟ้อกลับมาอยู่ที่ระดับ 2% ภายในสิ้นปีนี้
ตลาดมีความเป็นไปได้ที่จะถูกตัดออกจาก RBNZ ในช่วงหลายสัปดาห์ที่ผ่านมา อย่างไรก็ตามการแข็งค่าของเงินเฟ้อพื้นฐานได้เทน้ำเย็นลงในแนวคิดดังกล่าว เรายังคงคาดหวังว่าการย้ายครั้งต่อไปใน OCR จะเป็นการปรับขึ้น แต่ไม่คาดว่าจะเกิดขึ้นได้จนกว่าจะถึงไตรมาสสุดท้ายของ 2019 RBNZ จะต้องระวังว่าการเพิ่มขึ้นของอัตราเงินเฟ้อในปัจจุบันบางส่วนจะเกี่ยวข้องกับราคาน้ำมันเชื้อเพลิงดังนั้นอาจเป็นไปได้ชั่วคราว นอกจากนี้ดูเหมือนว่าเงินเฟ้อจะไม่เป็นอุปสรรคต่อขีด จำกัด ด้านบนของกลุ่มเป้าหมายของ RBNZ ในเร็ว ๆ นี้โดยเฉพาะอย่างยิ่งโดยเฉพาะอย่างยิ่งความนุ่มนวลอ้อยอิ่งในราคาขายปลีกหลายแห่ง นั่นหมายความว่าไม่มีความจำเป็นเร่งด่วนในการปรับราคาในขั้นตอนนี้
ตัวอย่างข้อมูล
Aus Q2 CPI
- ก.ค. 25 ครั้ง: 0.4%, 1.9% ปี, WBC f / c: 0.4%, 2.1% yr
- Mkt f / c: 0.5%, ช่วง: 0.3% ถึง 0.8%
ดัชนีราคาผู้บริโภคสำหรับ Q1 อยู่ที่ 0.4% qtr, 1.9% yr. สำหรับ Q2 เราคาดว่าจะมีการพิมพ์อีก 0.4% ฉบับพิมพ์เป็นประจำทุกปีถึง 2.1% ค่าเฉลี่ยของมาตรการ RBA หลักคือ 0.5% qtr, 2.0% yr ใน Q1 เราคาดการณ์ 0.5% qtr, 1.9% yr สำหรับ Q2
ในระยะสั้นอัตราเงินเฟ้ออยู่ที่ระดับต่ำสุดของกลุ่มเป้าหมายของ RBA ในขณะที่การเติบโตของค่าแรงที่อ่อนแอการแข่งขันที่รุนแรงระหว่างธุรกิจค้าปลีกและซูเปอร์มาร์เก็ตและการชะลอตัวของที่อยู่อาศัย
ใน Q2 ราคาเบนซินเพิ่มขึ้น 6% เพิ่ม 0.2ppts เป็น CPI ในทางตรงกันข้าม CPI (ซึ่งไม่ได้ปรับตามฤดูกาลซึ่งแตกต่างจากมาตรการหลักของ RBA) จะทำให้การศึกษาและเภสัชภัณฑ์อ่อนตัวลงตามฤดูกาล
ค่าไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วใน 2017 คาดว่าจะอยู่ในระดับปานกลางใน Q2 เนื่องจากกำลังการผลิตพลังงานทดแทนขยายตัว
สำหรับรายละเอียดเพิ่มเติมโปรดดูที่บูธแสดงตัวอย่างของ CPI
ดัชนีราคานำเข้าของ Aus Q2
- ก.ค. 26, ครั้ง: 2.1%, WBC f / c: 2.5%
- Mkt f / c: 1.9%, ช่วง: 0.5% ถึง 3.5%
ราคาสินค้านำเข้าเพิ่มขึ้นเมื่อ 2.1 ในไตรมาสเดือนมีนาคมอยู่ที่ระดับ 2.3% เมื่อเทียบกับปีที่ผ่านมาซึ่งเป็นผลมาจากการเพิ่มขึ้นของราคาพลังงานในตลาดโลกและเมื่อเงินดอลลาร์ออสเตรเลียหดตัวลง
สำหรับไตรมาสเดือนมิถุนายนเราคาดว่าราคานำเข้าจะเพิ่มขึ้นอีก 2.5% เป็น 5.0% สูงกว่าในกลางเดือน 2017
สกุลเงินอ่อนค่าลงใน Q2 ทำให้การนำเข้ามีราคาแพงมากขึ้น ในไตรมาสที่ผ่านมาค่าเงินดอลลาร์ลดลง 2.6% ในอัตรา TWI จะลดลง 3.2% ในแต่ละปี
ราคาเชื้อเพลิงที่นำเข้าเพิ่มขึ้นอีกครั้งเนื่องจากราคาน้ำมันยังคงไต่ขึ้นต่อไป
ดัชนีราคาส่งออกของ Aus Q1
- ก.ค. 26, ครั้ง: 4.9%, WBC f / c: - 0.8%
- Mkt f / c: - 1.3%, ช่วง: - 3.0% ถึง 0.0%
ราคาสินค้าส่งออกมีความผันผวนในช่วงปีที่ผ่านมาเนื่องจากราคาสินค้าโภคภัณฑ์ทั่วโลกมีความผันผวน
ในเดือนมีนาคมมีการเคลื่อนไหวของราคาสินค้าโภคภัณฑ์ที่เพิ่มสูงขึ้นส่งผลให้ดัชนีราคาส่งออกเพิ่มขึ้นเกือบ 5% แต่ยังเหลือดัชนี 1.4% ต่ำกว่าระดับของปีก่อน
ในไตรมาสที่แล้วราคาสินค้าโภคภัณฑ์ได้กลับรายการ เราคาดว่าดัชนีราคาส่งออกจะลดลง 0.8% ใน Q2 แม้จะมีเงินดอลลาร์ที่อ่อนค่าลงส่งผลให้รายได้จากการส่งออกเพิ่มขึ้นก็ตาม
ข้อตกลงการค้าสินค้าโดยประมาณตามการประมาณการเหล่านี้หดตัวน้อยกว่าร้อยละ 3 ในไตรมาสเดือนมิถุนายน
ราคาสำหรับบริการจะมีการอัปเดตพร้อมกับการเปิดตัวยอดคงเหลือในการชำระเงินในเดือนกันยายน 4
การประชุมนโยบายของ ECB กรกฎาคม
- ก.ค. 26 ครั้งสุดท้าย - 0.40%, WBC - 0.40%
ด้วยคำแนะนำอย่างชัดเจนและเด็ดเดี่ยวเกี่ยวกับนโยบายที่จัดขึ้นในเดือนมิถุนายนการประชุม ECB ในเดือนกรกฎาคมทำให้รู้สึกเหมือนเหตุการณ์ที่ไม่เป็นไปตามข้อกำหนด
เรารู้ว่าการซื้อสินทรัพย์จะลดลงอีกครั้งตั้งแต่เดือนตุลาคมก่อนที่จะครบกำหนดในเดือนธันวาคมและอัตราดอกเบี้ยจะถูกระงับไว้จนถึงสิ้นฤดูร้อนหน้า
แล้วอะไรคือจุดที่จะกลั่นกรองการสื่อสารการประชุมประจำเดือนกรกฎาคมอย่างใกล้ชิด? ในระยะสั้นการประเมินความเสี่ยงระดับโลกของสภาบริหาร
ความสำคัญที่ยิ่งใหญ่ที่สุดคือมุมมองของพวกเขาเกี่ยวกับผลกระทบที่เกิดขึ้นจากความตึงเครียดทางการค้าที่มีต่อเศรษฐกิจของยุโรปทั้งธุรกิจและครัวเรือน ยังมีความสำคัญต่อแนวโน้มคือความมั่นคงทางการเงินของโลกและสภาพคล่องของตลาด สุดท้ายเราคาดหวังว่าจะมีการเตือนอย่างชัดเจนอีกครั้งเกี่ยวกับภัยคุกคามที่ว่าการเมืองยุโรปก่อให้เกิดผลผลิตและความมั่งคั่งในระยะยาวของภูมิภาคนี้
US Q2 GDP% ต่อปี
- ก.ค. 27, 2.0% ล่าสุด, WBC 4.2%
ผลการดำเนินงาน Q2 ที่แข็งแกร่งมากได้รับการคาดหวังจากตลาด หลังจากได้รับกำไรเล็กน้อยจาก 2.0% ใน Q1 ส่วนหนึ่งเป็นเพราะสภาพอากาศเลวร้ายโดยเฉพาะ US GDP มีการปรับตัวขึ้นเหนือกว่า 4.0% มีความเสี่ยงหลายประการซึ่งส่วนใหญ่เกี่ยวกับดัชนีการค้าและการบริโภคที่อาจดูตัวเลขสุดท้ายออกมาได้ทุกช่วงระหว่าง 3.5% และ 4.5% ต่อปี แต่สำหรับเราแล้วผลที่เป็นไปได้คือประมาณ 4.2%
ในแง่ขององค์ประกอบการค้าและการใช้จ่ายภาครัฐคาดว่าจะเป็นผลดีอย่างมากโดยการลงทุนและการบริโภคทางธุรกิจยังเป็นการสนับสนุนด้านวัสดุ
หลังจากปล่อยข่าวฉบับนี้ความสนใจจะเปลี่ยนไปเป็นครึ่งหลังของ 2018 ที่นี่ความคาดหวังสูงมาก แต่สำหรับเราความเสี่ยงก็เป็นเช่นนั้น ข้อมูลการลงทุนในธุรกิจเมื่อไม่นานมานี้มีสัญญาณอ่อนลงและเกร็ดเล็กเกร็ดน้อยเกี่ยวกับผลกระทบจากอัตราภาษีเพิ่มขึ้น การเติบโตของรายได้ที่แท้จริงสำหรับผู้บริโภคยังเป็นข้อ จำกัด ที่ลุกลาม




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


