
US Review
การเจริญเติบโตยังคงอยู่ในระยะที่มีเครื่องหมายเล็ก ๆ น้อย ๆ ของความร้อนสูงเกินไป
- ข้อมูลเงินเฟ้อมีขึ้นที่จุดศูนย์กลางในสัปดาห์นี้ ดัชนีราคาผู้บริโภค (CPI) และดัชนีราคาผู้บริโภค (PPI) ปรับตัวต่ำกว่าที่คาดการณ์ไว้เล็กน้อย ราคานำเข้าลดลงมากกว่าที่คาดไว้ในช่วงเดือน
- ดัชนีความเชื่อมั่นในธุรกิจขนาดเล็กของ NFIB พุ่งขึ้นสูงเป็นประวัติการณ์ในเดือนสิงหาคมโดยเพิ่มขึ้นจาก 0.9 เป็น 108.8
- ยอดค้าปลีกเพิ่มขึ้นน้อยกว่าที่คาดไว้ในเดือนสิงหาคมโดยเพิ่มขึ้นเพียงร้อยละ 0.1 โดยรวม อย่างไรก็ตามข้อมูลเดือนก่อนได้รับการปรับปรุงให้ดีขึ้นอย่างไรก็ตามการใช้จ่ายของผู้บริโภคยังคงแข็งแกร่งอย่างต่อเนื่องตามการคาดการณ์ของเราในไตรมาสที่สาม
การเติบโตของสหรัฐยังคงอยู่ในทิศทาง
รายงานเศรษฐกิจสัปดาห์ที่ผ่านมาส่วนใหญ่ใกล้เคียงกับความคาดหวังและชี้ให้เห็นว่าการเติบโตของ GDP ในไตรมาสที่สามจะเพิ่มขึ้นใกล้เคียงกับความคาดหวังของเราที่มีต่ออัตรารายปีที่แน่นอนที่ 3.1% ข้อมูลทางเศรษฐกิจที่สำคัญส่วนใหญ่มาถึงช่วงปลายสัปดาห์ ข้อมูลการขายปลีกมีการเบาบางเพียงเล็กน้อย แต่เพิ่มขึ้นเพียงแค่ 0.1% แต่ข้อมูลสำหรับเดือนก่อนหน้าได้รับการแก้ไขและการวัดผลหลักของยอดขายค้าปลีกยังคงเพิ่มขึ้นอย่างรวดเร็วในอัตรา 7.8% ในช่วงที่ผ่านมา 3 เดือน (แผนภูมิด้านบน)
จับตาดูยอดขายเสื้อผ้าและห้างสรรพสินค้าซึ่งร่วงลง 1.7% และ 1.0% ตามลำดับในเดือนสิงหาคม การขายกลับสู่โรงเรียนถือเป็นตัวบ่งชี้ที่ดีในการขายช่วงเทศกาลวันหยุดและจุดอ่อนที่น่าแปลกใจคือ หมวดหมู่เหล่านี้มีความผันผวนฉาวโฉ่อย่างไรก็ตามและผลกระทบจากปฏิทินอาจทำให้เกิดการแปรปรวนแบบเดือนต่อเดือน ส่วนใหญ่ของการลดลงครั้งล่าสุดดูเหมือนจะเป็นเพราะการลดราคา ราคาเสื้อผ้าร่วงลง 1.6% ในเดือนสิงหาคมซึ่งเป็นตัวเลขรายเดือนที่ใหญ่ที่สุดนับตั้งแต่เดือนมกราคมที่ผ่านมา
อุตสาหกรรมการผลิตปรับตัวเพิ่มขึ้น 0.4% ในเดือนสิงหาคมซึ่งดีกว่าที่คาดไว้เล็กน้อย การฟื้นตัวของการประกอบรถยนต์และสาธารณูปโภคมีสัดส่วนเพิ่มขึ้นมากที่สุด ยอดส่งออกรถยนต์ขยายตัว 4.0% ในเดือนสิงหาคมตามการลดลงของ 1.4% ในเดือนก่อน หากไม่รวมรถยนต์และชิ้นส่วนผลผลิตภาคอุตสาหกรรมยังคงเดิมในเดือนสิงหาคมหลังจากเพิ่มขึ้น 0.5% ในเดือนก่อนหน้า ผลผลิตสาธารณูปโภคเพิ่มขึ้น 1.2% ในเดือนสิงหาคมโดยระบบสาธารณูปโภคไฟฟ้าบันทึกการเพิ่มขึ้นทั้งหมดสะท้อนถึงอุณหภูมิที่อุ่นขึ้นและการใช้เครื่องปรับอากาศที่เพิ่มขึ้น
ข้อมูลเงินเฟ้อส่วนใหญ่มาต่ำกว่าคาดการณ์ CPI พาดหัวลดลง 0.1% ในเดือนสิงหาคมหลังจากไม่มีการเปลี่ยนแปลงในเดือนกรกฎาคม การเปลี่ยนแปลงในชุดอุปสงค์ขั้นสุดท้ายปีต่อปีลดลงทั้งในภาพรวมและเกณฑ์หลักโดยลดลงเป็น 2.8% และ 2.3% ตามลำดับ แม้ว่าจะเป็นเรื่องยากที่จะสรุปผลมากเกินไปจากข้อมูล PPI แต่ดูเหมือนว่าแรงกดดันด้านเงินเฟ้อมีแนวโน้มแย่ลงหรืออาจย้อนกลับไปเล็กน้อยซึ่งอาจเนื่องมาจากการชะลอตัวของภาวะเศรษฐกิจโลก การเพิ่มขึ้นของราคายังลดลงในระดับปานกลางและวิธีการวัดค่า PPI แบบเดิมซึ่งมีความสัมพันธ์กับความต้องการของอุตสาหกรรมมากขึ้นแสดงให้เห็นว่าทั้งความกดดันด้านเงินเฟ้อและอัตราเงินเฟ้อพื้นฐานจะผ่อนคลายลง
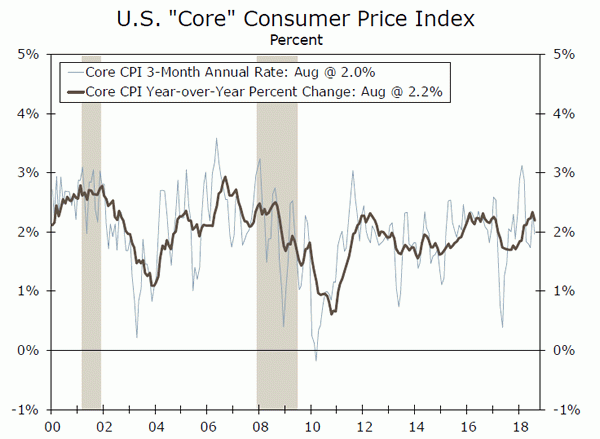
ทั้ง CPI และ CPI หลักมีการคาดการณ์ต่ำกว่า 0.2% และ 0.1% ในเดือนสิงหาคม มาตรการปีต่อปีปรับตัวลดลงเล็กน้อยโดย CPI โดยรวมปรับลดลงเหลือ 2.7% จากระดับ 2.9% ในเดือนก่อนหน้าและตัวเลขหลักกลับมาอยู่ที่ 2.2% จากปีที่แล้วจาก 2.4% ในเดือนกรกฎาคม การเพิ่มขึ้นของดัชนีราคาผู้บริโภคพื้นฐานที่เล็กลงเป็นผลมาจากการที่ราคาเครื่องนุ่งห่มลดลง เนื่องจากไม่มีความเป็นไปได้อย่างมากในการลดลงดังกล่าวทำให้โครงสร้างดังกล่าวมีลักษณะเป็นโครงสร้างมากกว่าวัฏจักรและส่งผลกระทบต่อข้อมูลพาดหัวและข้อมูล CPI หลักไม่น่าจะส่งผลกระทบต่อตารางเวลาของเฟดในการปรับขึ้นอัตราดอกเบี้ย
ดัชนีความเชื่อมั่นผู้บริโภครายย่อยแห่งชาติของสภาธุรกิจแห่งชาติ (NFIB) ปรับตัวขึ้นสู่ระดับสูงเป็นประวัติการณ์ในเดือนสิงหาคม (แผนภูมิด้านล่าง) เจ้าของธุรกิจยังคงแสดงให้เห็นถึงการมองโลกในแง่ดีเกี่ยวกับเศรษฐกิจและธุรกิจของพวกเขาซึ่งจะเพิ่มความเสี่ยงที่เกิดขึ้นจากการคาดการณ์การลงทุนและการจ้างงานของธุรกิจ
US Outlook
ที่อยู่อาศัยเริ่ม•วันพุธ
ราคาที่อยู่อาศัยเริ่มเพิ่มขึ้นเล็กน้อยในเดือนกรกฎาคม จำนวนหน่วยใหม่ที่เริ่มต้นในช่วงเดือนเพิ่มขึ้น 0.9% เป็นก้าว 1.168 ล้านเครื่องซึ่งเป็นกำไรที่ไม่เป็นรูปธรรม ทั้งครอบครัวเดี่ยวและ multifamily เริ่มสูงขึ้น 0.9% และ 0.7% ตามลำดับ แม้ว่าการอ่านในเดือนกรกฎาคมจะเป็นไปตามคาด แต่การเริ่มต้นทั้งหมดเริ่มดำเนินการเป็น 6.2% เมื่อเทียบกับปีที่แล้วเมื่อเทียบกับปีที่แล้ว
แม้ว่าการเริ่มใหม่จะลดลงเล็กน้อยจากความคาดหวัง แต่ผู้สร้างยังคงรายงานความต้องการผู้ซื้อที่แข็งแกร่ง ต้นทุนแรงงานและวัสดุที่เพิ่มขึ้นนับเป็นอุปสรรคสำคัญในการสร้างบ้านต่อในปีนี้ทำให้โครงการล่าช้าหรือยกเลิกไปโดยสิ้นเชิงเนื่องจากไม่ได้ใช้ดินสอ อย่างไรก็ตามราคาวัสดุมีแนวโน้มลดลงในช่วงครึ่งหลังของปีซึ่งจะช่วยให้โครงการสตาร์ทเตอร์หยุดทำงานได้ ความคาดหวังของเราสำหรับอาคารที่อยู่อาศัยใหม่ได้รับการปรับขนาดเมื่อเร็ว ๆ นี้เนื่องจากแรงกดดันด้านต้นทุนติดตั้งเหล่านี้ แต่เราคาดว่าที่อยู่อาศัยใหม่จะเริ่มมีแนวโน้มสูงขึ้นในอีกไม่กี่เดือนข้างหน้า
ก่อนหน้านี้: 1,168K Wells Fargo: 1,221K Consensus: 1,231K (SAAR)
การขายบ้านที่มีอยู่•วันพฤหัสบดี
ยอดขายบ้านที่มีอยู่ลดลงในเดือนกรกฎาคม การขายบ้านเดี่ยวและคอนโดและ บริษัท ร่วมลดลง 0.7% เป็นระดับ 5.34 ล้านหน่วยในช่วงเดือนและขณะนี้ 1.5% ต่ำกว่าระดับเมื่อปีที่แล้ว หากไม่รวมการขายคอนโดมิเนียมบ้านครอบครัวเดี่ยวที่มีอยู่มีอาการดีขึ้นเล็กน้อยและจดทะเบียนลดลงเพียงเล็กน้อย 0.2 การขาดสินค้าคงคลังทำให้ราคาบ้านสูงขึ้นและลดยอดขาย พื้นที่โฆษณาทั้งหมดลดลง 0.5% ในช่วงเดือนขณะที่อุปทานบ้านในตลาดของเดือนมีค่าคงที่ที่ 4.3 เดือน
การขายบ้านที่มีอยู่ยังคงติดอยู่ในอุปกรณ์ต่ำและความสามารถในการจ่ายเงินเพิ่มขึ้นเป็นความกังวลที่เพิ่มขึ้น อัตราสินเชื่อที่อยู่อาศัยได้เพิ่มสูงขึ้นในปีที่ผ่านมาและระดับสินค้าคงคลังในระดับต่ำต่อเนื่องในตลาดได้รับการแปลเป็นราคาบ้านที่ดีขึ้นก่อนการเติบโตของรายได้ ยังคงสัญญาณต่อไปชี้ไปที่การเติบโตทางเศรษฐกิจที่เหลือที่แข็งแกร่งมุ่งหน้าไปสู่ฤดูใบไม้ร่วงซึ่งควรอนุญาตให้ขายบ้านที่มีอยู่เพื่อรับจากการก้าวปัจจุบันของพวกเขา
ก่อนหน้านี้: 5.34M Wells Fargo: 5.39M Consensus: 5.38M (SAAR)
ดัชนีชี้วัด•วันพฤหัสบดี
ดัชนีชี้นําเศรษฐกิจ (LEI) เพิ่มขึ้นในเดือนกรกฎาคม 0.6% ซึ่งเป็นหลักฐานเพิ่มเติมว่าการเติบโตทางเศรษฐกิจจะยังคงแข็งแกร่งในครึ่งปีหลังของ 2018 กำไรเดือนมีการเพิ่มขึ้น 0.5% ในเดือนมิถุนายนและขณะนี้ได้เพิ่มขึ้นถึง 5.5% เมื่อเทียบกับช่วง 6 เดือนแรก การปรับปรุงเดือนก. ค. มีความครบถ้วนเนื่องจากองค์ประกอบพื้นฐานแต่ละส่วนมีส่วนทำให้ดัชนีพาดหัวเพิ่มขึ้น 0.7 ผู้บริจาครายใหญ่ที่สุดคือผู้ขอรับสวัสดิการว่างงานครั้งแรกซึ่งเพิ่มคะแนน 0.15 ในขณะที่ชั่วโมงการผลิตที่ทำงานมีผลกระทบน้อยที่สุดและยังคงเป็นกลางต่อดัชนีโดยรวม
ส่วนประกอบต่างๆของดัชนียังคงแข็งตัวในเดือนสิงหาคม การขอรับสวัสดิการว่างงานครั้งแรกลดลงสู่ระดับต่ำสุดในขณะที่คำสั่งซื้อใหม่ของ ISM แสดงให้เห็นถึงการได้รับประโยชน์อย่างมาก เราคาดว่า LEI จะยังคงเดินหน้าต่อไปและชี้ไปที่เศรษฐกิจที่ยังคงรักษาระดับความแข็งแกร่งตลอดครึ่งปีหลัง
ก่อนหน้านี้: 0.6% เวลส์ฟาร์โก: 0.5% มติ: 0.5% (เดือนกว่าเดือน)
Global Review
ECB ปล่อยอัตราการเปลี่ยนแปลงไม่เปลี่ยนแปลง EM ยังคงมุ่งเน้น
- ธนาคารกลางหลายแห่งประกาศว่าจะออกวางจำหน่ายในสัปดาห์นี้เช่นธนาคารกลางยุโรป (ECB) ซึ่งยังคงนโยบายไม่เปลี่ยนแปลง เรามองหา ECB เพื่อคงไว้ซึ่งวิธีการชะลอตัวในการขจัดที่พักนโยบายเนื่องจากแรงกดดันด้านเงินเฟ้อยังคงถูกปิด
- ข้อมูลเศรษฐกิจที่ออกในประเทศจีนในสัปดาห์นี้แสดงการเติบโตของอุตสาหกรรมการค้าปลีกและการค้าที่แข็งขึ้นเนื่องจากธนาคารกลางของประเทศหยุดเดินตามเส้นทางที่ชะลอตัวลง
- ธนาคารกลางของตุรกีสะดุดตาปรับขึ้นอัตราดอกเบี้ย 625 bps ถึง 24% สูงกว่าประมาณการที่เป็นเอกฉันท์ในความพยายามที่จะลดอัตราเงินเฟ้อและการอ่อนค่าลงอย่างรวดเร็วของลีร่าตุรกี
ECB ปล่อยอัตราการเปลี่ยนแปลงไม่เปลี่ยนแปลง EM ยังคงมุ่งเน้น
เป็นสัปดาห์ที่วุ่นวายทั่วทั้งเวทีระหว่างประเทศโดยมีประกาศธนาคารกลางหลายแห่งและการเผยแพร่ข้อมูล ในยูโรโซนธนาคารกลางยุโรป (ECB) ได้ออกมาตรการไม่เปลี่ยนแปลง (ดูแผนผังในหน้าแรก) และยืนยันแผนการซื้อสินทรัพย์ที่มีความหยาบเป็นเดือนที่ 15 พันล้านดอลลาร์ต่อเดือนในเดือนตุลาคมก่อนที่จะสิ้นสุดโครงการซื้อพันธบัตรเมื่อสิ้น 2018 อย่างไรก็ตามยังเสริมว่าช่วงเวลานี้ยังคงมีเงื่อนไขตามข้อมูลขาเข้าในอีกหลายเดือนข้างหน้า
การตัดสินใจของสัปดาห์นี้ส่วนใหญ่สนับสนุนมุมมองของเราว่าอีซีบีจะใช้วิธีการชะลอตัวและคงที่ในการพักอาศัยนโยบาย ECB ได้แจ้งว่าจะต้องทำการซื้อสินทรัพย์ก่อนที่จะมีการปรับขึ้นอัตราดอกเบี้ยและเราไม่เห็นการขึ้นอัตราดอกเบี้ยครั้งแรกจนถึงฤดูใบไม้ร่วง 2019 ในการแถลงข่าวดังกล่าวประธานกรรมการของ ECB Draghi กล่าวว่าขณะที่อัตราเงินเฟ้อยังคงถูกปิดรับอยู่ แต่แรงกดดันด้านเงินเฟ้อเริ่มฟื้นตัวขึ้น ข้อมูลที่เปิดเผยในสัปดาห์นี้แสดงให้เห็นว่าการเติบโตของค่าจ้างใน Q2.2 มีจำนวนถึง 2% เมื่อเทียบเป็นรายปีเพิ่มขึ้นจาก 2.1% ใน Q1 (แผนภูมิด้านบน) แม้ว่าอัตราเงินเฟ้อพื้นฐานจะยังคงอยู่ที่ประมาณ 1% แต่ค่าชดเชย Q2 ในรูปค่าชดเชยเป็นสัญญาณบวกสำหรับแรงกดดันด้านราคาที่เพิ่มสูงขึ้นเนื่องจากการเติบโตของค่าจ้าง
ECB ปรับลดการคาดการณ์ทางเศรษฐกิจลงเล็กน้อยสำหรับ 2018 และ 2019 โดยประธานาธิบดี Draghi อ้างถึงการเติบโตของ GDP จากความต้องการจากภายนอก ในขณะที่การขยายตัวทางเศรษฐกิจโดยรวมยังคงเป็นของแข็งความตึงเครียดทางการค้ายังคงอยู่ในระดับแนวหน้า ประธานาธิบดี Draghi อ้างถึงการปกป้องที่เพิ่มขึ้นเป็นความเสี่ยงต่อมุมมองของปัจจัยเสี่ยงที่อาจส่งผลต่อการเติบโตของการส่งออกในไตรมาสถัดไป
การย้ายไปยังตลาดเกิดใหม่ (EM) ข้อมูลจีนที่เผยแพร่ในสัปดาห์นี้แสดงให้เห็นว่าภาวะเศรษฐกิจโดยรวมยังคงแข็งแกร่งในเดือนสิงหาคม การเติบโตของยอดขายค้าปลีกมีการเติบโตที่ระดับ 9% เมื่อเทียบกับปีก่อนและการเติบโตของอุตสาหกรรมการผลิตยังคงแข็งแกร่งขึ้น (แผนภูมิกลาง) ธนาคารกลางจีน (PBOC) ได้ระงับกระบวนการผ่อนชำระรายเดือนไว้ชั่วคราวในช่วงหลายเดือนที่ผ่านมาโดยลดสัดส่วนความต้องการสำรองของธนาคารพาณิชย์ในรูปของความพยายามในการเพิ่มสภาพคล่องให้กับตลาด แม้จะมีการใช้จ่ายด้านการลงทุนคงที่ที่อ่อนลงเล็กน้อย แต่ก็มีสัญญาณที่มีแนวโน้มว่าแนวโน้มการเติบโตของเศรษฐกิจจะดีขึ้น ความต่อเนื่องทางการค้าระหว่างประเทศยังคงเป็นพื้นที่ที่น่าจับตามองเนื่องจากรัฐบาล Trump ยังคงมีการกำหนดอัตราภาษีเพิ่มเติมสำหรับสินค้าจีนหลายชนิดในอีกไม่กี่สัปดาห์ข้างหน้า
ที่อื่น ๆ ใน EM ประเทศตุรกียังคงมุ่งเน้นโดยธนาคารกลางของสหรัฐฯได้ปรับขึ้นอัตราดอกเบี้ย 625 bps ถึง 24% สูงกว่าประมาณการของตลาด ตุรกีได้รับข่าวเมื่อเร็ว ๆ นี้ท่ามกลางความหวาดกลัวของการติดเชื้อในตลาดการเงินเนื่องจากลีร่าของตุรกีได้ปรับตัวลงเกือบร้อยละ 40 เมื่อเทียบกับดอลลาร์ในปีนี้ นักลงทุนในตลาดยังคงกังวลเรื่องการขาดดุลบัญชีเดินสะพัดของตุรกีในขณะที่อัตราเงินเฟ้อก็เพิ่มขึ้นอย่างรวดเร็วถึงเกือบ 18% ในเดือนส. ค. แม้ว่า Lira ยังคงอยู่ภายใต้แรงกดดัน แต่ก็ฟื้นตัวราว ๆ 4% เมื่อเทียบกับดอลลาร์หลังจากที่ธนาคารกลางประกาศ อัตราเงินเฟ้อที่เพิ่มขึ้นและเกลียวที่ลดลงของธนาคารลีร่าทำให้ธนาคารกลางสามารถขึ้นอัตราดอกเบี้ยในอีกไม่กี่เดือนข้างหน้า
Global Outlook
CPI ของสหราชอาณาจักร•วันพุธ
อัตราเงินเฟ้อในสหราชอาณาจักรอยู่ในภาวะชะลอตัวหลังจากเพิ่มขึ้นมากกว่า 3% จากการลงประชามติ Brexit ใน 2016 เนื่องจากการลดลงของเงินสกุลสเตอร์ลิงทำให้เกิดแรงกดดันด้านราคาที่เพิ่มขึ้น CPI เดือน พ.ค. เพิ่มขึ้น 2.5% ในเดือนสิงหาคมและ CPI หลักยังคงต่ำกว่า 2% ข้อมูลการขายปลีกสำหรับสหราชอาณาจักรจะออกสู่ตลาดในสัปดาห์หน้าและควรให้ข้อมูลเพิ่มเติมเกี่ยวกับแนวโน้มของภาคผู้บริโภค การเติบโตของยอดขายค้าปลีกเพิ่มขึ้นในช่วงหลายเดือนที่ผ่านมาเนื่องจากแรงกดดันด้านราคาปรับตัวลดลงหลังจากยอดขายชะลอตัวเมื่อสิ้นสิ้น 2017
ขณะที่อัตราเงินเฟ้อเริ่มกลับมาสู่ระดับโลกแล้วยอดขายค้าปลีกก็ปรับตัวดีขึ้นการเติบโตทางเศรษฐกิจในสหราชอาณาจักรยังคงซบเซาโดยมี GDP ที่แท้จริงเพิ่มขึ้น 1.5% ต่อปีใน Q2 เนื่องจากการเติบโตทางเศรษฐกิจที่ชะลอตัวลงและการเจรจา Brexit อย่างต่อเนื่องเราจึงมองหาธนาคารแห่งประเทศอังกฤษ (BoE) เพื่อคงสถานะการถือครองไว้จนกว่าปัญหาดังกล่าวจะบรรเทาลง
ก่อนหน้านี้: 2.5% เวลส์ฟาร์โก: 2.4% มติ: 2.4% (เดือนกว่าเดือน)
การตัดสินใจของธนาคารแห่งประเทศญี่ปุ่น•วันพุธ
ธนาคารแห่งประเทศญี่ปุ่น (BoJ) ได้มีการปรับนโยบายเล็กน้อยโดยการขยายวงเงินการจ่ายผลตอบแทนพันธบัตรรัฐบาล 10 ปีและเปลี่ยนแปลงความต้องการเงินฝากของธนาคารพาณิชย์บางแห่ง แม้จะมีการปรับเปลี่ยนนโยบายเล็กน้อยก็ตาม แต่ BoJ ยังคงยึดมั่นในการปรับตัวต่อเนื่อง นอกจากนี้นาย BoJ ยังได้แนะนำแนวทางการดำเนินการต่อไปในที่ประชุมครั้งสุดท้ายซึ่งระบุว่าอัตราดอกเบี้ยจะยังคงอยู่ในระดับต่ำเป็นระยะเวลานาน
ข้อมูลที่ออกตั้งแต่เดือนกรกฎาคมแสดงให้เห็นว่าการเติบโตของ GDP ในญี่ปุ่นฟื้นตัวขึ้นใน Q2 หลังจากร่วงลงสู่แดนลบใน Q1 อย่างไรก็ตามอัตราเงินเฟ้อยังคงต่ำกว่า 1% เนื่องจากตัวเลขเงินเฟ้อที่อ่อนค่าลงและการเปลี่ยนแปลงนโยบายที่นำมาใช้ในการประชุมในเดือนกรกฎาคมเรามองหาว่า BoJ จะยังคงระงับไว้ในสัปดาห์หน้า ในการประกาศของธนาคารกลางอื่น ๆ คาดว่าจะมีการเปิดตัวธนาคารแห่งชาติของสวิสคาดว่าจะมีการกำหนดนโยบายไว้อย่างมั่นคงในขณะที่ธนาคารกลางนอร์เวย์ให้ความเห็นชอบในการปรับขึ้นอัตราดอกเบี้ยเงินฝากเป็น 0.75%
ก่อนหน้านี้: -0.10% เวลส์ฟาร์โก: -0.10%
PMIs ของยูโรโซน•วันศุกร์
หลังจากแสดงผลผสมผสานในเดือนสิงหาคมแล้วตลาดจะเฝ้าติดตามการเปิดตัวดัชนีผู้จัดการฝ่ายจัดซื้อของยูโรโซนในเดือนกันยายนในสัปดาห์หน้าอย่างใกล้ชิด ในเดือนสิงหาคม PMI อุตสาหกรรมไม่ได้คาดการณ์ตามที่คาดการณ์ไว้และลดลงเล็กน้อยเป็น 54.6 เปอร์เซ็นต์ขณะที่ PMI บริการเพิ่มขึ้นเป็น 54.4 บริการแสดงให้เห็นถึงส่วนแบ่งของเศรษฐกิจยูโรโซนดังนั้นการเพิ่มขึ้นของเดือนก่อนอาจเป็นสัญญาณบวกในการเสริมสร้างการเติบโตทางเศรษฐกิจโดยรวมหากแนวโน้มดังกล่าวยังคงมีอยู่ในหลายเดือนข้างหน้า
สำหรับในตอนนี้การเติบโตของจีดีพีที่อ่อนลงในยูโรโซนในปีนี้ได้สนับสนุนท่าทีนโยบายการเงินที่ผ่อนคลายของ ECB ECB มีสัญญาณว่าจะต้องตัดหนี้สูญก่อนสิ้นปีนี้ก่อนที่จะมีการขึ้นอัตราดอกเบี้ยและเราไม่มองว่าจะเริ่มปรับขึ้นอัตราดอกเบี้ยจนกว่าจะถึงฤดูใบไม้ร่วง 2019 ในขณะเดียวกันผู้กำหนดนโยบายอาจดู PMI สัปดาห์หน้าอย่างใกล้ชิดเพื่อดูสัญญาณการเติบโตทางเศรษฐกิจของรถกระบะ
ก่อนหน้านี้: 54.6 (การผลิต), 54.4 (บริการ) Consensus: 54.4 (Manufacturing), 54.4 (Services)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
Bostic: ความกังวลเกี่ยวกับภาษีศุลกากรและ Capex
เมื่อวันพฤหัสบดีที่ Federal Reserve Bank of Atlanta ประธานาธิบดี Raphel Bostic ได้เสนอต่อคณะมนตรี Mississippi Council เกี่ยวกับการประเมินผลกระทบจากการค้าระหว่างประเทศในแผนการลงทุนของ บริษัท ที่อยู่ของเขาเป็นอีกตัวอย่างหนึ่งของการอภิปรายเกี่ยวกับอัตราค่าไฟฟ้าอย่างต่อเนื่องเพื่อดึงดูดความสนใจของผู้กำหนดนโยบายและตลาดต่างๆ
มีประมาณร้อยละ 28 ของ GDP ของสหรัฐฯที่เชื่อมโยงกับการค้าสินค้าและบริการระหว่างประเทศ Bostic ระบุว่าการเชื่อมโยงการค้าต่างประเทศมีความซับซ้อนและไม่โปร่งใส ในขณะที่ บริษัท ต่างๆยังคงพึ่งพาห่วงโซ่อุปทานทั่วโลกความท้าทายในการตีความนัยยะนัยสำคัญของอัตราภาษีศุลกากรต่อเศรษฐกิจสหรัฐจะทวีความรุนแรงขึ้นเท่านั้นเมื่อพยายามพิจารณาความคาดหวังของ บริษัท
Bostic ชี้ไปที่การสำรวจความไม่แน่นอนของธุรกิจซึ่งพยายามที่จะวัดความคาดหวังของ บริษัท เกี่ยวกับต้นทุนการขายการจ้างงานและค่าใช้จ่าย หนึ่งในห้าของ บริษัท ที่ทำการสำรวจกล่าวว่าพวกเขากำลังประเมินแผนการลงทุนในเดือนกรกฎาคมเนื่องจากกังวลเกี่ยวกับภาษีที่เกี่ยวข้องในขณะที่มีเพียง 6% เท่านั้นที่รายงานว่าใช้จ่ายเงินจริงอย่างแท้จริง
อย่างไรก็ตามเนื่องจาก Bostic ไฮไลต์ "มีเหตุผลที่น่าเป็นห่วง ... 30% ของ บริษัท ผู้ผลิตรายงานว่ากำลังประเมินแผนรายจ่ายลงทุนของตนเนื่องจากความกังวลด้านอัตราภาษีและการผลิตเป็นอย่างมาก" (แผนภูมิด้านบน) ขณะที่ "12% บริษัท รายงานว่าพวกเขาได้วางค่าใช้จ่ายเงินทุนที่วางแผนไว้ก่อนหน้านี้ภายใต้การทบทวน " มีความกังวลต่อการใช้จ่ายด้าน capex อย่างต่อเนื่อง
อย่างไรก็ตามมองไปที่รายงาน ISM ล่าสุดอาจแนะนำเป็นอย่างอื่น ผู้ติดต่อได้กล่าวถึงอัตราภาษีศุลกากรเป็นจำนวนมากในรายงาน ISM เดือนสิงหาคม แต่ด้วยดัชนีโดยรวมที่ช่วยให้การอ่านสูงสุดในปีที่ผ่านมา 14 การค้ายังไม่เกิดขึ้น แม้ว่าดัชนีการผลิตของ ISM ในปัจจุบันจะเพิ่มขึ้นอย่างแข็งแกร่งในเดือนสิงหาคม แต่แผนการลงทุนก็ยังกล่าวถึงความคาดหวังของ บริษัท มากกว่าที่จะเป็นอยู่ในปัจจุบัน ในขณะที่ความตึงเครียดทางการค้ายังไม่ปรากฏในข้อมูลที่แข็งค่าเราคาดว่าการใช้จ่ายด้านการลงทุนจะอยู่ในระดับปานกลางใน Q3 จากการใช้จ่ายที่แข็งแกร่งในครึ่งปีแรก (แผนภูมิด้านล่าง)
ข้อมูลเชิงลึกของตลาดสินเชื่อ
ตลาดสินเชื่อและเศรษฐกิจที่แท้จริง
ด้วยวันพรุ่งนี้เป็นการฉลองครบรอบสิบปีของการยื่นฟ้องล้มละลายของเลห์แมนบราเธอร์สบทที่ 11 ได้มีการพิจารณาถึงสาเหตุและผลกระทบจากภาวะถดถอยครั้งใหญ่แล้ว อดีตประธาน Fed Ben Bernanke เพิ่มเสียงของเขาในการสนทนาในสัปดาห์นี้ด้วยการสำรวจกลไกที่ความทุกข์ทางการเงินดังกล่าวส่งผลให้เศรษฐกิจหดตัว เขากล่าวถึงสองกรอบสำคัญในการทำความเข้าใจเส้นทางของภาวะเศรษฐกิจถดถอยซึ่งการล่มสลายของราคาที่อยู่อาศัยส่งผลให้การใช้จ่ายของครัวเรือนพังทลายลงและการสูญเสียขนาดใหญ่ในตลาดผลิตภัณฑ์หลักทรัพย์ทำให้เกิดความตื่นตระหนกด้านการเงินและสินเชื่อ กระทืบ".
Bernanke ระบุว่าปัจจัยที่เกี่ยวข้องกับ "วิกฤติสินเชื่อ" สามารถอธิบายภาวะเศรษฐกิจที่ถดถอยได้กว้างกว่าปัจจัยที่เกี่ยวข้องกับการชะลอตัวของครัวเรือนและการใช้จ่ายของผู้บริโภคที่ลดลง อย่างไรก็ตามเขาได้รับรู้อย่างชัดเจนว่าทั้งสองคำอธิบายไม่ได้เป็นข้อยกเว้นกัน เห็นได้ชัดว่าสุขภาพทางการเงินของครัวเรือนและความแข็งแกร่งของตลาดสินเชื่อมีความเกี่ยวข้องกันอย่างประณีต ข้อสรุปเกี่ยวกับความสำคัญของทั้งสองคำอธิบายเกินขอบเขตของคอลัมน์นี้ แต่ Bernanke ทำให้อีกข้อสรุปข้อสรุปที่สำคัญมากขึ้นคือความจำเป็นในการให้ความสำคัญกับการเปลี่ยนแปลงของตลาดสินเชื่อในเศรษฐศาสตร์มหภาค อันที่จริงการขยายตัวครั้งนี้เข้าสู่ขั้นตอนที่ยาวนานที่สุดและมีความไม่สมดุลบางอย่างเริ่มต้นในการสร้างการตรวจสอบตลาดสินเชื่อเพื่อให้เข้าใจถึงเศรษฐกิจที่แท้จริงเป็นเรื่องสำคัญ
หัวข้อของสัปดาห์
คุณค่าในคุณธรรม: การลงทุนเพื่อสร้างผลกระทบและเศรษฐกิจ
ในขณะที่วัตถุประสงค์ของการลงทุนคือการเพิ่มผลตอบแทนให้ได้มากที่สุดการจัดสรรทุนยังกำหนดพฤติกรรมของ บริษัท และมีผลกระทบต่อเศรษฐกิจด้วย ทุนที่ใช้งานโดยคำนึงถึงปัจจัยต่างๆที่นอกเหนือจากผลตอบแทนทางการเงินเพียงอย่างเดียวเช่นเดียวกับที่ทำให้เกิดความแตกต่างในเชิงบวกในโลกหรือที่เรียกว่าการลงทุนที่มีผลกระทบ การลงทุนประเภทนี้ได้รับการยอมรับในฐานะการลงทุนที่มีความรับผิดชอบต่อสังคม (SRI) หรือการลงทุนของ ESG โดยเฉพาะหมายถึง บริษัท ที่แสดงความมุ่งมั่นต่อคุณค่าสิ่งแวดล้อมสังคมและการกำกับดูแล (แผนภูมิด้านบน)
แม้ว่านักลงทุนทุกรายจะเต็มใจที่จะให้ความสำคัญกับผลตอบแทนจากการลงทุนที่มิใช่ทางการเงินก็ตามแม้นักลงทุนในตลาดจะมีส่วนร่วมทางการเงิน แต่ก็ไม่อยากมองข้ามความจริงที่ว่าประเภทการลงทุนที่เติบโตอย่างรวดเร็วนี้จะดึงดูดเงินลงทุนประมาณ 20 เซนต์ (แผนภูมิด้านล่าง) ความจริงที่ว่าประเภทนี้ดึงดูดความสนใจและการจับกระแสสินทรัพย์บ่งชี้ว่ามันจะมีผลต่อการตัดสินใจของ บริษัท และนั่นแปลเป็นนัยสำหรับเศรษฐกิจ
ภูมิทัศน์ทางเศรษฐกิจในปัจจุบันเป็นฉากหลังที่น่าสนใจสำหรับส่วนผลกระทบจากการลงทุนที่ต้องสูญเสียไป รายงานฉบับล่าสุดของเราดูว่าค่า ESG สามารถปรับพฤติกรรมของ บริษัท ได้อย่างไรและสิ่งที่หมายถึงสามส่วนของเศรษฐกิจ ได้แก่ ตลาดแรงงานการใช้จ่ายของผู้บริโภคและราคา
ตลาดแรงงานมีความคับขันเช่นเดียวกับทศวรรษที่ผ่านมาและก่อให้เกิดแรงกดดันด้านค่าแรงซึ่งช่วยให้ธุรกิจสามารถจัดลำดับความสำคัญได้ดีขึ้นกับสิ่งที่คนงานในปัจจุบันให้ความสำคัญกับการดึงดูดความสามารถที่ดีที่สุดและน่ากลัวมากขึ้น ในขณะเดียวกันความต้องการที่เพิ่มขึ้นของผู้บริโภคสำหรับการซื้อตามมูลค่าทำให้ธุรกิจต่างๆเปลี่ยนไปตามที่เสนอ ทางเลือกในการทำเกษตรอินทรีย์และการค้าขายอย่างเป็นธรรมที่ร้านขายของชำกำลังเติบโตเร็วกว่าอาหารทั่วไปขณะที่ บริษัท ที่มีความสำคัญมากกว่าเพียงแค่ผลกำไรจะได้รับส่วนแบ่งการตลาด บริษัท เหล่านี้ไม่เพียง แต่มีความแตกต่าง แต่กำไรไม่จำเป็นต้องทนทุกข์ทรมาน ผู้บริโภคมีความเต็มใจที่จะจ่ายค่าสินค้าและบริการจาก บริษัท ที่มีความมุ่งมั่นต่อหลักการด้านสิ่งแวดล้อมสังคมและการกำกับดูแล




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


