
US Review
ตลาดการเงินผันผวน แต่ข้อมูลเศรษฐกิจแข็งแกร่ง
- ในสัปดาห์นี้ มีการเปิดเผยข้อมูลเศรษฐกิจสหรัฐฯ จำนวนมาก และส่วนใหญ่ได้วาดภาพในเชิงบวกเกี่ยวกับสถานะปัจจุบันของเศรษฐกิจสหรัฐฯ
- มาตรการเงินเฟ้อที่เฟดต้องการนั้นถูกต้องตามเป้าหมายในเดือนกันยายน และความเชื่อมั่นของผู้บริโภคแตะระดับสูงสุดในรอบใหม่ในเดือนตุลาคมอีกครั้ง
- การเติบโตของค่าจ้างและเงินเดือนยังสูงถึงรอบสูงสุดในไตรมาสที่ 3 ตามข้อมูลจากดัชนีต้นทุนการจ้างงาน ตลาดแรงงานตึงตัวต่อเนื่องในไตรมาสที่ 4 โดยนายจ้างเพิ่มงาน 250,000 ตำแหน่งในเดือนตุลาคม
ตลาดการเงินผันผวน แต่ข้อมูลเศรษฐกิจแข็งแกร่ง
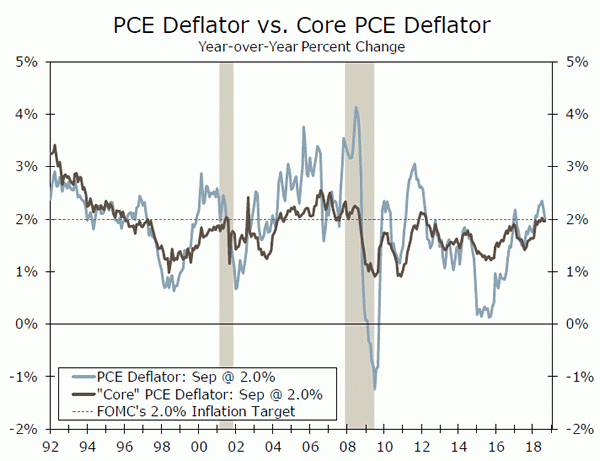
ในสัปดาห์นี้ มีการเปิดเผยข้อมูลเศรษฐกิจสหรัฐฯ จำนวนมาก และส่วนใหญ่ได้วาดภาพในเชิงบวกเกี่ยวกับสถานะปัจจุบันของเศรษฐกิจสหรัฐฯ การใช้จ่ายส่วนบุคคลเพิ่มขึ้นอย่างแข็งแกร่ง 0.4% ในเดือนกันยายน ซึ่งสอดคล้องกับอัตราการบริโภคที่แข็งแกร่งที่รายงานในการประกาศ GDP ไตรมาสที่ 3 ของสัปดาห์ที่แล้ว การใช้จ่ายได้รับแรงหนุนจากสินค้าคงทนที่เพิ่มขึ้น ซึ่งอย่างน้อยก็ส่วนหนึ่งเป็นผลมาจากความต้องการทดแทนหลังพายุเฮอริเคนฟลอเรนซ์ บางทีที่น่าสนใจกว่านั้นคือข้อมูลอัตราเงินเฟ้อที่มีอยู่ในรายงานรายได้ส่วนบุคคล มาตรวัดอัตราเงินเฟ้อที่เฟดต้องการคือ ตัวปรับลม PCE อยู่เหนือเป้าหมาย 2.0% ของเฟดสำหรับทั้งหัวข้อข่าวและมาตรการ "หลัก" (ดูแผนภูมิในหน้าแรก) ด้วยอัตราเงินเฟ้อที่ตรงเป้าหมาย เราเชื่อว่าเฟดยังคงเป้าหมายที่จะขึ้นอัตราดอกเบี้ยในการประชุมเดือนธันวาคม
การส่งเสริมกรณีสำหรับการปรับขึ้นอัตราดอกเบี้ยของเฟดเพิ่มเติมเป็นอีกรอบที่สูงในดัชนีความเชื่อมั่นผู้บริโภค ซึ่งแตะระดับ 137.9 ในเดือนตุลาคม (แผนภูมิบนสุด) ดัชนีขณะนี้อยู่ต่ำกว่าระดับสูงสุดตลอดกาลเพียง 2000 จุดในเดือนมกราคม XNUMX ที่จุดสูงสุดของฟองสบู่เทคโนโลยี กำไรได้รับแรงหนุนจากการเพิ่มขึ้นทั้งในสถานการณ์ปัจจุบันและองค์ประกอบความคาดหวัง ผู้บริโภคมีความกระตือรือร้นมากขึ้นเกี่ยวกับความพร้อมในการทำงานและความคาดหวังด้านรายได้ ซึ่งสอดคล้องกับตลาดแรงงานที่ตึงตัวตลอดเวลา
ความหนาแน่นของตลาดแรงงานก็เห็นได้ชัดในการเปิดเผยดัชนีต้นทุนการจ้างงานในสัปดาห์นี้ ต้นทุนแรงงานยังคงเพิ่มขึ้นอย่างต่อเนื่องในไตรมาสที่สาม โดย ECI เพิ่มขึ้นเร็วกว่าที่คาดเล็กน้อยที่ 0.8% ในปีที่ผ่านมา ECI เพิ่มขึ้น 2.8% เทียบกับ 2.5% ในช่วงเวลานี้ของปีที่แล้ว ค่าชดเชยเพิ่มขึ้นเร็วขึ้นในไตรมาสที่ 3 เนื่องจากการเบิกจ่ายในส่วนของค่าจ้าง ค่าจ้างและเงินเดือนเพิ่มขึ้น 0.9% ในไตรมาสนี้ และค่าจ้างภาคเอกชนเพิ่มขึ้น 3.1% ในปีที่ผ่านมา ซึ่งเป็นอัตราการเติบโตที่แข็งแกร่งที่สุด แม้จะช้ากว่า แต่การเติบโตของค่าจ้างในสหรัฐอเมริกามีแนวโน้มสูงขึ้นอย่างชัดเจน (แผนภูมิกลาง) ซึ่งสอดคล้องกับสิ่งที่คาดหวังจากการลดลงของตลาดแรงงานที่ลดลง
จุดอ่อนประการหนึ่งในสัปดาห์นี้คือการอ่านค่าดัชนีการผลิต ISM ที่อ่อนตัวเกินคาด ทั้งส่วนประกอบการผลิตและคำสั่งซื้อใหม่ลดลงในเดือนตุลาคม เช่นเดียวกับองค์ประกอบการจ้างงาน ที่ 57.7 ดัชนียังคงส่งสัญญาณว่าการเติบโตของผลผลิตในภาคปัจจัยยังคงแข็งแกร่ง แต่ดัชนีร่วงลงต่ำกว่าค่าเฉลี่ยเคลื่อนที่ทั้งแบบ 12 และ XNUMX เดือน ค่าเงินดอลลาร์ที่แข็งค่าและความตึงเครียดทางการค้ามีแนวโน้มที่จะชดเชยแรงหนุนบางส่วนจากเศรษฐกิจในประเทศที่เข้มแข็ง
ในที่สุด การเติบโตของการจ้างงานอยู่ที่ 250,000 ในเดือนตุลาคม เกินความคาดหมายที่สูงส่งอยู่แล้วสำหรับการเพิ่มงาน 200,000 ตำแหน่ง รายได้เฉลี่ยต่อชั่วโมงก็เพิ่มขึ้นตลอดทั้งเดือนและเพิ่มขึ้นเหนือระดับ 3.0% เมื่อเทียบเป็นรายปีเป็นครั้งแรกนับตั้งแต่ปี 2009 การเติบโตของงานเป็นแบบกว้างๆ โดยมีการเติบโตอย่างแข็งแกร่งในด้านการผลิต การศึกษาและบริการด้านสุขภาพ และการพักผ่อนและการบริการ จากสัญญาณรบกวนรายเดือน ตลาดแรงงานที่ตึงตัวขึ้นอย่างเห็นได้ชัดจากหลายตัวชี้วัด อัตราส่วนการจ้างงานต่อประชากรในวัยที่สำคัญ ซึ่งวัดเปอร์เซ็นต์ของประชากรสหรัฐที่มีอายุระหว่าง 25-54 ปี ยังคงมีแนวโน้มสูงขึ้นอย่างต่อเนื่องและใกล้ถึงจุดสูงสุดในรอบก่อนหน้า (แผนภูมิด้านล่าง)
US Outlook
ISM Non-Manufacturing •วันจันทร์
กิจกรรมทั่วทั้งเศรษฐกิจยังคงแข็งแกร่งในเดือนกันยายน ตามดัชนีการไม่ผลิตของ ISM ดัชนีซึ่งรวมถึงภาคบริการ ตลอดจนอุตสาหกรรมการก่อสร้างและเหมืองแร่ พุ่งขึ้นแตะระดับสูงสุดในรอบ 21 ปีที่ 61.6 ในเดือนกันยายน
ในขณะที่รายงาน GDP ของสัปดาห์ที่แล้วชี้ให้เห็นโมเมนตัมที่แข็งแกร่งที่มุ่งสู่ไตรมาสสุดท้ายของปี เราจะไม่แปลกใจที่เห็นดัชนีนอกภาคการผลิตของ ISM ให้ผลตอบแทนบางส่วนที่ได้รับล่าสุด ความกังวลด้านการค้าเริ่มแผ่ขยายออกไปนอกภาคการผลิต และมาตรวัดอื่นๆ ของภาคบริการ เช่น Markit, Richmond Fed และ Dallas Fed Services PMI ได้ลดระดับลงจากเมื่อไม่กี่เดือนที่ผ่านมา เราประเมินว่าดัชนีการไม่ผลิตของ ISM ตกลงมาอยู่ที่ 59.8 ในเดือนตุลาคม ซึ่งจะยังคงสอดคล้องกับกิจกรรมที่ขยายตัวในระดับเศรษฐกิจกลุ่มใหญ่
ก่อนหน้านี้: 61.6 Wells Fargo: 59.8 Consensus: 59.0
การตัดสินใจของ FOMC • วันพฤหัสบดี
การประชุม FOMC ครั้งที่แล้วทำให้มีการปรับขึ้นอัตราดอกเบี้ยไตรมาสที่คาดหวังอย่างกว้างขวาง รวมทั้งการปรับขึ้นตามความคาดหวังของเฟดสำหรับการเติบโตของจีดีพี ประมาณการอัตราที่เสนอโดยคณะกรรมการในอีกไม่กี่ปีข้างหน้าแทบไม่เปลี่ยนแปลง และแนะนำว่าแม้จะลบคำอธิบายของนโยบายว่า "ผ่อนปรน" แนวทางนโยบายระยะสั้นก็ยังไม่เปลี่ยน
การประชุมวันพุธจะไม่รวมการแถลงข่าว (ครั้งสุดท้ายในฐานะประธานจะจัดขึ้นหนึ่งครั้งหลังจากการประชุมแต่ละครั้งในปีหน้า) อีกหนึ่งไตรมาสที่แข็งแกร่งของการเติบโตและการจ้างงานที่เพิ่มขึ้นควรรักษาน้ำเสียงของคำแถลงให้เป็นจังหวะที่ดี เราจะไม่แปลกใจที่เห็นความผันผวนในตลาดการเงินเมื่อเร็ว ๆ นี้ แต่สมาชิกคณะกรรมการไม่ได้กังวลเกี่ยวกับการเคลื่อนไหวล่าสุด ดังนั้นเราจึงไม่คาดหวังว่าเฟดจะส่งสัญญาณการเปลี่ยนแปลงใด ๆ กับเส้นทางนโยบายปัจจุบัน และเราคาดว่า FOMC จะคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลงก่อนที่จะปรับขึ้นอีกครั้งในเดือนธันวาคม
ก่อนหน้านี้: 2.00-2.25% เวลส์ฟาร์โก: 2.00-2.25% ฉันทามติ: 2.00-2.25%
ดัชนีราคาผู้ผลิต•วันศุกร์
ราคาผู้ผลิตในเดือนที่แล้วปรับตัวสูงขึ้นเป็นครั้งแรกนับตั้งแต่เดือนมิถุนายน การเพิ่มขึ้น 0.2% ได้รับแรงหนุนทั้งหมดจากภาคบริการ ในขณะที่ราคาสินค้าอาหารและพลังงานลดลง เมื่อเทียบเป็นรายปี ดัชนีราคาผู้ผลิตลดลงมาอยู่ที่ 2.6% แต่แนวโน้มพื้นฐานยังคงมั่นคง ไม่รวมบริการด้านอาหาร พลังงาน และการค้า (วัดจากส่วนต่าง ไม่ใช่ราคาขาย) การวัด PPI หลักที่เราต้องการไม่เปลี่ยนแปลงที่ 2.9%
ราคาผู้ผลิตมีแนวโน้มเพิ่มขึ้นอีก 0.2% ในเดือนตุลาคม นั่นน่าจะเพียงพอที่จะผลักดันอัตราปีที่แล้วเป็น 2.5% ต้นทุนการผลิตเพิ่มขึ้นอย่างต่อเนื่องในช่วงหลายเดือนที่ผ่านมา ซึ่งชี้ให้เห็นถึงแรงกดดันด้านราคาเพิ่มเติม ส่วนแบ่งของผู้ผลิตที่รายงานต้นทุนการผลิตที่สูงขึ้นยังคงเพิ่มขึ้น ในขณะที่ต้นทุนของบริการและสินค้าขั้นกลางยังคงสูงกว่าสินค้าและบริการสำเร็จรูป
ก่อนหน้านี้: 0.2% เวลส์ฟาร์โก: 0.2% มติ: 0.3% (เดือนกว่าเดือน)
Global Review
ความกังวลด้านการค้าโลกกลับมาโฟกัสอีกครั้ง
- ความกลัวทางการค้าทั่วโลกเกิดขึ้นอีกครั้งหลังจากประธานาธิบดีโดนัลด์ ทรัมป์ แห่งสหรัฐฯ ขู่ว่าจะกำหนดอัตราภาษีสำหรับสินค้าจีนที่เหลือ หากการเจรจากับประธานาธิบดีสี จิ้นผิง ของจีนในปลายเดือนพฤศจิกายนไม่ได้ผลในข้อตกลงการค้าที่น่าพอใจ PMI ของจีนลดลงเกินคาด ทำให้เกิดความกังวลว่าการเติบโตทางเศรษฐกิจของจีนจะชะลอตัวลงอย่างรวดเร็ว
- ในการพัฒนาอื่นๆ ธนาคารแห่งประเทศอังกฤษและธนาคารแห่งประเทศญี่ปุ่นต่างก็มีนโยบายการเงินที่ทรงตัวตามที่คาดไว้ ในขณะเดียวกัน ในด้านข้อมูล GDP ไตรมาส 3 ของยูโรโซนเติบโตอย่างช้าที่สุดนับตั้งแต่ปี 2014 ในขณะที่ตัวเลขการเติบโตของเม็กซิโกชี้ให้เห็นถึงความแข็งแกร่งทางเศรษฐกิจอย่างต่อเนื่อง
ความกังวลด้านการค้าโลกกลับมาโฟกัสอีกครั้ง
ตลาดกลับมาให้ความสำคัญกับการพัฒนาการค้าโลกในสัปดาห์นี้ หลังจากคำแถลงจากประธานาธิบดีทรัมป์ของสหรัฐฯ ว่าเขาจะประกาศภาษีศุลกากรสำหรับสินค้าจีนที่เหลือภายในต้นเดือนธันวาคม หากการเจรจาระหว่างทรัมป์กับประธานาธิบดีจีนสีไม่ส่งผลให้ข้อตกลงการค้าเป็นที่น่าพอใจ การประกาศนี้เป็นเพียงการแสดงสำนวนโวหารของสหรัฐฯ ที่เพิ่มขึ้นล่าสุดเกี่ยวกับมาตรการทางการค้าที่อาจจะเกิดขึ้นกับจีน อันที่จริง สหรัฐฯ ได้กำหนดอัตราภาษีสำหรับสินค้าจีนมูลค่า 250 พันล้านดอลลาร์แล้ว โดยอัตราภาษี 10% สำหรับสินค้า 200 แสนล้านดอลลาร์จะเพิ่มขึ้นเป็น 25% ภายในสิ้นปีนี้ หากยังไม่บรรลุข้อตกลงก่อนหน้านั้น ความขัดแย้งทางการค้าที่เกิดขึ้นอย่างต่อเนื่องถือเป็นความเสี่ยงด้านลบที่สำคัญสำหรับเศรษฐกิจจีน และการเก็บภาษีศุลกากรเพิ่มเติมของสหรัฐฯ อาจกระตุ้นมาตรการสนับสนุนนโยบายเพิ่มเติมจากหน่วยงานการเงินและการคลังของจีน การเปิดเผย PMI ของจีนในสัปดาห์นี้เพิ่มความกังวลเกี่ยวกับเศรษฐกิจที่ชะลอตัว เนื่องจาก PMI ภาคการผลิตลดลงเหลือ 50.2 ในเดือนตุลาคม ซึ่งเป็นระดับที่ต่ำที่สุดนับตั้งแต่ปี 2016 แม้ว่า PMI ภาคบริการจะยังคงขยายตัวอย่างมั่นคงที่ 53.9 (แผนภูมิบนสุด)
ในการพัฒนานโยบายอื่น ๆ การประชุมจากธนาคารกลางตลาดใหญ่ในตลาดพัฒนาแล้วในสัปดาห์นี้ค่อนข้างไม่มีเหตุการณ์เกิดขึ้น ธนาคารแห่งประเทศญี่ปุ่นไม่ได้เปลี่ยนแปลงจุดยืนนโยบายการเงินและยืนยันความมุ่งมั่นต่อนโยบายการเงินที่ผ่อนคลายอย่างมาก ในขณะเดียวกัน ธนาคารกลางอังกฤษยังคงอัตราดอกเบี้ยนโยบายให้ทรงตัว แต่สังเกตเห็นว่าอุปสงค์ส่วนเกินที่เพิ่มขึ้นและสร้างแรงกดดันด้านต้นทุนภายในประเทศ ส่งสัญญาณถึงแรงผลักดันที่เพิ่มขึ้นสำหรับการขึ้นอัตราดอกเบี้ยอีก อย่างไรก็ตาม เราไม่คาดว่า BoE จะขึ้นอัตราดอกเบี้ยอีกจนกว่าจะมีความชัดเจนมากขึ้นเกี่ยวกับสถานการณ์ Brexit โดยเฉพาะอย่างยิ่งว่าสหภาพยุโรปและสหราชอาณาจักรสามารถบรรลุข้อตกลงก่อนเส้นตายในเดือนมีนาคม 2019 ได้หรือไม่
ในด้านข้อมูล ตัวเลข GDP ของยุโรปโดยทั่วไปน่าผิดหวัง เศรษฐกิจยูโรโซนโดยรวมเติบโตเพียง o.2% ตามลำดับในไตรมาสที่ 2 ในขณะที่อัตราการเติบโตแบบปีต่อปีชะลอตัวลงเหลือ 1.7% ซึ่งต่ำที่สุดนับตั้งแต่ปี 2014 เมื่อดูจากการพังทลายของประเทศ จุดอ่อนส่วนใหญ่ดูเหมือนจะเป็น เกิดจากความซบเซาในเศรษฐกิจอิตาลี ซึ่งอัตราการเติบโตของ GDP เมื่อเทียบปีต่อปีอ่อนตัวลงเหลือเพียง 0.8% ในไตรมาสที่ 3 (แผนภูมิกลาง) ตัวเลขจีดีพีของอิตาลีเหล่านั้นอาจทำให้รัฐบาลอิตาลีผลักดันมาตรการกระตุ้นทางการเงินได้ยากขึ้น เนื่องจากได้รับการวิพากษ์วิจารณ์แล้วว่ามีเป้าหมายการเติบโตในแง่ดีมากเกินไป (การเติบโตของจีดีพีประมาณ 1.5%) อย่างไรก็ตาม เราสงสัยว่าตัวเลขการเติบโตเหล่านี้อ่อนแอพอที่จะขัดขวางแผนการของธนาคารกลางยุโรป (ECB) ที่จะยุติโครงการซื้อพันธบัตรในเดือนธันวาคม ในขณะที่เวลาและจังหวะของการปรับขึ้นอัตราดอกเบี้ย ECB เบื้องต้นนั้นน่าจะขึ้นอยู่กับวิวัฒนาการของ GDP ของยูโรโซนและอัตราเงินเฟ้อ ตัวเลขไปข้างหน้า
ในขณะเดียวกัน ตัวเลขการเติบโตทางเศรษฐกิจของเม็กซิโกสำหรับไตรมาสที่ 3 ค่อนข้างแข็งแกร่ง เนื่องจาก GDP ที่แท้จริงเพิ่มขึ้น 0.9% ตามลำดับ และอัตราการเติบโตปีต่อปีเพิ่มขึ้นเป็น 2.6% (แผนภูมิล่าง) การเติบโตค่อนข้างกว้างขึ้นอยู่กับภาคส่วนต่างๆ ของเศรษฐกิจ โดยเฉพาะอย่างยิ่งบริการที่แสดงให้เห็นถึงความแข็งแกร่ง ที่กล่าวว่าแม้ข้อมูลเศรษฐกิจที่แข็งแกร่งในสัปดาห์นี้ ตลาดการเงินของเม็กซิโกแสดงความผันผวนเกินจริงเนื่องจากประธานาธิบดี Andres Manual Lopez Obrador (AMLO) ที่เข้ามาให้คำมั่นว่าจะยกเลิกการก่อสร้างสนามบินแห่งใหม่ในเม็กซิโกซิตี้ ทำให้เกิดความกังวลเกี่ยวกับบรรยากาศการลงทุนจากต่างประเทศภายใต้การบริหาร AMLO ที่เข้ามา .
Global Outlook
ดุลการค้าของจีน • พฤหัสบดี
เศรษฐกิจจีนเป็นศูนย์กลางของเศรษฐกิจโลกในปีนี้ ท่ามกลางความตึงเครียดทางการค้ากับสหรัฐฯ ตัวเลขการค้าของจีนได้รับความสนใจเป็นพิเศษ เนื่องจากสหรัฐฯ ได้กำหนดอัตราภาษีศุลกากรสำหรับสินค้านำเข้าทั้งหมดจากจีนมูลค่ารวม 250 พันล้านดอลลาร์หรือประมาณครึ่งหนึ่ง เป็นการยากที่จะวัดผลได้อย่างแม่นยำถึงผลกระทบของภาษีศุลกากรที่มีต่อการค้าจีน แต่ไม่มีสัญญาณที่ชัดเจนของการชะลอตัวของการเติบโตของการส่งออกทั้งหมดของจีน
อันที่จริง หากมีสิ่งใด การเติบโตของการส่งออกเพิ่มขึ้นในช่วงหลายเดือนที่ผ่านมา อาจเป็นภาพสะท้อนของผู้ส่งออกจีนที่ต้องการนำหน้าอัตราภาษีศุลกากรเพิ่มเติมที่เป็นไปได้จากรัฐบาลสหรัฐฯ ดังนั้นจึงเป็นเรื่องสำคัญที่จะต้องจับตาดูตัวเลขเหล่านี้ในอีกไม่กี่เดือนข้างหน้าเพื่อดูว่าจะมีการฟื้นตัวอย่างต่อเนื่องหรือการชะลอตัวครั้งใหม่หรือไม่
ก่อนหน้านี้: $31.7B
CPI ของเม็กซิโก•วันพฤหัสบดี
อัตราเงินเฟ้อของเม็กซิโกค่อนข้างเหมือนรถไฟเหาะในช่วงไม่กี่ปีที่ผ่านมา ซึ่งส่วนใหญ่สะท้อนถึงความผันผวนอย่างมีนัยสำคัญในมูลค่าของเงินเปโซเม็กซิกันเมื่อเทียบกับดอลลาร์สหรัฐ การอ่อนค่าของเงินเปโซในปี 2016 และ 2017 ทำให้อัตราเงินเฟ้อ CPI เพิ่มขึ้นอย่างรวดเร็ว แต่ราคาที่เพิ่มขึ้นในเวลาต่อมาก็ชะลอตัวลงเมื่อต้นปีนี้ เนื่องจากเงินเปโซค่อนข้างทรงตัว อย่างไรก็ตาม ในช่วงหลายเดือนที่ผ่านมา อัตราเงินเฟ้อปรับตัวสูงขึ้น ส่วนหนึ่งเป็นผลมาจากราคาน้ำมันที่สูงขึ้น (อัตราเงินเฟ้อพื้นฐาน CPI ค่อนข้างคงที่)
ความยืดหยุ่นของอัตราเงินเฟ้อ CPI ทั่วไปมีแนวโน้มที่จะเอื้อต่อท่าทีที่ระมัดระวังจากธนาคารกลางของเม็กซิโกซึ่งได้ขึ้นอัตราดอกเบี้ยสะสม 475 bps ตั้งแต่ปี 2015 และไม่ได้ให้สัญญาณของความตั้งใจที่จะลดอัตราดอกเบี้ยในเร็ว ๆ นี้ อันที่จริง ในการประชุมครั้งล่าสุด ผู้กำหนดนโยบายมีเสียงที่ไม่ค่อยดีนัก โดยแนะนำว่าอัตราอาจสูงขึ้นไปอีก ในมุมมองของเรา ธนาคารกลางของเม็กซิโกอาจไม่ปรับลดอัตราดอกเบี้ยจนถึงปี 2019 และมีแนวโน้มว่าจะมีสัญญาณที่ชัดเจนมากขึ้นว่าอัตราเงินเฟ้อกำลังลดลงเพื่อให้ธนาคารกลางพิจารณาดำเนินการดังกล่าว ก่อนหน้านี้: 5.0%
ฉันทามติ: 4.9% (ปีต่อปี)
GDP ของสหราชอาณาจักร • วันศุกร์
การเติบโตทางเศรษฐกิจของสหราชอาณาจักรโดยทั่วไปลดลงในปี 2018 โดยจีดีพีที่แท้จริงเพิ่มขึ้นเพียง 1.2% เมื่อเทียบเป็นรายปีในไตรมาสที่ 2 หากการคาดการณ์ทั้งปีของเราสำหรับการเติบโตของ GDP ของสหราชอาณาจักรที่ 1.2% เป็นจริง มันจะเป็นก้าวที่อ่อนแอที่สุดของการเติบโตของ GDP ในสหราชอาณาจักรตั้งแต่ปี 2009
การดูตัวเลขกิจกรรมอย่างละเอียดถี่ถ้วนชี้ให้เห็นการแสดงที่ค่อนข้างแตกต่างระหว่างภาคส่วนต่างๆ ของเศรษฐกิจสหราชอาณาจักร ผู้บริโภคในสหราชอาณาจักรได้รับประโยชน์จากการเพิ่มขึ้นของค่าจ้างและอัตราเงินเฟ้อที่ลดลง โดยการเติบโตของยอดค้าปลีกเพิ่มขึ้นในช่วงไม่กี่เดือนที่ผ่านมา ในขณะเดียวกัน มีสัญญาณของความอ่อนแอในภาคธุรกิจ โดยการเติบโตของผลผลิตภาคอุตสาหกรรมมีแนวโน้มลดลง ด้วยความไม่แน่นอนของ Brexit ที่มีแนวโน้มว่าจะยังคงมีอยู่ในอีกไม่กี่เดือนข้างหน้า จึงเป็นเรื่องยากที่จะนึกภาพการฟื้นตัวที่สำคัญในกิจกรรมการลงทุนของสหราชอาณาจักร เราคาดว่า GDP ที่แท้จริงจะเพิ่มขึ้น 0.5% ตามลำดับในไตรมาสที่ 3 ซึ่งสอดคล้องกับอัตราการเติบโตที่ 1.4% เมื่อเทียบเป็นรายปี
ก่อนหน้านี้: 1.2% Wells Fargo: 1.4% Consensus: 1.5% (Year-over-Year)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
ความไม่แน่นอนน้อยลง
ตลาดการเงินพลิกกลับในสัปดาห์นี้เนื่องจากปัญหาบางอย่างที่ทำให้แนวโน้มคลี่คลายลงเล็กน้อย การขายหุ้นออกในตลาดหุ้นในเดือนตุลาคมดูเหมือนจะมีรากฐานมาจากความเชื่อของเฟดที่ว่านโยบายการเงินที่ผ่อนคลายเป็นพิเศษที่เกิดขึ้นภายหลังจากวิกฤตการณ์ทางการเงินและการฟื้นตัวอย่างช้าๆ อย่างเจ็บปวดนั้นไม่จำเป็นอีกต่อไป แผนของเฟดคือการค่อย ๆ คืนอัตราเงินกองทุนของรัฐบาลกลางให้เป็นกลางหรือสูงกว่านั้นเล็กน้อยหากจำเป็นต้องทำลายโมเมนตัมของเศรษฐกิจ
แม้ว่าเฟดจะใช้วาทศิลป์ที่ร้อนแรงกว่า แต่กรณีของเฟดเคลื่อนไหวเชิงรุกมากกว่าเส้นทางที่ระบุไว้ในแผนภาพดอทนั้นไม่รุนแรงนัก อัตราเงินเฟ้อเกิดขึ้นได้ช้า (แผนภูมิบนสุด) และราคาที่พุ่งขึ้นเพียงครั้งเดียวจากความตึงเครียดทางการค้าไม่น่าจะทำให้เกิดเกลียวราคาค่าจ้างที่เสริมตัวเอง
ค่าจ้างยังฟื้นตัวได้ช้า ข้อมูลรายได้เฉลี่ยต่อชั่วโมงล่าสุดแสดงให้เห็นว่าค่าจ้างเพิ่มขึ้น 3.1% ในปีที่ผ่านมา ซึ่งเป็นการเพิ่มขึ้นสูงสุดนับตั้งแต่ปี 2009 (กราฟกลาง) การกระโดดครั้งนี้สะท้อนให้เห็นถึงการเพิ่มขึ้นเพียง 0.2% ในเดือนตุลาคมและเป็นตัวเลขที่อ่อนแอในปีที่แล้ว การเพิ่มขึ้นของค่าจ้างในช่วง 3% -3.5% จะเป็นสิ่งที่ดี อย่างไรก็ตาม และจะถูกชดเชยบางส่วนด้วยการเติบโตของผลิตภาพ ซึ่งเพิ่มขึ้นที่ก้าว 2.5% นับตั้งแต่มีการลดภาษี แต่เพียง 1.3% ในช่วงสี่ไตรมาสที่ผ่านมา หากคุณแยกความแตกต่าง ผลผลิตดูเหมือนจะชดเชยการเพิ่มขึ้นของค่าจ้างครึ่งหนึ่ง ซึ่งจะทำให้อัตราเงินเฟ้อใกล้เคียงกับเป้าหมายของเฟดที่ 2%
ความตึงเครียดทางการค้าอาจถูกตั้งค่าให้ลดระดับลง เรารู้สึกว่ามีการใช้อัตราภาษีเป็นเครื่องมือในการเจรจามาอย่างยาวนาน และที่พักบางส่วนจะสามารถเข้าถึงได้หลังการเลือกตั้งในเดือนพฤศจิกายน ทั้งสองฝ่ายรู้สึกว่าตำแหน่งของพวกเขาจะแข็งแกร่งขึ้นจากผลสอบกลางภาค สภาคองเกรสที่ถูกแบ่งแยกจะสร้างโรงละครทางการเมืองอีกเล็กน้อยในสหรัฐฯ แต่จะไม่คุกคามที่จะบ่อนทำลายความคืบหน้าโดยการลดภาษีและข้อบังคับที่เป็นภาระ ทำให้การเติบโตของสหรัฐฯ ดำเนินต่อไปตามเส้นทางที่แข็งแกร่งกว่าที่ผ่านมา
อัตราดอกเบี้ยระยะยาวลดลงในสัปดาห์นี้ แม้ว่าตลาดการเงินจะแข็งค่าขึ้นก็ตาม เราเห็นว่าอัตราดอกเบี้ยค่อยๆ สูงขึ้นเรื่อยๆ (แผนภูมิล่าง) เนื่องจากความเชื่อมั่นเพิ่มขึ้นว่าการเติบโตทางเศรษฐกิจของสหรัฐฯ มีแนวโน้มจะยังคงอยู่เหนือ 2% ในขณะที่อัตราเงินเฟ้อยังคงใกล้เคียงกับเป้าหมายที่เฟดอยู่ที่ 2%
ข้อมูลเชิงลึกของตลาดสินเชื่อ
มีขยะ?
ในรายงานก่อนหน้านี้ เราได้เน้นว่าอัตราส่วนหนี้สินต่อ GDP ของภาคธุรกิจที่ไม่ใช่สถาบันการเงินนั้นสูงเป็นประวัติการณ์ นอกจากนี้ หนี้องค์กรส่วนที่เพิ่มขึ้นนั้นเป็นหนี้ระยะสั้น ซึ่งเพิ่มความอ่อนไหวของงบดุลต่ออัตราดอกเบี้ยเพิ่มขึ้น แต่สิ่งที่เกี่ยวกับอันดับความน่าเชื่อถือของหนี้นี้? ด้วยความกระตือรือร้นที่จะใช้ประโยชน์จากสเปรดที่ต่ำเป็นประวัติการณ์ในช่วงทศวรรษที่ผ่านมา บริษัทต่างๆ ได้ออกตราสารหนี้ที่มีการจัดอันดับต่ำกว่าจำนวนมหาศาล จากข้อมูลดัชนี Bloomberg Barclays Index หนี้องค์กรที่ได้รับการจัดอันดับ BBB ซึ่งเป็นระดับการลงทุนที่ต่ำที่สุด (IG) ได้เพิ่มขึ้นสามเท่านับตั้งแต่ปี 2008 เป็นเกือบ 2.5 ล้านล้านเหรียญ และตอนนี้ประกอบด้วย 49% ของหนี้ IG ทั้งหมดคงค้าง ซึ่งเป็นส่วนแบ่งสูงสุดเป็นประวัติการณ์ ดังนั้น หนี้คงค้างจำนวนมากจึงเป็นการปรับลดอันดับเครดิตจากสถานะ "ขยะ" หนึ่งครั้ง ซึ่งจะเพิ่มต้นทุนการกู้ยืมขององค์กร และทำให้ความสามารถในการหมุนเวียนหนี้สินของบริษัทลดลง เนื่องจากนักลงทุนต้องการผลตอบแทนที่สูงขึ้นสำหรับความเสี่ยงด้านเครดิตที่มากขึ้น
แม้ว่าจะไม่ได้กังวลเกี่ยวกับสุขภาพทางการเงินของบริษัทในสหรัฐฯ มากนัก แต่เราเห็นปัจจัยขับเคลื่อนสามประการที่ทำให้สุขภาพทางการเงินขององค์กรแย่ลงไปอีก—ความเสี่ยงในการพลิกคว่ำเมื่อเฟดเดินหน้าด้วยการขึ้นอัตราดอกเบี้ย อัตรากำไรที่เข้มงวดยิ่งขึ้น และผลกระทบต่อระบบการเงินหรือความเชื่อมั่นของนักลงทุนจากภายนอก เมื่อวงจรสินเชื่อมีอายุมากขึ้น อัตราดอกเบี้ยสูงขึ้นและอัตรากำไรลดลง ความน่าเชื่อถือทางเครดิตจะได้รับการตรวจสอบอย่างละเอียดมากขึ้น อันที่จริง สเปรดของสินเชื่อได้เพิ่มขึ้นอย่างมากในปีนี้ และการออกก็ลดลง การปรับลดอันดับเรตติ้งในวงกว้างมีศักยภาพที่จะเร่งการเสื่อมถอยนี้ได้ และมีความเสี่ยงที่ควรค่าแก่การติดตาม
หัวข้อของสัปดาห์
การตรวจสอบในอาณัติของเฟด
หน้าที่ของเฟดในการดำเนินนโยบายการเงินประกอบด้วย: การจ้างงานที่ยั่งยืนสูงสุด ราคาคงที่ และอัตราดอกเบี้ยระยะยาวในระดับปานกลาง
ตลาดแรงงานอยู่ที่หรือใกล้เคียงกับ "การจ้างงานเต็มรูปแบบ" ในทุกมาตรการ อัตราการว่างงานอยู่ที่ 3.7% การขอรับสวัสดิการว่างงานต่อเนื่องมาที่ระดับต่ำสุดในรอบ 45 ปีในสัปดาห์นี้ และปัญหาที่ใหญ่ที่สุดที่ธุรกิจอ้างถึงคือไม่มีพนักงานเพียงพอให้เลือก แล้วนโยบายของเฟดมีผลกระทบอย่างไร?
ในขณะที่เฟดวิเคราะห์ตัวบ่งชี้หลายอย่างในการดำเนินจุดยืนเชิงนโยบาย การวัดอัตราการว่างงานตามธรรมชาติที่แม่นยำหรืออัตราการว่างงานต่ำสุดที่สามารถทำได้ในขณะที่รักษาอัตราเงินเฟ้อให้คงที่จะช่วยสนับสนุนอาณัติของตน เราได้พัฒนาวิธีการทางเทคนิคในการประมาณอัตราธรรมชาติ ซึ่งเราเรียกว่า "u-optimal"
เราประเมินว่าปัจจุบัน u-optimal อยู่ที่ 4.1% ซึ่งสูงกว่าอัตราการว่างงาน Q3 ที่ 3.8% เล็กน้อย แต่เนื่องจากการประมาณการที่แม่นยำของอัตราตามธรรมชาตินั้นไม่สามารถสังเกตได้โดยตรง เราจึงควรคิดว่ามันเป็นช่วง (แผนภูมิบนสุด) ช่วงโดยประมาณนี้มีนัยสำหรับเฟด
เนื่องจากอัตราการว่างงานที่แท้จริง (3.7%) อยู่ในช่วงที่เราคาดไว้ (3.6%-4.6%) เฟดจึงมีแนวโน้มที่จะขึ้นอัตราดอกเบี้ยต่อไปอย่างค่อยเป็นค่อยไป หากต่ำกว่าขอบเขตของเรา เฟดอาจพบว่าจำเป็นต้องปรับขึ้นอัตราดอกเบี้ยในเชิงรุกมากขึ้น ทำไม
ตามที่แสดงในแผนภูมิด้านล่าง การลดลงของตลาดแรงงานที่หย่อน (เส้นสีดำ) หรือการแคบลงระหว่าง u-optimal กับอัตราการว่างงานที่เกิดขึ้นจริง ในอดีตมีความเกี่ยวข้องกับการเพิ่มขึ้นของค่าจ้างในค่าจ้าง (เส้นสีน้ำเงิน) แม้ว่าการเติบโตของค่าจ้างจะมีแนวโน้มสูงขึ้นในช่วงไม่กี่ปีที่ผ่านมา แต่ก็ยังมีอัตราที่ขาดอยู่ในช่วงเวลานี้ในรอบก่อนหน้า ดังนั้นจึงมีความเสี่ยงที่ตลาดแรงงานมีข้อจำกัดอย่างจำกัด อาจนำไปสู่การเร่งค่าจ้างต่อไปในอนาคต ซึ่งอาจทำให้อัตราเงินเฟ้อพุ่งสูงกว่าเป้าหมายที่ 2% ของเฟดอย่างเห็นได้ชัด




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


