
การเริ่มต้นสัปดาห์ 28 มกราคม 2019
- ออสเตรเลีย: ดัชนีราคาผู้บริโภค, เครดิตส่วนตัว, ราคาการค้า, ราคาบ้าน CoreLogic, วันชาติออสเตรเลีย
- NZ: ดุลการค้าวันครบรอบโอ๊คแลนด์
- จีน: NBS และ Caixin PMI's
- Euro Area: CPI, GDP, ว่างงาน, DragB ประธาน ECB พูด
- สหราชอาณาจักร: ผู้ว่าการ BOE Carney พูด
- สหรัฐอเมริกา: การประชุม FOMC การจ้างงานนอกภาคเกษตร (GDP และ PCE อาจมีความล่าช้าเนื่องจากการปิดตัวลง)
- การคาดการณ์ทางเศรษฐกิจและการเงินที่สำคัญ
ข้อมูลที่มีอยู่ในรายงานฉบับนี้ ณ วันที่ 25 มกราคม 2019
ทำไม RBA จะคงอัตราไว้ การปรับขึ้นดอกเบี้ยครั้งต่อไปล่าช้าไปถึงเดือนมิถุนายนเนื่องจากการปิดตัวลง
หลังจากฤดูร้อนตามปกติธนาคารกลางจะดำเนินการประชุมคณะกรรมการในเดือนกุมภาพันธ์ 5 ตามด้วยคำพูดจากผู้ว่าราชการโลว์ในเดือนกุมภาพันธ์ 6 และแถลงการณ์กุมภาพันธ์เกี่ยวกับนโยบายการเงินซึ่งจะพิมพ์ในเดือนกุมภาพันธ์ 8
แน่นอนว่าจะไม่มีการเปลี่ยนแปลงอัตราหลังการประชุมคณะกรรมการ แต่จะมีความสนใจอย่างมากในแถลงการณ์ของผู้ว่าการและการสื่อสารที่ตามมา
โปรดจำไว้ว่ารายงานการประชุมคณะกรรมการมักจะมีคำตามบรรทัดของ“ สมาชิกยังคงเห็นด้วยว่าการย้ายครั้งต่อไปในอัตราเงินสดมีแนวโน้มที่จะเพิ่มขึ้นมากกว่าที่จะลดลง” อีกทางหนึ่งแถลงการณ์นโยบายการเงินเดือนพฤศจิกายนระบุไว้ว่า ลดการว่างงานต่อไปและสร้างความมั่นใจว่าเงินเฟ้อสอดคล้องกับเป้าหมาย หากความคืบหน้านั้นทำให้อัตราดอกเบี้ยสูงขึ้นมีแนวโน้มที่จะเหมาะสมในบางจุด”
แต่ความรู้สึกเหล่านั้นแสดงออกเมื่อตลาดคาดการณ์ว่าจะมีการปรับขึ้นอัตราดอกเบี้ย ในตอนต้นของ 2018 เมื่อ Westpac คาดการณ์อัตราเงินสดจะยังคงถูกระงับทั้งใน 2018 และ 2019 ตลาดมีการกำหนดราคาในอัตราดอกเบี้ย 25bps เต็มโดยสิ้นสุด 2018 วันนี้ตลาดกำลังประเมินว่าการเปลี่ยนแปลงครั้งต่อไปของอัตราเงินสดจะลดลงตามเกณฑ์พื้นฐาน 25 โดยมีความน่าจะเป็นที่ 60% (13bps) ภายในสิ้นปี
ในการป้องกันนักเศรษฐศาสตร์เพียง 11 ของนักพยากรณ์ 20 (การสำรวจ Bloomberg, มกราคม 12, 2018) คาดการณ์ว่าจะปรับขึ้นหรือเพิ่มขึ้นใน 2018 แต่กลุ่มนี้รวมถึงสามธนาคารใหญ่อื่น ๆ AMP และธนาคารเพื่อการลงทุนที่สำคัญที่สุด
ไม่มีหลักฐานการสำรวจเพื่อตรวจสอบว่า "nochange เก้า" สนับสนุนมุมมอง Westpac จำนวนเท่าใดที่จะคงอัตราดอกเบี้ยไว้ผ่าน 2019 เช่นกัน
นอกจากนี้ในขั้นตอนนี้ยังได้รับการสนับสนุนจากนักเศรษฐศาสตร์สำหรับ“ มุมมองตลาด” เพียงเล็กน้อยเท่านั้นที่จะถูกลดอัตราดอกเบี้ยภายในสิ้นปี 2019 ตั้งแต่การสำรวจครั้งนั้นเมื่อเดือนมกราคมปีที่แล้ว Westpac ได้ขยาย“ ระงับการรับชม” ผ่านทาง 2020
กุญแจสำคัญที่ว่าธนาคารกลางจะปิดปากตลาดและยอมรับอคติที่เป็นกลางโดยการกำจัด“ เลื่อนขึ้นต่อไป” ในความเห็นของมันจะขึ้นอยู่กับวิธีที่จะประเมินการคาดการณ์ซึ่งจะออกมาพร้อมกับแถลงการณ์นโยบายการเงินประจำเดือนกุมภาพันธ์ กุมภาพันธ์ 8
จำได้ว่าตามการคาดการณ์ใน SOMP เดือนพฤศจิกายนข้อสรุปว่าในที่สุดอัตราเงินสดจะเพิ่มขึ้นมีความสมเหตุสมผล
การเติบโตนั้นถูกคาดการณ์ไว้ที่ 3.5% ใน 2018; 3.25% ใน 2019; และ 3% ใน 2020
แนวโน้มการเติบโตได้รับการประเมินโดย RBA ในฐานะ 2.75% (1 ppt สำหรับการเติบโตของผลิตภาพและ 1.75 ppt สำหรับการเติบโตของกำลังแรงงาน)
สามปีติดต่อกันที่สูงกว่าแนวโน้มการเติบโตที่คาดว่าจะสามารถทำลายกำลังการผลิตส่วนเกินอย่างมีนัยสำคัญและเพิ่มการเติบโตของการจ้างงานเพื่อให้อัตราเงินเฟ้อจะเข้าสู่ช่วงเป้าหมาย 2-3% และอัตราการว่างงานจะเข้าสู่ NAIRU
ดังนั้นธนาคารคาดการณ์อัตราเงินเฟ้อพื้นฐานที่จะเพิ่มขึ้นเป็น 2.25% ใน 2019 และ 2020 และอัตราการว่างงานจะลดลงสู่ 4.75% ภายในสิ้น 2020
มุมมองของพวกเขาในตลาดแรงงานได้รับการระมัดระวัง อัตราการว่างงานได้มาถึง 5% แล้วในขณะที่อัตราการเติบโตของดัชนีค่าจ้างได้เพิ่มขึ้นในไตรมาสที่ผ่านมาเป็น 2.3% การตรวจสอบแผนภูมิซึ่งเป็นครั้งแรกจัดทำขึ้นใน SOMP พฤศจิกายนชี้ไปที่การคาดการณ์ที่รอบคอบของการเติบโตประจำปี WPI ถึง 2 ½เปอร์เซ็นต์โดยสิ้น 2020
แต่รายงานจีดีพีไตรมาสเดือน ก.ย. ทำให้ RBA อยู่ในสถานะที่สะดวกสบาย ด้วยการเติบโตเพียงพิมพ์ 0.3% ในไตรมาสนั้นมันเป็นสิ่งจำเป็นสำหรับ Q4 ที่จะพิมพ์ 1.2% เพื่อให้บรรลุการคาดการณ์ในเดือนพฤศจิกายนของ 3.5%
การคาดการณ์การเติบโต 2018 มีแนวโน้มที่จะลดลงจาก 3.5% เป็น 3.0% แต่สิ่งนี้จะหมายถึงอะไรสำหรับการคาดการณ์การเติบโต 2019 และ 2020
เรารู้ว่าธนาคารได้ประเมินผลกระทบต่อความมั่งคั่งที่น้อยที่สุดต่อการบริโภคและรายงานการเติบโตของ Q3 ไม่น่าจะเปลี่ยนมุมมองดังกล่าว แม้จะมีหลักฐานเชิงลบเพิ่มเติมเกี่ยวกับราคาบ้านในซิดนีย์และเมลเบิร์นก็ไม่น่าจะเปลี่ยนการประเมินเชิงคุณภาพว่าผลกระทบด้านความมั่งคั่งนั้นมีน้อยที่สุดในขณะที่ราคาบ้านกำลังเฟื่องฟู
เวสต์แพคมีความแตกต่างในเรื่องที่ชี้ไปที่การลดลงของอัตราการออมใน NSW และวิคตอเรียในช่วงปีถึงกันยายน 2018 ของ 1.7 ppt เราคาดว่าการพลิกกลับของผลดังกล่าวใน 2019 และ 2020 จะผลักดันการเติบโตของการใช้จ่ายของผู้บริโภคลดลงจากการคาดการณ์ก่อนหน้าของเราที่ 2.6% ในแต่ละปีเป็น 2.4%
เราคาดว่าธนาคารจะรักษามุมมองปัจจุบันว่าการใช้จ่ายของผู้บริโภคจะเติบโตที่ 3% ทั้ง 2019 และ 2010 เรายังแตกต่างจากแนวโน้มการก่อสร้างที่อยู่อาศัยใน 2019 และในระดับที่น้อยกว่าใน 2020“ การลงทุนที่อยู่อาศัยยังคงสูงและ…น่าจะอยู่ในระดับสูงในปีหน้าหรือประมาณเดือนพฤศจิกายน” (SOMP พ.ย. )
การคาดการณ์การเติบโตของ Westpac คือ 2.6% ใน 2019 และ 2.6% ใน 2020 การคาดการณ์เหล่านั้นต่ำกว่าแนวโน้มเล็กน้อยและสอดคล้องกับอัตราคงที่ใน 2019 และ 2020
เราคาดว่า RBA จะคาดการณ์การเติบโตของ 3% ใน 2019 และ 3% ใน 2020 การเติบโตที่สูงขึ้นนั้นจะสะท้อนถึงการชะลอตัวของการก่อสร้างที่อยู่อาศัยอย่าง จำกัด และไม่มีผลกระทบต่อความมั่งคั่งอย่างมีนัยสำคัญ การคาดการณ์การเติบโตเหล่านั้นยังคงอยู่เหนือแนวโน้มและมีแนวโน้มที่จะทำให้แน่ใจว่าการเคลื่อนไหวครั้งต่อไปของราคาจะเพิ่มขึ้น
หากเราคิดว่า RBA มีแนวโน้มที่จะลดการคาดการณ์การเติบโตใน 2019 และ 2020 เป็น 2.5% หรือน้อยกว่านั้นแน่นอนว่าเราจะคาดหวังว่ามันจะมีอคติผ่อนคลาย
หากธนาคารกลางคาดว่าแนวโน้มการเติบโตจะต่ำกว่าโดยเฉพาะอย่างยิ่งในปี“ นโยบาย” ซึ่งใน 2019 จะเป็น 2020 เราก็คาดว่าจะมีอคติที่ผ่อนคลาย
ปัจจัยอื่น ๆ ที่อาจส่งผลกระทบต่อการคิดของตลาดคือระดับ BBSW ที่สูงขึ้นในปัจจุบันและเกี่ยวข้องกับการปรับขึ้นรอบของธนาคารบางแห่ง RBA อาจจะมองว่าการพัฒนาเหล่านั้นมีแนวโน้มที่จะทำให้ราคาบ้านอ่อนแอมากขึ้น แต่เนื่องจากผลกระทบความมั่งคั่งที่ไม่มีนัยสำคัญจะไม่เปลี่ยนแปลงการคาดการณ์อย่างมีนัยสำคัญ
ในส่วนที่เกี่ยวกับสหรัฐอเมริกาตอนนี้เราคาดว่า FOMC จะยังคงถูกระงับเนื่องจากการปิดตัวของภาครัฐ แต่ยังคงเดินป่าในเดือนมิถุนายนและกันยายน
ผู้อ่านจะทราบว่าการคาดการณ์นโยบาย FOMC ของเราเพิ่มขึ้นอีกสามครั้งในเดือนมีนาคม มิถุนายน; และกันยายน
ความผันผวนของตลาดตราสารทุนทำให้ FOMC ไม่ต้องสงสัย (S&P 500 ลดลง 20% ในช่วงปลายเดือนธันวาคมจากจุดสูงสุดก่อนหน้านี้ตามด้วยการปรับขึ้น 12.5% จนถึงปัจจุบัน) แต่ที่สำคัญกว่านั้นการปิดตัวของรัฐบาลส่งผลกระทบต่อความเชื่อมั่นและความพร้อมของข้อมูล ภายใต้ความไม่แน่นอนดังกล่าวมีโอกาสเพียงเล็กน้อยที่ FOMC จะเปลี่ยนแปลงอัตราดอกเบี้ยมากก่อนกลางปี
ดังนั้นเราไม่คาดว่าการขึ้นอัตราดอกเบี้ย FOMC ครั้งต่อไปจนกว่าจะมีการประชุมในเดือนมิถุนายนปีนี้ เราคาดว่าจะมีการติดตามผลในเดือนกันยายนโดยรักษาตารางเวลาเดิมของเราเพื่อให้อัตราเงินของรัฐบาลกลางเพิ่มขึ้นสูงสุดในเดือนกันยายน 2019
เรายังคงมุมมองหลักของเราว่าเศรษฐกิจสหรัฐยังคงแข็งแกร่งโดยผ่านผู้บริโภคที่แข็งแกร่งโดยได้แรงหนุนจากค่าแรงที่เพิ่มขึ้นและการเติบโตของงานที่แข็งแกร่ง เราไม่คาดว่าจะเห็นการชะลอตัวของการเติบโตของงานและการใช้จ่ายของผู้บริโภคจนถึงไตรมาสกันยายน
เช่นเดียวกับมุมมองของเราต่อออสเตรเลียเราอยู่นอกขั้นตอนของการกำหนดราคาในตลาดปัจจุบันซึ่งส่วนใหญ่คาดว่าอัตราดอกเบี้ยของสหรัฐฯจะถูกระงับไว้ในขณะนี้
สัปดาห์ที่แล้ว
ในสัปดาห์นี้ความร้อนยังคงอยู่ในตลาดแรงงานของออสเตรเลีย แต่ก็ยังลดลงในเศรษฐกิจจีน สำหรับ Brexit และการปิดตัวในสหรัฐอเมริกาความละเอียดยังอยู่ไม่ถึง
เริ่มต้นจากตลาดแรงงานของออสเตรเลียการเติบโตของการจ้างงานกลับมาอยู่เหนือความคาดหมายในเดือนธันวาคมโดยมีตำแหน่งใหม่เกือบ 22k ที่สร้างขึ้นในเดือนนี้ ที่ 2.2% yr การเติบโตต่อปีนั้นเย็นลงอย่างเห็นได้ชัดมากกว่า 2018 (จากจุดสูงสุดของ 3.6% yr ในเดือนมกราคม); อย่างไรก็ตามมันยังคงอยู่ในระดับที่ดีกว่าการเติบโตของประชากรกดดันให้อัตราการว่างงานในปัจจุบัน 5.0% รัฐวิคตอเรียยังคงแข็งแกร่งที่สุดในสหรัฐอเมริกาอัตราการว่างงานของพวกเขาลดลง 1.1ppts ใน 2018 เป็น 4.4% ให้เท่ากับ NSW รัฐอื่น ๆ มีอัตราใกล้กว่า 6% มองไปข้างหน้าเราคาดว่าการปรับตัวเพิ่มขึ้นของงานเนื่องจากความต้องการบ้านที่ลดลงและความไม่แน่นอนเกี่ยวกับการเลือกตั้งระดับชาติ การเปลี่ยนแปลงนั้นมีแนวโน้มที่จะเห็นอัตราการว่างงานเพิ่มขึ้นถึง 5.3% ประมาณกลางเดือน 2019
ก่อนที่จะไปยังซีกโลกเหนือมันเป็นเรื่องน่าสังเกตว่านิวซีแลนด์รายงานอัตราเงินเฟ้อ Q4 ในสัปดาห์นี้ ผลการวิจัยแสดงให้เห็นถึงความตึงเครียดที่น่าสนใจสำหรับ RBNZ โดยราคาสินค้าที่ซื้อขายได้นำความร้อนออกจากอัตราเงินเฟ้อทั่วไปในไตรมาสนี้ (0.1% ในไตรมาสนี้เนื่องจากราคาที่ซื้อขายได้ลดลง 0.4%) ในขณะที่อัตราเงินเฟ้อประจำปีต่ำกว่าเป้าหมาย 2.0% yr แบนด์จุดกึ่งกลางที่ 1.9% yr - สนับสนุนโดยแนวโน้มพื้นฐานในอัตราเงินเฟ้อที่ไม่สามารถซื้อขายได้ (ในประเทศ) ทีมนิวซีแลนด์ของเราคาดว่าชีพจรอัตราเงินเฟ้อพื้นฐานจะค่อยๆแข็งขึ้น จะใช้เวลาสักครู่ก่อนที่ RBNZ จะต้องพิจารณาทำปฏิกิริยา
วันพุธหน้าจะเห็นการเปิดตัว Q4 CPI ของออสเตรเลีย ตัวอย่างของเราเน้นว่าคาดว่าจะมีผลประกอบการที่อ่อนตัวลงอีกครั้ง: กำไร 0.3% รายไตรมาสสำหรับทั้งอัตราเงินเฟ้อทั่วไปและอัตราเงินเฟ้อพื้นฐานสำหรับอัตรารายปีใกล้เคียงกับ 1.5% yr เช่นเดียวกับในนิวซีแลนด์ความกดดันด้านราคาภายนอกอ่อนแอในออสเตรเลีย (1.1% yr) อย่างไรก็ตามที่นี่แรงกดดันในประเทศถูกทำให้อ่อนลง (1.8% yr) มากขึ้นขอบคุณในส่วนเล็ก ๆ กับอัตราเงินเฟ้อที่อยู่อาศัยที่อ่อนแอ
เมื่อมาถึงประเทศจีนหัวข้อข่าวรอบตัวของ Q4 จีดีพีระบุว่าการอัพเดทนั้นอ่อนแออย่างไม่ต้องสงสัยและเป็นเหตุให้เกิดความกังวล เมื่อพิจารณาการเติบโตประจำปีมาถึงจุดอ่อนที่สุดนับตั้งแต่ GFC (6.4% yr) การมองโลกในแง่ร้ายเป็นสิ่งที่เข้าใจได้ แต่ไม่ได้ก่อตั้งขึ้นอย่างดี
ก่อนอื่นผลลัพธ์นี้เกิดขึ้นหลังจากการเปลี่ยนแปลงนโยบายอย่างรอบคอบและมีจุดมุ่งหมายโดยรัฐบาลกลางเพื่อปรับปรุงคุณภาพการเติบโตและรับประกันความมั่นคงทางการเงินในระยะยาว นี่เป็นปัจจัยหลักที่อยู่เบื้องหลังการเติบโตของ 2018 ที่ต่ำกว่าไม่ใช่ความตึงเครียดทางการค้า ความยั่งยืนและการเติบโตของผลิตภาพที่สูงขึ้นนั้นแน่นอนที่สุดในความสนใจในระยะยาวของจีน ประการที่สองเมื่อเศรษฐกิจมีความสำคัญกับคุณภาพมากขึ้นทางการจีนก็เริ่มมีบทบาทเชิงรุกในการเติบโตมากขึ้นโดยเฉพาะการลงทุนในโครงสร้างพื้นฐาน ดังนั้นจึงมีความเป็นไปได้สูงที่การเติบโตของ 6.0% ต่อปีของ Q4 จะเป็นปัจจัยพื้นฐานระยะสั้นสำหรับจีดีพี
นี่ไม่ได้หมายความว่าการเติบโตในจีนจะเริ่มต้นขึ้น การให้ความสำคัญกับคุณภาพจะยังคงอยู่และตามข้อมูลเครดิตล่าสุดและการดำเนินนโยบายการสนับสนุนสำหรับการเติบโตจากการให้สินเชื่อจะสร้างเพียงช้า สิ่งสำคัญสำหรับความเจริญรุ่งเรืองในระยะยาวของจีนคือการให้สินเชื่อใหม่แก่ บริษัท และครัวเรือนตามมาตรฐานที่แข็งแกร่งและยิ่งไปกว่านั้นตลาดและความมั่งคั่งของครัวเรือนได้รับการดูแลอย่างดี
ในที่สุดจนถึงมหาสมุทรแอตแลนติกตอนเหนือหัวข้อข่าวเกี่ยวกับ Brexit และการปิดซ่อมบำรุงของสหรัฐยังคงดำเนินต่อไป แต่ความคืบหน้าในการแก้ปัญหายังไม่มีอยู่ แน่นอนถ้ามีอะไรดูเหมือนว่าอาการป่วยทางการเมืองที่อยู่รอบ ๆ ทั้งสองประเด็นกำลังเลวร้ายลง จึงเป็นเรื่องน่าแปลกใจเล็กน้อยที่ความกังวลดังกล่าวถูกนำเสนอโดยผู้นำทางการเมืองและธุรกิจของโลกที่มีต่อมุมมองที่ Davos World Economic Forum ก่อนที่กองทุนการเงินระหว่างประเทศจะลดการคาดการณ์การเติบโตทั่วโลก
เหตุการณ์นโยบายหนึ่งที่ทราบในสัปดาห์นี้คือการประชุมเดือนมกราคมของ ECB การมีความเชื่อที่สมดุลในระบบเศรษฐกิจจริงและความกังวลต่อความเสี่ยงในภารกิจล่าสุดในกรณีนี้การมุ่งเน้นไปที่ความเสี่ยงที่“ เปลี่ยนไปสู่ข้อเสีย” ยังไม่มีการเปลี่ยนแปลงคำแนะนำล่วงหน้าเกี่ยวกับอัตราดอกเบี้ย แต่มีแนวโน้มในเดือนมีนาคม - หากแนวโน้มปัจจุบันและ / หรือความไม่แน่นอนยังคงมีอยู่ - ด้วยการปรับขึ้นอัตราดอกเบี้ย (อัตราดอกเบี้ยเงินฝาก) มีแนวโน้มที่จะปิดการประชุมจนถึงเดือนธันวาคม
มองไปข้างหน้าสัปดาห์หน้าควรนำข่าวที่เป็นบวกมาสู่การค้าโดยมีการเจรจาการค้าระดับสูงระหว่างสหรัฐฯ / จีนในวอชิงตัน การประชุมประจำเดือนมกราคมของ FOMC จะเป็นจุดสนใจเช่นกัน อย่างไรก็ตามในเรื่องการเมืองอื่น ๆ ความคาดหวังต่ำน่าจะดีที่สุด
แผนภูมิประจำสัปดาห์: การจ้างงานในออสเตรเลีย
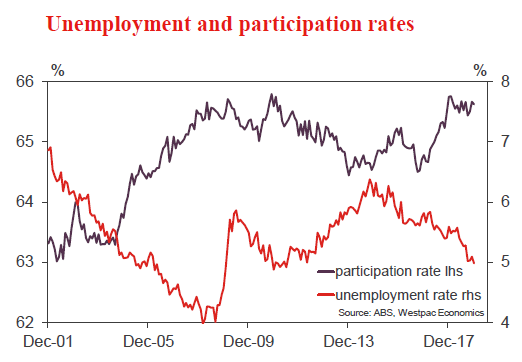
การจ้างงานสิ้นสุดลง 2018 พร้อมกับเรียกเสียง ในปีถึงเดือนธันวาคมการจ้างงานโดยรวมเพิ่มขึ้น 268.6k หรือ 2.2% ในขณะที่มันเป็นความจริงที่ว่าแรงผลักดันในตลาดแรงงานของออสเตรเลียลดลงจาก 2018 - การเติบโตต่อปีสูงถึง 3.6% yr ในเดือนมกราคม - มันสามารถอธิบายได้ว่าเป็นเสียง
เมื่อพิจารณาถึงอัตราการจ้างงานเดือนธันวาคมที่ผ่านมาจึงไม่น่าแปลกใจที่อัตราการว่างงานลดลงกลับมาที่ 0.1ppt เป็น 5.0% (ค่าเฉลี่ยของตลาดอยู่ที่ 5.1% การลดลงนี้ได้รับความช่วยเหลือจากการควบคุม 0.1ppt ในอัตราการมีส่วนร่วมเป็น 65.6% ซึ่ง จำกัด การเพิ่มขึ้นของกำลังแรงงานเป็นเพียง 7.5k
สำหรับ 2019 เรากำลังมองหาการหยุดชั่วคราวในการเติบโตของการจ้างงานเนื่องจากความไม่แน่นอนทางเศรษฐกิจรอบการเลือกตั้งของรัฐบาลกลางในเวลาเดียวกันขณะที่เราคาดว่าจะเห็นโมเมนตัมใน NSW และวิคตอเรียที่ชะลอตัวจากกิจกรรมการเคหะ เราคาดว่าสิ่งนี้จะชะลอการเติบโตของการจ้างงานให้ต่ำกว่าอัตราการเติบโตของกำลังแรงงานทำให้อัตราการว่างงานอยู่ที่ 5.3% ประมาณกลางเดือน 2019
นิวซีแลนด์: สัปดาห์หน้าและการสรุปข้อมูล
พื้นกลาง
อัตราเงินเฟ้อในประเทศนิวซีแลนด์กำลังเข้าสู่ช่วงกลางเป้าหมายของธนาคารกลางหลังจากหลายปีที่ผ่านมา เราคาดการณ์ว่าอัตราเงินเฟ้อที่เพิ่มขึ้นในประเทศจะเกิดขึ้นในอีกไม่กี่ปีข้างหน้า แต่มันจะเป็นกระบวนการที่ค่อยเป็นค่อยไปและมีบางสิ่งที่อาจเกิดขึ้นได้ตลอดเส้นทาง
ดัชนีราคาผู้บริโภคสำหรับไตรมาสเดือนธันวาคมเพิ่มขึ้น 1.9% ในปีก่อนหน้าโดยอยู่ใกล้กับจุดกึ่งกลางของช่วงเป้าหมาย 1-3% ของธนาคารกลาง มาตรการเงินเฟ้อของแกนต่าง ๆ ก็อยู่ที่ประมาณ 2% หรือต่ำกว่าเล็กน้อยซึ่งบ่งชี้ว่านี่เป็นผลที่มีพื้นฐานกว้างโดยไม่มีการบิดเบือนที่ชัดเจนจากปัจจัยชั่วคราว
ไตรมาสธันวาคมมีการเพิ่มขึ้น 0.1% ต่ำกว่าการคาดการณ์ของ RBNZ ที่เพิ่มขึ้น 0.2% เล็กน้อย อย่างไรก็ตามมันซ่อนรายละเอียดที่สำคัญบางอย่างไว้ ในขณะที่ RBNZ กำลังเตรียมการคาดการณ์สำหรับแถลงการณ์นโยบายการเงินเดือนพฤศจิกายนราคาน้ำมันพุ่งขึ้นสูงสุดเป็นประวัติการณ์เนื่องจากราคาน้ำมันในตลาดโลกปรับตัวสูงขึ้นอัตราแลกเปลี่ยนที่ลดลงและหน้าที่ภาษีสรรพสามิตเชื้อเพลิงที่เพิ่มขึ้น แต่ราคาเชื้อเพลิงก็ลดลงอย่างรวดเร็วอย่างน่าประหลาดใจในช่วงปลายปีทำให้ความร้อนออกมาจากอัตราเงินเฟ้อโดยรวม สิ่งนี้จะทำหน้าที่ลดอัตราเงินเฟ้อในช่วงต้นของ 2019 แต่มันมีอิทธิพลชั่วคราวที่ RBNZ สามารถมองผ่าน
ในทางตรงกันข้ามราคาสำหรับสินค้าและบริการที่ไม่สามารถซื้อขายได้เพิ่มขึ้น 2.7% เมื่อปีที่แล้วซึ่งเพิ่มขึ้นเร็วที่สุดนับตั้งแต่ 2014 มิถุนายนเมื่อเทียบกับการคาดการณ์ของ RBNZ ที่ชะลอตัวลงเป็น 2.4% ความแตกต่างดังกล่าวมีความสำคัญเนื่องจากอัตราเงินเฟ้อที่ไม่สามารถซื้อขายได้มีแนวโน้มที่จะคงอยู่ตลอดเวลาและเนื่องจากถือว่าเป็นผลิตภัณฑ์ที่มีการตั้งค่านโยบายทางการเงินมากขึ้น
สำหรับทศวรรษนี้อัตราเงินเฟ้ออยู่ในระดับต่ำสุดหรือต่ำกว่าช่วงเป้าหมาย 1-3% ของ RBNZ ยุคของเงินเฟ้อที่ต่ำอย่างน่าอึดอัดใจในตอนนี้ดูเหมือนจะผ่านพ้นไปแล้ว คำถามต่อไปคือการที่เงินเฟ้อสามารถทดสอบจุดสูงสุดของช่วงเป้าหมายได้หรือไม่เนื่องจากนโยบายการเงินยังคงกระตุ้นเศรษฐกิจอยู่หรือไม่ เราคาดว่าจะมีแรงกดดันเงินเฟ้อเพิ่มขึ้นอย่างค่อยเป็นค่อยไปในอีกไม่กี่ปีข้างหน้า แต่ก็มีอุปสรรคที่ต้องข้ามไปบ้าง
ประการแรกอัตราเงินเฟ้อที่สูงขึ้นจะขึ้นอยู่กับอุปสงค์ที่เติบโตอย่างต่อเนื่อง เราคาดว่า GDP จะเติบโตประมาณ 3% ในปีนี้จากการสนับสนุนจากการใช้จ่ายภาครัฐที่เพิ่มขึ้นรายได้จากการส่งออกและการก่อสร้าง ข้อมูลล่าสุดทั้งที่นี่และต่างประเทศมีความคาดหวังที่ต่ำกว่าดังนั้นเราจะเฝ้าดูตัวเลขอย่างใกล้ชิดเพื่อให้ได้ภาพที่ชัดเจนขึ้นเกี่ยวกับแรงผลักดันทางเศรษฐกิจ
ราคาสินค้าในตลาดได้รับแรงกดดันอย่างต่อเนื่องจากอัตราเงินเฟ้อโดยรวมในปีที่ผ่านมาแม้จะมีการตีกลับของราคาน้ำมันในตลาดโลก เมื่อเร็ว ๆ นี้มีสัญญาณของการฟื้นตัวเล็กน้อย (หรืออัตราการลดลงช้าลง) ในอัตราเงินเฟ้อที่ซื้อขายได้ซึ่งสะท้อนถึงค่าเงินดอลลาร์นิวซีแลนด์ที่ลดลงในช่วงปีที่ผ่านมา เราคาดว่าอัตราแลกเปลี่ยนจะลดลงในปีนี้ซึ่งจะไหลเข้าสู่ราคาสำหรับสินค้านำเข้า แต่นี่ไม่ได้ส่งผลกระทบต่ออัตราเงินเฟ้ออย่างยั่งยืน
หากต้องการได้รับการเพิ่มขึ้นอย่างยั่งยืนนั้นจะต้องมาจากแหล่งภายในประเทศที่สำคัญที่สุดคือการเติบโตของค่าจ้าง มีหลักฐานมากมายที่แสดงว่าตลาดแรงงานกำลังตึงตัวขึ้น อัตราการว่างงานอยู่ในระดับต่ำที่สุดในรอบทศวรรษและนายจ้างที่เพิ่มขึ้นประสบปัญหาในการหางาน
จนถึงวันนี้เราไม่ได้เห็นว่าการเติบโตของค่าจ้างเร็วขึ้นนอกเหนือจากการเพิ่มค่าใช้จ่ายที่ได้รับคำสั่งจากรัฐบาลเช่นการจ่ายเงินที่ยุติธรรมและการปรับขึ้นค่าแรงขั้นต่ำ อาจเป็นไปได้ว่าตลาดแรงงานเพิ่งย้ายเข้ามาอยู่ในดินแดนที่อาจถือได้ว่า 'เข้มงวด' ตามมาตรฐานทางประวัติศาสตร์และการเติบโตของค่าจ้างมีแนวโน้มที่จะมีความสัมพันธ์ที่ล่าช้ากับวงจรเศรษฐกิจ นอกจากนี้การเติบโตของค่าจ้างซึ่งวัดโดยดัชนีต้นทุนแรงงานซึ่งปรับเปลี่ยนสำหรับการเปลี่ยนแปลงองค์ประกอบของงานและการเพิ่มผลิตภาพ - มีแนวโน้มที่จะพัฒนาค่อนข้างช้า อาจมีเวลาสักครู่ก่อนที่รถกระบะในจังหวะของการเติบโตของค่าจ้างจะปรากฏในข้อมูล อย่างไรก็ตามเราคิดว่ามีเงื่อนไขที่เหมาะสมสำหรับการรับในอีกไม่กี่ปีข้างหน้า
ความท้าทายประการสุดท้ายสำหรับมุมมองของเราคือองค์ประกอบที่สำคัญที่สุดบางประการของภาวะเงินเฟ้อที่ไม่ใช่การซื้อขายอาจมียอดสูงขึ้นไปแล้ว ราคาสำหรับการสร้างบ้านใหม่ซึ่งสร้างขึ้นมากกว่า 5% ของดัชนีราคาผู้บริโภคได้ชะลอตัวในปีที่ผ่านมาหรือสอดคล้องกับการเติบโตที่ชะลอตัวของราคาขายบ้าน ด้วยนโยบายของรัฐบาลที่มุ่งเป้าไปที่การลดความต้องการเก็งกำไรในตลาดที่อยู่อาศัยเราคาดว่าราคาบ้านทั้งที่มีอยู่และบ้านใหม่จะยังคงได้รับแรงกดดันในอีกไม่กี่ปีข้างหน้า
แนวโน้มค่าเช่าซึ่งทำขึ้นเกือบ 10% ของ CPI นั้นมีความชัดเจนน้อยกว่า มีการเปลี่ยนแปลงเล็กน้อยในการเติบโตของค่าเช่าในระดับชาติในปีที่ผ่านมา แต่ความแตกต่างในภูมิภาคกำลังบอกเล่าเพิ่มเติม: การเติบโตของค่าเช่านั้นชะลอตัวในโอ๊คแลนด์แม้ว่าจะมีการเติบโตขึ้นในส่วนอื่น ๆ ของประเทศ
สิ่งที่สำคัญที่สุดคืออัตราเงินเฟ้อที่เกิดขึ้นในบ้านมีแนวโน้มที่จะชะลอตัวลงและจะต้องใช้เวลาสักครู่ก่อนที่ RBNZ จะต้องดำเนินการเพื่อควบคุมมัน เราคาดว่าอัตราเงินสดอย่างเป็นทางการจะยังคงอยู่ในระดับที่ต่ำมากจนถึงสิ้นปีหน้าโดยการขึ้นอัตราดอกเบี้ยจะดำเนินไปอย่างค่อยเป็นค่อยไปนับจากนี้เป็นต้นไป
ในบันทึกอื่นสัปดาห์นี้เราเห็นการเปิดตัวครั้งแรกของตัวเลขการย้ายถิ่นสุทธิตามวิธีการใหม่ซึ่งใช้ผลลัพธ์จริง 16 เดือนหลังจากที่มีคนเข้าหรือออกจากประเทศมากกว่าความตั้งใจที่ระบุไว้ในบัตรออกเดินทาง สิ่งนี้ก่อให้เกิดภาพการย้ายถิ่นที่แตกต่างกันไปเล็กน้อยในประวัติศาสตร์ - การไหลเข้าสุทธิพุ่งขึ้นเล็กน้อยก่อนหน้านี้และในระดับต่ำกว่าภายใต้วิธีการก่อนหน้านี้ อย่างไรก็ตามมันยังคงเป็นกรณีที่การย้ายถิ่นสุทธิลดลงซึ่งเป็นเหตุผลสำคัญว่าทำไมเราคาดว่าการเติบโตของเศรษฐกิจจะลดลงในอีกไม่กี่ปีข้างหน้า
ตัวอย่างข้อมูล
Aus Q4 ดัชนีราคาผู้บริโภค
- ม.ค. 30 ครั้งสุดท้าย: 0.4%, WBC f / c: 0.3%
- Mkt f / c: 0.4%, ช่วง: 0.3% ถึง 0.6%
ดัชนีราคาผู้บริโภคไตรมาสเดือนกันยายนพิมพ์ 0.4% qtr, / 1.9% yr เมื่อเทียบกับการคาดการณ์ของตลาดสำหรับ 0.5% qtr ค่าเฉลี่ยของมาตรการหลักเพิ่มขึ้น 0.3% qtr ในขณะที่อัตราการพิมพ์ประจำปี 1.7% yr ลดลงต่อจาก 1.8% yr ใน Q2 2018 และ 2.0% ใน Q1 มีแรงกดดันเงินเฟ้อที่แยกได้ในน้ำมันเบนซินและยาสูบเช่นเดียวกับตัวชี้วัดของตัวอ่อนของการผ่อนคลายในชีพจร disinflationary ค้าปลีก แต่การกลั่นกรองในที่อยู่อาศัยมีความสำคัญ
การคาดการณ์ของ Westpac 0.3% qtr สำหรับไตรมาสเดือนธันวาคมจะทำให้อัตราการก้าวต่อปีลดลงเหลือ 1.5% yr จาก 1.9% yr การลดลงของเชื้อเพลิงรถยนต์การควบคุมต้นทุนที่อยู่อาศัยและการขาดการส่งผ่านจาก AUD ที่อ่อนค่าลงนั้นเป็นมากกว่าการชดเชยราคายาสูบที่เพิ่มขึ้นอย่างแข็งแกร่ง เป็นที่น่าจดจำว่าขณะนี้นักพยากรณ์ตลาดได้ประเมินค่า CPI ที่เพิ่มขึ้นทุกไตรมาสในทุกไตรมาสในช่วงสองปีที่ผ่านมา
สินเชื่อเอกชน Aus Dec
- ม.ค. 31, ครั้ง: 0.3%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, ช่วง: 0.3% ถึง 0.5%
การเติบโตของสินเชื่อภาคเอกชนค่อนข้างเจียมตัวที่ 4.4% สำหรับปีนี้ชะลอตัวลงอย่างต่อเนื่องในช่วง 3 ปีที่ผ่านมาเนื่องจากยอดที่อยู่อาศัยชะลอตัวลงจาก 6.6% ใน 2015 เป็น 5.6% ใน 2016 และ 4.8% ใน 2017
ผลลัพธ์ในเดือนพฤศจิกายนนั้นอ่อนตัวขึ้นเพียง 0.3% ซึ่งรวมถึง + 0.3% สำหรับที่อยู่อาศัยและ -0.3% สำหรับส่วนบุคคล
สินเชื่อที่อยู่อาศัยในช่วงท้ายของวัฏจักรนี้จะชะลอตัวลงตามเงื่อนไขการปล่อยสินเชื่อที่เข้มงวดมากขึ้นและความต้องการที่อ่อนแอลงจะเห็นการลดลงของสินเชื่อใหม่โดยเฉพาะอย่างยิ่งสำหรับนักลงทุน ในเดือนพฤศจิกายนสินเชื่อเพื่อที่อยู่อาศัยขยายตัว 0.3%, 4.9% yr (รวมถึงนักลงทุน, ที่ระดับ MTH, 1.1% yr)
สินเชื่อธุรกิจ 4.4% สูงกว่าระดับของปีที่ผ่านมา (รวมถึง 3.0% ที่เพิ่มขึ้นในช่วงห้าเดือนที่ผ่านมา) มีความผันผวนรอบขาขึ้นเล็กน้อยเมื่อธุรกิจเพิ่มการลงทุนในเศรษฐกิจที่แท้จริง
ดัชนีราคานำเข้าของ Aus Q4
- ม.ค. 31, ครั้งสุดท้าย: 1.9%, WBC f / c: -0.5%
- Mkt f / c: 0.3%, ช่วง: -1.4% ถึง 3.5%
ราคาสินค้านำเข้าเพิ่มขึ้น 1.9% ในไตรมาสเดือนกันยายนเป็นเกือบ 10% สูงกว่าปีก่อนหน้า การขึ้นราคาจะเน้นไปที่ราคาพลังงานโลกที่พุ่งสูงขึ้นและผลกระทบของเงินดอลลาร์ออสเตรเลียที่ลดลง
สำหรับไตรมาสธันวาคมราคานำเข้าคาดว่าจะลดลงเล็กน้อยตามการคาดการณ์ 0.5%
กุญแจสำคัญของการร่วงลงของ Q4 คือราคาน้ำมันซึ่งปรับตัวลดลงหลังจากการดำเนินงานที่แข็งแกร่ง
นอกเชื้อเพลิงมีแรงกดดันต่อต้นทุนการนำเข้าสูงขึ้น โดยเฉพาะอย่างยิ่งออสเตรเลียได้ลดระดับลงอีกขั้นหนึ่งลดลง 0.8% บนพื้นฐาน TWI และลดลงเกือบ 2% เทียบกับดอลลาร์สหรัฐ
ดัชนีราคาส่งออกของ Aus Q4
- ม.ค. 31, ครั้ง: 3.7%, WBC f / c: 2.7%
- Mkt f / c: 2.7%, ช่วง: 1.5% ถึง 3.5%
ราคาส่งออกเพิ่มขึ้นใน 2018 จากราคาสินค้าโภคภัณฑ์ที่เพิ่มขึ้น (ทั้งสินแร่เหล็กถ่านหินและน้ำมัน / LNG) และเงินดอลลาร์ออสเตรเลียที่อ่อนค่าลง
สำหรับ Q3 ดัชนีราคาส่งออกจะพิมพ์ที่ 3.7% qtr, 14.0% yr
ใน Q4 ราคาส่งออกเพิ่มขึ้นอีกครั้ง (จากราคาสินค้าโภคภัณฑ์ที่สูงขึ้นและดอลลาร์ที่ลดลง) - เราคาดว่าจะเพิ่มขึ้นประมาณ 2.7% ซึ่งจะทำให้การเติบโตต่อปีใกล้เคียงกับ 14%
เงื่อนไขการค้าสินค้าตามการประมาณการเหล่านี้เพิ่มขึ้นประมาณ 3% ในไตรมาสเดือนธันวาคมปิดยอดปีบวกสำหรับการเติบโตของรายได้ประชาชาติออสเตรเลีย
ราคาสำหรับบริการจะมีการอัปเดตพร้อมกับการเปิดตัวยอดคงเหลือในการชำระเงินในเดือนมีนาคม 5
ดัชนีค่าบ้าน Aus Jan CoreLogic
- ก.พ. 1, ครั้งสุดท้าย: –1.3%, WBC f / c: –1.0%
ตลาดที่อยู่อาศัยที่อ่อนแอของออสเตรเลียที่มีต่อ 2018 นั้นดูเหมือนว่าจะดำเนินต่อไปในช่วงต้นของ 2019 ดัชนีค่าบ้าน CoreLogic ลดลง 1.3% ในเดือนธันวาคมซึ่งเป็นการลดลงรายเดือนที่ใหญ่ที่สุดในการแก้ไขจนถึงปัจจุบันแม้ว่ามีแนวโน้มที่จะเน้นโดยความอ่อนแอตามฤดูกาลมุ่งไปที่ปลายปี
ทั้งความอ่อนแอของวัฏจักรและตามฤดูกาลดำเนินการในเดือนมกราคมถึงแม้ว่ากิจกรรมในระดับต่ำมากในช่วงวันหยุดฤดูร้อนหมายความว่าข้อมูลที่เกี่ยวข้องกับที่อยู่อาศัยควรได้รับการปฏิบัติด้วยความระมัดระวัง ดัชนีรายวันชี้ไปที่การปฏิเสธ 1% สำหรับเดือนที่การลดลงสะสมตั้งแต่จุดสูงสุด 2017 ปลายถึง –7.7% ทั่วประเทศ
การประชุม Jan FOMC ของสหรัฐฯ
- ม.ค. 30, 2.375% สุดท้าย, WBC 2.375%
การประชุมครั้งแรกสำหรับ FOMC สำหรับ 2019 จะเป็นจุดสนใจของตลาดโดยเฉพาะอย่างยิ่งงานแถลงข่าวของ Chair Powell ซึ่งกำหนดไว้สำหรับการประชุมทุกครั้ง
นับตั้งแต่การประชุมเมื่อเดือนธันวาคมที่ผ่านมาตลาดรับรู้ถึงความเสี่ยงทั่วโลกและการเงินได้เติบโตขึ้นอย่างชัดเจน และความเชื่อมั่นของพวกเขาในเศรษฐกิจที่แท้จริงของสหรัฐลดน้อยลงทุกวันที่รัฐบาลปิดประตู
เจ้าหน้าที่ของ FOMC ให้ความสำคัญกับความเสี่ยงของโลกในปัจจุบัน ในขณะที่ปัจจัยเหล่านี้จะยังคงอยู่ในใจ แต่คาดว่าจะมีการอภิปรายในเชิงลึกเกี่ยวกับผลกระทบของการปิดระบบ
เนื่องจากไม่มีการพิมพ์ข้อมูลบางส่วนจำนวนมากการเดินขบวนเดือนมีนาคมจึงไม่ชัดเจนนัก ตลาดจะมุ่งเน้นไปที่สิ่งที่จะและจะไม่เห็นการกระทำของ FOMC ตั้งแต่เดือนมิถุนายน
รายงานการจ้างงานของสหรัฐเดือน ม.ค.
- Feb 1, nonfarm payrolls, 312k ครั้งล่าสุด, WBC 150k
- กุมภาพันธ์ 1 อัตราการว่างงาน 3.9 ล่าสุด,% WBC 3.9%
312k ที่แข็งแกร่งมากซึ่งพิมพ์อย่างไม่เป็นอันตรายของเดือนธันวาคม (โดยมีการเพิ่ม 58k ย้อนหลังไปสองเดือนก่อนหน้านี้) ตลาดการเงินส่วนใหญ่ถูกเพิกเฉย สิ่งนี้เกิดขึ้นเพราะในช่วงเวลาเดียวกันความผิดหวังของ ISM และที่สำคัญกว่านั้นคือประธานเฟดพาวเวลล์หยิบยกมุมมองที่ระมัดระวังมากขึ้นเกี่ยวกับแนวโน้ม
ไม่มีเหตุผลที่จะเพิกเฉยต่อความแข็งแรงของการพิมพ์ข้อมูลนี้ แม้ว่าจะเป็น 100k มากกว่าค่าเฉลี่ยเดือนที่ 2018 แต่ก็มีเหตุผลที่คาดว่าจะได้รับเงินคืนบางส่วนในเดือนมกราคมดังนั้นเราจึงมองหากำไร 150k ในเดือนนี้
มีความไม่แน่นอนอย่างมากเกี่ยวกับผลกระทบของการปิดตัวของตัวเลขเหล่านี้ มันจะไม่ส่งผลกระทบต่อการนับเงินเดือน แต่มีแนวโน้มที่จะเพิ่มการว่างงานเนื่องจากการปลดพนักงานชั่วคราว
สำหรับผู้ค้า: ของเรา ผลงานของหุ่นยนต์ forex สำหรับการซื้อขายอัตโนมัติมีความเสี่ยงต่ำและกำไรมั่นคง คุณสามารถลองทดสอบผลลัพธ์ของเราได้ ดาวน์โหลด forex ea
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


