
จุดเด่นของสหรัฐ
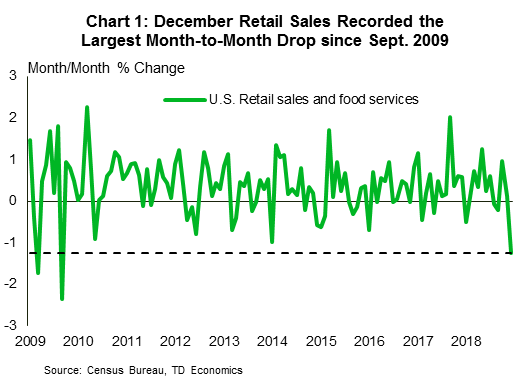
- ยอดขายปลีกเดือนธันวาคมออกมาต่ำกว่าที่คาดการณ์ไว้อย่างมาก โดยลดลง 1.2% เมื่อเทียบเป็นรายเดือน โดยการลดลงนี้เป็นการลดลงแบบกระจายตัว การบริโภคในไตรมาสที่ 4 อยู่ที่ประมาณ 2.6% ต่อปี ซึ่งต่ำกว่าที่คาดการณ์ไว้ แต่ยังคงถือว่าค่อนข้างดี
- รายงานยอดขายปลีกแสดงให้เห็นถึงการส่งต่อข้อมูลไปยังปี 2019 ที่อ่อนแอ ความจริงที่ว่าการปิดทำการของรัฐบาลยืดเยื้อไปจนถึงเดือนมกราคม และความเชื่อมั่นของผู้บริโภคลดลงในเดือนนั้น ยิ่งตอกย้ำแนวคิดเรื่องการพิมพ์ที่อ่อนแอของการใช้จ่ายและ GDP ในไตรมาสแรก
- อัตราเงินเฟ้อพื้นฐานยังคงอยู่ที่ 2.2% (เทียบกับปีก่อนหน้า) ในเดือนมกราคม ซึ่งเป็นระดับที่ทรงตัวมาเป็นเวลาห้าเดือนจากหกเดือนที่ผ่านมา และแทบไม่มีสัญญาณบ่งชี้ว่าอัตราเงินเฟ้อจะปรับตัวไปในทิศทางใดทิศทางหนึ่งในเร็วๆ นี้ ซึ่งน่าจะเป็นปัจจัยที่ทำให้เฟดยังคงอดทนรอต่อไป
จุดเด่นของประเทศแคนาดา
- สัปดาห์นี้เป็นสัปดาห์ที่ตลาดการเงินค่อนข้างเงียบสงบ โดยดัชนี S&P/TSX ขยับขึ้น 1% และค่าเงินดอลลาร์แคนาดา (CAD) แทบไม่เปลี่ยนแปลง ดัชนีราคาน้ำมันดิบปรับตัวสูงขึ้นจากสัญญาณที่บ่งชี้ถึงมาตรการควบคุมการผลิตของกลุ่ม OPEC+
- สัปดาห์นี้ข้อมูลยังเบาบาง แต่ยอดขายภาคการผลิตที่ออกมาไม่ดีนักยิ่งตอกย้ำการเติบโตที่ชะลอตัวลง และส่งผลกระทบเล็กน้อยต่อการติดตาม GDP ในไตรมาสที่ 4 ของเรา
- ข้อมูลที่อยู่อาศัยสร้างความประหลาดใจอย่างน่ายินดี โดยเพิ่มขึ้น 3.6% ในเดือนนี้ อย่างไรก็ตาม ราคาบ้านเฉลี่ยยังคงชะลอตัวลงอย่างต่อเนื่อง
มีคนบอกว่าสิ่งดีๆ จะมาหาผู้ที่รอคอย แต่เมื่อพิจารณาจากสถานการณ์ในสัปดาห์นี้ เราคงต้องรออีกสักหน่อย ในที่สุดรายงานยอดค้าปลีกเดือนธันวาคมที่ล่าช้าก็ออกมาในสัปดาห์นี้ แต่ผลลัพธ์กลับน่าผิดหวังอย่างมาก แม้ว่าโดยทั่วไปแล้ว ตัวเลขยอดขายจะค่อนข้างคงที่ แต่ยอดขายกลับลดลงถึง 1.2% เมื่อเทียบกับเดือนก่อนหน้า ซึ่งเป็นการลดลงที่เลวร้ายที่สุดนับตั้งแต่เดือนกันยายน 2009 (แผนภูมิที่ 1) ยิ่งไปกว่านั้น การหดตัวยังเกิดขึ้นอย่างกว้างขวาง นอกจากยอดขายที่เพิ่มขึ้นจากร้านค้ารถยนต์และวัสดุก่อสร้างแล้ว ยอดขายอื่นๆ ล้วนติดลบ ยอดขายในกลุ่มควบคุม ซึ่งตัดกลุ่มที่มีความผันผวนออกไปแล้วนำไปใช้ในการคำนวณ GDP กลับมีผลประกอบการที่แย่กว่า (-1.7%)
รายงานที่อ่อนแอนี้สร้างความประหลาดใจให้กับหลายฝ่าย และความน่าเชื่อถือของรายงานดังกล่าวยังเป็นที่น่ากังขาในหมู่นักเศรษฐศาสตร์ ผลประกอบการของเดือนธันวาคมนั้นยากที่จะเทียบเคียงกับรายงานอื่นๆ ของอุตสาหกรรม เช่น ดัชนี Redbook ซึ่งแสดงให้เห็นว่ายอดขายจากสาขาเดิม (same-store sales) ปรับตัวเพิ่มขึ้นเมื่อเทียบเป็นรายปีในเดือนธันวาคม ความจริงที่ว่ายอดขายจากสาขาอื่น (-3.9%) ยังไม่รอดพ้นจากการหดตัวดังกล่าวก็ทำให้เกิดข้อสงสัยเช่นกัน ยอดขายประเภทนี้ส่วนใหญ่ประกอบด้วยยอดขายออนไลน์ ซึ่งไม่มีสัญญาณบ่งชี้ถึงความตึงเครียดที่สำคัญอื่นๆ ในช่วงเทศกาลวันหยุด อย่างไรก็ตาม หากให้โอกาสกระทรวงพาณิชย์ได้พิจารณาในเรื่องนี้ ดูเหมือนว่าภัยคุกคามและการเกิดขึ้นจริงของการปิดทำการของรัฐบาลในช่วงปลายปี ประกอบกับแรงเทขายอย่างหนักในตลาดหุ้นท่ามกลางความตึงเครียดทางการค้าที่เพิ่มสูงขึ้นกับจีน เป็นแรงกระตุ้นให้ชาวอเมริกันเก็บกระเป๋าเงินไว้แน่น
การใช้จ่ายของผู้บริโภคในไตรมาสที่สี่อยู่ที่ประมาณ 2.6% ต่อปี ซึ่งอ่อนตัวลงกว่าที่คาดการณ์ไว้ก่อนหน้านี้ แต่ยังคงถือว่าค่อนข้างดี ความอ่อนแอในเดือนธันวาคมยังส่งผลให้ยอดการใช้จ่ายไปยังต้นปี 2019 เป็นไปอย่างเชื่องช้า ข้อเท็จจริงที่ว่าการปิดหน่วยงานรัฐบาลยืดเยื้อไปจนถึงปลายเดือนมกราคม และความเชื่อมั่นของผู้บริโภคก็ลดลงในเดือนนั้น (แผนภูมิที่ 2) ยิ่งตอกย้ำแนวคิดการใช้จ่ายที่อ่อนตัวลง โดยคาดว่าการบริโภคจะเพิ่มขึ้นต่ำกว่า 1.5% เล็กน้อย (ต่อปี) ความเชื่อมั่นของธุรกิจขนาดเล็กและผลผลิตภาคอุตสาหกรรมที่ลดลงในเดือนมกราคมยิ่งทำให้แนวโน้มโดยรวมของไตรมาสนี้ดูอ่อนตัวลง
อย่างไรก็ตาม เช่นเดียวกับปีที่แล้ว เราไม่คาดว่าผลประกอบการในไตรมาสแรกจะกำหนดทิศทางการเติบโตสำหรับช่วงที่เหลือของปี ตราบใดที่ตลาดแรงงานที่มีความยืดหยุ่นช่วยพยุงการใช้จ่าย คาดว่าการบริโภคจะฟื้นตัวในไตรมาสที่สอง หากไม่มีผลกระทบร้ายแรงต่อการค้าหรือการปิดหน่วยงานรัฐบาลอีกครั้ง ดูเหมือนว่าทั้งสองประเด็นนี้จะมีความคืบหน้าในสัปดาห์นี้ รายงานระบุว่าผู้เจรจาของจีนและสหรัฐฯ มีความคืบหน้าในการตกลงกันในหลักการกว้างๆ โดยการเจรจาจะดำเนินต่อไปในสัปดาห์หน้าที่กรุงวอชิงตัน ดูเหมือนว่าประธานาธิบดีทรัมป์จะได้รับเงินทุนสนับสนุนการสร้างกำแพงชายแดนด้วยการประกาศภาวะฉุกเฉินแห่งชาติ และคาดว่าจะลงนามในร่างกฎหมายการใช้จ่ายร่วมกันของทั้งสองพรรคเพื่อหลีกเลี่ยงการปิดหน่วยงานครั้งที่สอง
สถานการณ์ในสัปดาห์นี้ตอกย้ำแนวคิดที่ว่าเฟดจะคงอัตราดอกเบี้ยไว้จนกว่าสถานการณ์จะคลี่คลาย ส่วนอีกส่วนหนึ่งของการคำนวณของเฟด คือแนวโน้มเงินเฟ้อ ช่วยเพิ่มความมั่นใจให้กับนักลงทุน ดัชนีราคาผู้บริโภคพื้นฐาน (Core CPI) ทรงตัวอยู่เหนือเป้าหมายของเฟดเล็กน้อยเมื่อเร็วๆ นี้ (2.2% เทียบกับปีก่อนหน้า) โดยแทบไม่มีแนวโน้มว่าจะเปลี่ยนแปลงไปในทิศทางใด สำหรับตอนนี้ สิ่งสำคัญคือการรักษาความเชื่อมั่นและรอคอยอย่างใจจดใจจ่อ
สัปดาห์นี้ไม่มีอะไรน่าพูดถึงเกี่ยวกับข้อมูลและตลาดการเงินของแคนาดา ดัชนี S&P/TSX Composite ขยับขึ้นราว 1.4% ในสัปดาห์ที่ผ่านมา ตลาดน้ำมันมีผลประกอบการที่ดีขึ้น โดยดัชนี WTI ขยับขึ้นมากกว่า 5% และดัชนี Brent ขยับขึ้นอย่างน่าประทับใจถึง 6% การที่ไม่มีข้อตกลงระหว่างสหรัฐฯ และจีนถูกชดเชยด้วยคำมั่นสัญญาเกี่ยวกับการลดกำลังการผลิตของรัสเซีย และความตั้งใจของซาอุดีอาระเบียที่จะลดกำลังการผลิตเพิ่มเติมในอีกไม่กี่เดือนข้างหน้า OPEC ได้แสดงให้เห็นถึงความมุ่งมั่นต่อแผนการลดกำลังการผลิตแล้ว โดยกำลังการผลิตในเดือนมกราคมของกลุ่มลดลงมากกว่า 1 ล้านบาร์เรลต่อวันต่ำกว่าระดับสูงสุดในเดือนพฤศจิกายน อย่างไรก็ตาม ค่าเงินดอลลาร์แคนาดาไม่ได้ปรับตัวตาม โดยยังคงทรงตัวเมื่อเทียบกับดอลลาร์สหรัฐ
ข้อมูลเศรษฐกิจก็ค่อนข้างเงียบเหงาเช่นกัน ถึงกระนั้น แม้อาจจะดูเหมือนเป็นสถิติตกร่อง แต่รายงานฉบับหนึ่งของสถิติแคนาดากลับยิ่งตอกย้ำถึงแนวโน้มการเติบโตที่ชะลอตัวลง ยอดขายภาคการผลิตลดลงเป็นเดือนที่สามติดต่อกัน โดยอยู่ที่ -1.3% ซึ่งน่าผิดหวัง โดยปริมาณการผลิตลดลงเกือบเท่าๆ กัน (แผนภูมิที่ 1) แม้ว่าสาเหตุหลักมาจากการลดลง 10.4% ของภาคบริการปิโตรเลียมและถ่านหิน แต่การลดลงโดยรวมก็ยังคงเป็นไปในวงกว้าง โดยมี 12 จาก 21 อุตสาหกรรมที่หดตัวลง
วิกฤตภาคพลังงานในช่วงฤดูใบไม้ร่วงปี 2018 อาจมีส่วนทำให้ข้อมูลของแคนาดาในช่วงที่ผ่านมาน่าผิดหวัง (ทั้งตัวเลขจริงและตัวเลขที่คาดการณ์ไว้) แม้ว่าการลดลงบางส่วนจะเป็นผลมาจากงานซ่อมบำรุงโรงกลั่นบางแห่งก็ตาม เมื่อรวมกับตัวชี้วัดอื่นๆ ที่ชะลอตัวลง ตัวเลขดังกล่าวทำให้ GDP จริงไตรมาส 4 ของเราลดลงเหลือ 0.9% ต่ำกว่าที่ธนาคารกลางแคนาดาคาดการณ์ไว้ที่ 1.3% ในรายงาน MPR ล่าสุดเล็กน้อย คาดการณ์ว่าเศรษฐกิจจะชะลอตัวลงอีกในระยะสั้น เนื่องจากการลดการผลิตน้ำมันในรัฐอัลเบอร์ตาจะส่งผลกระทบต่อปริมาณการผลิตในช่วงไตรมาสแรกของปี 2019 ภาคการผลิตน่าจะได้รับแรงหนุนในระยะกลางจากค่าเงินดอลลาร์แคนาดาที่อ่อนค่า การเติบโตทางเศรษฐกิจที่ยังคงแข็งแกร่งทางตอนใต้ของพรมแดน และหลักฐานของข้อจำกัดด้านกำลังการผลิต อย่างน้อยนี่ก็เป็นความหวัง เนื่องจากแนวโน้มการเติบโตของแคนาดาขึ้นอยู่กับการหมุนเวียนที่จำเป็นอย่างยิ่งจากการใช้จ่ายของผู้บริโภคไปสู่การลงทุนและการเติบโตที่ขับเคลื่อนโดยการส่งออก
ขณะเดียวกัน ตลาดที่อยู่อาศัยของแคนาดาก็สร้างความประหลาดใจที่น่าพึงพอใจในเช้าวันนี้ โดยยอดขายบ้านมือสองเพิ่มขึ้น 3.6% ซึ่งเป็นการเปลี่ยนแปลงรายเดือนที่แข็งแกร่งที่สุดนับตั้งแต่เดือนมิถุนายน (แผนภูมิที่ 2) ยอดขายบ้านในมอนทรีออลพุ่งขึ้น 7.1% อย่างเห็นได้ชัด แต่ตลาดแวนคูเวอร์และโตรอนโตซึ่งเป็นที่จับตามองอย่างใกล้ชิดก็แสดงสัญญาณเชิงบวกเช่นกัน อย่างไรก็ตาม ราคาบ้านเฉลี่ยยังคงชะลอตัวลง โดยลดลง 2.9% ในเดือนนี้ เนื่องจากตลาดบริติชโคลัมเบียซึ่งมีแนวโน้มควบคุมกฎระเบียบได้ง่าย และตลาดอัลเบอร์ตาซึ่งมีอุปทานล้นตลาดยังคงกดดันการเติบโตของราคา นอกจากนี้ ตลาดบริติชโคลัมเบียโดยรวมยังคงมียอดขายลดลงรายเดือน
กล่าวได้ว่าแม้ข้อมูลเพียงหนึ่งเดือนจะไม่เพียงพอ แต่พาดหัวข่าวพร้อมกับข้อมูลการเริ่มต้นสร้างที่อยู่อาศัยที่เป็นบวกน่าจะสนับสนุนให้การลงทุนด้านที่อยู่อาศัยเติบโตในเชิงบวกอีกครั้งในไตรมาสแรกของปี 2019
ยอดค้าปลีกของแคนาดา - ธันวาคม
วันที่ออก: กุมภาพันธ์ 22, 2019
ก่อนหน้านี้: -0.9%, ex-auto: -0.6%
TD Forecast: -0.4%, ex-auto: -0.4%
ฉันทามติ: 0.0% อดีตอัตโนมัติ: -0.5%
TD คาดการณ์ว่ายอดค้าปลีกเดือนธันวาคมจะหดตัว 0.4% เนื่องจากยอดขายที่สถานีบริการน้ำมันลดลง โดยแทบไม่มีปัจจัยชดเชยจากยอดค้าปลีกหลัก ราคาน้ำมันเบนซินที่ปรับตามฤดูกาลลดลงกว่า 4% ในเดือนนี้ ซึ่งเป็นปัจจัยลบต่อยอดขายหลังจากที่ลดลง 5% ในเดือนที่แล้ว แม้ว่าสภาพอากาศที่เอื้ออำนวยและการขับขี่ในช่วงวันหยุดอาจช่วยชดเชยปริมาณที่เพิ่มขึ้นได้ ในส่วนอื่นๆ เราคาดว่าความอ่อนแออย่างต่อเนื่องของตลาดที่อยู่อาศัยจะส่งผลกระทบต่อยอดค้าปลีกวัสดุก่อสร้างและของตกแต่งบ้าน ขณะที่ยอดขายรถยนต์น่าจะลดลงเล็กน้อยเพื่อให้ตัวเลขไม่รวมยอดขายรถยนต์สอดคล้องกับที่พิมพ์ไว้ ยอดค้าปลีกจริงน่าจะลดลงมากกว่าตัวเลขที่คาดการณ์ไว้เล็กน้อย เนื่องจากราคาผู้บริโภคที่สูงขึ้น ซึ่งจะส่งผลกระทบต่อการเติบโตของภาคบริการในเดือนธันวาคม
สำหรับผู้ค้า: ของเรา ผลงานของหุ่นยนต์ forex สำหรับการซื้อขายอัตโนมัติมีความเสี่ยงต่ำและกำไรมั่นคง คุณสามารถลองทดสอบผลลัพธ์ของเราได้ ดาวน์โหลด forex ea
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


