
การเริ่มต้นสัปดาห์ 1 เมษายน 2019
- งบประมาณของรัฐบาลกลางจะส่งผลกระทบต่อนโยบายการเงินหรือไม่?
- การตัดสินใจนโยบาย RBA
- ออสเตรเลีย: งบประมาณของรัฐบาลกลาง ยอดขายปลีก ราคาที่อยู่อาศัยและการอนุมัติ ดุลการค้า
- นิวซีแลนด์: การสำรวจความคิดเห็นทางธุรกิจ
- จีน: Caixin PMI's.
- ยุโรป: รายงานการประชุม ECB อัตราการว่างงาน ยอดค้าปลีก
- สหรัฐอเมริกา: การจ้างงานนอกภาคเกษตร ยอดขายปลีก ISM
- การคาดการณ์ทางเศรษฐกิจและการเงินที่สำคัญ
ข้อมูลที่มีอยู่ในรายงานฉบับปัจจุบันนี้ ณ วันที่ 29 มีนาคม 2019
งบประมาณของรัฐบาลกลางจะส่งผลกระทบต่อนโยบายการเงินหรือไม่?
คณะกรรมการธนาคารกลางจะประชุมกันในสัปดาห์หน้าในวันที่ 2 เมษายน ตามปกติแล้ว การประชุมครั้งนี้จะเป็นวันเดียวกับการประกาศงบประมาณของรัฐบาลกลางเวลา 7 น. ในเย็นวันนั้น ด้วยเหตุนี้ เราจึงคาดว่าคำแถลงของผู้ว่าฯ จะค่อนข้างต่ำและเปลี่ยนแปลงเล็กน้อยจากความเชื่อมั่นที่เราเห็นในการประชุมเดือนมีนาคม ตามที่กล่าวไว้ Westpac คาดการณ์ว่าหลังการประชุมในเดือนพฤษภาคม RBA จะย้ายไปสู่อคติที่ชัดเจนในการผ่อนคลาย ซึ่งจะมีความสมเหตุสมผลโดยการแก้ไขที่ลดลงในการคาดการณ์การเติบโต อย่างไรก็ตาม ไม่น่าเป็นไปได้ที่จะมีการบอกใบ้ของการดำเนินการนี้ในแถลงการณ์ของผู้ว่าการเดือนเมษายน ในหมายเหตุด้านล่าง เราคาดการณ์ถึงผลกระทบของงบประมาณของรัฐบาลกลางสำหรับนโยบายการเงิน
ในปีก่อนๆ ธนาคารกลางมักสังเกตว่านโยบายการคลังมีผลกระทบอย่างจำกัดอย่างมากต่อการตัดสินใจนโยบายการเงิน มีเหตุผลที่จะไตร่ตรองว่าปี 2019 จะแตกต่างออกไปหรือไม่
ประการแรก หากเราใช้แนวทางที่คาดหวังจากงบประมาณ (การขยายงบประมาณโดยเน้นที่การสนับสนุนครัวเรือน) ธนาคารกลางก็จะให้ความสนใจมากกว่าปีก่อนหน้ามาก
เราได้ประมาณ (ดูตัวอย่างงบประมาณของรัฐบาลกลาง) ว่ารัฐบาลจะมีเงินประมาณ 3 พันล้านดอลลาร์เพื่อจัดสรรก่อนวันที่ 30 มิถุนายน และ 5 พันล้านดอลลาร์ในปี 2019/20 นอกจากนี้ จะมีมูลค่า 2.5 พันล้านดอลลาร์ในปี 2019/20 ซึ่งได้รับการจัดสรรใน MYEFO ว่า “จัดสรรแต่ไม่ได้ประกาศ”
เมื่อรวมกันแล้ว 10.5 พันล้านดอลลาร์คิดเป็น 0.8% ของรายได้ทิ้งประจำปีของครัวเรือนหรือประมาณ 1.0% ของการใช้จ่ายของผู้บริโภคต่อปี ตามบริบท การใช้จ่ายของผู้บริโภคตาม "แนวโน้ม" อยู่ที่ประมาณ 2.8% ต่อปี หรือ 0.7% ต่อไตรมาส ในขณะที่ในปี 2018 เพิ่มขึ้นเพียง 2.0% ในการวิเคราะห์นี้ เราถือว่าการเพิ่มรายได้ของครัวเรือนครึ่งหนึ่งจะช่วยประหยัดและใช้จ่ายไปครึ่งหนึ่ง
เราสามารถคาดเดาได้ว่าจะดำเนินมาตรการนโยบายใหม่อย่างไร หากพวกเขาทั้งหมดอยู่ในรูปแบบการชำระเงินโดยตรงที่ส่งผลกระทบในไตรมาสเดียว นี่ถือเป็นการอัดฉีดครั้งใหญ่ ตัวอย่างเช่น หาก 3 พันล้านดอลลาร์ได้รับการชำระเงินโดยตรงให้กับครัวเรือนในช่วงปลายปี 2018/19 (กล่าวในปลายเดือนมิถุนายน) และอีก 7.5 พันล้านดอลลาร์ก็จ่ายเป็นการชำระเงินโดยตรงในต้นปี 2019/20 (กล่าวในเดือนกรกฎาคม) การอัดฉีดสะสมทันทีที่ 10.5 พันล้านดอลลาร์ คิดเป็น 3.5% ของรายรับรายไตรมาสหรือ 4% ของการใช้จ่ายของผู้บริโภครายไตรมาส บนพื้นฐานที่ว่า การชำระเงินครึ่งหนึ่งได้รับการบันทึก จากนั้นการใช้จ่ายของผู้บริโภคทั้งหมดคาดว่าจะเพิ่มขึ้นประมาณ 2.7% ในไตรมาสนี้ ซึ่งมากกว่า "แนวโน้ม" ที่ประมาณ 0.7%
หากแทนที่จะใช้มาตรการนโยบายใหม่ในรูปแบบการชำระเงินและการลดภาษีที่เซมากขึ้น ผลกระทบก็อาจลดลงอย่างมาก ตัวอย่างเช่น หากจ่ายเงิน 3 พันล้านดอลลาร์เป็นเงินก้อน (1.14% ของการบริโภครายไตรมาส) ในเดือนมิถุนายน 2019 การใช้จ่ายของผู้บริโภคจะเพิ่มขึ้น 0.57% ในไตรมาสเดือนมิถุนายน โดยอิงจากการประหยัดค่าใช้จ่ายครึ่งหนึ่ง
หากจัดสรรเงินเพิ่มอีก 7.5 พันล้านดอลลาร์เพื่อการลดหย่อนภาษีซึ่งกระจายไปตลอดทั้งปี การเติบโตของรายได้ที่ใช้แล้วทิ้งจะเพิ่มขึ้น 0.6% ต่อปี และการใช้จ่ายของผู้บริโภค (ใช้จ่ายครึ่งหนึ่งของการลดภาษี) จะเพิ่มขึ้น 0.35%
นอกเหนือจาก $10.5bn ที่เราระบุไว้ข้างต้นแล้ว เราต้องพิจารณา $4.1bn ซึ่งคาดว่าครัวเรือนจะได้รับส่วนลดภาษีเพิ่มเติม (ตามที่กำหนดไว้ในงบประมาณปี 2018) อย่างไรก็ตาม ผลกระทบทางเศรษฐกิจไม่ชัดเจน เนื่องจากความคิดริเริ่มด้านงบประมาณปี 2018 นี้ได้รับการสนับสนุนอย่างเต็มที่จากมาตรการปราบปราม "เศรษฐกิจคนดำ" อาจเป็นไปได้ว่าปัญหาด้านเวลาหมายความว่าเมื่อนำนโยบายใหม่เหล่านี้มารวมกันอาจช่วยเพิ่มการใช้จ่ายเพียงครั้งเดียว
อย่างไรก็ตาม มีภาวะแทรกซ้อนมากมายในการคำนวณเหล่านี้ ซึ่งบ่งชี้ว่าผลกระทบขั้นสุดท้ายต่อผู้บริโภคและต่อเศรษฐกิจของงบประมาณรัฐบาลกลางปี 2019 จะน้อยกว่าที่ประมาณการไว้
ประการแรก ไม่น่าเป็นไปได้อย่างยิ่งที่รัฐบาลจะจัดทำงบประมาณสำหรับ “เอกสารแจก” มูลค่า 10.5 พันล้านดอลลาร์ ที่น่าจะถูกมองว่าเป็นแนวทางที่ไม่สมดุล การผสมผสานระหว่าง 3.0 พันล้านดอลลาร์ใน “เอกสารแจก” และ 7.5 พันล้านดอลลาร์ในการลดภาษี ซึ่งมีผลตั้งแต่วันที่ 1 กรกฎาคม 2019 ดูเหมือนจะเป็นแนวทางที่สมดุลมากขึ้น
ภาวะแทรกซ้อนอยู่ที่ระยะเวลาที่มีประสิทธิภาพของมาตรการใหม่ ยังไม่แน่ชัดว่าโครงการริเริ่มด้านงบประมาณใหม่สามารถออกกฎหมายก่อนการเลือกตั้งได้หรือไม่ โดยทั้งสองสภาจะนั่งได้เพียงหนึ่งวันหลังจากประกาศงบประมาณ
การจัดสรรเต็มรูปแบบของ $10.5bn ให้กับการลดหย่อนภาษีเงินได้บุคคลธรรมดาและการจ่ายเงินสดนั้นดูจะรุนแรงมาก เนื่องจากรัฐบาลจำเป็นต้องพิจารณากลุ่มผลประโยชน์อื่นๆ นอกเหนือจากครัวเรือน รวมถึงภูมิภาคของออสเตรเลียและโครงสร้างพื้นฐาน และค่าเสื่อมราคาที่เร่งขึ้นเพื่อกระตุ้นการลงทุนโดยธุรกิจขนาดเล็ก
จากมุมมองของ GDP และการจ้างงาน การตอบสนองต่อการใช้จ่ายนี้มีแนวโน้มว่าจะมีการรั่วไหลอย่างมากจากการนำเข้า
แน่นอนว่าเรามีการเลือกตั้งที่จะเสนอชื่อในสื่อสำหรับวันที่ 11 พ.ค. หรืออย่างช้าที่สุด 18 พ.ค.
ฝ่ายค้านกำลังดำเนินการสำรวจความคิดเห็นอย่างน่าเชื่อถือ
หากฝ่ายค้านเลือกที่จะสนับสนุนการลดหย่อนภาษีและเอกสารแจกของรัฐบาล อาจเป็นไปได้ที่จะออกกฎหมายก่อนวันที่ 30 มิถุนายน การเลื่อนเอกสารแจกออกไปหลังวันที่ 30 มิถุนายน จะทำให้การเกินดุลปี 2019/20 เกิดข้อสงสัย (ดูการคำนวณของเราในหน้าตัวอย่างงบประมาณของรัฐบาลกลาง)
อีกทางหนึ่ง ฝ่ายค้านอาจเลือกเสนอเฉพาะการลดภาษีซึ่งได้รับการสนับสนุนจากภาษีอื่นๆ ที่ทำให้ผลกระทบสุทธิต่อรายได้เป็นกลาง แน่นอนว่า หากดำเนินการได้สำเร็จ นโยบายของพวกเขาอาจอนุญาตให้มีการลดหย่อนภาษีที่เป็นกลางทางรายได้ เพิ่มการรับรองทางการคลัง หรืออนุญาตให้มีขอบเขตมากขึ้นสำหรับความคิดริเริ่มอื่นๆ ซึ่งรวมถึงสุขภาพและการศึกษา
ช่วงเวลาปัจจุบันของเราที่ RBA จะเลื่อนไปสู่อคติที่ผ่อนคลายในเดือนพฤษภาคม (ก่อนการเลือกตั้งและก่อนที่จะทราบผลกระทบของนโยบายการคลัง) และการปรับลดอัตราดอกเบี้ยในเดือนสิงหาคมยังคงเป็นสถานการณ์ที่น่าจะเป็นไปได้มากที่สุด
“สงครามการเสนอราคา” ใดๆ ระหว่างคู่สัญญา โดยเฉพาะอย่างยิ่งเกี่ยวกับการจ่ายครั้งเดียว มีแนวโน้มว่า RBA จะมองว่า RBA เป็น “ผลกระทบต่อน้ำตาล” ชั่วคราวซึ่งจะไม่สร้างรายได้ให้เติบโตอย่างยั่งยืน
การลดหย่อนภาษีอาจทำให้ RBA มีความมั่นใจมากขึ้นเล็กน้อยเกี่ยวกับแนวโน้มรายได้/การบริโภค แต่นั่นจะเป็นหลังจากที่ปรับมุมมองในปัจจุบันให้เป็นแนวทางการเติบโตที่สมจริงยิ่งขึ้นและลดลง ดังที่ปรากฏในครึ่งปีหลังของปี 2018 และ 2
ด้วยความไม่แน่นอนอย่างมากเกี่ยวกับผลกระทบของนโยบายการคลังและผลกระทบด้านลบต่อที่อยู่อาศัย อัตราการออมที่เพิ่มขึ้น อัตราเงินเฟ้อที่ต่ำและการชะลอตัวของการเติบโตทั่วโลกในเดือนหน้า RBA ยังคงมีแนวโน้มที่จะเคลื่อนไหวในเดือนสิงหาคม
สัปดาห์ที่แล้ว
ช่วงต้นสัปดาห์ ผู้ช่วยผู้ว่าการ (เศรษฐกิจ) ลูซี่ เอลลิสเน้นว่า RBA เชื่อว่ารายได้ของครัวเรือนจะยังคงเป็นตัวกำหนดการเติบโตของการบริโภค การเร่งความเร็วของการเติบโตของค่าจ้างจากระดับที่ต่ำนั้นยังเกิดขึ้นได้ แต่ยังคงเป็นสัญญาณเชิงบวกสำหรับธนาคาร โดยเฉพาะอย่างยิ่งเมื่อได้รับความคาดหวังจากการจ้างงานที่เพิ่มขึ้นอย่างแข็งแกร่งด้วยเหตุนี้
อย่างไรก็ตาม ปัจจัยอื่นๆ ยังคงอยู่เนื่องจากเป็นอุปสรรคต่อรายได้ที่ไม่ใช่แรงงาน (ที่ไม่ใช่ค่าจ้าง): “เงินช่วยเหลือด้านสังคมค่อนข้างคงที่มาหลายปีแล้ว”; การเติบโตของรายได้ค่าเช่าอ่อนตัวลง และรายรับจากธุรกิจนอกองค์กรยังอ่อนแอ ส่วนหนึ่งจากภัยแล้ง แต่ยังเกิดจากกิจกรรมด้านอสังหาริมทรัพย์ที่ถดถอย การเก็บภาษีที่เพิ่มขึ้นก็เป็นอีกปัจจัยหนึ่งเช่นกัน ซึ่งจำกัดผลกำไรสำหรับรายได้ที่ใช้แล้วทิ้งและการใช้จ่าย ประเด็นที่กล่าวข้างต้นคือ RBA ยังคงมองโลกในแง่ดีว่าการเติบโตของรายได้แบบใช้แล้วทิ้งจะแข็งแกร่งขึ้น แต่รับทราบความคืบหน้าจะยังคงช้า
ในขณะที่ RBA มองว่าความมั่งคั่งจากที่อยู่อาศัยมีผลกระทบเพียงเล็กน้อยต่อยอดขายรถยนต์และอุปสงค์ของตกแต่งบ้าน Westpac ยังคงเชื่อว่าผลกระทบจะกว้างขึ้น โดยถือการเติบโตของการบริโภคต่ำกว่าแนวโน้มจนถึงปี 2019 และ 2020 ในใจของเรา ที่วางไว้ในตัวอย่างของเรา แม้แต่งบประมาณของรัฐบาลกลางปี 2019 ที่ขยายออกไปก็ไม่น่าจะเปลี่ยนการเล่าเรื่องสำหรับการเติบโตหรือความจำเป็นของ RBA ในการลดอัตราเงินสด
ที่นิวซีแลนด์ในสัปดาห์นี้ RBNZ ได้ดำเนินตามการนำของธนาคารกลางรายใหญ่อื่นๆ ทั่วโลก และแสดงท่าทีที่ผ่อนคลายมากขึ้น ตอนนี้ RBNZ เห็นว่า "ทิศทางที่มีแนวโน้มมากขึ้นของ OCR ถัดไป [เป็น] ลง" และความสมดุลของความเสี่ยงที่ "เปลี่ยนไปเป็นข้อเสีย" การเปลี่ยนแปลงนี้แม้ว่าข้อมูลเศรษฐกิจหลักจะยังแข็งแกร่ง และค่าเงินยังคงเป็นไปตามที่คาดการณ์ไว้ ตามที่ทีมนิวซีแลนด์ของเราวางไว้ RBNZ อาจกังวลเกี่ยวกับศักยภาพของสกุลเงินที่สูงขึ้นเพื่อระงับเงินเฟ้อ และ/หรือเศรษฐกิจในประเทศอาจไม่เพิ่มขึ้นมากพอที่จะกระตุ้นอัตราเงินเฟ้อ
เมื่อหันไปทางซีกโลกเหนือ ผู้พูดของ FOMC ได้ใช้ข้อความของ Chair Powell ซ้ำแล้วซ้ำเล่าจากสัปดาห์ที่แล้ว โดยเน้นถึงความเสี่ยงและความรอบคอบของความอดทนในช่วงเวลาที่ไม่แน่นอน แม้จะมีฉันทามติในวงกว้างว่าการเติบโตของ GDP ของสหรัฐฯ จะยังคงสูงกว่าแนวโน้มในปี 2019
ในยุโรป ผลลัพธ์ PMI ภาคการผลิตที่อ่อนแอเป็นพิเศษเมื่อวันศุกร์ที่ผ่านมา ไม่ได้ตามมาด้วยการสำรวจทางธุรกิจอื่นๆ ที่ลดลงอย่างรวดเร็ว (IFO เพิ่มขึ้นเล็กน้อย ในขณะที่บรรยากาศทางธุรกิจของ EC ลดลง) แต่ยังคงเป็นประเด็นที่น่ากังวล แม้ว่าโดยรวมแล้ว นั่นไม่ได้กระตุ้นให้เกิดการเปลี่ยนแปลงเชิงนโยบายจากประธานาธิบดี Draghi อีกต่อไปในสัปดาห์นี้ เขาได้หารือเกี่ยวกับการดำเนินการเพื่อลดผลกระทบจากอัตราดอกเบี้ยนโยบายที่ติดลบต่อความสามารถในการทำกำไรของธนาคาร “หากจำเป็น” รายงานการอภิปรายภายในเกี่ยวกับการแนะนำที่เป็นไปได้ของอัตราเงินฝากแบบแบ่งชั้นสำหรับเงินสำรองส่วนเกินสนับสนุนแนวคิดเรื่องการลดภาระสำหรับภาคส่วน และโดยทั่วไปแล้ว ศักยภาพที่อัตราดอกเบี้ยติดลบจะคงอยู่ได้นานขึ้น อย่างไรก็ตาม ปราเอต์ หัวหน้านักเศรษฐศาสตร์ของ ECB ได้ตั้งข้อสังเกตในเวลาต่อมาว่าสิ่งนี้จะเกิดขึ้นได้ก็ต่อเมื่อกรณีการเงินและนโยบายที่มั่นคงพัฒนาขึ้น และมีปฏิกิริยาผสมกันในหมู่สมาชิกสภาปกครองคนอื่นๆ
ในที่สุด ในสหราชอาณาจักร นายกรัฐมนตรี เมย์ ประกาศต่อสมาชิกสภาผู้แทนราษฎรว่า เธอจะลาออกหากข้อตกลงถอนตัวของเธอผ่าน การลงมติที่ชี้ให้เห็นเป็นการเคลื่อนไหวทางการเมืองอีกครั้งโดยไม่มีผลประโยชน์ โดยข้อเสนอทั้งหมดที่นำมาก่อนที่รัฐสภาจะลงมติ ส่วนหนึ่งของข้อตกลงของ PM May (สนธิสัญญาถอนตัว) มีรายงานว่ายังคงได้รับการโหวตเป็นครั้งที่สามในวันศุกร์นี้ แม้ว่า PM May จะเสนอให้ลาออกก็ตาม
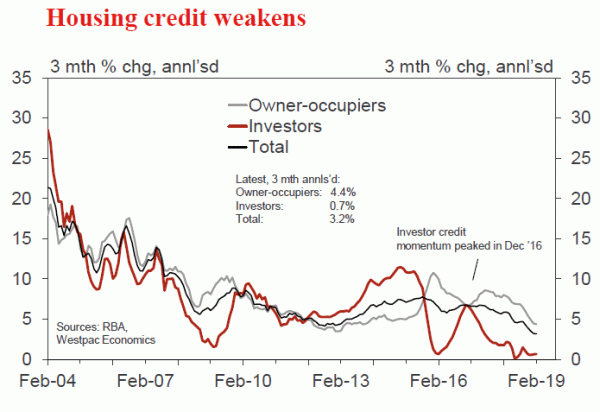
กราฟประจำสัปดาห์: การเติบโตของสินเชื่อออสเตรเลีย
การเติบโตของสินเชื่อชะลอลงสู่ระดับที่ชะลอตัวตามภาวะเศรษฐกิจตกต่ำของที่อยู่อาศัย
ความอ่อนตัวของสินเชื่อที่เห็นได้ชัดในช่วงเปลี่ยนปียังคงดำเนินต่อไปในปี 2019 สินเชื่อเติบโต 0.24% ในเดือนธันวาคม เพิ่มขึ้น 0.22% ในเดือนมกราคม และเพิ่มขึ้น 0.26% ในเดือนกุมภาพันธ์
การเติบโตประจำปีลดลงเหลือ 4.2% ซึ่งเป็นอัตราการเติบโตต่ำสุดในประวัติศาสตร์ของซีรีส์ย้อนหลังไปถึงปี 1976
นิวซีแลนด์: สัปดาห์หน้าและการสรุปข้อมูล
ยุคใหม่
เป็นสัปดาห์ที่สำคัญสำหรับธนาคารกลางนิวซีแลนด์ ซึ่งทำให้จุดยืนนโยบายการเงินเปลี่ยนแปลงไปอย่างน่าประหลาดใจ การคาดการณ์ปัจจุบันของเรามีไว้สำหรับอัตราเงินสดอย่างเป็นทางการที่จะยังคงถูกระงับในอีกไม่กี่ปีข้างหน้า แต่ความเสี่ยงของการปรับลดอัตราดอกเบี้ยในการพิจารณาทบทวนที่จะเกิดขึ้น ซึ่งรวมถึงคำชี้แจงนโยบายการเงินฉบับถัดไปในเดือนพฤษภาคม ยังคงมีอยู่อย่างมาก จากนี้ไปการตัดสินใจเหล่านั้นจะทำโดยคณะกรรมการที่เป็นทางการ โดยมีสมาชิกทั้งภายนอกและภายใน
การตรวจสอบ OCR ในสัปดาห์นี้แตกหักอย่างเด็ดขาดจากแถลงการณ์ก่อนหน้านี้ของ RBNZ ซึ่งตั้งข้อสังเกตว่าการย้ายครั้งต่อไปอาจเป็นขึ้นหรือลง ตอนนี้ RBNZ เชื่อว่าความสมดุลของความเสี่ยงต่อแนวโน้มเศรษฐกิจ "ได้เปลี่ยนไปเป็นขาลง" และ "ทิศทางที่มีแนวโน้มมากขึ้นของการย้าย OCR ครั้งต่อไปจะลดลง"
การเปลี่ยนแปลงจุดยืนนี้ทำให้เราประหลาดใจเนื่องจากสถานการณ์ทางเศรษฐกิจไม่ได้เปลี่ยนแปลงมากนักนับตั้งแต่การตรวจสอบ OCR ครั้งล่าสุดในเดือนกุมภาพันธ์ ข้อมูลจีดีพีล่าสุดแสดงให้เห็นว่าเศรษฐกิจในประเทศยังคงเดินหน้าต่อไป โดยมีการเติบโตอย่างแข็งแกร่งในการใช้จ่ายของผู้บริโภคและการก่อสร้าง การเติบโตทั่วโลกอ่อนตัวลงแต่ไม่มีนัยสำคัญ และผลที่ตามมาสำหรับเศรษฐกิจนิวซีแลนด์ยังไม่ชัดเจน อันที่จริง ราคาสินค้าส่งออกของเราปรับตัวสูงขึ้นเมื่อเร็วๆ นี้
อย่างไรก็ตาม สิ่งที่เปลี่ยนแปลงไปมากตั้งแต่เดือนกุมภาพันธ์คือความเชื่อมั่นของตลาดต่ออัตราดอกเบี้ย ท่ามกลางข้อมูลเศรษฐกิจที่ปะปนกัน ธนาคารกลางต่างประเทศได้เปลี่ยนมุมมองนโยบายการเงินที่ผ่อนคลายมากขึ้น หรือคาดว่าจะทำเช่นนั้น เห็นได้ชัดว่า RBNZ กังวลว่าหากไม่ได้เข้าร่วมฝูง เงินดอลลาร์นิวซีแลนด์อาจเพิ่มขึ้นอย่างไม่พึงปรารถนา ซึ่งจะยับยั้งเงินเฟ้อและท้ายที่สุดก็บังคับให้ RBNZ เปลี่ยนจุดยืนอยู่ดี
แง่มุมที่น่าประหลาดใจอื่น ๆ ของคำแถลงของ RBNZ คือการเน้นที่การใช้จ่ายภายในประเทศที่อ่อนตัวลงและความเชื่อมั่นทางธุรกิจที่อ่อนแอ เราคิดมานานแล้วว่า RBNZ มองโลกในแง่ดีเกินไปต่อการเติบโตทางเศรษฐกิจ และด้วยเหตุนี้จึงรั้นเกินไปในขอบเขตของการฟื้นตัวของอัตราเงินเฟ้อที่เกิดจากภายในประเทศ แม้ว่าผลลัพธ์ GDP ประจำเดือนธันวาคมจะไม่ต่ำกว่าที่ RBNZ คาดการณ์ไว้อย่างมีนัยสำคัญ (0.6% เทียบกับ 0.8%) แต่ก็อาจเป็นฟางเส้นสุดท้ายที่ก่อให้เกิดการเปลี่ยนแปลงในความเชื่อมั่น การเปลี่ยนแปลงบุคลากรล่าสุดภายใน RBNZ อาจเป็นปัจจัยในการเปลี่ยนมุมมองอย่างกะทันหัน
ความคิดในตลาดการเงินตอนนี้กลายเป็นว่า RBNZ จะตัด OCR จริงหรือไม่ และถ้าเป็นเช่นนั้น เมื่อไร เรากำลังใช้คำแถลงของ RBNZ ตามมูลค่า: ความเสี่ยงได้เปลี่ยนไปเป็นข้อเสีย RBNZ กำลังเปิดตัวเลือกในการตัด OCR หากจำเป็น แทนที่จะส่งสัญญาณว่าการตัดกำลังใกล้เข้ามา
ที่กล่าวว่า หมายความว่าการตรวจสอบ OCR ที่จะเกิดขึ้นทุกครั้ง ซึ่งรวมถึงคำชี้แจงนโยบายการเงินฉบับต่อไปในเดือนพฤษภาคม จะ 'เผยแพร่' มากจะขึ้นอยู่กับการไหลของข้อมูลจากทั้งที่นี่และต่างประเทศในอีกไม่กี่สัปดาห์ข้างหน้า
อย่างน้อยในแนวรบโลก เราไม่คาดหวังว่าอารมณ์จะกลับมาเร็ว ๆ นี้อีก เราคิดว่าตลาดตกต่ำเกินไปสำหรับเศรษฐกิจสหรัฐฯ ซึ่งใกล้จะถึงการจ้างงานเต็มอัตราแล้ว และขณะนี้เห็นการเพิ่มขึ้นอย่างเห็นได้ชัดจากแรงกดดันด้านค่าจ้าง อย่างไรก็ตาม ธนาคารกลางสหรัฐ (เฟด) เองได้ปรับขึ้นอัตราดอกเบี้ยแล้วในขณะนี้ และจะต้องดูหลักฐานสะสมก่อนที่จะเปลี่ยนใจอีกครั้ง ในขณะเดียวกัน เราคาดว่าธนาคารกลางออสเตรเลียจะปรับลดอัตราดอกเบี้ยในปีนี้ แม้ว่าจะอยู่ภายใต้เงื่อนไขที่แตกต่างกันมากกับสิ่งที่ RBNZ กำลังเผชิญอยู่
ในแง่ของเศรษฐกิจภายในประเทศ RBNZ ได้เน้นย้ำถึงความเชื่อมั่นทางธุรกิจที่อ่อนแอและความเสี่ยงที่สิ่งนี้จะไหลเข้าสู่อุปสงค์ในประเทศ สัปดาห์นี้ เราพบว่าการสำรวจความเชื่อมั่นทางธุรกิจของ ANZ ในเดือนมีนาคมลดลงอีกมาก ซึ่งเป็นการย้อนกลับของการฟื้นตัวเล็กน้อยส่วนใหญ่ที่เกิดขึ้นเมื่อปลายปีที่แล้ว ความตั้งใจในการจ้างงานและการลงทุน รวมถึงความคาดหวังในผลกำไรทั้งหมดต่ำกว่า
นอกจากนี้ เราจะพิจารณาแบบสำรวจความคิดเห็นทางธุรกิจประจำไตรมาสของวันอังคารหน้าอย่างใกล้ชิด สิ่งนี้มีแนวโน้มที่จะเป็นตัวบ่งชี้แรกเริ่มที่ดีที่สุดของการเติบโตของ GDP รายไตรมาส และยังให้ข้อมูลเชิงลึกที่เป็นประโยชน์เกี่ยวกับข้อจำกัดด้านกำลังการผลิตและแรงกดดันด้านต้นทุนที่ธุรกิจกำลังเผชิญอยู่ คำแนะนำล่าสุดของคณะทำงานด้านภาษีเพื่อแนะนำภาษีกำไรจากการขายหลักทรัพย์อาจส่งผลต่อความเชื่อมั่นในครั้งนี้ แต่ภายใต้พาดหัวข่าว QSBO จะให้ข้อมูลอันมีค่าว่าเศรษฐกิจมีการเติบโตเพียงพอสำหรับ RBNZ เพื่อหลีกเลี่ยงการตัดหรือไม่
อุปสงค์ในประเทศที่แท้จริงอาจแข็งแกร่งขึ้นจากการสำรวจความเชื่อมั่นเหล่านี้ การใช้จ่ายผ่านบัตรอิเล็กทรอนิกส์ยังคงเติบโตอย่างแข็งแกร่ง การใช้จ่ายของรัฐบาลเพิ่มขึ้นตามแผนที่วางไว้ และการนำเข้าอุปกรณ์ทุนเพิ่มขึ้นในช่วงต้นปีนี้ ความยินยอมในการอยู่อาศัยยังคงเพิ่มขึ้นอย่างต่อเนื่องจนถึงระดับสูงสุดหลายทศวรรษ ซึ่งบ่งชี้ว่าการก่อสร้างท่อส่งที่แข็งแกร่งในปีหน้าหรือประมาณนั้น มุมมองของเรายังคงอยู่ว่าการเติบโตจะเพิ่มขึ้นในปี 2019 หลังจากแพตช์ที่นุ่มนวลขึ้นในช่วงครึ่งหลังของปี 2018
การประกาศนโยบายการเงินที่สำคัญอีกฉบับในสัปดาห์นี้คือการเป็นสมาชิกของคณะกรรมการตัดสินใจชุดใหม่ของ RBNZ ซึ่งจะมีผลบังคับใช้ในสัปดาห์หน้า คณะกรรมการประกอบด้วยสมาชิกภายในสี่คน รวมถึงผู้ว่าการและผู้บริหารระดับสูง และสมาชิกภายนอกอีกสามคน สมาชิกภายนอกที่ได้รับการประกาศในสัปดาห์นี้คือนักเศรษฐศาสตร์ที่มีประสบการณ์ทั้งหมด โดยมีภูมิหลังที่เกี่ยวข้องในด้านการเกษตร เศรษฐศาสตร์มหภาค และการเคลื่อนไหวของแรงงาน
การนัดหมายเหล่านี้ควรลดความกังวลใด ๆ ที่สมาชิกคณะกรรมการภายนอกจะถูกครอบงำโดยหน่วยงานภายในของ RBNZ เนื่องจากขาดประสบการณ์ พวกเขาทั้งหมดจะสามารถวิพากษ์วิจารณ์การวิเคราะห์ของ RBNZ และจัดการอภิปรายเกี่ยวกับเศรษฐศาสตร์ได้ สำหรับวิธีที่พวกเขาสามารถเปลี่ยนความสมดุลของการตัดสินใจของ RBNZ คำตอบนั้นไม่ชัดเจน โดยเฉพาะอย่างยิ่ง พวกเขาอาจมีมุมมองที่แตกต่างกันเกี่ยวกับวิธีการสร้างสมดุลให้กับอาณัติคู่ใหม่ของ RBNZ ซึ่งมุ่งเน้นไปที่การสนับสนุนการจ้างงานที่ยั่งยืนสูงสุดและเสถียรภาพด้านราคา
ตัวอย่างข้อมูล
ดัชนีมูลค่าบ้าน Aus Mar CoreLogic
- 1 เม.ย. ล่าสุด: –0.9%, WBC f/c: –0.7%
ตลาดที่อยู่อาศัยของออสเตรเลียที่อ่อนตัวลงอย่างมากในปี 2018 ได้ดำเนินไปในต้นปี 2019 แม้ว่าจะมีสัญญาณบ่งชี้ว่าราคาที่ลดลงอาจจะคลี่คลายลง ดัชนีมูลค่าบ้าน CoreLogic บันทึกการลดลง 0.9% ในเดือนกุมภาพันธ์หลังจากที่ค่าเฉลี่ยลดลง 1.2% ในช่วงสามเดือนก่อนหน้า
ดัชนีรายวันชี้ไปที่การลดลง 0.7% ในเดือนมี.ค. ซึ่งจะเป็นการลดลงเล็กน้อยที่สุดนับตั้งแต่เดือนตุลาคม การลดลงสะสมตั้งแต่ปลายปี 2017 จะอยู่ที่เกือบ 10%
อนุมัติที่อยู่อาศัยในเดือนกุมภาพันธ์
- 2 เม.ย. ล่าสุด: 2.5%, WBC f/c: –1.0%
- Mkt f / c: –1.8%, ช่วง: –5.0% ถึง 3.0%
การอนุมัติที่อยู่อาศัยมีการเพิ่มขึ้น 2.5% ในเดือนมกราคม ย้อนรอยการอ่อนตัวลงอย่างมากในช่วงปลายปี 2018 การอนุมัติลดลงกว่า 25% ในช่วงสามเดือนสุดท้ายของปี 2018
ขณะนี้การอนุมัติอาคารสูงกลับมาสู่ระดับต่ำสุดในรอบหลายปี ม.ค. เป็นการอ่านที่อ่อนแอที่สุดนับตั้งแต่มีนาคม 2013 ขณะนี้ระดับปัจจุบันอยู่ราวๆ ระดับที่อยู่เหนือระดับก่อนการเติบโตอย่างรวดเร็ว ดังนั้นจึงน่าจะมีเสถียรภาพบางส่วนจากที่นี่ ในขณะเดียวกัน การอนุมัติทางการเงินที่เกี่ยวข้องกับการก่อสร้างยังบ่งชี้ว่าการอนุมัติอาคารไม่สูงที่อ่อนตัวลงกำลังเริ่มอยู่ในระดับปานกลาง แม้ว่าจะมีแนวโน้มเพิ่มขึ้นในอีกไม่กี่เดือนข้างหน้า ยอดคงเหลือ ก.พ. คาดว่าจะเห็นจุดอ่อนที่เหลือโดยมีการอนุมัติโดยรวมลดลง 1%
การตัดสินใจเกี่ยวกับนโยบาย Aus RBA
- เม.ย. 2, ครั้งล่าสุด: 1.50%, WBC f / c: 1.50%
- Mkt f / c: 1.50%, ช่วง: 1.25% ถึง 1.50%
คณะกรรมการธนาคารกลางจะประชุมกันในสัปดาห์หน้าในวันที่ 2 เมษายน ตามปกติแล้ว การประชุมครั้งนี้จะเป็นวันเดียวกับการประกาศงบประมาณของรัฐบาลกลางเวลา 7 น. ในเย็นวันนั้น ด้วยเหตุนี้ เราจึงคาดว่าคำแถลงของผู้ว่าฯ จะค่อนข้างต่ำและเปลี่ยนแปลงเล็กน้อยจากความเชื่อมั่นที่เราเห็นในการประชุมเดือนมีนาคม
ตามที่กล่าวไว้ Westpac คาดการณ์ว่าหลังการประชุมในเดือนพฤษภาคม RBA จะย้ายไปสู่อคติที่ชัดเจนในการผ่อนคลาย ซึ่งจะได้รับการพิสูจน์โดยการแก้ไขที่ลดลงในการคาดการณ์การเติบโต อย่างไรก็ตาม ไม่น่าเป็นไปได้ที่จะมีการบอกใบ้ของการดำเนินการนี้ในแถลงการณ์ของผู้ว่าการเดือนเมษายน ในหมายเหตุในหน้า 2 เราคาดการณ์ถึงผลกระทบของงบประมาณของรัฐบาลกลางสำหรับนโยบายการเงิน
Aus 2019 งบประมาณของรัฐบาลกลาง AUDbn
- 2 เม.ย. ล่าสุด: –5.2(e), WBC f/c: +4.1
งบประมาณของรัฐบาลกลางปี 2019 จะเปิดเผยตำแหน่งเริ่มต้นที่ดีขึ้นสำหรับงบประมาณที่สัมพันธ์กับแนวโน้มเศรษฐกิจและการเงินกลางปีในเดือนธันวาคม (MYEFO)
การใช้จ่ายต่ำกว่าที่คาดการณ์ไว้ในปี 2018/19 ส่วนหนึ่งเป็นผลมาจากการเติบโตของงานที่แข็งแกร่งกว่าที่คาดการณ์ไว้จนถึงปัจจุบัน
สำหรับปี 2019/20 ขนาดของเศรษฐกิจที่ระบุมีแนวโน้มว่าจะมากกว่าที่คาดการณ์ไว้ใน MYEFO 10 ล้านดอลลาร์ เนื่องจากความประหลาดใจจากราคาสินค้าโภคภัณฑ์ สิ่งนี้ช่วยเพิ่มรายได้ประมาณ 3 พันล้านดอลลาร์ บวกกับการใช้จ่ายมีแนวโน้มว่าจะต่ำกว่าที่คาดการณ์ไว้ราว 2 พันล้านดอลลาร์ ซึ่งเป็นการปรับปรุงรวมกันที่ 5 พันล้านดอลลาร์
ในความเห็นของเรา ความประหลาดใจกลับหัวกลับหางของงบประมาณน่าจะถูกคืนให้กับประชาชนในการลดหย่อนภาษีและการใช้จ่ายที่เพิ่มขึ้น ดังนั้นโปรไฟล์สำหรับยอดดุลงบประมาณจึงเหมือนกับใน MYEFO
ร้านค้าปลีกในเดือนสิงหาคม
- 3 เม.ย. ล่าสุด: 0.1%, WBC f/c: –0.1%
- Mkt f / c: 0.3%, ช่วง: –0.1% ถึง 0.6%
ผู้ค้าปลีกในออสเตรเลียยังคงเห็นสภาวะที่ยากลำบาก ยอดขายเพิ่มขึ้นเพียง 0.1% ในเดือนมกราคม เป็นผลที่น่าผิดหวังหลังจากที่ร่วงลง 0.4% ในเดือนธันวาคม การเติบโตประจำปีชะลอตัวลงเหลือ 2.7% ต่อปี แต่ยังคงเติบโตที่ 2% ต่อปีในช่วง 0.3 เดือนที่ผ่านมา รายละเอียดแสดงให้เห็นว่าการเพิ่มขึ้นนั้นจำกัดอยู่ที่หมวดย่อยอาหาร ทั้งอาหารพื้นฐาน ร้านกาแฟ และร้านอาหารเพิ่มขึ้น 0.1% ต่อเดือน โดยหมวดที่ไม่ใช่อาหารลดลง XNUMX% ต่อเดือน
ความเชื่อมั่นของผู้บริโภคเริ่มสั่นคลอนในปี 2019 โดยเข้าสู่แดนลบเป็นครั้งแรกนับตั้งแต่ปี 2017 โดยฟื้นตัวในเดือนกุมภาพันธ์ แต่กลับมาอีกครั้งในเดือนมีนาคม รายละเอียดการสำรวจยังแสดงถึงระดับการหลีกเลี่ยงความเสี่ยงที่สูงมาก การสำรวจธุรกิจของภาคเอกชนชี้ให้เห็นถึงสภาวะที่อ่อนแอลงอย่างมีนัยสำคัญสำหรับผู้ค้าปลีกในเดือนกุมภาพันธ์ แม้ว่ามาตรการเหล่านี้จะไม่ดีพอที่จะสร้างการคาดการณ์รายเดือนสำหรับการขายปลีก แต่ก็สอดคล้องกับการลดลงทันที ด้วยเหตุนี้ เราคาดว่าก.พ.จะแสดงการลดลง 0.1% ทำให้ยอดขายประจำปีเติบโต 2%
ดุลการค้าในเดือนกุมภาพันธ์ AUDbn
- 3 เม.ย. ล่าสุด: 4.5, WBC f/c: 3.8
- Mkt f / c: 3.7, ช่วง: 2.4 ถึง 5.0
บัญชีการค้าเกินดุลในช่วง 13 เดือนที่ผ่านมา
ในเดือนมกราคม ส่วนเกินดุลเพิ่มขึ้นเป็น 4.5 พันล้านดอลลาร์ (ใหญ่เป็นอันดับ 2 ที่เป็นประวัติการณ์) โดยการส่งออก +5.0% และการนำเข้า + 3.3%
ในเดือนกุมภาพันธ์ เราคาดว่าจะมีการดึงกลับเป็นส่วนเกินที่ยังคงมีอยู่มากที่ 3.8 พันล้านดอลลาร์
คาดว่าการนำเข้าจะเพิ่มขึ้นอีก 1.1% หรือ 0.38 พันล้านดอลลาร์ โดยมีแนวโน้มว่าเชื้อเพลิงจะเพิ่มขึ้นหลังจากเดือนที่อ่อนตัวลง
การส่งออกลดลงตามการคาดการณ์ 0.9% หรือ 0.36 พันล้านดอลลาร์ โดยทองคำและถ่านหินร่วงลงอย่างมากซึ่งมีมากกว่าการเพิ่มขึ้นของแร่เหล็ก
การส่งออกทองคำคาดว่าจะดึงกลับมาอย่างรวดเร็ว -45% ลดลง 1.0 พันล้านดอลลาร์จากฐานที่สูงก่อนปีใหม่ทางจันทรคติ รายได้ถ่านหินคาดว่าจะลดลงเกือบ 10% – 0.5 พันล้านดอลลาร์จากปริมาณที่ลดลงอย่างรวดเร็ว ในทางตรงกันข้าม รายได้จากการส่งออกแร่โลหะคาดว่าจะเพิ่มขึ้นมากกว่า 10% + 1.1 พันล้านดอลลาร์จากการที่ราคาสินแร่เหล็กพุ่งขึ้นเป็น 85 ดอลลาร์สหรัฐฯ/ตัน
การสำรวจความคิดเห็นทางธุรกิจของ NZ Q1
- 2 เม.ย. สถานการณ์ธุรกิจทั่วไป ล่าสุด: –18
- กิจกรรมการค้าในประเทศ ล่าสุด: +17
ความเชื่อมั่นทางธุรกิจทั่วไปและความคาดหวังของบริษัทที่มีต่อกิจกรรมของตนเองเพิ่มขึ้นในเดือนสุดท้ายของปี 2018 อย่างไรก็ตาม มาตรวัดที่สำคัญของกิจกรรมทางธุรกิจในการสำรวจความคิดเห็นทางธุรกิจรายไตรมาสของ NZIER ยังคงอยู่ในระดับต่ำในเดือนธันวาคม
นับตั้งแต่การสำรวจประจำไตรมาสเดือนธันวาคม มาตรวัดความเชื่อมั่นของธุรกิจรายเดือนได้อ่อนตัวลงอีกครั้ง และเราคาดว่าสิ่งนี้จะสะท้อนให้เห็นในผลประกอบการไตรมาสเดือนมีนาคม การเติบโตของ GDP ชะลอตัวลงในช่วงครึ่งหลังของปี 2018 นอกจากนี้เรายังได้ยินความกังวลที่เพิ่มขึ้นจากบางธุรกิจเกี่ยวกับการนำภาษีกำไรจากการลงทุนที่อาจเกิดขึ้น
การสำรวจได้รับการจับตามองอย่างใกล้ชิดว่าเป็นตัวบ่งชี้อัตราเงินเฟ้อ บริษัทต่างๆ สังเกตเห็นแรงกดดันต่อมาร์จิ้น โดยมีค่าใช้จ่ายเพิ่มขึ้น (โดยเฉพาะค่าแรง) แต่มีความสามารถจำกัดในการส่งต่อสิ่งนี้เนื่องจากแรงกดดันด้านการแข่งขัน
รายงานการจ้างงานของสหรัฐ มี.ค.
- 5 เม.ย. การจ้างงานนอกภาคเกษตร 20 ล่าสุด WBC 185k
- 5 เม.ย. อัตราการว่างงาน 3.8% ล่าสุด WBC 3.8%
- 5 เม.ย. รายได้รายชั่วโมง 3.4% ปีที่แล้ว WBC 3.4% ปีที่แล้ว
ผลลัพธ์ของการจ้างงานนอกภาคเกษตรในเดือนกุมภาพันธ์ 2019 สร้างความตกใจให้กับตลาดอย่างมาก โดยเข้ามาเพียงแค่ 20 เท่านั้น สำหรับปีจนถึงปัจจุบัน กำไรเฉลี่ยต่อเดือนยังคงแข็งแกร่งที่ 166 มามี.ค. เรามองหากำไร 185k เพื่อรักษาอัตราการเติบโตเฉลี่ยเดือนที่ 170k อย่างไรก็ตาม การปรับแก้ไขเชิงบวกอย่างมีนัยสำคัญในเดือนกุมภาพันธ์ มีความเสี่ยงที่เป็นสาระสำคัญ และด้วยเหตุนี้การปรับลดอัตราดอกเบี้ยในเดือนมีนาคม
แม้ว่าอัตราการว่างงานจะไม่เปลี่ยนแปลงมากที่สุดที่ 3.8% ในเดือนมีนาคม แต่แนวโน้มยังคงลดลง ตามความคาดหมายของเรา คาดว่าจะเห็น 3.5% ในช่วงครึ่งหลังของปี 2019
รายได้รายชั่วโมงจะยังคงเป็นจุดสนใจในเดือนต่อๆ ไป ที่ 3.4% ปี การเติบโตของค่าจ้างดีขึ้นจากระดับต่ำสุด แต่ก็ยังไม่ได้บ่งบอกถึงตลาดแรงงานที่ "ร้อนแรง" แนวโน้มขาขึ้นเจียมเนื้อเจียมตัวนี้น่าจะคงอยู่จนถึงปี 2019 จนถึงใกล้ 4.0% ปี
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


