
US Review
ข้อมูลยืนยันความอดทนของเฟด
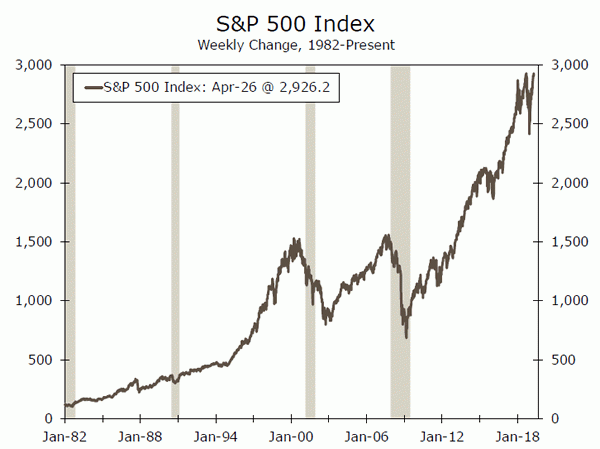
- ข้อมูลเศรษฐกิจที่เกิดขึ้นในสัปดาห์นี้เป็นบวกในวงกว้าง โดย GDP ที่แท้จริงของสหรัฐฯ ขยายตัวในอัตรา 3.2% ต่อปีในไตรมาส 1-2019 คำสั่งซื้อสินค้าคงทนดีดตัวขึ้นในเดือนมีนาคม และดัชนี S&P 500 ขึ้นถึงระดับสูงสุดเป็นประวัติการณ์
- แม้จะมีข่าวเชิงบวกในสัปดาห์นี้ แต่เศรษฐกิจสหรัฐฯ ยังคงเผชิญกับปัญหาบางประการ อัตราการเติบโตโดยรวมของไตรมาสแรกแข็งแกร่งกว่าที่นักวิเคราะห์ส่วนใหญ่คาดไว้ แต่รายละเอียดพื้นฐานของการเติบโตทางเศรษฐกิจนั้นไม่แข็งแกร่งเท่าที่อัตราการเติบโตทั่วไปแนะนำ
- ข้อมูลประจำสัปดาห์นี้สนับสนุนความคาดหวังของเราสำหรับเฟดที่จะงดเว้นการขึ้นอัตราดอกเบี้ยในอนาคตอันใกล้
ข้อมูลยืนยันความอดทนของเฟด
ข้อมูลเศรษฐกิจที่เกิดขึ้นในสัปดาห์นี้เป็นบวกในวงกว้าง โดย GDP ที่แท้จริงของสหรัฐฯ ขยายตัวในอัตรา 3.2% ต่อปีในไตรมาส 1-2019 คำสั่งซื้อสินค้าคงทนดีดตัวขึ้นในเดือนมีนาคม และดัชนี S&P 500 ขึ้นถึงระดับสูงสุดเป็นประวัติการณ์ แม้จะมีข่าวเชิงบวกในสัปดาห์นี้ แต่เศรษฐกิจสหรัฐฯ ยังคงเผชิญกับปัญหาบางประการ
อัตราการเติบโตโดยรวมของไตรมาสแรกแข็งแกร่งกว่าที่นักวิเคราะห์ส่วนใหญ่คาดไว้ และแสดงถึงการเติบโตที่เพิ่มขึ้นเมื่อเทียบกับไตรมาสที่ 4 แต่ดังที่เราได้พูดคุยกันในรายงาน GDP เมื่อเช้านี้ รายละเอียดพื้นฐานของการเติบโตทางเศรษฐกิจนั้นไม่ค่อยแข็งแกร่งเท่าที่อัตราการเติบโตทั่วไปแนะนำ
การเติบโตของไตรมาสแรกได้รับแรงหนุนจากการเพิ่มขึ้นของสินค้าคงคลังและการค้าสุทธิที่เพิ่มขึ้น อย่างไรก็ตาม การบริโภคพื้นฐานยังอ่อนแอ โดยยอดขายขั้นสุดท้ายไปยังการซื้อภาคเอกชนในประเทศเพิ่มขึ้นเพียง 1.3% นั่นแสดงให้เห็นว่าสินค้าคงคลังที่สร้างขึ้นอย่างน้อย 128 พันล้านดอลลาร์นั้นเกิดขึ้นโดยไม่ได้ตั้งใจ การสะสมสินค้าคงคลังควรลดลงในไตรมาสต่อๆ ไป ซึ่งจะส่งผลกระทบต่ออัตราการเติบโตของ GDP โดยรวมในขณะนั้น อย่างไรก็ตาม คำเตือนประการหนึ่งที่นี่คือโครงสร้างที่เป็นไปได้จากเครื่องบินโบอิ้ง 737 MAX ซึ่งในขณะที่มีการผลิตแต่ไม่ได้ส่งมอบ คาดว่าจะช่วยเพิ่มสินค้าคงคลังในไตรมาสที่ 2 สำหรับรายละเอียดเพิ่มเติมเกี่ยวกับผลกระทบทางเศรษฐกิจจาก 737 MAX โปรดดูรายงานพิเศษของเรา
ข้อมูลผู้บริโภคที่อ่อนแอลงในช่วงหลายเดือนที่ผ่านมาทำให้เกิดความกลัวในหมู่นักวิเคราะห์ว่าผู้บริโภคซ่อนตัวอยู่ เรารักษามุมมองมานานแล้วว่าจุดอ่อนเป็นเพียงจุดอ่อน และไม่ใช่จุดเริ่มต้นของการลดการบริโภคในวงกว้าง ตามที่คาดไว้ ค่าใช้จ่ายการบริโภคส่วนบุคคลที่แท้จริง (PCE) ชะลอตัวในไตรมาสแรก โดยเพิ่มขึ้นเพียง 1.2% แต่ด้วยยอดค้าปลีกในเดือนมีนาคมที่เพิ่มขึ้น 1.6% และข้อมูลความเชื่อมั่นผู้บริโภคที่มีเสถียรภาพ การบริโภคจึงสิ้นสุดไตรมาสแรกด้วยความแข็งแกร่ง ซึ่งทำให้เกิดแรงผลักดันในช่วงไตรมาสที่ 2 การใช้จ่ายด้านการลงทุนคงที่เพิ่มขึ้นเพียง 1.5% ในไตรมาสแรก แต่การลงทุนก็อาจเร่งตัวขึ้นในไตรมาสต่อๆ ไป เนื่องจากข้อมูลคำสั่งซื้อสินค้าคงทนในเดือนมีนาคมบ่งชี้ว่าการใช้จ่ายด้านทุนอาจเพิ่มขึ้น
การส่งออกสุทธิช่วยกระตุ้นได้มาก โดยเพิ่ม 1.0 เปอร์เซ็นต์จากอัตราการเติบโตของ GDP โดยรวมในไตรมาสที่ 1 ซึ่งเป็นหนึ่งในผลบวกที่ใหญ่ที่สุดที่องค์ประกอบนี้เกิดขึ้นในวงจรนี้ การส่งออกขยายตัวเล็กน้อย 3.7% แต่การนำเข้าลดลง 3.7% ในขณะที่อุปสงค์ในประเทศแข็งแกร่งขึ้น การนำเข้าที่แท้จริงคาดว่าจะดีดตัวขึ้นในไตรมาสต่อๆ ไป แต่สิ่งนี้จะกดดันการเติบโต
แม้ว่าเศรษฐกิจอาจไม่แข็งแกร่งในไตรมาสที่ 1 ดังอัตราการเติบโตของ GDP ทั่วไป แต่เศรษฐกิจก็ไม่ตกอยู่ในอันตรายที่จะหยุดชะงักในเร็วๆ นี้ อย่างไรก็ตาม ข้อมูลประจำสัปดาห์นี้สนับสนุนความคาดหวังของเราสำหรับเฟดที่จะงดเว้นการขึ้นอัตราดอกเบี้ยในอนาคตอันใกล้ ดังที่เราได้เน้นไปแล้ว รายละเอียดพื้นฐานไม่แข็งแกร่งเท่ากับอัตราการเติบโตของ GDP ทั่วไป นอกจากนี้ ตัวลดค่า PCE หลักเพิ่มขึ้นในอัตราเพียง 1.3% ต่อปีในไตรมาสแรก ด้วยการวัดอัตราเงินเฟ้อราคาผู้บริโภคที่ Fed ต้องการซึ่งยังคงต่ำกว่าเป้าหมายที่ 2% ดูเหมือนว่า FOMC ยินดีที่จะอยู่ข้างสนามเพื่อเฝ้าดูข้อมูลที่เข้ามา หากต้องการอ่านเพิ่มเติมเกี่ยวกับความคาดหวังของเราเกี่ยวกับการประชุม FOMC ในสัปดาห์หน้า โปรดดูส่วน Interest Rate Watch ในหน้า 6
US Outlook
การผลิต ISM •วันพุธ
กิจกรรมการผลิตชะลอตัวในช่วงหลายเดือนที่ผ่านมา ท่ามกลางความไม่แน่นอนทางการค้าและการเติบโตทั่วโลกที่ลดลง ด้วยข้อตกลงการค้ากับจีนที่มีแนวโน้มมากขึ้นและการเติบโตในต่างประเทศที่กระชับขึ้นเล็กน้อย กิจกรรมโรงงานในสหรัฐฯ ดูเหมือนจะมีเสถียรภาพ ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) จากธนาคารกลางสหรัฐในภูมิภาคมีการเปลี่ยนแปลงเล็กน้อยตามความสมดุลในเดือนเมษายน ในขณะที่ PMI การผลิตของ Markit เบื้องต้นไม่เปลี่ยนแปลง ด้วยเหตุนี้ เราจึงมองหา ISM ที่จะใกล้เคียงกันกับราคาพิมพ์เดือนเมษายนที่ 55.1
ความประหลาดใจที่กลับหัวกลับหางจะส่งสัญญาณไปยัง FOMC ว่าแนวโน้มด้านการค้าและการเติบโตทั่วโลกกำลังผ่อนคลายลง และอาจกระตุ้นการเก็งกำไรว่าการเคลื่อนไหวครั้งต่อไปของ FOMC จะเข้มงวดมากขึ้น อย่างไรก็ตาม ดัชนีที่ไม่ใช่ภาคการผลิตของ ISM ซึ่งเผยแพร่เมื่อวันศุกร์ ถือเป็นดัชนีชี้วัดภาพรวมของสหรัฐฯ โดยรวมที่มีความหมายมากกว่า เราคาดว่าดัชนีดังกล่าวจะดีขึ้นเป็น 57.3
ก่อนหน้านี้: 55.3 Wells Fargo: 55.1 Consensus: 55.0
FOMC • วันพุธ
การประชุม FOMC ในสัปดาห์หน้าจะไม่ติดตามด้วยการคาดการณ์เศรษฐกิจใหม่ แต่จะสรุปด้วยการแถลงข่าวร่วมกับประธานพาวเวลล์ แถลงการณ์จะจับตาดูอย่างใกล้ชิดว่า FOMC ยังคงให้คำมั่นว่าจะอดทนในการพิจารณาการปรับเปลี่ยนนโยบายในอนาคตหรือไม่ การนำ "ผู้ป่วย" ออกอาจทำให้ FOMC มีความยืดหยุ่นมากขึ้นในการประชุมครั้งต่อไป อย่างไรก็ตาม หากไม่ได้รับการสื่อสารอย่างรอบคอบ ก็อาจตีความได้ว่า FOMC กำลังเตรียมพร้อมที่จะขึ้นราคาอีกครั้ง เนื่องจากข้อมูลล่าสุดมีการปรับปรุง ซึ่งอาจนำไปสู่ภาวะทางการเงินที่เข้มงวดขึ้น
สิ่งที่น่าสนใจในการแถลงข่าวคือวิธีที่เงื่อนไขจะต้องเปลี่ยนแปลงเพื่อให้ FOMC ปรับเปลี่ยนจุดยืนนโยบายของตนไม่ว่าจะในทิศทางใดก็ตาม เมื่อพิจารณาจากความคาดหวังในปัจจุบันเพื่อให้ยังคงระงับไว้ เรามองว่าอัตราเงินเฟ้อเป็นเงื่อนไขสำคัญในการทำให้ FOMC เข้มงวดขึ้นอีกครั้ง แต่การปรับลดจะขึ้นอยู่กับเงื่อนไขทางการเงินที่ตึงตัวขึ้นใหม่และการเติบโตที่ชะลอตัวต่ำกว่าแนวโน้ม
ก่อนหน้านี้: 2.25-2.50% เวลส์ฟาร์โก: 2.25-2.50% ฉันทามติ: 2.25-2.50%
การจ้างงาน•วันศุกร์
หลังจากที่ความผันผวนอย่างรุนแรงในการเริ่มต้นไตรมาส การเติบโตของเงินเดือนก็ลดลงในเดือนมีนาคม โดยมีนายจ้างเพิ่มงาน 196 ตำแหน่ง การจ้างพนักงานชั่วคราวได้ชะลอตัวลงในช่วงไม่กี่เดือนที่ผ่านมา และชี้ให้เห็นแนวโน้มการเติบโตของงานโดยรวมยังคงช้ากว่าในปี 2018 การอ่านค่า PMI การจ้างงานล่าสุดยังชี้ไปที่การก้าวที่ช้าลงเมื่อเทียบกับปีที่แล้ว แต่แนะนำให้ฟื้นตัวจากการชะลอตัวของไตรมาสแรก . เช่นเดียวกับวงจรใหม่ที่มีจำนวนผู้ขอรับสวัสดิการว่างงานต่ำในเดือนเมษายน แม้ว่าการลดลงมีแนวโน้มเกินจริงในช่วงปลายเทศกาลอีสเตอร์ปีนี้ก็ตาม
กลับหัวหรือขาลง หากบัญชีเงินเดือนมีมติเป็นเอกฉันท์ในวงกว้าง เราคาดหวังว่ามันจะส่งผลต่อความเชื่อมั่นว่าการเคลื่อนไหวครั้งต่อไปของ FOMC จะเป็นไปในทิศทางใด อย่างไรก็ตาม อัตราเงินเฟ้อยังคงเป็นคำถามที่ใหญ่ที่สุดสำหรับ FOMC ในมุมมองของเรา ซึ่งจะให้ความสำคัญกับรายได้เฉลี่ยต่อชั่วโมง (AHE) เป็นหลัก เราคาดว่า AHE จะเพิ่มขึ้น 0.2% ในเดือนเมษายน โดยส่วนหนึ่งเป็นผลมาจากพฤติกรรมแปลกๆ ของปฏิทิน ในขณะที่อัตราการว่างงานน่าจะอยู่ที่ 3.8%
ก่อนหน้านี้: 196K Wells Fargo: 200K Consensus: 181K
Global Review
ความกังวลเรื่องการเติบโตทั่วโลกยังคงมีอยู่
- ในการประชุมเมื่อสัปดาห์ที่แล้ว ผู้กำหนดนโยบายการเงินในแคนาดาคงอัตราดอกเบี้ยนโยบายหลักไว้เท่าเดิม และลดการอ้างอิงถึงการปรับขึ้นอัตราดอกเบี้ยในอนาคตซึ่งอยู่ในทุกแถลงการณ์ตั้งแต่ปลายปี 2017
- การเติบโตของ GDP ที่แท้จริงในเกาหลีใต้หดตัวอย่างไม่คาดคิดที่ 1.4% ตามลำดับ ต่อปีในไตรมาสที่ 1 ปี 2019 ส่งผลให้อัตราเติบโตปีต่อปีต่ำกว่า 2% เป็นครั้งแรกนับตั้งแต่ปี 2009
- ธนาคารแห่งประเทศญี่ปุ่นปิดท้ายสัปดาห์ด้วยการยืนยันจุดยืนที่ง่ายเป็นพิเศษของนโยบายการเงิน และส่งสัญญาณว่านโยบายปัจจุบันในการคงอัตราดอกเบี้ยทั้งระยะสั้นและระยะยาวใกล้ศูนย์จะดำเนินต่อไปจนถึงฤดูใบไม้ผลิปี 2020 เป็นอย่างน้อย
ความกังวลเรื่องการเติบโตทั่วโลกยังคงมีอยู่
เช่นเดียวกับ Federal Reserve ธนาคารแห่งแคนาดา (BoC) เป็นธนาคารกลางที่มีเศรษฐกิจพัฒนาแล้วซึ่งประสบความสำเร็จในการนำอัตราดอกเบี้ยนโยบายหลักขึ้นในช่วงไม่กี่ปีที่ผ่านมา (ดูแผนภูมิหน้าแรก) การเติบโตของการจ้างงานที่แข็งแกร่ง การปิดช่องว่างผลผลิตอย่างต่อเนื่อง และอัตราเงินเฟ้อพื้นฐานที่ยังคงอยู่ในสนามเบสบอลที่ 2% ช่วยให้แผนภูมิ BoC มีทิศทางที่เข้มงวดมากขึ้นกว่าส่วนใหญ่
อย่างไรก็ตาม ในการประชุมเมื่อสัปดาห์ที่แล้ว BoC ดูเหมือนจะนำภาษาของตนไปใช้ให้สอดคล้องกับกรอบความคิดแบบ Dovish ที่เข้าครอบงำธนาคารกลางรายใหญ่ส่วนใหญ่ในช่วงปลายปี ผู้กำหนดนโยบายการเงินในแคนาดาคงอัตราดอกเบี้ยนโยบายหลักไว้ไม่เปลี่ยนแปลง และลดการอ้างอิงถึงการปรับขึ้นอัตราดอกเบี้ยในอนาคตซึ่งอยู่ในทุกแถลงการณ์นับตั้งแต่สิ้นปี 2017 นอกจากนี้ ธนาคารยังได้ปรับลดการคาดการณ์การเติบโตในปี 2019 ลงครึ่งหนึ่งเป็น 1.2% จาก 1.7% %
กระแสลมในแคนาดามีความรุนแรงในช่วงนี้ ในแถลงการณ์ BoC ยอมรับว่าการเติบโตของเศรษฐกิจโลกชะลอตัวมากกว่าที่ธนาคารคาดการณ์ไว้ในเดือนมกราคม ภาวะลมบ้าหมูของน้ำมันในช่วงฤดูหนาวก็เป็นอุปสรรคเช่นกัน เช่นเดียวกับความไม่แน่นอนทางการค้าที่ยังคงมีอยู่อย่างต่อเนื่อง โดยเฉพาะอย่างยิ่งที่เกี่ยวข้องกับ NAFTA และทายาทที่เป็นไปได้ของ USMCA
ที่เลวร้ายกว่านั้นคือในที่สุดครัวเรือนในแคนาดาก็ดูเหมือนจะรู้สึกถึงภาระหนี้ที่สำคัญของพวกเขาในที่สุด ครัวเรือนในแคนาดาต่างจากครัวเรือนในสหรัฐอเมริกาตรงที่ยังคงเห็นการใช้ประโยชน์เนื่องจากส่วนแบ่งของเศรษฐกิจที่เพิ่มขึ้นในช่วงการขยายตัวนี้ (แผนภูมิด้านบน) การเติบโตของหนี้ส่วนใหญ่เกิดขึ้นจากตลาดที่อยู่อาศัยที่ฟองสบู่ แต่การแข็งค่าของราคาบ้านในช่วงหลังกลับชะลอตัวลงอย่างมาก ทั้งเราและ BoC เชื่อว่าการเติบโตน่าจะทรงตัวประมาณ 1.5-2.0% ในปลายปีนี้ แต่เมื่อพิจารณาจากความท้าทายที่เพิ่มขึ้นเรื่อยๆ ดูเหมือนว่าการปรับนโยบายเพิ่มเติมให้เข้มงวดยิ่งขึ้นคือหนทางที่ห่างออกไป
การเติบโตของ GDP ที่แท้จริงในเกาหลีใต้หดตัว 1.4% โดยไม่คาดคิดเมื่อเทียบเป็นรายปีในไตรมาสที่ 1 ปี 2019 ส่งผลให้อัตราการเติบโตปีต่อปีต่ำกว่า 2% เป็นครั้งแรกนับตั้งแต่ปี 2009 (แผนภูมิกลาง) เกาหลีใต้เป็นประเทศที่มีการบูรณาการอย่างมากในการค้าโลก โดยเฉพาะกับจีน โดยการส่งออกทั้งหมดคิดเป็นประมาณ 44% ของ GDP ของเกาหลีใต้ และเกือบ 25% ของการส่งออกของเกาหลีไปจีน ปริมาณการส่งออกลดลง 2.6% ตามลำดับในไตรมาสที่ 1 ซึ่งสูงกว่าการลดลง 1.5% ในไตรมาสที่ 4 ปี 2018 การใช้จ่ายลงทุนก็อ่อนตัวเช่นกัน การสะสมทุนถาวรขั้นต้นลดลง 8.4% เมื่อเทียบเป็นรายปี โดยเร่งการลดลง 3.8% ในไตรมาสที่ 4 ปี 2018 ข้อมูลเศรษฐกิจที่ดีขึ้นของจีนและสหรัฐอเมริกา ซึ่งเป็นคู่ค้ารายใหญ่อันดับสองของเกาหลี ส่งผลดีต่อแนวโน้มครึ่งปีหลัง แต่ความอ่อนแอล่าสุดในเกาหลีใต้อาจถูกมองว่าเป็นสัญญาณบ่งชี้ว่าเศรษฐกิจโลกยังไม่ออกจากป่า
ธนาคารแห่งประเทศญี่ปุ่น (BoJ) ปิดท้ายสัปดาห์ด้วยการยืนยันจุดยืนของนโยบายการเงินที่ง่ายเป็นพิเศษ BoJ ได้เพิ่มองค์ประกอบคำแนะนำล่วงหน้าใหม่ลงในคำแถลงนโยบาย โดยส่งสัญญาณว่านโยบายปัจจุบันในการคงอัตราดอกเบี้ยระยะสั้นและระยะยาวใกล้ศูนย์จะดำเนินต่อไปจนถึงอย่างน้อยฤดูใบไม้ผลิปี 2020 ด้วยตัวเลือกนโยบายที่จำกัดในญี่ปุ่นมากกว่านโยบายที่พัฒนาอื่นๆ เศรษฐกิจ ดูเหมือนว่า BoJ กำลังหันไปใช้คำแนะนำเพื่อกระตุ้นเศรษฐกิจเพิ่มเติมและเพิ่มอัตราเงินเฟ้อ ซึ่งยังคงติดอยู่ต่ำกว่า 2% (แผนภูมิด้านล่าง)
Global Outlook
ยูโรโซน GDP •วันอังคาร
การเติบโตทางเศรษฐกิจในยูโรโซนชะลอตัวลงอย่างเห็นได้ชัด การเติบโตของ GDP ที่แท้จริงอยู่ที่ 1.2% เมื่อเทียบเป็นรายปีในไตรมาสที่ 4 ปี 2018 ซึ่งเป็นอัตราที่ช้าที่สุดนับตั้งแต่ไตรมาสที่ 4 ปี 2013 ข้อมูล GDP สำหรับไตรมาสแรกจะถูกเปิดเผยในวันอังคารหน้า และข้อมูลตัวบ่งชี้รายเดือนชี้ไปที่เสถียรภาพบางส่วน แต่ไม่ใช่การฟื้นตัวทั้งหมด ยอดค้าปลีกดีดตัวขึ้นอย่างแข็งแกร่งในช่วงสองเดือนแรกของไตรมาสแรก หลังจากการอ่านค่าที่อ่อนแออย่างอธิบายไม่ได้ในเดือนธันวาคม และ PMI ด้านบริการดูเหมือนจะอยู่ในช่วง 51-52 แม้ว่าจะยังคงเป็นลบเมื่อเทียบเป็นรายปี แต่การเติบโตของการผลิตภาคอุตสาหกรรมก็ยังดีขึ้นเล็กน้อยในช่วงหลัง
ถึงกระนั้น ดูเหมือนว่าการเติบโตทางเศรษฐกิจมีแนวโน้มที่จะอยู่ที่ประมาณ 1% ที่ค่อนข้างอ่อนแอ ทั้งเมื่อเทียบเป็นรายปีและเป็นอัตราการเติบโตแบบทบต้นต่อปีสำหรับไตรมาสนี้ อาจต้องใช้เวลามากกว่าการรักษาเสถียรภาพของอัตราการเติบโตในปัจจุบันเพื่อโน้มน้าวผู้กำหนดนโยบายของธนาคารกลางยุโรปว่าการเคลื่อนไหวครั้งต่อไปจะเป็นการใช้นโยบายการเงินที่เข้มงวดมากกว่าการกระตุ้นเศรษฐกิจเพิ่มเติม
ก่อนหน้านี้: 0.2% ฉันทามติ: 0.3% (ไตรมาสต่อไตรมาส ไม่ใช่รายปี)
PMI ของจีน • วันจันทร์/วันพุธ
ในช่วงปลายเดือนมีนาคมและต้นเดือนเมษายน การอ่านค่า PMI ที่แข็งแกร่งขึ้นจากประเทศจีนช่วยลดความกังวลเกี่ยวกับการชะลอตัวที่สำคัญในประเทศในช่วงเริ่มต้นปี 2019 ข้อมูล "ยาก" ที่รายงานในสองสามสัปดาห์ต่อมาแสดงให้เห็นว่าการเติบโตของ GDP ที่แท้จริงนั้นคงที่ที่ 6.4% ในไตรมาสที่ 1 ปี 2019 ซึ่งบ่งชี้ว่าความพยายามกระตุ้นเศรษฐกิจของรัฐบาลได้ช่วยป้องกันการชะลอตัวอย่างรวดเร็วในระยะเวลาอันใกล้นี้
เราเชื่อมาระยะหนึ่งแล้วว่าผู้กำหนดนโยบายของจีนจะทำทุกวิถีทางเพื่อป้องกันไม่ให้การเติบโตทางเศรษฐกิจชะลอตัวอย่างรวดเร็วเกินไป แม้จะมีมาตรการที่ใช้แล้ว แต่ข้อมูลก็ยังห่างไกลจากความเข้มแข็ง ทั้ง PMI ของ Caixin "อย่างเป็นทางการ" และส่วนตัวสำหรับการผลิตนั้นอยู่เหนือระดับหลัก 50 เพียงเล็กน้อยเท่านั้น การปรับปรุงข้อมูลบางอย่างอาจเป็นเรื่องที่น่ายินดี แต่ด้วยเหตุผลด้านโครงสร้างและการค้า เราคาดว่าการเติบโตของเศรษฐกิจจีนจะยังคงชะลอตัวต่อไปในไตรมาสต่อๆ ไป ด้วยอัตราที่ค่อนข้างควบคุมได้
ก่อนหน้านี้: 50.5 (Mfg., “Official”), 50.8 (Mfg., Caixin) ฉันทามติ: 50.6 (Mfg., “Official”), 51.0 (Mfg., Caixin)
การประชุมธนาคารแห่งประเทศอังกฤษ•วันพฤหัสบดี
ธนาคารแห่งอังกฤษ (BoE) ระงับนโยบายการเงินไว้เป็นระยะเวลานานขณะรอการลงมติของปม Brexit ซึ่งเดิมเกิดจากการเคลียร์อุปสรรคใหญ่ในวันที่ 29 มีนาคม ต่อมามีการขยายเวลาอีก 31 ครั้ง และขณะนี้สหราชอาณาจักรมีเวลาจนถึงเดือนตุลาคม XNUMX ก.ย. หารือแนวทางดำเนินการออกจากสหภาพยุโรป
สิ่งนี้น่าจะทำให้ผู้กำหนดนโยบายการเงินยังคงติดอยู่ในบริเวณขอบรก ธนาคารแห่งประเทศอังกฤษดูเหมือนจะพร้อมที่จะขึ้นอัตราดอกเบี้ยเป็นเวลาหลายเดือน แต่ถูกระงับจากความไม่แน่นอนที่เกี่ยวข้องกับ Brexit ช่องว่างผลผลิตส่วนใหญ่ปรากฏปิดในสหราชอาณาจักร และอัตราเงินเฟ้ออยู่ที่ประมาณเป้าหมาย 2% BoE ยังตั้งข้อสังเกตในแถลงการณ์ล่าสุดว่า ด้วยการเติบโตของค่าจ้างประมาณ 3.5% และความอ่อนแออย่างต่อเนื่องในการเติบโตของผลิตภาพ การเติบโตของต้นทุนค่าจ้างต่อหน่วยก็เพิ่มขึ้น อย่างไรก็ตาม เนื่องจากความไม่แน่นอนยังคงมีอยู่มาก เราเชื่อว่า BoE อาจจะคงอัตราดอกเบี้ยนโยบายหลักไว้จนถึงปีหน้า
ก่อนหน้านี้: 0.75% เวลส์ฟาร์โก: 0.75% มติ: 0.75%
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
อัตราไม่ได้รับผลกระทบจาก GDP ที่แข็งแกร่งขึ้น
การเติบโตของ GDP ที่แท้จริงต่อปีที่แข็งแกร่งอย่างน่าประหลาดใจที่ 3.2% ของไตรมาสแรกนั้นไม่ได้แข็งแกร่งเท่ากับหัวข้อข่าวที่ระบุไว้ การเติบโตได้รับแรงหนุนจากการพลิกฟื้นการค้าระหว่างประเทศอย่างกะทันหันและสินค้าคงคลังที่เพิ่มขึ้น ซึ่งไม่น่าจะดำเนินต่อไปในไตรมาสที่สอง การเติบโตของรายได้สูงสุดยังได้ประโยชน์จากการใช้จ่ายของรัฐและท้องถิ่นที่เพิ่มขึ้น ซึ่งงานทางหลวงและถนนส่วนใหญ่ล่าช้าในช่วงเดือนที่มีฝนตกผิดปกติ ยอดขายขั้นสุดท้ายให้กับผู้ซื้อเอกชนในประเทศ ซึ่งเป็นการวัดความต้องการขั้นสุดท้ายในระบบเศรษฐกิจที่แม่นยำยิ่งขึ้น เพิ่มขึ้นเพียง 1.3%
การเพิ่มขึ้นเล็กน้อยของอุปสงค์ในประเทศขั้นสุดท้ายอธิบายว่าทำไมแรงกดดันด้านเงินเฟ้อจึงลดลงในช่วงไตรมาสแรก แม้ว่าการเติบโตโดยทั่วไปจะดูพุ่งสูงขึ้นก็ตาม PCE deflator ชะลอตัวลงเพียง 1.4% เมื่อเทียบเป็นรายปีในช่วงไตรมาสแรก ณ จุดนี้ของการขยายตัว ตลาดการเงินและ Fed มีความกังวลเกี่ยวกับทิศทางของเศรษฐกิจและอัตราเงินเฟ้อมากกว่าที่เคยเป็นมา
ข้อมูลพื้นฐานบ่งชี้ว่าการเติบโตทางเศรษฐกิจกำลังชะลอตัวและอัตราเงินเฟ้อกำลังชะลอตัว ซึ่งอย่างน้อยที่สุดก็ควรจะระงับ Fed เอาไว้ อัตราผลตอบแทนพันธบัตรลดลงหลังจากการเปิดเผย GDP เรายังคงเห็นว่าความเคลื่อนไหวครั้งต่อไปของ Fed จะเป็นการปรับลดอัตราดอกเบี้ย แต่จะยังไม่ถึงไตรมาสที่สี่ของปี 2020
เราคาดว่าเฟดจะให้ความสำคัญกับการชะลอตัวของอัตราเงินเฟ้อพื้นฐานในการประชุม FOMC ในสัปดาห์หน้า การเปลี่ยนแปลงเมื่อเทียบกับปีก่อนใน PCE หลักได้ชะลอตัวจาก 2.2% ในปีที่แล้วเหลือเพียง 1.3% ในปัจจุบัน แม้ว่าการเติบโตของ GDP ที่แท้จริงจะเพิ่มขึ้น 3.2% ในช่วงเวลานี้ และอัตราการว่างงานลดลง 0.2 จุดเปอร์เซ็นต์เป็น 3.8 % การคาดการณ์อัตราเงินเฟ้อยังคงอยู่
การเติบโตทั่วโลกที่ช้าลงและความไม่แน่นอนที่เพิ่มขึ้นเกี่ยวกับการเจรจาการค้ากับจีนและยุโรปก็เป็นสิ่งสำคัญอันดับแรกสำหรับตลาดการเงินและเฟด การเติบโตทั่วโลกที่ช้าลงดูเหมือนจะส่งผลต่อภาคการผลิตของสหรัฐฯ แม้ว่าความเสี่ยงด้านลบดูเหมือนจะผ่อนคลายลงเมื่อเร็วๆ นี้ นอกจากนี้ ข้อมูลเกี่ยวกับคำสั่งซื้อ การผลิต และการจ้างงาน ได้รับการพิสูจน์แล้วว่ามีความยืดหยุ่นอย่างน่าประหลาดใจ
ข้อมูลเชิงลึกของตลาดสินเชื่อ
ตลาดเฟดและการเงิน
S&P 500 พุ่งขึ้นสู่ระดับสูงสุดตลอดกาลในวันอังคารที่ผ่านมา เนื่องจากตลาดการเงินมีจุดเริ่มต้นที่ดีที่สุดของปีในรอบหลายทศวรรษ S&P เพิ่มขึ้นเกือบ 25% นับตั้งแต่จุดต่ำสุด ณ สิ้นเดือนธันวาคม ส่วนต่างสินเชื่อระดับการลงทุนลดลง 50 bps นับตั้งแต่เดือนธันวาคม กลับมาสู่ระดับเฉลี่ยส่วนใหญ่ของปี 2018 ในขณะที่ส่วนต่างสินเชื่อที่ให้ผลตอบแทนสูงได้ลดลงมากกว่า 150 bps ซึ่งยังคงสูงกว่าค่าเฉลี่ยในปี 2018 เล็กน้อย ตลาดการเงินมีความยินดีเป็นอย่างยิ่งที่ได้ยอมรับนโยบายการเงินของ FOMC หลังจากที่ได้รับการยอมรับในการประชุมเมื่อเดือนมกราคมเกี่ยวกับ "ภาวะทางการเงินที่ตึงตัวขึ้นและความเสี่ยงด้านลบที่เกี่ยวข้องกับแนวโน้มเศรษฐกิจสหรัฐฯ ที่เกิดขึ้นตั้งแต่ฤดูใบไม้ร่วง" กรอไปข้างหน้าสู่การประชุมในเดือนมีนาคม และ FOMC ระบุอย่างชัดเจนว่าตลาดการเงินดีดตัวขึ้นจาก “การรับรู้การเปลี่ยนแปลงในแนวทางนโยบายของ FOMC หลังการสื่อสารเน้นย้ำว่าคณะกรรมการจะอดทน” ในการประชุม FOMC ครั้งต่อไปในวันอังคาร—หนึ่งสัปดาห์หลังจาก S&P ขึ้นไปถึงระดับสูงสุดเป็นประวัติการณ์—จะถือว่าการหยุดชั่วคราวต่อไปเหมาะสมหรือไม่ หรือมีแรงผลักดันสำคัญที่ทำให้ pivot สลายไปอย่างเพียงพอหรือไม่ เราคิดว่าการขายออกของตลาดการเงินไม่ได้ทำให้ FOMC ต้องหยุดชั่วคราว แต่เป็นความจริงที่ว่าตลาดส่งสัญญาณถึงความไม่พอใจด้วยการรับรู้ถึงความยืดหยุ่นทางนโยบายที่ไม่เพียงพอ เมื่อคำนึงถึงบทเรียนนี้ ขณะนี้ FOMC กำลังเผชิญกับอัตราเงินเฟ้อที่ต่ำกว่า 2% อย่างต่อเนื่อง และความเสี่ยงทั่วโลกที่ยังไม่ได้รับการแก้ไข ซึ่งเมื่อรวมกันแล้วจะทำให้เกิดความอดทนมากขึ้น แม้ว่านักลงทุนจะค้นพบความอุดมสมบูรณ์อีกครั้งก็ตาม
หัวข้อของสัปดาห์
ความผันผวนทั้งหมดหายไปไหน?
ย้อนกลับไปในเดือนธันวาคม ตลาดการเงินเผชิญกับความผันผวนอย่างมาก อย่างไรก็ตาม ความผันผวนได้ลดลงอย่างเห็นได้ชัดในปีนี้ ตัวอย่างเช่น ดัชนี VIX ซึ่งวัดความผันผวนในตลาดหุ้น มีแนวโน้มลดลงอย่างมากตั้งแต่ต้นปี (แผนภูมิด้านบน) ดัชนีความผันผวนในตลาดแลกเปลี่ยนเงินตราต่างประเทศก็ลดลงเช่นกัน (แผนภูมิด้านล่าง) และอัตราผลตอบแทนของความมั่นคงทางการเงินอายุ 10 ปีมีความผันผวนในช่วงแคบ ๆ ที่ 20 bps ในช่วงไม่กี่สัปดาห์ที่ผ่านมา อะไรเป็นสาเหตุที่ทำให้ความผันผวนของตลาดการเงินลดลง?
ก่อนอื่น ธนาคารกลางได้เปลี่ยนทิศทางนโยบายในปีนี้ ธนาคารกลางสหรัฐมีส่วนทำให้ความผันผวนพุ่งสูงขึ้นในเดือนธันวาคม เมื่อ FOMC ยังคงส่งสัญญาณว่ามีแนวโน้มว่าจะขึ้นอัตราดอกเบี้ยอีกอย่างมีนัยสำคัญในปีนี้ อย่างไรก็ตาม สมาชิก FOMC ส่วนใหญ่ในขณะนี้เชื่อว่าไม่จำเป็นต้องเข้มงวดอีกต่อไปในปี 2019 และเมื่อเร็ว ๆ นี้ ธนาคารกลางยุโรปได้เลื่อนวันที่คาดการณ์ไว้ว่าจะ "ยุติลง" ธนาคารกลางอังกฤษมีแนวโน้มที่จะถูกระงับตราบใดที่ความไม่แน่นอนเกี่ยวกับ Brexit ยังคงยังคงอยู่ ความตึงเครียดทางการค้าในกลุ่มประเทศเศรษฐกิจที่ใหญ่ที่สุดในโลกบางแห่งก็สงบลงในปีนี้เช่นกัน
เราไม่รู้ว่าความผันผวนของตลาดการเงินจะยังคงถูกระงับไปอีกนานแค่ไหน แต่มีตัวเร่งปฏิกิริยาจำนวนหนึ่งที่อาจกระตุ้นให้เกิดความผันผวนอีกครั้ง ประการแรก Fed อาจเปลี่ยนนโยบาย Dovish น้อยลง หากข้อมูลเศรษฐกิจในอีกไม่กี่เดือนข้างหน้าแข็งแกร่งเกินคาด และ/หรือหากอัตราเงินเฟ้อขยับสูงขึ้นอย่างเห็นได้ชัด สมาชิก FOMC อาจมีความกังวลน้อยลงเกี่ยวกับแนวโน้มนโยบายการเงิน ประการที่สอง กระทรวงพาณิชย์ยื่นรายงานต่อประธานาธิบดีทรัมป์เมื่อวันที่ 17 กุมภาพันธ์ว่าการนำเข้ารถยนต์ถือเป็นภัยคุกคามความมั่นคงของชาติต่อสหรัฐอเมริกาหรือไม่ ประธานาธิบดีต้องตัดสินใจภายในวันที่ 18 พ.ค. ว่าฝ่ายบริหารจะดำเนินการอย่างไร (หากมี) หากประธานาธิบดีทรัมป์ตัดสินใจกำหนดอัตราภาษีนำเข้ารถยนต์ คู่ค้าชาวอเมริกัน (เช่น เยอรมนีและญี่ปุ่น) อาจตอบโต้ด้วยภาษีสินค้าอเมริกัน หากเกิดสงครามการค้ากับประเทศเหล่านั้น จะนำไปสู่ความผันผวนที่สูงขึ้นในตลาดการเงินอย่างแน่นอน คอยติดตาม.
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


