
US Review
ถอยหลังสองก้าวและเดินหน้าหนึ่งก้าว
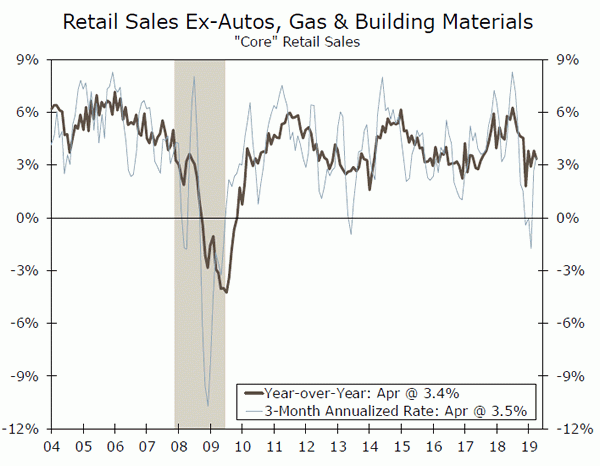
- ยอดค้าปลีกสะดุดอีกครั้งในเดือนเมษายน ลดลง 0.2% ยอดค้าปลีกหลักทรงตัวและแนะนำการฟื้นตัวของการใช้จ่ายของผู้บริโภคในไตรมาสที่ 2 อาจไม่แข็งแกร่งอย่างที่คิดไว้ก่อนหน้านี้
- ผลผลิตในภาคการผลิตลดลง 0.5% ในเดือนเมษายน อุตสาหกรรมกำลังดิ้นรนก่อนที่จะเกิดสงครามการค้าขึ้นเมื่อเร็ว ๆ นี้เนื่องจากการเติบโตทั่วโลกที่ช้าลงและเงินดอลลาร์ที่แข็งค่า
- ที่อยู่อาศัยเริ่มเพิ่มขึ้น 5.7% ในเดือนเมษายนและชี้ไปที่การลงทุนที่อยู่อาศัยที่เติบโตในไตรมาสที่ 2 เป็นครั้งแรกในรอบหกไตรมาส
อย่างน้อยที่อยู่อาศัยก็ดูดีขึ้น
ความตึงเครียดทางการค้าเป็นประเด็นสำคัญอีกครั้งในสัปดาห์นี้ โดยตลาดต่างจับตาการเจรจาระหว่างสหรัฐฯ และจีนอย่างใกล้ชิด รวมถึงการตัดสินใจของฝ่ายบริหารของทรัมป์ในการกำหนดอัตราภาษีศุลกากรในวงกว้างสำหรับสินค้านำเข้าที่เกี่ยวข้องกับรถยนต์ (การตัดสินใจล่าช้าไป XNUMX เดือน) การใช้จ่ายของผู้บริโภคและการลงทุนทางธุรกิจดูค่อนข้างสั่นคลอนก่อนที่จะเกิดความวุ่นวายครั้งล่าสุด
ยอดค้าปลีกสะดุดอีกครั้งในเดือนเมษายน ลดลง 0.2% ตามที่คาดไว้ ยอดขายรถยนต์ที่อ่อนตัวลงพาดหัวข่าว แต่ยอดขายหลักก็ทรงตัวเช่นกัน เรายังคงคาดว่าการใช้จ่ายของผู้บริโภคจะแข็งแกร่งขึ้นในไตรมาสที่สองหลังจากที่มีการแสดงเพียงเล็กน้อยในไตรมาสที่ 1 การใช้จ่ายส่วนบุคคลพุ่งขึ้น 0.9% ในเดือนมีนาคม ซึ่งทำให้รายจ่ายอยู่ในจุดที่ดีในการเริ่มต้นไตรมาส ความแข็งแกร่งอย่างต่อเนื่องในตลาดแรงงาน ซึ่งรวมถึงจำนวนผู้ขอรับสวัสดิการว่างงานเบื้องต้นที่ลดลง 16 รายในสัปดาห์นี้ น่าจะหนุนการฟื้นตัวต่อไป อย่างไรก็ตาม รายงานยอดขายปลีกที่ตกต่ำในเดือนเมษายนชี้ให้เห็นว่ารถกระบะอาจจะเจียมเนื้อเจียมตัวมากกว่าที่เคยคิดไว้
การเติบโตในระยะสั้นดูเหมือนจะไม่ได้รับความช่วยเหลือจากการผลิตและการลงทุนทางธุรกิจมากนัก การผลิตภาคอุตสาหกรรมลดลง 0.5% ในเดือนเมษายน การลดลงของค่าสาธารณูปโภคจะชดเชยการเพิ่มขึ้นของการขุด จุดที่เจ็บจริงในรายงานคือผลผลิตภาคอุตสาหกรรมที่ลดลง 0.5% สอดคล้องกับความนุ่มนวลในระดับค้าปลีก การผลิตรถยนต์ลดลง 2.6% แต่การผลิตเครื่องจักรที่อ่อนแอก็เช่นกัน ซึ่งเป็นสัญญาณลางไม่ดีสำหรับการลงทุนทางธุรกิจ ผลผลิตในภาคการผลิตไม่ได้เพิ่มขึ้นตั้งแต่เดือนธันวาคมและลดลง 1.6% ตั้งแต่นั้นมา
ในต้นเดือนพฤษภาคม อย่างน้อยก็มีกิจกรรมโรงงานบางส่วนเริ่มกลับมา การสำรวจทั้งของ Empire และ Philly Fed ดีขึ้นเกินคาดในเดือนพฤษภาคม ความรู้สึกทั่วไปดีกว่ารายละเอียดเล็กน้อยเมื่อดูดัชนีแต่ละรายการตามเกณฑ์ ISM ที่ถ่วงน้ำหนัก (พาดหัวสำหรับแบบสำรวจแต่ละรายการได้มาจากคำถามแยกต่างหากเกี่ยวกับเงื่อนไขทางธุรกิจทั่วไป) อย่างไรก็ตาม ปัจจัยหนึ่งที่ชั่งน้ำหนักดัชนี Fed ที่ถ่วงน้ำหนัก ISM ทั้งสองนั้น คือการหดตัวของสินค้าคงเหลือ จากการสร้างครั้งใหญ่ในไตรมาสแรก การลดลงเป็นสิ่งที่หลีกเลี่ยงไม่ได้ และแนะนำว่าคำสั่งซื้อยังคงแข็งแกร่งเพียงพอที่การผลิตจะมั่นคงขึ้นในไม่ช้า เว้นแต่ว่าสงครามการค้าจะทวีความรุนแรงขึ้นอีก
ด้วยอัตราภาษีที่เพิ่มขึ้นในช่วงท้ายของระยะเวลาการสำรวจสำหรับดัชนี Empire และ Philly Fed การปรับปรุงทัศนคติทั่วไปของ May อาจสั้นลง เช่นเดียวกันอาจพิสูจน์ได้จริงสำหรับธุรกิจขนาดเล็ก ดัชนี NFIB Small Business Optimism Index พุ่งขึ้นแตะระดับสูงสุดในรอบ XNUMX เดือนในเดือนเมษายน แต่บริษัทขนาดเล็กมีอำนาจต่อรองน้อยกว่ากับซัพพลายเออร์ ดังนั้นจึงอ่อนไหวต่อต้นทุนการผลิตที่สูงขึ้น เจ้าของได้เริ่มรายงานยอดขายที่ไม่ดีซึ่งเป็นข้อกังวลที่เพิ่มขึ้น โดยแนะนำขอบเขตที่จำกัดในการส่งต่อราคาที่สูงขึ้น
อย่างน้อยรถกระบะล่าสุดในตลาดที่อยู่อาศัยยังคงดำเนินต่อไป ที่อยู่อาศัยเริ่มเพิ่มขึ้น 5.7% ในเดือนเมษายน ใบอนุญาตก่อสร้างยังได้รับการปรับปรุงและไม่ได้ดูต่ำต้อยอย่างที่คิดไว้ก่อนหน้านี้ การดึงกลับของอัตราการจำนอง ต้นทุนวัสดุที่ลดลง และความเชื่อมั่นของผู้สร้างที่ดีขึ้นน่าจะช่วยให้การฟื้นตัวในการก่อสร้างที่อยู่อาศัยไม่เสียหาย
US Outlook
ยอดขายบ้านที่มีอยู่•วันอังคาร
ยอดขายบ้านที่มีอยู่ทำให้เดือนกุมภาพันธ์เพิ่มขึ้น 11.2% และลดลง 4.9% ในช่วงเดือนมีนาคม ยอดขายลดลงในแต่ละพื้นที่สำมะโนสี่ภูมิภาคเมื่อเดือนที่แล้ว อย่างไรก็ตาม National Association of Realtors ตั้งข้อสังเกตว่าการถอนตัวนั้นรุนแรงที่สุดในตลาดที่มีราคาสูงกว่า ซึ่งได้รับผลกระทบในทางลบจากข้อจำกัดใหม่เกี่ยวกับการหักภาษีของรัฐและท้องถิ่นที่เกิดจากกฎหมายภาษีใหม่
แม้ว่ายอดขายต่อจะค่อนข้างอ่อน แต่ก็ไม่ได้อ่อนแอและมีค่าเฉลี่ยอยู่ที่ 5.21 ล้านหน่วยในช่วงสามเดือนแรกของปี อุปสงค์มีความแข็งแกร่งขึ้นเมื่อเทียบกับราคาที่ถูกกว่า ซึ่งสินค้าคงคลังยังค่อนข้างหายาก โดยรวมแล้ว เรามองหายอดขายบ้านที่มีอยู่เพิ่มขึ้นอย่างแข็งแกร่งในช่วงเดือนเมษายน อัตราการจำนองยังคงต่ำซึ่งทำให้การซื้อแอปพลิเคชันมีแนวโน้มสูงขึ้นอย่างต่อเนื่อง นอกจากนี้ ยอดขายบ้านที่รอดำเนินการ ซึ่งแสดงถึงสัญญาที่ลงนามและการปิดบัญชีลูกค้าเป้าหมายภายในหนึ่งหรือสองเดือน เพิ่มขึ้น 3.8% ในช่วงเดือนมีนาคม
ก่อนหน้านี้: 5.21M Wells Fargo: 5.37M Consensus: 5.35M
ขายบ้านใหม่•วันพฤหัสบดี
การปรับปรุงในวงกว้างในเงื่อนไขการซื้อจะช่วยให้ยอดขายบ้านใหม่มีแนวโน้มสูงขึ้นในช่วงหลายเดือนข้างหน้า ที่กล่าวว่าการเกิดซ้ำของยอดขายที่เพิ่มขึ้น 4.5% ในเดือนที่แล้วไม่น่าเป็นไปได้ เรามองหายอดขายที่ลดลงเล็กน้อยสู่ระดับ 685,000 หน่วยที่ยังคงแข็งแกร่งในช่วงเดือนเมษายน
เช่นเดียวกับการขายต่อ ยอดขายบ้านใหม่ก็แข็งแกร่งขึ้นด้วยราคาที่ต่ำกว่า ในช่วงเดือนมีนาคม ยอดขายประมาณ 50% มีราคาต่ำกว่า 300,000 ดอลลาร์ ซึ่งเพิ่มขึ้นจากค่าเฉลี่ย 43% ในช่วงปี 2018 โดยประมาณ บรรดาผู้สร้างบ้านส่วนใหญ่ตอบสนองอย่างใจดีและมุ่งความสนใจไปที่การสร้างบ้านราคาต่ำกว่า ผู้สร้างยังได้ตอบสนองต่อสินค้าคงเหลือที่เพิ่มขึ้นโดยเสนอส่วนลดราคาเพื่อดึงดูดผู้ซื้อที่มีศักยภาพออกจากสนาม เป็นผลให้ราคาขายเฉลี่ยลดลง 9.7% เมื่อเทียบเป็นรายปีมาอยู่ที่ 302,700 ดอลลาร์ในเดือนมีนาคมซึ่งเป็นการลดลงติดต่อกันเป็นครั้งที่ห้า (ตามมาตรการนั้น) การปรับราคาบ้านและอัตราการจำนองที่ลดลงควรวางรากฐานสำหรับการรับซื้อบ้านใหม่ในระดับปานกลางในอีกไม่กี่เดือนข้างหน้า
ก่อนหน้านี้: 692,000 Wells Fargo: 685,000 Consensus: 677,000
คำสั่งซื้อสินค้าที่มีความทนทาน•วันศุกร์
คำสั่งซื้อสินค้าคงทนดีดตัวขึ้นในเดือนมีนาคม โดยเพิ่มขึ้น 2.6% การลาก 1.6% เริ่มต้นของเดือนกุมภาพันธ์ได้รับการแก้ไขให้สูงขึ้นเป็นระดับปานกลางที่ลดลง 1.3% ในช่วงไม่กี่เดือนที่ผ่านมา คำสั่งซื้อได้รับอิทธิพลจากคำสั่งซื้อเครื่องบิน ซึ่งมีแนวโน้มว่าจะมีความผันผวนสูง ภาคธุรกิจเครื่องบินพาณิชย์มีแนวโน้มที่จะฟื้นบทบาทนักแสดงในรายงานของเดือนเมษายน การหยุดบินของโบอิ้ง 737 MAX และพาดหัวข่าวเชิงลบที่ตามมาได้นำไปสู่การยกเลิกสุทธิ ซึ่งจะมีผลกระทบอย่างมากต่อผลลัพธ์ของเดือนเมษายน เนื่องจากคำสั่งซื้อเครื่องบินคิดเป็นสัดส่วนประมาณ 10% ของยอดสั่งซื้อทั้งหมด ด้วยเหตุนี้ เราคาดว่ายอดสั่งซื้อทั้งหมดจะลดลง 3.8% ในช่วงเดือนเมษายน
การผลิตภาคอุตสาหกรรมลดลง 0.5% ในเดือนเมษายน และส่วนประกอบการผลิตเครื่องจักรลดลง 2.6% ซึ่งบ่งชี้ว่าคำสั่งซื้อสินค้าคงทนที่อ่อนแออาจขยายเกินภาคเครื่องบิน หากไม่รวมค่าขนส่ง เราคาดว่ากำไร 0.4% ของเดือนมีนาคมจะตามมาด้วยการลดลง 0.2% ในเดือนเมษายน
ก่อนหน้านี้: 2.6% เวลส์ฟาร์โก: -3.8% มติ: -2.0% (เดือนกว่าเดือน)
Global Review
ความสัมพันธ์ทางการค้าโลกยังคงครองหัวข้อข่าวต่อไป
- ความตึงเครียดทางการค้าระหว่างสหรัฐฯ และจีนยังคงทวีความรุนแรงขึ้น โดยจีนได้ประกาศภาษีศุลกากรซึ่งกันและกันสำหรับสินค้าส่งออกของสหรัฐฯ มูลค่า 60 พันล้านดอลลาร์ สื่อของรัฐจีนแนะนำว่าการเจรจาการค้าถูกระงับในขณะนี้ อย่างไรก็ตาม ประธานาธิบดีทรัมป์ระบุว่าเขาจะพบกับประธานาธิบดี Xi ในการประชุมสุดยอด G20 เพื่อหารือเกี่ยวกับความสัมพันธ์ทางการค้าระหว่างสองประเทศ
- แม้ว่าความสัมพันธ์ทางการค้ากับจีนจะแย่ลง แต่ประธานาธิบดีทรัมป์ได้เลื่อนการเก็บภาษีรถยนต์และชิ้นส่วนรถยนต์เป็นเวลา 180 วัน การมองในแง่ดีเกี่ยวกับข้อตกลงการค้าของ USMCA เพิ่มขึ้นเนื่องจากรายงานของสื่อระบุว่าสหรัฐฯ เม็กซิโก และแคนาดาใกล้จะบรรลุข้อตกลงในการขึ้นภาษีเหล็กและอะลูมิเนียม
ความสัมพันธ์ทางการค้าโลกยังอยู่ในโฟกัส
หลังจากประธานาธิบดีทรัมป์ขึ้นภาษีสินค้าส่งออกของจีน ความสัมพันธ์ระหว่างคู่ค้ารายใหญ่ยังคงให้ความสำคัญและส่งผลกระทบต่อตลาดการเงินโลก ความตึงเครียดทางการค้าระหว่างสหรัฐฯ กับจีนยังคงเป็นพาดหัวข่าว โดยจีนได้ประกาศมาตรการตอบโต้อย่างเป็นทางการ โดยกำหนดภาษีศุลกากรซึ่งกันและกันสำหรับสินค้าส่งออกของสหรัฐฯ ไปยังจีนมูลค่า 60 พันล้านดอลลาร์ ในการตอบสนองต่อภาษีของจีน ฝ่ายบริหารของสหรัฐฯ ได้เพิ่มความตึงเครียดทางการค้าให้มากยิ่งขึ้นไปอีก โดยเมื่อเร็วๆ นี้ ประธานาธิบดีทรัมป์ได้ลงนามในคำสั่งที่ออกแบบมาเพื่อจำกัดบริษัทจีนรายใหญ่ไม่ให้เข้าถึงตลาดสหรัฐฯ หากสหรัฐฯ ดำเนินการตามข้อจำกัดเหล่านี้ จะทำให้ความสัมพันธ์ระหว่างจีนกับจีนเสียหายมากขึ้น และทำให้การหาจุดร่วมในการทำให้ข้อตกลงการค้าที่ครอบคลุมมีความท้าทายมากขึ้น ประธานาธิบดีทรัมป์ยังแนะนำให้ทางการจีนมีกรอบเวลาหนึ่งเดือนในการตกลงข้อตกลงทางการค้า มิฉะนั้น มูลค่าการส่งออกของจีนอีก 300 พันล้านดอลลาร์ก็อาจต้องเสียภาษีด้วยเช่นกัน ด้วยแนวทางที่เข้มงวดโดยสหรัฐฯ สื่อของรัฐจีนแนะนำว่าการเจรจาการค้าอาจถูกระงับไว้ในขณะนี้ อย่างไรก็ตาม ประธานาธิบดีทรัมป์ระบุว่าเขาจะพบกับประธานาธิบดีจีน สีจิ้นผิง ในการประชุม G20 ที่กำลังจะมีขึ้นในกลางเดือนมิถุนายน เพื่อหารือเกี่ยวกับความสัมพันธ์ทางการค้า เราคาดว่าตลาดการเงินจะยังคงผันผวนก่อนการประชุม G20 โดยที่การเพิ่มขึ้นใดๆ อีกมีแนวโน้มที่จะสร้างแรงกดดันเพิ่มเติมต่อเงินหยวนของจีน
แม้ว่าภาษีศุลกากรที่มีอยู่จะไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อเศรษฐกิจจีน แต่ข้อมูลเศรษฐกิจจีนที่เผยแพร่ในสัปดาห์นี้กลับมีประสิทธิภาพต่ำกว่าที่คาดการณ์ไว้ การผลิตภาคอุตสาหกรรมของจีนในเดือนเมษายนเพิ่มขึ้น 5.4% เมื่อเทียบเป็นรายปี ขาดการคาดการณ์โดยฉันทามติที่ 6.5% ในขณะที่ยอดค้าปลีกเพิ่มขึ้นเพียง 7.2% เมื่อเทียบเป็นรายปี และยังอ่อนกว่าที่คาดการณ์ว่าจะเพิ่มขึ้น 8.6% ข้อมูลกิจกรรมทางเศรษฐกิจที่อ่อนแอกว่าที่คาดของจีนทำให้เกิดความกังวลว่าการเติบโตของ GDP ทั่วโลกอาจชะลอตัวลงเร็วกว่าที่คาดการณ์ไว้ก่อนหน้านี้ หากสหรัฐฯ เดินหน้าด้วยการเก็บภาษี 25% สำหรับสินค้าส่งออกทั้งหมดของจีน เราคาดว่าจะส่งผลกระทบอย่างเด่นชัดยิ่งขึ้นต่อการเติบโตของ GDP ทั่วโลก รวมถึงแนวทางการเติบโตภายในประเทศของจีน
แม้ว่าความตึงเครียดทางการค้าระหว่างสหรัฐฯ และจีนจะสูงขึ้น ประธานาธิบดีทรัมป์ก็ยังมองโลกในแง่ดีชั่วคราวสำหรับความสัมพันธ์ทางการค้าระดับโลก ในขณะที่เขาตัดสินใจที่จะชะลอการเก็บภาษีศุลกากรสำหรับรถยนต์และชิ้นส่วนยานยนต์ที่เข้ามาในสหรัฐฯ เช่นเดียวกับเส้นตายของจีน ประธานาธิบดีทรัมป์ได้ให้เวลากับสหภาพยุโรปและญี่ปุ่น 180 วันในการทำข้อตกลงในการจำกัดจำนวนรถยนต์และชิ้นส่วนรถยนต์ที่จะส่งออกไปยังสหรัฐอเมริกา โดยอ้างถึงปัญหาความมั่นคงของชาติอีกครั้ง ในขณะที่เม็กซิโกและแคนาดาเป็นผู้ส่งออกรถยนต์และชิ้นส่วนรถยนต์รายใหญ่สองรายไปยังสหรัฐอเมริกา ทั้งสองประเทศจะได้รับการคุ้มครองภายใต้ข้อตกลงการค้า USMCA ฉบับใหม่ แม้ว่าจะยังไม่ได้รับการให้สัตยาบันจากสภาคองเกรสของแต่ละประเทศ แต่ฝ่ายบริหารของสหรัฐฯ ได้จัดให้มีการมองโลกในแง่ดีสำหรับการให้สัตยาบันในขั้นสุดท้ายของ USMCA เช่นกัน รายงานของสื่อระบุว่า สหรัฐอเมริกา เม็กซิโก และแคนาดาใกล้จะบรรลุข้อตกลงที่จะยกเลิกภาษีเหล็กและอะลูมิเนียมที่มีอยู่แล้ว หากมีการยกเลิกการเก็บภาษีเหล็กและอลูมิเนียม โอกาสที่ USMCA จะได้รับการให้สัตยาบันจะเพิ่มขึ้น เนื่องจากภาษีเป็นประเด็นสำคัญในการโต้แย้งเพื่อสรุปข้อตกลงการค้า USMCA
Global Outlook
กิจกรรมทางเศรษฐกิจของอาร์เจนตินา • วันพุธ
เศรษฐกิจของอาร์เจนตินายังคงอยู่ในภาวะถดถอยหลังจากวิกฤตค่าเงินของประเทศและการตึงตัวทางการเงินอย่างรุนแรงในปี 2018 ในขณะที่เราคาดว่าเศรษฐกิจจะยังคงเปราะบาง แต่เศรษฐกิจของอาร์เจนตินายังไม่ฟื้นตัวอย่างที่เราคาดไว้จนถึงจุดนี้ ดัชนีกิจกรรมทางเศรษฐกิจซึ่งใช้กันอย่างแพร่หลายในการติดตามความคืบหน้าของอาร์เจนตินาต่อการฟื้นตัวของเศรษฐกิจ หดตัว 4.8% เมื่อเทียบเป็นรายปีในเดือนกุมภาพันธ์ และหดตัวเมื่อเทียบปีต่อปีตั้งแต่เดือนพฤษภาคม 2018 สุขภาพของเศรษฐกิจน่าจะมีแนวโน้ม มีบทบาทสำคัญในการเลือกตั้งประธานาธิบดีของอาร์เจนตินาในปลายปีนี้ ในการสำรวจความคิดเห็นเมื่อเร็วๆ นี้ ผู้มีสิทธิ์ลงคะแนนเสียงได้อ้างถึงสุขภาพของเศรษฐกิจภายในประเทศว่าเป็นปัญหาหลักของพวกเขา ด้วยดัชนีกิจกรรมทางเศรษฐกิจมีแนวโน้มที่จะหดตัวอีกครั้งในเดือนมีนาคม และด้วยอัตราเงินเฟ้อ CPI ที่แตะระดับสูงสุดใหม่ 55.8% เมื่อเทียบเป็นรายปีในเดือนเมษายน ความน่าจะเป็นที่เมาริซิโอ มาครีที่เป็นมิตรต่อตลาดจะได้รับการเลือกตั้งใหม่มีแนวโน้มที่จะลดลงอย่างต่อเนื่อง เพิ่มเติม
ก่อนหน้านี้: -4.8% (ปีต่อปี)
PMI ของออสเตรเลีย • วันพุธ
เศรษฐกิจของออสเตรเลียค่อยๆ เสื่อมโทรมมาระยะหนึ่งแล้ว เนื่องจากประเทศกำลังเผชิญกับภาวะเศรษฐกิจที่ชะลอตัวของจีนโดยเฉพาะ รวมถึงความตึงเครียดทางการค้าระหว่างสหรัฐฯ กับจีน ตัวชี้วัดชั้นนำทางเศรษฐกิจชี้ว่าเศรษฐกิจจะยังคงชะลอตัวต่อไป แม้ว่า PMI ภาคการผลิตและบริการในสัปดาห์หน้าอาจทำให้ตลาดได้บ่งชี้ว่าการชะลอตัวนั้นชัดเจนเพียงใด ณ ตอนนี้ PMI ทั้งสองยังคงอยู่ในอาณาเขตการขยายตัว แต่มีแนวโน้มลดลงตั้งแต่สิ้นปี 2018 จากผลการดำเนินงานที่ตกต่ำของเศรษฐกิจ เราเชื่อว่าธนาคารกลางออสเตรเลีย (RBA) จะพิจารณาผ่อนคลายนโยบายการเงินและลดเงินสดลง อัตราเป้าหมายในปีนี้ ตลาดก็มีมุมมองที่คล้ายกันเช่นกัน โดยมีการกำหนดอัตราดอกเบี้ยโดยนัยในการปรับลดอัตราดอกเบี้ยสองครั้งจาก RBA ในช่วง 12 เดือนข้างหน้า การปรับลดอัตราดอกเบี้ยนโยบายอาจช่วยให้เศรษฐกิจมีเสถียรภาพ แต่การเพิ่มอัตราภาษีศุลกากรระหว่างสหรัฐฯ กับจีนต่อไปอาจส่งผลกระทบต่อเศรษฐกิจ
ก่อนหน้านี้: 50.9 (การผลิต), 50.1 (บริการ)
PMIs ของยูโรโซน•วันพฤหัสบดี
แม้ว่าการผลิตที่อ่อนตัวและภาคบริการที่ค่อนข้างอ่อนตัว แต่เศรษฐกิจของยูโรโซนขยายตัวที่ 0.4% ต่อไตรมาสในไตรมาสที่ 1 อย่างไรก็ตาม เราเชื่อว่ายังเร็วเกินไปที่จะบอกว่าเศรษฐกิจยุโรปถึงจุดต่ำสุดแล้ว และกำลังอยู่ในเส้นทางสู่การฟื้นตัว ซึ่งจะทำให้นักลงทุนและผู้กำหนดนโยบายของ ECB ให้ความสนใจเป็นพิเศษกับ PMI สำหรับการบ่งชี้เพิ่มเติมเกี่ยวกับการดำเนินงานของเศรษฐกิจ ณ ตอนนี้ ภาคบริการยังคงอยู่ในอาณาเขตที่ขยายตัว และแม้จะมีความคาดหวังสำหรับการปรับปรุงเล็กน้อย แต่ PMI ภาคการผลิตก็มีแนวโน้มที่จะหดตัวลงในขณะนี้ ท่ามกลางฉากหลังของเศรษฐกิจที่เปราะบางและข้อมูลความเชื่อมั่นที่อ่อนแอ เรายังคงเชื่อว่าผู้กำหนดนโยบายของ ECB จะยังคงถูกระงับไว้จนถึงสิ้นปีนี้ แต่อาจมองหานโยบายการเงินที่ผ่อนคลายในปี 2020 หากการฟื้นตัวอย่างยั่งยืนเริ่มเป็นรูปเป็นร่าง
ก่อนหน้านี้: 47.9 (การผลิต), 52.8 (บริการ) Consensus: 48.1 (Manufacturing), 53.0 (Services)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
อัตรายังคงเคลื่อนไหวต่ำกว่า
อัตราผลตอบแทนของหลักทรัพย์กระทรวงการคลังสหรัฐฯ มักจะลดลงเมื่อเร็ว ๆ นี้เนื่องจากความกังวลเกี่ยวกับสงครามการค้าที่ทวีความรุนแรงขึ้น ไม่เพียงแต่ความผันผวนในตลาดหุ้นที่เพิ่มขึ้นซึ่งนำไปสู่การซื้อหลักทรัพย์ธนารักษ์อย่างปลอดภัย แต่ผู้เข้าร่วมตลาดได้อนุมานว่าผลกระทบจากการเติบโตของสงครามการค้าจะทำให้เฟดลดอัตราดอกเบี้ย อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีลดลงสู่ระดับต่ำสุดในรอบ 15 เดือนในสัปดาห์นี้ และผลตอบแทนของกระทรวงการคลังอายุ 10 ปีก็อยู่ในระดับต่ำสุดในปี 2019 (แผนภูมิบนสุด)
แต่อัตราผลตอบแทนพันธบัตรรัฐบาลที่ต่ำกว่านั้นไม่ได้จำกัดอยู่แค่ในสหรัฐอเมริกาเท่านั้น อัตราผลตอบแทนพันธบัตรรัฐบาลเยอรมันอายุ 10 ปีร่วงลงสู่ระดับต่ำสุดในรอบเกือบ 10 ปีในสัปดาห์นี้ (กราฟกลาง) อันที่จริงอัตราผลตอบแทนพันธบัตรรัฐบาลเยอรมันติดลบตลอดอายุ XNUMX ปี ผลตอบแทนพันธบัตรรัฐบาลยุโรปอื่น ๆ จำนวนมากลดลงสู่ระดับต่ำสุดในรอบหลายปีในสัปดาห์นี้เช่นกัน
ดังที่เราได้เขียนไว้ก่อนหน้านี้ เราเชื่อว่าเฟดจะพิจารณาถึงการเพิ่มขึ้นของอัตราเงินเฟ้ออันเนื่องมาจากการขึ้นภาษีนำเข้าของสหรัฐในระยะเวลาอันใกล้ และเราเห็นด้วยกับการประเมินตลาดว่าสงครามการค้าจะทำให้เฟดปรับลดอัตราดอกเบี้ยตามที่คาดไว้ เดือนที่ผ่านมา การกำหนดราคาในตลาดระบุว่านักลงทุนคิดว่ามีความเป็นไปได้ 40% ที่เฟดจะปรับลดอัตราดอกเบี้ยภายในสิ้นปีนี้ ความน่าจะเป็นนั้นเกือบ 80% ในวันนี้ แม้ว่าเราคิดว่าโอกาสที่เฟดจะลดอัตราดอกเบี้ยในเดือนธันวาคมจะต่ำกว่า 70% อย่างมีนัยสำคัญ แต่เรารับทราบว่าหากเกิดสงครามการค้าเต็มรูปแบบ จะทำให้เฟดลดอัตราดอกเบี้ย
แม้ว่าความน่าจะเป็นของการผ่อนคลายของเฟดจะเพิ่มขึ้นเมื่อเร็ว ๆ นี้ แต่ค่าเงินดอลลาร์สหรัฐโดยทั่วไปก็แข็งค่าขึ้นเมื่อเร็ว ๆ นี้ ตามที่แสดงในแผนภูมิด้านล่าง เงินยูโรกำลังเข้าใกล้ระดับต่ำสุดในรอบสองปีเมื่อเทียบกับดอลลาร์ แม้ว่าโอกาสของการปรับลดอัตราดอกเบี้ยของเฟดจะเพิ่มขึ้นเมื่อเร็ว ๆ นี้ แต่ความน่าจะเป็นที่จะผ่อนคลายเพิ่มเติมโดยธนาคารกลางต่างประเทศก็เพิ่มขึ้นเช่นกัน ตัวอย่างเช่น ความน่าจะเป็นที่ ECB จะลดอัตราดอกเบี้ยเงินฝากซึ่งปัจจุบันอยู่ที่ -0.40% นั้นน้อยกว่า 10% ในเดือนที่ผ่านมา ความน่าจะเป็นในปัจจุบันนั้นสูงถึงประมาณ 25% ข้อจำกัดสำหรับรถยนต์นำเข้า หากมีจริง จะเป็นภาระหนักโดยเฉพาะอย่างยิ่งสำหรับเศรษฐกิจของเยอรมนี
ข้อมูลเชิงลึกของตลาดสินเชื่อ
ทั้งหมดเงียบบนหน้าธนารักษ์?
ข่าวในสัปดาห์นี้จากสื่อของรัฐที่เจ้าหน้าที่จีนกำลังหารือเกี่ยวกับการขายพันธบัตรสหรัฐฯ ในปริมาณมาก ก่อให้เกิดความกลัวครั้งใหม่ว่าจีนจะใช้การถือครองหนี้รัฐบาลสหรัฐฯ ในปริมาณมาก เป็นอีกแนวหน้าของสงครามการค้าเพื่อตอบโต้การขึ้นภาษี ข้อมูลที่เปิดเผยเมื่อวันพุธเปิดเผยว่าจีนขาย Treasurys สุทธิ 20.4 ล้านดอลลาร์ในเดือนมีนาคม ซึ่งเป็นช่วงก่อนการปรับขึ้นภาษีรอบล่าสุด แต่ถึงกระนั้นการขนถ่ายที่ใหญ่ที่สุดในรอบกว่าสองปี ตอนนี้จีนได้ลดการถือครองเป็นเวลาห้าเดือนจากหกเดือนที่ผ่านมา ทว่าอัตราผลตอบแทนได้ลดลงอย่างมีนัยสำคัญในช่วงเวลานี้ เนื่องจากนักลงทุนในประเทศยังคงถูกดึงดูดไปยังการแลกเปลี่ยนความเสี่ยงและผลตอบแทนของหนี้รัฐบาลสหรัฐ แม้ว่าจีนจะเป็นเจ้าของต่างชาติรายใหญ่ที่สุด แต่การถือครองมูลค่า 1.1 ล้านล้านดอลลาร์นั้นเป็นเพียงเศษเสี้ยวของยอดคงค้างของกระทรวงการคลังที่ 22 ล้านล้านดอลลาร์ การขนถ่าย Treasurys ที่น่าทึ่งใด ๆ ก็จะเป็นการเอาชนะตนเองบางส่วนเช่นกัน อัตราผลตอบแทนที่พุ่งสูงขึ้นจะลดมูลค่าของพอร์ต Treasurys ที่เหลืออยู่ของจีน ซึ่งอาจเป็นทางเลือกที่เป็นไปได้มากที่สุดสำหรับทุนสำรองต่างประเทศจำนวนมากในแง่ของสภาพคล่องและผลตอบแทน นอกจากนี้ การขายจะสร้างแรงกดดันต่อค่าเงินดอลลาร์เมื่อเทียบกับเงินหยวน ซึ่งเป็นอุปสรรคต่อการแข่งขันของผู้ส่งออกชาวจีนในช่วงเวลาที่พวกเขาสามารถใช้การบรรเทาทุกข์ได้อย่างแม่นยำ ในระยะสั้นการขายตั๋วเงินคลังของจีนอย่างรวดเร็วไม่น่าจะทำให้ผลตอบแทนเพิ่มขึ้นอย่างมีนัยสำคัญ การเคลื่อนไหวดังกล่าวจะสร้างความเสียหายให้กับจีนเอง ในขณะที่ความต้องการหนี้รัฐบาลสหรัฐฯ ยังคงแข็งแกร่งและภายในประเทศเพิ่มมากขึ้นอย่างต่อเนื่อง
หัวข้อของสัปดาห์
สงครามการค้าทั้งหมดอยู่ในท้องถิ่น
ตั้งแต่วันที่ 1 มิถุนายนเป็นต้นไป จีนจะขึ้นภาษีสินค้าสหรัฐฯ มูลค่า 60 ล้านดอลลาร์ให้สูงถึง 25% เพื่อตอบโต้การปรับขึ้นภาษีศุลกากรของสหรัฐฯ ที่คล้ายคลึงกันสำหรับสินค้าจีนมูลค่า 200 แสนล้านดอลลาร์ที่มีผลบังคับใช้ 10 พฤษภาคม ดัชนี S&P 500 ลดลงเกือบ 2.5% ในวันจันทร์เนื่องจากแนวโน้มของสงครามการค้าที่ยืดเยื้อและชัดเจนยิ่งขึ้นเพิ่มขึ้น มีเพียงประมาณ 7% ของการส่งออกทั้งหมดของสหรัฐฯ ที่ส่งออกไปยังจีน และบนพื้นฐานมูลค่าเพิ่ม การส่งออกไปยังจีนมีสัดส่วนน้อยกว่า 1% ของเศรษฐกิจสหรัฐฯ ทว่าสิ่งนี้ปิดบังความเสี่ยงทางการค้าที่ซ่อนอยู่ของรัฐต่างๆ ซึ่งบางรัฐอาจอ่อนไหวต่อการหยุดชะงักของการค้ากับเศรษฐกิจที่ใหญ่เป็นอันดับสองของโลก เมื่อพิจารณาถึงการส่งออกไปยังจีนเป็นเปอร์เซ็นต์ของ GDP ของรัฐ วอชิงตัน เซาท์แคโรไลนา และโอเรกอน เป็นเรื่องที่เปิดเผยมากที่สุด ไม่น่าแปลกใจเลยที่ทุกแห่งเป็นที่ตั้งของท่าเรือขนาดใหญ่และกลุ่มบริษัทผู้ผลิตขั้นสูง เท็กซัสเป็นผู้นำในสกุลเงินดอลลาร์ โดยส่งออก 16.6 พันล้านดอลลาร์ไปยังจีนในปี 2018 ตามด้วยแคลิฟอร์เนียและวอชิงตันที่ 16.3 พันล้านดอลลาร์และ 16.0 พันล้านดอลลาร์ตามลำดับ มีเพียงรัฐเดียวเท่านั้น คือ เซาท์แคโรไลนา ส่งออกมากกว่า 5 พันล้านดอลลาร์ไปยังจีนในปีที่แล้ว วิธีการนี้น่าสังเกตที่นี่ การส่งออกสะท้อนให้เห็นถึง 'ที่มาของการเคลื่อนไหว' ซึ่งเป็นที่รวมสินค้าเข้าด้วยกัน ผลิตภัณฑ์ทางการเกษตรจากรัฐภายในประเทศที่ 'รวม' ที่ท่าเรือจึงถูกนับในการส่งออกสำหรับรัฐท่าเรือ ผลที่ได้คือการเน้นย้ำการส่งออกของรัฐที่เน้นเกษตรกรรมและการเปิดรับแสงเกินจริงสำหรับรัฐที่มีท่าเรือ อันที่จริง เกษตรกรได้รับผลกระทบอย่างหนักโดยเฉพาะอย่างยิ่งจากการตอบโต้ภาษีศุลกากรของจีนและราคาสินค้าโภคภัณฑ์ที่ตกต่ำ ผลักดันให้ฝ่ายบริหารของทรัมป์ให้คำมั่นว่าจะให้เงินช่วยเหลือมากถึง 20 หมื่นล้านดอลลาร์ แม้ว่าจะมีการเปิดเผยบนกระดาษเพียงเล็กน้อย นอกจากนี้ ผลกระทบทางเศรษฐกิจจากการค้ายังแผ่ขยายไปไกลกว่ามูลค่าของสินค้าระหว่างทาง ตัวอย่างเช่น ในขณะที่สินค้าที่ผลิตและรวมในโอไฮโอจะนับรวมใน GDP ของรัฐนั้น การขนส่งและการส่งออกจากท่าเรือทั่วชายฝั่งทะเลตะวันออกสนับสนุนงานด้านโลจิสติกส์และการจัดจำหน่ายในหลายรัฐ ข้อมูลการจ้างงานระดับอุตสาหกรรมในภูมิภาคที่ขึ้นกับการค้าจึงสามารถทำหน้าที่เป็นลางสังหรณ์สำหรับส่วนที่เหลือของประเทศและให้เบาะแสถึงขอบเขตของผลกระทบของสงครามการค้าที่มีต่อเศรษฐกิจในวงกว้าง
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


