
จุดเด่นของสหรัฐ
- กิจกรรมการผลิตของสหรัฐฯขยายตัวในเดือนมกราคมเป็นครั้งแรกนับตั้งแต่เดือนกรกฎาคมและภาคบริการนั้นแข็งแกร่งที่สุดนับตั้งแต่เดือนสิงหาคม
- การระบาดของโรค coronavirus ยังคงขัดขวางการค้าและห่วงโซ่อุปทานส่งผลกระทบต่อตลาดการเงินและบังคับให้ บริษัท ข้ามชาติตัดสินใจผลิตด้วยข้อมูลที่ จำกัด
- แม้จะมีการปรับลดข้อมูลการจ้างงานในปี 2019 แต่การสร้างงานในสหรัฐยังคงดำเนินต่อไปด้วยตลาดแรงงานซึ่งเพิ่มงาน 225k ลงในปี 2020
จุดเด่นของประเทศแคนาดา
- ตรงกันข้ามกับการขายออกของสัปดาห์ที่แล้ว ตลาดตราสารทุนทั่วโลกได้ฟื้นตัวขึ้นในสัปดาห์นี้ โดย S&P/TSX ตามตลาดหุ้นทั่วโลกที่สูงขึ้น ราคาน้ำมันมาตรฐานทั่วโลกยังคงอยู่ภายใต้แรงกดดัน อย่างไรก็ตาม ราคาน้ำมันของแคนาดาปรับตัวสูงขึ้นจากการพัฒนาในเชิงบวกเกี่ยวกับการขยายท่อส่งน้ำมัน Trans Mountain และการเปลี่ยนท่อ Line 3
- นอกจากข่าวดีในกลุ่มน้ำมันในประเทศแล้วรายงานการจ้างงานที่รอคอยมากก็ไม่ทำให้ผิดหวังในวันนี้ ตลาดแรงงานเพิ่มงานใหม่ 35 ตำแหน่งในเดือนมกราคมซึ่งเพิ่มขึ้นเป็นเดือนที่สองติดต่อกัน
- หลังจากการหยุดชะงักชั่วคราวเนื่องจากการปิดท่อ Keystone และการประท้วง CN Rail ในเดือนพฤศจิกายนการส่งออกดีดตัวขึ้นอย่างมากในเดือนธันวาคม การขาดดุลการค้าลดลงเหลือ 370 ล้านดอลลาร์ลดลงจาก 1.2 พันล้านดอลลาร์ในเดือนพฤศจิกายน
สหรัฐอเมริกา - กรีนช็อตถูกคุกคามจากการระบาดของไวรัส
เหตุการณ์รอบการระบาดของ coronavirus นวนิยายยังคงส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจในสัปดาห์นี้ สายการบินหลายแห่งได้ระงับเที่ยวบินไปยังประเทศจีนซึ่งคาดว่าจะช่วยบรรเทากิจกรรมการท่องเที่ยวซึ่งได้รับผลกระทบในทางลบจากข้อ จำกัด ของกลุ่มทัวร์ที่เดินทางออกนอกประเทศ การปิดโรงงานของจีนและการปิดกิจการของ บริษัท ในสหรัฐบางแห่งในจีน (Apple, Tesla, Starbucks) จะกดดันผลกำไรและการลงทุนของรัฐซึ่งจะส่งผลต่อกิจกรรมทางเศรษฐกิจ
ในข่าวที่เกี่ยวข้องจีนรายงานว่าจะลดภาษีนำเข้ามูลค่า 75 พันล้านเหรียญสหรัฐโดยมากถึง 50% ตั้งแต่วันที่ 14 กุมภาพันธ์ ความเคลื่อนไหวดังกล่าวเกิดขึ้นท่ามกลางความกังวลที่เพิ่มขึ้นเกี่ยวกับความสามารถของจีนในการใช้ความรับผิดชอบภายใต้ข้อตกลงการค้าระยะที่หนึ่ง การระบาดของโรค coronavirus ในขณะนี้ส่งผลให้กิจกรรมทางเศรษฐกิจในประเทศใกล้เคียงทำให้จีนยากต่อการบรรลุเป้าหมายการนำเข้าของข้อตกลง (200 แสนล้านดอลลาร์ในอีกสองปีข้างหน้า) ท่าทางอาจมุ่งหวังที่จะส่งเสริมความปรารถนาดีระหว่างทั้งสองประเทศเนื่องจากจีนหวังว่าจะมีความยืดหยุ่นในการปฏิบัติตามข้อกำหนดภายใต้ข้อตกลง
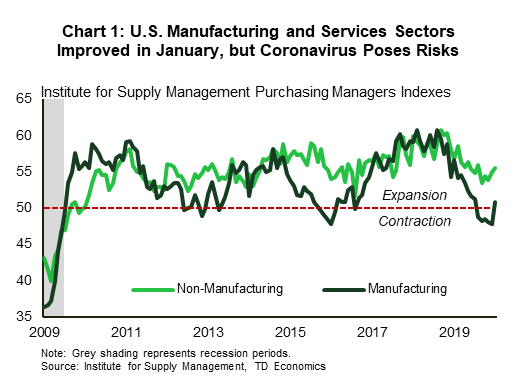
ดัชนีที่ไม่ใช่ภาคการผลิตของ ISM ขยับขึ้นสูงกว่าในเดือนมกราคมเป็น 55.5 ใกล้เคียงกับการขยายตัว 120 เดือนติดต่อกัน ผู้ตอบแบบสำรวจโดยทั่วไปแสดงความรู้สึกในแง่ดี คู่การผลิตของดัชนียังพยายามที่จะกลับมาเติบโตเป็นครั้งแรกนับตั้งแต่กรกฎาคม 2019 เพิ่มขึ้นเป็น 50.9 ในเดือนมกราคมจาก 47.8 ในเดือนธันวาคม (แผนภูมิที่ 1) อย่างไรก็ตามคำเตือน - การสำรวจทั้งสองอาจเสร็จสมบูรณ์ก่อนที่ความไม่แน่นอนเกี่ยวกับ coronavirus จะหยุดชะงักการค้าโลก เนื่องจากโรงงานหลายแห่งในประเทศจีนปิดทำการจนถึงวันที่ 10 กุมภาพันธ์และอาจเป็นไปได้ในภายหลังความเสี่ยงที่จะเกิดขึ้นกับซัพพลายเชนการผลิตทั่วโลกนั้นเป็นความจริงอย่างมาก
ในขณะเดียวกันการขาดดุลการค้าของสหรัฐเพิ่มขึ้นเป็นครั้งแรกในรอบสามเดือนเพิ่มขึ้นเป็น 48.9 พันล้านดอลลาร์ในเดือนธันวาคม เช่นเดียวกับที่เริ่มก่อให้เกิดความกังวลการนำเข้าจะเด้งกลับมาในเดือนธันวาคม หลังจากหดตัวสามเดือนยอดนำเข้าที่ดีเพิ่มขึ้น 2.7% ในเดือนนี้ สำหรับปี 2019 การขาดดุลทางการค้าลดลงเป็นครั้งแรกในรอบหกปีเนื่องจากข้อพิพาทในหลาย ๆ ด้านก่อให้เกิดความสัมพันธ์ทางการค้า การส่งออกลดลงเป็นครั้งแรกนับตั้งแต่ปี 2016 แต่การนำเข้าลดลงอย่างมากส่งผลให้การขาดดุลการค้าโดยรวมลดลง 1.7% ในปี 2019
ในที่สุดด้านหน้าของการจ้างงานการจ้างงานนอกภาคการเกษตรรวมเพิ่มขึ้น 225k ในเดือนมกราคมเมื่อเทียบกับการเพิ่มขึ้นเฉลี่ยต่อเดือนที่ 175k ในปี 2019 กำไรจากงานก่อสร้างที่โดดเด่น (+ 44k) และการดูแลสุขภาพ (+36k) ในขณะที่การผลิตลดลง 12k) แผนกแรงงานยังใช้การปรับปรุงเกณฑ์มาตรฐานซึ่งทำให้การลดลง 12k สุทธิในข้อมูล 2019 ที่เผยแพร่ก่อนหน้านี้ (แผนภูมิที่ 2) แม้ว่าจะมีการปรับลดลง แต่สหรัฐอเมริกาก็ยังสามารถรักษาแนวการสร้างงานที่ยาวนานที่สุดไว้ได้ โดยรวมแล้วเศรษฐกิจสหรัฐยังคงแสดงความยืดหยุ่น fallout ที่กว้างขึ้นของการระบาดของโรคโคโรนาจะทดสอบอีกครั้ง
แคนาดา - ตลาดแรงงานแสดงความยืดหยุ่น
หลังจากการเทขายในสัปดาห์ที่แล้ว ตลาดหุ้นทั่วโลกฟื้นตัวได้ดีในสัปดาห์นี้ ความเชื่อมั่นต่อความเสี่ยงได้รับการสนับสนุนจากข่าวที่ว่าจีนกำลังลดภาษีศุลกากรสำหรับสินค้านำเข้าจากสหรัฐฯ เนื่องจากมองว่าจะช่วยบรรเทาเศรษฐกิจจากผลกระทบของโคโรนาไวรัส และปฏิบัติตามพันธกรณีภายใต้ข้อตกลงระยะที่หนึ่ง ดัชนีคอมโพสิต S&P/TSX ตามกลุ่มตลาดโลกที่สูงขึ้น สิ้นสุดสัปดาห์ที่ 2.2% (ณ เวลา 11:35 น.)
ราคาน้ำมันพื้นฐานทั่วโลกยังคงถูกกดดันท่ามกลางความกังวลอย่างต่อเนื่องเกี่ยวกับผลกระทบของ coronavirus ที่มีต่ออุปสงค์จากจีนรวมถึงความไม่แน่นอนเกี่ยวกับการลดการผลิตโอเปค แม้ราคาน้ำมันในตลาดโลกจะอ่อนตัวลง แต่ราคาน้ำมันในแคนาดาก็ปรับตัวดีขึ้นโดยส่วนต่างราคาลดลงสู่ระดับต่ำสุดในสหรัฐ (แผนภูมิที่ 1) การเคลื่อนไหวของราคาที่สูงขึ้นในแคนาดาได้รับการสนับสนุนจากข่าวที่ว่าโครงการขยายท่อส่งก๊าซทรานส์เมาน์เทนเคลียร์อุปสรรคสำคัญทางกฎหมายหลังจากการพิจารณาคดีในเชิงบวกในศาลอุทธรณ์ของรัฐบาลกลาง นอกจากนี้ยังมีการตัดสินใจในเชิงบวกโดยหน่วยงานกำกับดูแลในสหรัฐอเมริกาในการเปลี่ยนสาย 3
นอกเหนือจากการพัฒนาในเชิงบวกของภาคน้ำมันในประเทศแล้วรายงานการจ้างงานที่รอคอยมากก็ไม่ทำให้ผิดหวังในวันนี้ ตลาดแรงงานเพิ่มงานใหม่ 35 ตำแหน่งในเดือนมกราคมซึ่งเพิ่มขึ้นเป็นเดือนที่สองติดต่อกัน อย่างไรก็ตามอย่างเช่นในช่วง 12 เดือนที่ผ่านมางานใหม่ที่สร้างขึ้นเมื่อเดือนที่แล้วส่วนใหญ่อยู่ในภาครัฐซึ่งแทบจะไม่ได้รับการรับรองความแข็งแกร่งทางเศรษฐกิจ ชั่วโมงการทำงานโดยรวมเป็นไปอย่างรวดเร็วอีกครั้งในครีมลดลงถึงเดือนต่อเดือนในการลดลงที่สามดังกล่าวและปล่อยให้การเจริญเติบโตปีต่อปีเล็ก ๆ น้อย ๆ 0.5% อย่างไรก็ตามมุมมองที่ยาวขึ้นชี้ให้เห็นว่าแม้จะมีกระแสลมแรงและแรงกระแทกมากมายที่ส่งผลกระทบต่อเศรษฐกิจของแคนาดา แต่ตลาดแรงงานก็ยังคงแข็งแกร่งโดยมีแนวโน้มการจ้างงาน 20 เดือนที่ 2k ซึ่งเป็นไปในทิศทางเดียวกับแนวโน้มการสร้างงาน (แผนภูมิที่ XNUMX)
ไม่สามารถพูดได้เหมือนกันเกี่ยวกับภาคการส่งออกซึ่งประสบกับปัญหาหลายประการเมื่อปีที่แล้วทั้งที่เป็นการชั่วคราวและการขัดขืนมากขึ้น หลังจากการหยุดชะงักชั่วคราวเนื่องจากการปิดท่อ Keystone และการประท้วง CN Rail ในเดือนพฤศจิกายนการส่งออกดีดตัวขึ้นอย่างมากในเดือนธันวาคม การขาดดุลการค้าลดลงเหลือ 370 ล้านดอลลาร์ลดลงจาก 1.2 พันล้านดอลลาร์ในเดือนพฤศจิกายน อย่างไรก็ตามแม้จะมีการรีบาวด์นี้ปริมาณการส่งออกสินค้ายังคงสิ้นสุดในไตรมาสที่ 4 ในแดนลบทำให้เราติดตามการเติบโตของ GDP ในปี 2019Q4 ไม่เปลี่ยนแปลงที่ระดับ 0.3% (ต่อปี) แนวโน้มระยะสั้นสำหรับการส่งออกยังคงไม่แน่นอน ในขณะที่ความตึงเครียดทางการค้าโลกได้คลี่คลายลงในช่วงไม่กี่เดือนที่ผ่านมา บางภาคส่วนรวมถึงการเกษตรและโลหะพื้นฐานอาจเผชิญกับความต้องการและราคาที่ไม่เป็นสัดส่วนหากการชะลอตัวของจีนยังคงมีอยู่แม้ว่าอดีตจะสามารถได้รับผลประโยชน์จากการแทนที่การผลิตที่หยุดชะงักในจีน
ทั้งหมดในขณะที่ตลาดแรงงานยังคงมีความยืดหยุ่นรายการของปัจจัยชั่วคราวที่มีน้ำหนักในเศรษฐกิจแคนาดาดูเหมือนว่าจะเติบโตอีกต่อไปทุกวันด้วย coronavirus เพิ่มล่าสุด เนื่องจากหนี้ภาคครัวเรือนที่อยู่ในระดับสูงอาจส่งผลกระทบรุนแรงต่อการใช้จ่ายของผู้บริโภคในกรณีที่เศรษฐกิจชะลอตัวธนาคารแห่งประเทศแคนาดาอาจไม่สามารถยั่วยุให้เกิดความวุ่นวายได้อีกต่อไป
สหรัฐอเมริกา: ข่าวสำคัญทางเศรษฐกิจที่กำลังจะมีขึ้น
ดัชนีราคาผู้บริโภคสหรัฐ - มกราคม
วันที่วางจำหน่าย: 13 กุมภาพันธ์
ก่อนหน้านี้: 0.2% m / m, 2.3% y / y
การพยากรณ์ TD: 0.1% m / m, 2.4% y / y
Consensus: 0.2% m / m, 2.4% y / y
ดัชนีราคาผู้บริโภคทั่วไปคาดว่าจะลดลงในเดือนมกราคมจากราคาน้ำมันที่ลดลงเราคาดการณ์ว่าจะเพิ่มขึ้น 0.1% เมื่อเทียบเป็นรายเดือน ราคาน้ำมันเบนซินลดลงราว 0.6% m / m แม้จะมีการขยายตัวรายเดือนที่อ่อนแอเรามองหาการเพิ่มขึ้นในอัตราประจำปีเป็น 2.4% จาก 2.3% ในเดือนธันวาคมซึ่งจะเป็นระดับสูงสุดนับตั้งแต่สิ้นปี 2018 การคาดการณ์ดัชนีราคาผู้บริโภคหลักของเราใกล้กับแนวโน้มล่าสุด แต่ตัวเลข y / y น่าจะลดลงเหลือ 2.2% จาก 2.3% หากการเปลี่ยนแปลง m / m น้อยกว่า 0.24% เราคาดการณ์ 0.23%
ยอดค้าปลีกในสหรัฐอเมริกา - มกราคม
วันที่วางจำหน่าย: 14 กุมภาพันธ์
ก่อนหน้านี้: 0.3% m / m, อัตโนมัติอดีต: 0.7%
การพยากรณ์ TD: 0.2% m / m, ex-auto: 0.1%
ฉันทามติ: 0.3% m / m, อดีตอัตโนมัติ: 0.3%
สำหรับยอดค้าปลีกข้อมูลขนาดใหญ่ที่แกว่งไปมาทำให้คาดการณ์ในเดือนมกราคมโดยเฉพาะอย่างยิ่งความท้าทาย แต่เราคาดว่าการอ่านค่าอ่อนแอ 0.0% m / m สำหรับชุดควบคุมหลักหลังจากเพิ่มขึ้น 0.5% อย่างแข็งแกร่ง แม้จะเป็นเช่นนี้ยอดขายที่คาดว่าจะสูงขึ้น 0.2% m / m และได้แรงหนุนจากยอดขายรถยนต์ (ยอดขายรถยนต์: + 0.1% m / m) ฉากหลังของการใช้จ่ายยังคงเป็นเชิงบวกโดยตลาดแรงงานยังคงแข็งแกร่งมาตรการความมั่งคั่งที่เพิ่มขึ้นและความเชื่อมั่นของผู้บริโภคยังคงอยู่ในระดับสูง
แคนาดา: ข่าวเศรษฐกิจสำคัญที่จะเกิดขึ้น
ที่อยู่อาศัยของแคนาดาเริ่ม - มกราคม
วันที่วางจำหน่าย: 10 กุมภาพันธ์
ก่อนหน้านี้: 197k
พยากรณ์ TD: 200k
ความสอดคล้อง: NA
TD มองหารถกระบะขนาดเล็กในบ้านเริ่มที่ 200 ปีต่อเดือนในเดือนมกราคมสูงกว่าการพิมพ์ 197k เล็กน้อยในเดือนธันวาคม สภาพอากาศที่อบอุ่นอย่างไม่สมควรจะช่วยให้การก่อสร้างที่อยู่อาศัยลดลงแม้ว่าเราจะเห็นขอบเขตที่ จำกัด สำหรับการฟื้นตัวอย่างมีนัยสำคัญมากขึ้นเนื่องจากแนวโน้มของใบอนุญาตก่อสร้างอาคารที่เงียบลงโดยมีใบอนุญาตหลายหน่วยเฉลี่ยอยู่ที่ระดับต่ำสุดตั้งแต่หกปี 2018Q2 จำนวนชั่วโมงทำงานลดลงในช่วงเดือนมกราคม เราคาดว่ารถกระบะจะได้รับแรงหนุนจากการก่อสร้างแบบครอบครัวเดี่ยวที่แข็งแกร่งในขณะที่การเริ่มหลายหน่วยควรจะอยู่ใกล้ระดับต่ำสุดเมื่อเร็ว ๆ นี้




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


