
US Review
การนำค้อนลงมา
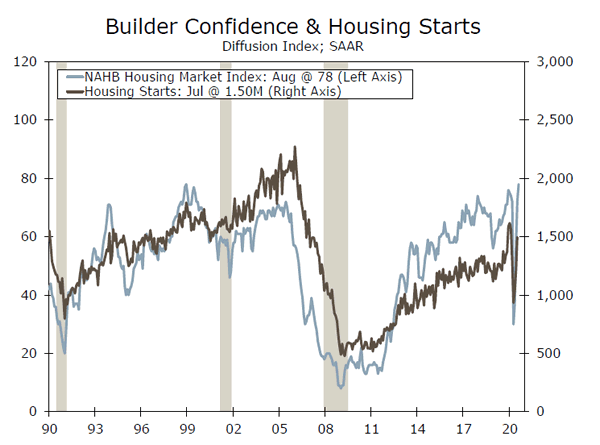
- แม้จะมีข้อบ่งชี้ของการสูญเสียโมเมนตัมในที่อื่น แต่กิจกรรมการก่อสร้างที่อยู่อาศัยกำลังฟื้นตัว การสำรวจสำคัญเผยให้เห็นความเชื่อมั่นในหมู่ผู้สร้างบ้านในเดือนสิงหาคมซึ่งทำสถิติสูงสุดตลอดกาลในปี 1998 และตัวเลขการเริ่มต้นที่อยู่อาศัยที่เปิดเผยในสัปดาห์นี้เกินความคาดหมายอย่างมาก
- ยอดขายบ้านที่มีอยู่เพิ่มขึ้น 24.7% ในเดือนกรกฎาคม เนื่องจากยอดขายต่อปีเพิ่มขึ้นมากกว่า 5.8 ล้าน
- ดัชนีชี้นำเศรษฐกิจเพิ่มขึ้นในเดือนกรกฎาคม แต่เป็นเดือนที่สองติดต่อกันที่ขยายตัวช้าลง
- จำนวนผู้ยื่นขอประกันการว่างงานเพิ่มขึ้นเกินล้านคนในสัปดาห์แรกของเดือนสิงหาคม
การเรียกร้องเพิ่มขึ้นท่ามกลางโมเมนตัมการลื่นไถลในการฟื้นตัว
แนวโน้มของข้อมูลเศรษฐกิจในช่วงไม่กี่สัปดาห์ที่ผ่านมา เกิดจากการที่กิจกรรมต่างๆ ฟื้นตัวหลังการล็อกดาวน์ในช่วงแรกๆ ทำให้อัตราการฟื้นตัวมีความแข็งแกร่งน้อยลง การสูญเสียโมเมนตัมส่วนใหญ่เห็นได้ชัดในข้อมูลเศรษฐกิจในสัปดาห์นี้เช่นกัน แม้ว่าจะมีเรื่องน่าประหลาดใจเชิงบวกอยู่บ้างก็ตาม
ประเด็นหนึ่งที่เป็นสัญลักษณ์ของการสูญเสียโมเมนตัมคือการขอรับสวัสดิการว่างงาน ซึ่งเพิ่มขึ้นหลังจากแนวโน้มลดลงเป็นเวลาหลายสัปดาห์ การเรียกร้องต่อเนื่องในระดับรัฐปกติลดลงจริง ๆ ในช่วงสัปดาห์แรกของเดือนสิงหาคม แต่การเรียกร้องสำหรับโครงการช่วยเหลือการว่างงานจากโรคระบาดกลับเพิ่มขึ้น หลังจากล้มเหลวในการเจรจาข้อตกลงเกี่ยวกับแคปิตอลฮิลล์ การดำเนินการของผู้บริหารจากทำเนียบขาวมอบผลประโยชน์พิเศษรายสัปดาห์มูลค่า 300 ดอลลาร์ เริ่มตั้งแต่เดือนกันยายน ลดลงจาก 600 ดอลลาร์ ณ สิ้นเดือนกรกฎาคม แต่รัฐจำเป็นต้องยื่นขอกับ FEMA และกำหนดค่ากระบวนการชำระเงินใหม่ แม้ว่าการชำระเงินจะมีผลย้อนหลัง แต่มีรัฐเพียงไม่กี่รัฐเท่านั้นที่ได้รับการอนุมัติ และความล่าช้าในการชำระเงินจะส่งผลต่อการใช้จ่ายเมื่อพิจารณาจากจำนวนผู้ว่างงานที่สูง
ดัชนีชี้นำเศรษฐกิจ (LEI) เพิ่มขึ้น 1.4% ในเดือนกรกฎาคม ซึ่งมากกว่าที่คาดการณ์ไว้ที่ 1.1% ความจริงที่ว่าการเพิ่มขึ้นนี้เกิดขึ้นหลังจากตัวเลขของเดือนมิถุนายนได้รับการแก้ไขให้สูงขึ้น ทำให้ผลการดำเนินงานเหนือกว่าน่าประทับใจยิ่งขึ้น แม้ว่านี่จะเป็นการเพิ่มขึ้นรายเดือนติดต่อกันเป็นครั้งที่สามแล้ว แต่ก็ยังถือเป็นเดือนที่สองติดต่อกันที่ขนาดของการเพิ่มขึ้นนั้นเล็กลง กับแบรนด์เพื่อการฟื้นตัวที่สูญเสียพลังไป
ปัจจัยหลัก XNUMX ประการที่ทำให้ผลประกอบการของ LEI ดีเกินคาดในเดือนกรกฎาคมคือใบอนุญาตทำงานและอาคารโดยเฉลี่ย เมื่อโรงงานกลับมาเปิดอีกครั้งและผู้คนกลับมาทำงานหลังจากการปิดตัวลง ชั่วโมงการทำงานก็เพิ่มขึ้นอย่างต่อเนื่องจากฐานที่ต่ำ ดังนั้นผลกำไรที่นี่จึงถูกคาดหวังอย่างมาก
ใบอนุญาตก่อสร้างเพิ่มขึ้นเกินคาด นี่มักจะเป็นหนึ่งในองค์ประกอบสุดท้ายของ LEI ที่จะรวบรวม สัปดาห์นี้ รายงานเกี่ยวกับการเริ่มต้นที่อยู่อาศัยและใบอนุญาตก่อสร้างอาคารในเดือนกรกฎาคมกระทบกระเทือนในวันอังคาร เพียงสองวันก่อน LEI
การเพิ่มขึ้นอย่างน่าประหลาดใจในลิฟต์หลายครอบครัวเริ่มต้นขึ้นแล้ว
ตามการคาดการณ์ในแง่ดีที่สุดของร้านค้าทางเศรษฐกิจ 62 แห่งที่สำรวจโดย Bloomberg สิ่งที่ดีที่สุดที่เราคาดหวังได้จากการเริ่มต้นที่อยู่อาศัยท่ามกลางการแพร่ระบาดคือการเพิ่มขึ้น 11.3% ต่อเดือน เมื่อพิมพ์หมายเลขจริง ตัวเรือนก็เริ่มเกินนั้น จริงๆ แล้วเพิ่มขึ้นเป็นสองเท่าเลยทีเดียว การเริ่มต้นโดยรวมเพิ่มขึ้น 22.6% โดยครอบครัวเดี่ยวเริ่มเพิ่มขึ้นอย่างแข็งแกร่ง 8.2% และหลายครอบครัวเริ่มพุ่งสูงขึ้น 58.4%
การก้าวกระโดดครั้งใหญ่ของหลายครอบครัวทำให้การพลาดครั้งนี้เกิดขึ้นได้ ชุดนี้ค่อนข้างผันผวนในแต่ละเดือน การเริ่มต้นหลายครอบครัวส่วนใหญ่มีไว้สำหรับอพาร์ตเมนต์ ซึ่งพบว่าอัตราตำแหน่งว่างเพิ่มขึ้นในช่วงไม่กี่เดือนที่ผ่านมา และค่าเช่าก็ผ่อนคลายลงเล็กน้อย ความอ่อนแอในตลาดที่มองเห็นได้ชัดเจนเช่นนิวยอร์กอาจส่งผลต่อการคาดการณ์สำหรับภาคส่วนนี้ ประเด็นของเราคือความต้องการอพาร์ทเมนท์นอกพื้นที่เมโทรขนาดใหญ่เหล่านี้ยังคงแข็งแกร่งพอสมควร และค่าเช่าก็ดีขึ้นมาก ในความเป็นจริง เนื่องจากผู้เช่าย้ายจากพื้นที่รถไฟใต้ดินขนาดใหญ่ที่มีประชากรหนาแน่นและมีต้นทุนสูง ซึ่งอาจจุดประกายความต้องการและกิจกรรมการก่อสร้างในเมืองที่มีต้นทุนต่ำกว่าและกระจายตัวออกไปมากขึ้น
US Outlook
ขายบ้านใหม่•วันอังคาร
ที่อยู่อาศัยมีความยืดหยุ่นอย่างมากต่อความผิดปกติทางเศรษฐกิจที่เกิดจากไวรัสโคโรนา ยอดขายลดลงในช่วงล็อกดาวน์ครั้งแรก เนื่องจากไม่สามารถแสดงบ้านได้ แต่หลังจากนั้นก็กลับมาฟื้นตัวอีกครั้ง ความยืดหยุ่นของตลาดที่อยู่อาศัยอาจดูเหมือนไม่สอดคล้องกับอัตราการว่างงานที่สูง การสูญเสียงานจำนวนมากส่งผลให้การจ่ายค่าเช่าและการจำนองล่าช้าหรือล่าช้าเพิ่มขึ้น ซึ่งเป็นสิ่งที่เรายังคงติดตามดูต่อไป แต่การตกงานกระจุกตัวอยู่ในอุตสาหกรรมที่ได้รับค่าจ้างต่ำกว่า และในหลายกรณี อุตสาหกรรมที่คนงานมีแนวโน้มที่จะอายุน้อยกว่าและมีแนวโน้มที่จะเป็นผู้เช่ามากกว่าผู้ซื้อ ความต้องการบ้านจึงได้รับแรงหนุนจากการเปลี่ยนแปลงของข้อมูลประชากร คนรุ่นมิลเลนเนียลจำนวนมากที่เกือบจะเป็นเจ้าของบ้านมีแนวโน้มที่จะเร่งกำหนดเวลาของตนเพื่อใช้ประโยชน์จากอัตราการจำนองที่ต่ำเป็นประวัติการณ์ และสนองความต้องการที่เพิ่มขึ้นในพื้นที่อยู่อาศัยที่มากขึ้น จึงมีปัจจัยพื้นฐานที่ดีบางประการที่สนับสนุนตลาดที่อยู่อาศัย และเราคาดว่าการฟื้นตัวของที่อยู่อาศัยจะดำเนินต่อไปในเดือนกรกฎาคม
ก่อนหน้านี้: 776K Wells Fargo: 799K Consensus: 775K (SAAR)
คำสั่งซื้อสินค้าคงทน•วันพุธ
คำสั่งซื้อสินค้าคงทนมีแนวโน้มดีดตัวขึ้นอย่างต่อเนื่องในเดือนกรกฎาคม แต่ด้วยการที่คนงานหลายล้านคนยังคงตกงานและธุรกิจต่าง ๆ ต่างก็รักษาเงินสดไว้ การฟื้นตัวอย่างสมบูรณ์จึงยังคงเป็นหนทาง องค์ประกอบคำสั่งซื้อใหม่ของดัชนีการผลิต ISM เพิ่มขึ้นเป็น 61.5 ในเดือนกรกฎาคม ซึ่งสูงกว่าการขยายตัวที่กำหนดที่ 50 อย่างสบายๆ แม้ว่า ISM จะเป็นดัชนีการแพร่กระจายและเป็นการวัดความกว้างมากกว่าระดับของการเปลี่ยนแปลงในกิจกรรม ดัชนีคำสั่งซื้อใหม่ในเดือนกรกฎาคมแนะนำกิจกรรมที่เพิ่มขึ้นเมื่อเทียบกับเดือนมิถุนายน และเป็นลางดีสำหรับการสั่งซื้อสินค้าคงทน การผลิตรถยนต์มีความสดใส เมื่อเร็ว ๆ นี้เนื่องจากยอดขายรถยนต์ฟื้นคืนมาได้มากกว่าครึ่งหนึ่งที่เกี่ยวข้องกับไวรัส การผลิตรถยนต์มีแนวโน้มฟื้นตัวต่อเนื่องในเดือนกรกฎาคม การจัดส่งสินค้าทุนที่ไม่ใช่การป้องกันประเทศจะช่วยให้เราได้สัมผัสประสบการณ์แรกในการกำหนดการใช้จ่ายอุปกรณ์ในไตรมาสที่ 3 การใช้จ่ายด้านอุปกรณ์ลดลงเกือบ 40% ต่อปีในไตรมาสที่ 2 แต่แรงผลักดัน ณ สิ้นไตรมาสทำให้ไตรมาสที่ 3 ฟื้นตัวขึ้นอย่างมากในแง่ของอัตราการเติบโต
ก่อนหน้านี้: 7.6% เวลส์ฟาร์โก: 3.7% มติ: 4.0% (เดือนกว่าเดือน)
รายได้ส่วนบุคคลและการใช้จ่าย•วันศุกร์
การอ่านพาดหัวข่าวเกี่ยวกับรายได้ส่วนบุคคลได้ปกปิดความผันผวนครั้งใหญ่ในช่วงไม่กี่เดือนที่ผ่านมา โดยเฉพาะอย่างยิ่งในด้านค่าจ้างและเงินเดือน และสวัสดิการการว่างงาน เดือนกรกฎาคมก็คงไม่แตกต่างกัน แต่เป็นเดือนสุดท้ายของสวัสดิการว่างงานเสริมมูลค่า 600 ดอลลาร์ต่อสัปดาห์ ตามประมาณการของเรา เงินเพิ่มเติมที่ประธานาธิบดีทรัมป์บังคับใช้ 300 ดอลลาร์ต่อสัปดาห์จะกระทบต่อการตรวจสอบการว่างงานในสัปดาห์สุดท้ายของเดือนสิงหาคม และมีแนวโน้มว่าจะคงอยู่เพียงประมาณสี่สัปดาห์เท่านั้น นอกจากนี้ การยืนนิ่งระหว่างสภาคองเกรสและทำเนียบขาวเกี่ยวกับมาตรการกระตุ้นเศรษฐกิจเพิ่มเติม ชี้ให้เห็นถึงรายได้ที่เพิ่มขึ้นสำหรับผู้บริโภค ในแง่ของการใช้จ่าย ข้อมูลยอดค้าปลีกในเดือนกรกฎาคมชี้ไปที่การฟื้นตัวอย่างต่อเนื่อง ขณะนี้ยอดค้าปลีกอยู่เหนือระดับก่อนไวรัสระบาด แต่ข้อมูลการค้าปลีกพลาดการใช้บริการ ซึ่งถือเป็นการใช้จ่ายส่วนบุคคลจำนวนมาก ยอดค้าปลีกและการใช้จ่ายส่วนบุคคลอาจแตกต่างกันไปในอีกไม่กี่เดือนข้างหน้า เนื่องจากบริการต่างๆ มีแนวโน้มที่จะขัดขวางการฟื้นตัวของการใช้จ่ายในวงกว้าง
ก่อนหน้านี้: -1.1%; 5.6% เวลส์ฟาร์โก: -0.2%; ฉันทามติ 1.5%: -0.5%; 1.5% (เดือนต่อเดือน Inc.; การใช้จ่าย)
Global Review
เศรษฐกิจญี่ปุ่นจะฟื้นตัวได้เร็วแค่ไหน?
- โควิด-19 ได้คร่าชีวิตผู้คนในญี่ปุ่นน้อยกว่าในยุโรปส่วนใหญ่หรือสหรัฐอเมริกามาก ญี่ปุ่นมีผู้เสียชีวิตรวมเกือบ 530 คนต่อประชากร 587 ล้านคน เทียบกับ XNUMX คนต่อ XNUMX ล้านคนในสหรัฐอเมริกา หรือ XNUMX คนต่อ XNUMX ล้านคนในอิตาลี
- แม้จะมีการล็อกดาวน์ที่รุนแรงน้อยกว่า แต่เศรษฐกิจญี่ปุ่นกลับตกต่ำเช่นเดียวกับประเทศอื่นๆ ในตลาดที่พัฒนาแล้ว ข้อมูลเกี่ยวกับการเติบโตของ GDP ที่แท้จริงของไตรมาส 2 ในญี่ปุ่นได้รับการเปิดเผยในสัปดาห์นี้ และแสดงให้เห็นว่ามีการหดตัว 27.8% ต่อปี
- การสำรวจ PMI เดือนสิงหาคมของยุโรปมีความหลากหลาย PMI ของสหราชอาณาจักรแข็งค่าขึ้นอีก ซึ่งรวมถึงการอ่าน PMI ด้านบริการที่แข็งแกร่งที่สุดนับตั้งแต่ปี 2013 ในทางตรงกันข้าม PMI ในภาคบริการของยูโรโซนอ่อนตัวลง แต่ยังคงอยู่ในขอบเขตการเติบโต (เพียง)
เศรษฐกิจญี่ปุ่นจะฟื้นตัวได้เร็วแค่ไหน?
โควิด-19 ได้คร่าชีวิตผู้คนในญี่ปุ่นน้อยกว่าในยุโรปส่วนใหญ่หรือสหรัฐอเมริกามาก ญี่ปุ่นมีผู้เสียชีวิตรวมเกือบ 530 คนต่อประชากร 587 ล้านคน เทียบกับ XNUMX คนต่อ XNUMX ล้านคนในสหรัฐอเมริกา หรือ XNUMX คนต่อ XNUMX ล้านคนในอิตาลี เนื่องจากสถานการณ์ด้านสาธารณสุขที่ไม่รุนแรงนัก โดยทั่วไปผู้กำหนดนโยบายในญี่ปุ่นจึงนำข้อจำกัดด้านการเดินทางและกิจกรรมส่วนตัวที่เข้มงวดน้อยลงมาใช้ (แผนภูมิอันดับต้นๆ)
แม้จะมีการล็อกดาวน์ที่รุนแรงน้อยกว่า แต่เศรษฐกิจญี่ปุ่นกลับตกต่ำเช่นเดียวกับประเทศอื่นๆ ในตลาดที่พัฒนาแล้ว ข้อมูลเกี่ยวกับการเติบโตของ GDP ที่แท้จริงของไตรมาส 2 ในญี่ปุ่นได้รับการเผยแพร่ในสัปดาห์นี้ และแสดงให้เห็นว่ามีการหดตัว 27.8% ต่อปี (ดูแผนภูมิหน้าแรก) แม้ว่าการลดลงรายไตรมาสของ GDP ที่แท้จริงในญี่ปุ่นในช่วงครึ่งแรกของปี 2020 จะไม่มากเท่ากับในสหรัฐอเมริกาหรือยูโรโซน แต่สิ่งนี้มาพร้อมกับข้อแม้: การหดตัวในช่วงครึ่งแรกของปี 1 ในญี่ปุ่นนั้นตามมาติดๆ ที่ 2020 % การหดตัวต่อปีในไตรมาสที่ 7 ปี 4 เนื่องจากภาษีการบริโภคของประเทศเพิ่มขึ้น เมื่อเทียบเป็นรายปี GDP ที่แท้จริงลดลง 2019% ในไตรมาส 9.9 ปี 2 ซึ่งมากกว่าการหดตัว 2020% เล็กน้อยในสหรัฐอเมริกา แต่ก็ยังน้อยกว่าการล่มสลาย 9.5% ในยูโรโซน
ข้อมูลเศรษฐกิจญี่ปุ่นที่มีความถี่ทุกเดือนบ่งชี้ว่าการฟื้นตัวเริ่มเกิดขึ้นในช่วงปลายไตรมาสที่สอง ยอดค้าปลีกเพิ่มขึ้น 13.1% ในเดือนมิถุนายน และตอนนี้ "เพียง" ลดลง 1.2% เมื่อเทียบเป็นรายปี (สำหรับการเปรียบเทียบ ยอดค้าปลีกในสหรัฐฯ เพิ่มขึ้น 2.3% เมื่อเทียบเป็นรายปีในเดือนมิถุนายน) ผลผลิตภาคอุตสาหกรรมของญี่ปุ่นเพิ่มขึ้นในเดือนมิถุนายนเป็นครั้งแรกนับตั้งแต่เดือนมกราคม และหากเดือนพฤษภาคมเป็นจุดต่ำสุดของผลผลิตภาคโรงงาน การลดลงเมื่อเทียบเป็นรายปีก็จะรุนแรงน้อยกว่าในช่วงท้ายสุดของภาวะเศรษฐกิจถดถอยครั้งใหญ่ (กลาง) แผนภูมิ). อย่างไรก็ตาม ดูเหมือนว่ากิจกรรมทางอุตสาหกรรมยังคงมีหนทางไปก่อนที่จะชดเชยการลดลงที่เกิดจากโควิดอย่างเต็มที่
ในด้านตลาดแรงงาน การจ้างงานลดลงเพียง 1% ในเดือนมิถุนายน ซึ่งห่างไกลจากการหดตัว 8.6% ในสหรัฐอเมริกาในช่วงเวลาเดียวกัน ที่กล่าวว่าการอ่าน PMI สำหรับภาคการผลิตและบริการอยู่ในช่วงกลางทศวรรษที่ 40 ในเดือนกรกฎาคม และอัตราส่วนงานต่อผู้สมัครลดลงในเดือนมิถุนายนเป็นเดือนที่ XNUMX ติดต่อกัน ซึ่งเป็นสัญญาณว่าคนงานที่กำลังมองหางานอาจเผชิญกับการแข่งขันที่เพิ่มขึ้นท่ามกลาง ตลาดแรงงานที่อ่อนแอลง หากต้องการอ่านเพิ่มเติมเกี่ยวกับแนวโน้มเศรษฐกิจญี่ปุ่น โปรดดูรายงานพิเศษล่าสุดของเรา
ความมั่งคั่งแบบผสมผสานสำหรับเศรษฐกิจของยุโรป
การสำรวจ PMI เดือนสิงหาคมของยุโรปแสดงให้เห็นประสิทธิภาพที่ตัดกันทั้งสองด้านของช่องแคบอังกฤษ การฟื้นตัวของยูโรโซนสะดุดเล็กน้อย เนื่องจาก PMI ภาคการผลิตทรงตัวในวงกว้างที่ 51.7 แต่ PMI ภาคบริการลดลงเหลือ 50.1 และดัชนีการจ้างงานยังคงอยู่ในแดนหดตัว ผู้ป่วยโรคโควิดรายใหม่ฟื้นตัวขึ้นทั่วยูโรโซน และมีการนำข้อจำกัดเล็กน้อยกลับมาบังคับใช้อีกครั้งในบางประเทศสำหรับสถานที่ เช่น ร้านอาหาร บาร์ และดิสโก้ ในสหราชอาณาจักร การสำรวจ PMI เดือนสิงหาคมมีแง่บวกมากขึ้น PMI ภาคการผลิตเพิ่มขึ้นเป็น 55.3 แต่เป็นการเพิ่มขึ้นของ PMI ภาคบริการที่น่าประทับใจเป็นพิเศษ โดยการอ่านค่าที่ 60.1 เป็นระดับสูงสุดนับตั้งแต่ปี 2013 ดัชนีการจ้างงานต่ำกว่า 50 ซึ่งสอดคล้องกับการลดลงอย่างต่อเนื่องของตำแหน่งงาน
Global Outlook
เม็กซิโก อีโค ดัชนีกิจกรรม • วันพุธ
ปรากฏว่ากิจกรรมทางเศรษฐกิจในเม็กซิโกถึงจุดต่ำสุดในเดือนพฤษภาคม ผลผลิตทรุดตัวลงเป็นประวัติการณ์ที่ 22.7% เมื่อเทียบเป็นรายปีในเดือนพฤษภาคม โดยพิจารณาจากดัชนีกิจกรรมทางเศรษฐกิจที่มีการติดตามอย่างกว้างขวาง ข้อมูลเดือนมิถุนายนที่เผยแพร่จนถึงตอนนี้ดีขึ้นแล้ว และควรสะท้อนให้เห็นในการปรับปรุงการอ่านดัชนีกิจกรรมทางเศรษฐกิจในเดือนมิถุนายนที่จะประกาศในวันพุธหน้า การผลิตภาคอุตสาหกรรมในเดือนมิถุนายนเพิ่มขึ้น 17.9% ซึ่งเป็นการเพิ่มขึ้นรายเดือนครั้งแรกนับตั้งแต่เดือนมกราคม และการส่งออกรถยนต์ในเดือนมิถุนายนสูงที่สุดนับตั้งแต่เดือนมีนาคม ในด้านผู้บริโภค ยอดค้าปลีกในเดือนมิถุนายนเพิ่มขึ้น 7.8% (เดือนต่อเดือน)
อย่างไรก็ตาม การปรับปรุงนี้อยู่นอกฐานที่ต่ำมากและเศรษฐกิจเม็กซิโกน่าจะยังคงอยู่ในจุดที่ยากลำบาก เศรษฐกิจของเม็กซิโกกำลังดิ้นรนก่อนเกิดสถานการณ์โควิด และการตอบสนองนโยบายการคลังที่ค่อนข้างอ่อนแอของประเทศต่อวิกฤตเศรษฐกิจมีแนวโน้มที่จะจำกัดการฟื้นตัวของประเทศในช่วงครึ่งหลังของปี 2 ผู้ติดเชื้อและผู้เสียชีวิตรายใหม่จากโควิดดูเหมือนจะสงบลงแล้ว แต่ยังคงสูงอย่างดื้อรั้น
ก่อนหน้านี้: -22.7% ฉันทามติ: -13.10% (ปีมากกว่าปี)
การประชุมธนาคารแห่งประเทศเกาหลี • วันพฤหัสบดี
ในการประชุมสัปดาห์หน้า ผู้กำหนดนโยบายของธนาคารแห่งเกาหลีจะต้องเผชิญกับจุดยืนที่น่าอิจฉา (ค่อนข้าง) ในการหารือเกี่ยวกับนโยบายการเงินในบริบทของเศรษฐกิจที่ยังไม่ระเบิดอย่างสมบูรณ์ในไตรมาสที่สอง GDP ที่แท้จริง "เท่านั้น" หดตัวที่อัตรา 12.7% ต่อปีในไตรมาสที่สอง บางทีสิ่งที่น่าทึ่งยิ่งกว่านั้นก็คือ การบริโภคภาคเอกชนเติบโตขึ้นในไตรมาสนี้ ซึ่งน่าจะเป็นหนึ่งในไม่กี่ประเทศที่มีระบบเศรษฐกิจแบบตลาดที่พัฒนาแล้วที่อาจกล่าวได้ เป็นที่ยอมรับว่าสิ่งนี้เกิดขึ้นหลังจากการหดตัวอย่างมากในไตรมาสที่ 1 และการบริโภคยังคงลดลง 4.1% เมื่อเทียบเป็นรายปี แต่โดยรวมแล้วเศรษฐกิจเกาหลีใต้ก็ยังทรงตัวได้ดีพอสมควร การควบคุมการแพร่กระจายของไวรัส ตลอดจนความสามารถทางการเงินที่เพียงพอ และความเต็มใจที่จะใช้มัน ถือเป็นส่วนประกอบสำคัญในสูตรของเกาหลีใต้ในการจำกัดความเสียหายทางเศรษฐกิจ อย่างไรก็ตาม ภาคภายนอกที่อ่อนแอ แสดงให้เห็นว่าการควบคุมไวรัสมีความสำคัญเพียงใดในระดับโลก โดยการส่งออกลดลง 13.6% เมื่อเทียบเป็นรายปีในไตรมาสที่ 2
ก่อนหน้านี้: 0.50% ฉันทามติ: 0.50% (อัตราการซื้อคืน 7 วัน)
Canada Q2 GDP •วันศุกร์
เมื่อมีการเปิดเผยข้อมูล GDP ที่แท้จริงของไตรมาสที่ 2 ของแคนาดาในสัปดาห์หน้า ข้อมูลเหล่านี้มีแนวโน้มที่จะยืนยันสิ่งที่ได้แสดงให้เห็นแล้วในสหรัฐอเมริกา ยุโรป และที่อื่นๆ: ไตรมาสที่ 2 ปี 2020 เป็นช่วงหนึ่งในช่วงเวลาที่กิจกรรมทางเศรษฐกิจอ่อนแอที่สุดในความทรงจำที่มีชีวิต โดยเฉพาะสำหรับแคนาดา ข้อมูลดังกล่าวมีความคล้ายคลึงอย่างเห็นได้ชัดกับข้อมูล GDP ของสหรัฐอเมริกา โดยหดตัว 5%-10% ต่อปีในไตรมาสที่ 1 ตามด้วยการหดตัวต่อปีที่ 35%-40% ในอดีตในไตรมาสที่ 2 หากฉันทามติของ Bloomberg พิสูจน์ได้ว่าถูกต้อง การลดลง 9.4% เมื่อเทียบเป็นรายปีใน GDP ที่แท้จริงของแคนาดาจะเกือบจะเหมือนกับการลดลง 9.5% เมื่อเทียบเป็นรายปีในสหรัฐอเมริกา
ขณะที่เรามองไปยังไตรมาสที่ 3 ให้จับตาดูตลาดแรงงานของแคนาดา แคนาดาสามารถฟื้นตัวได้ประมาณ 55% ของงานที่สูญเสียไปในเดือนมีนาคมและเมษายน แต่การจ้างงานนอกเวลาที่เพิ่มขึ้นนั้นเกินความเข้มแข็งบางประการ การจ้างงานเต็มเวลาฟื้นตัวได้เพียงประมาณ 40% ของงานที่สูญเสียไปในเดือนมีนาคมและเมษายน
ก่อนหน้านี้: -8.2% Wells Fargo: -40.0% ฉันทามติ: 38.9% (ไตรมาสต่อไตรมาส ปรับเป็นรายปี)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
Fed Tools: สิ่งใหม่เทียบกับสิ่งที่พยายามแล้วและจริง
เจ้าหน้าที่ของเฟดถือว่านโยบายการเงินอยู่ในจุดที่ดีในการประชุมของ FOMC เมื่อเดือนกรกฎาคม โดยเห็นได้จากการไม่มีการเปลี่ยนแปลงนโยบายและไม่มีความเห็นแย้ง แต่เนื่องจากการแพร่ระบาดทำให้เกิดความไม่แน่นอนในแนวโน้มในระดับสูง รายงานการประชุมเผยให้เห็นว่าเจ้าหน้าที่หลายคนแนะนำว่า มาตรการกระตุ้นเศรษฐกิจที่มากขึ้นสามารถช่วยเร่งการฟื้นตัวและผลักดันอัตราเงินเฟ้อให้บรรลุเป้าหมาย นั่นอาจมีลักษณะเป็นอย่างไร?
การควบคุมเส้นอัตราผลตอบแทน (YCC) ซึ่งธนาคารกลางจะระบุเป้าหมายสำหรับอัตราดอกเบี้ยธนารักษ์และซื้อจำนวนเงินเท่าใดก็ได้ที่จำเป็นเพื่อให้คงอยู่ที่นั่นเป็นเครื่องมือหนึ่งที่ถูกพิจารณา แต่ดูเหมือนเจ้าหน้าที่จะไม่กระตือรือร้นที่จะใช้กลยุทธ์ดังกล่าวในเร็วๆ นี้
อัตราผลตอบแทนระยะยาวค่อนข้างต่ำอยู่แล้ว ทำให้ไม่จำเป็นต้องนำกลยุทธ์ใหม่มาใช้ในขณะนี้ นอกจากนี้ เจ้าหน้าที่หลายคนยังกังวลว่า YCC อาจทำให้งบดุลเพิ่มขึ้น เนื่องจาก Fed จะต้องผูกมัดกับอัตราผลตอบแทนที่เฉพาะเจาะจง แทนที่จะเป็นการซื้อสินทรัพย์มูลค่าหนึ่งดอลลาร์ เช่น มาตรการผ่อนคลายเชิงปริมาณ (QE) วิธีการสื่อสารการออกจากโปรแกรมดังกล่าวโดยไม่ทำให้เกิดความคลาดเคลื่อนในตลาดอาจเป็นเรื่องยากเช่นกัน
แม้ว่าอาจต้องใช้เวลามากขึ้นหรือสถานการณ์ที่แตกต่างกันเพื่อให้ FOMC อุ่นเครื่องกับ YCC แต่ดูเหมือนว่าคณะกรรมการมีแนวโน้มที่จะถอยกลับตามคำแนะนำล่วงหน้า แนวทางข้างหน้าใช้มาตลอดรอบที่แล้ว คณะกรรมการจึงมีประสบการณ์แล้ว นอกจากนี้ยัง "ฟรี" ในแง่ที่ว่า FOMC ไม่ได้ผูกมัดตัวเองในการซื้อสินทรัพย์ในจำนวนที่กำหนด (QE) หรือหากอัตราผลตอบแทนทะลุระดับที่กำหนด (YCC)
เจ้าหน้าที่ของ Fed ได้ใช้แนวทางล่วงหน้าเพื่อส่งสัญญาณว่านโยบายจะผ่อนคลายมาระยะหนึ่งแล้ว (เช่น ความคิดเห็นของ Powell ในเดือนมิถุนายนที่ว่า "เราไม่ได้คิดถึงการขึ้นอัตราดอกเบี้ยด้วยซ้ำ") ภายใต้คำแนะนำล่วงหน้าอย่างเป็นทางการ FOMC จะให้คำมั่นว่าจะคงอัตราเงินเฟดไว้ไม่เปลี่ยนแปลงจนกว่าจะถึงเวลาที่กำหนด (ตามปฏิทิน) และ/หรือผลลัพธ์ที่เกี่ยวข้องกับอัตราเงินเฟ้อ ตลาดแรงงาน หรือทั้งสองอย่าง (ตามเกณฑ์)
แม้ว่า FOMC จะหารือถึงแนวทางเพิ่มเติมที่จะสนับสนุนการฟื้นตัว แต่เจ้าหน้าที่เชื่อว่าจะดำเนินการโดยลำพังไม่ได้ “การสนับสนุนนโยบายการคลังที่เข้มแข็งมีความจำเป็นเพื่อส่งเสริมให้มีการปรับปรุงอย่างรวดเร็ว”
ข้อมูลเชิงลึกของตลาดสินเชื่อ
ต้นทุนการจำนอง Refi ถูกกำหนดให้สูงขึ้น
การรีไฟแนนซ์สินเชื่อที่อยู่อาศัยถูกกำหนดให้มีราคาแพงขึ้น FHFA เพิ่งประกาศการปรับราคาใหม่ (0.5% ของจำนวนเงินกู้ทั้งหมด) จะมีผลบังคับใช้สำหรับธุรกรรมการรีไฟแนนซ์ทั้งหมดเริ่มตั้งแต่เดือนกันยายน สิ่งนี้เกิดขึ้นท่ามกลางอัตราการจำนองที่ต่ำเป็นประวัติการณ์ ซึ่งลดลงต่ำกว่า 3% เป็นครั้งแรกในช่วงกลางเดือนกรกฎาคม ราคาได้สูงขึ้นในช่วงไม่กี่สัปดาห์ที่ผ่านมา แต่ยังคงต่ำ (การแก้ไข 30 ปีเฉลี่ย 3.13% ในช่วงสัปดาห์ของวันที่ 14 สิงหาคม) การสมัครรีไฟแนนซ์เพิ่มขึ้นอย่างรวดเร็วในช่วงต้นเดือนมีนาคม และแม้ว่ากิจกรรมจะเย็นลงแล้ว แต่ใบสมัครก็ยังคงเพิ่มขึ้นมากกว่า 38% ในปีที่ผ่านมา FHFA ระบุว่าค่าธรรมเนียมใหม่มีสาเหตุมาจากความไม่แน่นอนทางเศรษฐกิจและตลาดที่เพิ่มขึ้น ส่วนต่างที่มากขึ้นระหว่างอัตราการจำนองและอัตราผลตอบแทนพันธบัตรรัฐบาลก็อาจมีบทบาทเช่นกัน อัตราการจำนองมีแนวโน้มที่จะติดตามอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี และอัตราแรกไม่ได้ลดลงเร็วเท่ากับอัตราผลตอบแทนหลัง ซึ่งนำไปสู่อัตรากำไรของผู้ให้กู้ที่กว้างขึ้น FHFA ซึ่งดูแล Fannie Mae และ Freddie Mac อาจมองว่าการขยายอัตรากำไรของผู้ให้กู้เป็นโอกาสในการสร้างทุนสำรองของ GSE ในขณะที่พวกเขาเคลื่อนตัวไปสู่ทางออกจากการเป็นผู้พิทักษ์ ถึงกระนั้น การเคลื่อนไหวดังกล่าวดูเหมือนจะขัดแย้งกับภารกิจของเฟดในการสนับสนุนการเงินภาคครัวเรือนด้วยการรักษาอัตราดอกเบี้ยให้ต่ำ การรีไฟแนนซ์สินเชื่อที่อยู่อาศัยมีบทบาทสำคัญในการส่งผ่านนโยบายการเงิน (โดยการได้รับเงินสดในมือของเจ้าของบ้านมากขึ้นเพื่อเพิ่มการใช้จ่ายของผู้บริโภค) กล่าวโดยสรุป ต้นทุนการรีไฟแนนซ์ที่สูงขึ้นสามารถชดเชยผลกระทบทางเศรษฐกิจเชิงบวกจากอัตราการจำนองที่ต่ำได้
หัวข้อของสัปดาห์
การช็อปปิ้งช่วงเปิดเทอมจะแข็งแกร่งหรือไม่?
โดยปกติเดือนสิงหาคมจะเป็นเดือนที่แข็งแกร่งสำหรับผู้ค้าปลีกเนื่องจากการช็อปปิ้งช่วงเปิดเทอม ยอดค้าปลีก (ไม่รวมรถยนต์ ชิ้นส่วนรถยนต์ และน้ำมันเบนซิน) ในเดือนสิงหาคมสูงกว่าเดือนเฉลี่ย 1.6% ในช่วง 10 ปีตั้งแต่ปี 2010 ถึง 2019 (แผนภูมิด้านบน) แน่นอนว่าช่วงเทศกาลวันหยุดมีอิทธิพลเหนือปฏิทินการค้าปลีก โดยทั่วไปยอดค้าปลีกในเดือนพฤศจิกายนจะแข็งแกร่งกว่าเดือนเฉลี่ยมากกว่า 5% และยอดขายในเดือนธันวาคมก็สูงขึ้น 23% การใช้จ่ายด้านการค้าปลีกก็ลดลงในเวลาต่อมาในเดือนมกราคมและกุมภาพันธ์ เนื่องจากความคลั่งไคล้ในวันหยุดลดลง อย่างไรก็ตาม การใช้จ่ายช่วงเปิดเทอมหมายความว่าเดือนสิงหาคมเป็นเดือนที่ดีสำหรับผู้ค้าปลีก ดังที่แสดงในแผนภูมิด้านล่าง ยอดขายในร้านเสื้อผ้าและเครื่องประดับในเดือนสิงหาคมสูงกว่าเดือนเฉลี่ย 4% ในช่วงปี 2010-2019
แต่นักเรียนจำนวนมากจะไม่กลับไปโรงเรียนในปีนี้ อย่างน้อยก็ในแง่ทางกายภาพ เนื่องจากการแพร่ระบาด นักเรียนต้องการเสื้อผ้าใหม่และอุปกรณ์การเรียนประเภทอื่นๆ จริงๆ หรือไม่หากพวกเขาจะเรียนรู้ที่บ้านผ่านการสอนออนไลน์มากกว่าในห้องเรียน เดือนสิงหาคมอาจเป็นช่วงที่ร้านค้าปลีกหลายรายในปีนี้ต้องหยุดชะงักหรือไม่?
สหพันธ์การค้าปลีกแห่งชาติ (NRF) ไม่คิดเช่นนั้น แท้จริงแล้ว NRF เชื่อว่านี่อาจเป็นปีแห่งการช็อปปิ้งช่วงเปิดเทอมเป็นประวัติการณ์ การสำรวจช่วงเปิดเทอมประจำปีของ NRF แสดงให้เห็นว่าผู้ปกครองของนักเรียนระดับอนุบาลถึงมัธยมศึกษา (K-12) วางแผนที่จะใช้จ่ายโดยเฉลี่ย 789.49 ดอลลาร์ต่อครอบครัว เพิ่มขึ้นจากสถิติ 696.70 ดอลลาร์ที่พวกเขากล่าวว่าจะใช้จ่ายในปีที่แล้ว จำนวนเงินเฉลี่ยที่ผู้ปกครองของนักศึกษาวัยวิทยาลัยวางแผนใช้จ่ายเพิ่มขึ้นจาก 976.78 ดอลลาร์ในปีที่แล้วเป็น 1,059.20 ดอลลาร์ในปีนี้ เหตุใดครอบครัวต่างๆ จึงวางแผนใช้จ่ายเป็นประวัติการณ์ในปีนี้ เมื่อเผชิญกับภาวะเศรษฐกิจตกต่ำอย่างรุนแรง
ผู้ปกครองหลายคนให้เหตุผลว่าพวกเขาจะต้องอัปเกรดแหล่งข้อมูลอิเล็กทรอนิกส์หากบุตรหลานจะออนไลน์ในปีนี้ การสำรวจของ NRF พบว่าแล็ปท็อป ลำโพง และหูฟัง และอุปกรณ์เสริมคอมพิวเตอร์ประเภทอื่นๆ อยู่ในรายการช้อปปิ้งของผู้ปกครองสูง และผู้ค้าปลีกออนไลน์ก็คาดว่าจะขายดีเมื่อเทียบกับร้านค้าที่มีหน้าร้านจริง เราจะค้นหาว่าฤดูกาลเปิดเทอมมีความเข้มแข็งเพียงใดเมื่อกระทรวงพาณิชย์เผยแพร่ข้อมูลยอดค้าปลีกสำหรับเดือนสิงหาคมในวันที่ 16 กันยายน




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


