
US Review
ที่อยู่อาศัยทุกอย่างดูเหมือนจะอยู่ในม้วน
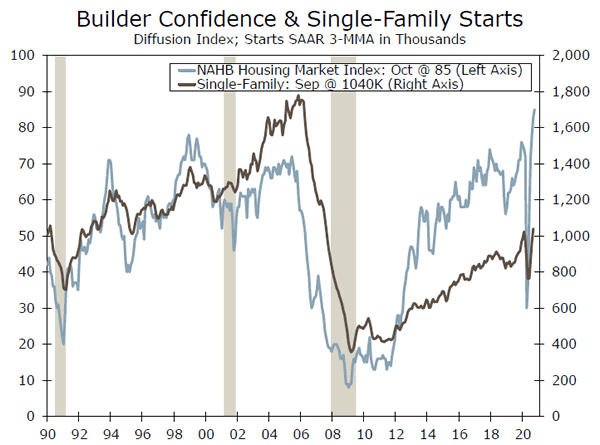
- รายงานที่แข็งแกร่งล่าสุดจากสมาคมผู้สร้างบ้านแห่งชาติได้กำหนดทิศทางของข้อมูลที่อยู่อาศัยที่แข็งแกร่งอีกรอบ ดัชนี NAHB เพิ่มขึ้น 85 จุดสู่ระดับสูงสุดเป็นประวัติการณ์ที่ XNUMX
- การลดลงของการก่อสร้างอพาร์ตเมนต์ใหม่นำไปสู่รายงานการเริ่มต้นที่อยู่อาศัยที่ลดลง แต่ครอบครัวเดี่ยวเริ่มเพิ่มขึ้นอย่างแข็งแกร่ง
- ยอดขายบ้านที่มีอยู่นั้นเหนือความคาดหมายอย่างง่ายดาย โดยยอดขายพุ่งขึ้น 9.4% เป็นก้าว 6.54 ล้านยูนิต
- การขอรับสวัสดิการว่างงานครั้งแรกรายสัปดาห์ลดลงเกินคาด และการขอรับสวัสดิการต่อเนื่องลดลงมากกว่าหนึ่งล้านราย
การฟื้นตัวน่าจะพิสูจน์ได้ว่ามีความยืดหยุ่น
เรื่องราวทางเศรษฐกิจเรื่องเดียวที่ใกล้เคียงกับความสนใจของการฟื้นตัวที่ไม่ธรรมดาในภาคที่อยู่อาศัยยังคงเป็นการไร้ความสามารถของสภาและวุฒิสภาที่จะเห็นด้วยกับร่างกฎหมายกระตุ้นเศรษฐกิจอื่น ถึงแม้ว่าความหมายของการไม่ผ่านการกระตุ้นเพิ่มเติมมักจะถูกคลุมเครือ แต่ก็ยังห่างไกลจากความแน่นอน ดูเหมือนว่าการฟื้นตัวจะมีแรงกระตุ้นที่แข็งแกร่งและมีแนวโน้มว่าจะดำเนินต่อไป โดยมีหรือไม่มีมาตรการกระตุ้นเพิ่มเติม แนวโน้มเศรษฐกิจน่าจะดีขึ้นอย่างแน่นอนด้วยมาตรการกระตุ้นรอบใหม่ อย่างไรก็ตาม มาตรการกระตุ้นที่มากขึ้นจะช่วยป้องกันด้านลบเพิ่มเติมจากการดึงการมีส่วนร่วมทางเศรษฐกิจอีกครั้ง หากจำนวนผู้ป่วยโควิดเพิ่มขึ้นอีกครั้ง เช่นเดียวกับในยุโรป
การฟื้นตัวของผู้ติดเชื้อโควิด-40,000 ในยุโรปนั้นชัดเจนว่าเป็นสาเหตุของความกังวล เมื่อเริ่มมีไวรัส ยุโรปเป็นผู้นำสหรัฐอเมริกาประมาณสองสัปดาห์ หลายประเทศ เช่น ฝรั่งเศส สเปน อิตาลี เยอรมนี เบลเยียม และเนเธอร์แลนด์ พบว่าจำนวนผู้ป่วยรายใหม่พุ่งสูงเกินกว่าจุดสูงสุดของฤดูใบไม้ผลิ จำนวนผู้ป่วยในฝรั่งเศส ซึ่งเป็นประเทศที่มีประชากรราว 200,000 ใน XNUMX ของสหรัฐฯ กำลังสั่นคลอนเป็นพิเศษ โดยมีรายงานผู้ติดเชื้อรายใหม่มากกว่า XNUMX รายเมื่อวานนี้ เมื่อปรับตามประชากรแล้ว จำนวนเคสใหม่ในยุโรปจะเทียบเท่ากับผู้ป่วยรายใหม่มากกว่า XNUMX รายต่อวันในสหรัฐอเมริกา
แม้ว่าการฟื้นตัวของเคสโควิด-85 จะทำให้การมีส่วนร่วมของผู้บริโภคลดลง แต่ส่วนใหญ่น่าจะอยู่ที่ร้านอาหาร ร้านค้า และสถานบันเทิง เหตุการณ์ดังกล่าวจะทำให้การฟื้นตัวช้าลง แต่ไม่น่าจะย้อนกลับได้ การฟื้นตัวมีแรงหนุนที่แข็งแกร่งชัดเจนที่สุดในภาคที่อยู่อาศัย ดัชนีตลาดที่อยู่อาศัย Wells Fargo/NAHB เพิ่มขึ้นสองจุดเป็นประวัติการณ์ที่ 90 ในเดือนตุลาคม ดัชนียอดขายปัจจุบันเพิ่มขึ้นสองจุดเป็น 88 และยอดขายในอนาคตเพิ่มขึ้นสามจุดเป็น XNUMX การเพิ่มขึ้นส่วนใหญ่เกิดขึ้นในภาคตะวันตกและภาคตะวันออกเฉียงเหนือ
จุดแข็งใน NAHB ชี้ว่าการก่อสร้างแบบครอบครัวเดี่ยวจะยังคงแข็งแกร่งในเดือนตุลาคม ซึ่งปกติแล้วการก่อสร้างจะช้า การขาดบ้านพร้อมขายอย่างไม่เคยปรากฏมาก่อนพร้อมกับความต้องการที่แข็งแกร่งจากผู้ซื้อครั้งแรกและผู้ซื้อที่แลกเปลี่ยน ทำให้เกิดแรงจูงใจที่ทรงพลังสำหรับผู้สร้างที่จะผลักดันให้หนักขึ้นเล็กน้อยในส่วนที่มักจะช้ากว่าของปีสำหรับการซื้อบ้าน
การซื้อบ้านดูเหมือนว่าจะดีขึ้นในฤดูใบไม้ร่วงนี้ ยอดขายบ้านมักจะลดลงเมื่อเด็กๆ กลับไปโรงเรียน อากาศเริ่มเย็นลง ฤดูฟุตบอลจะร้อนแรง และพนักงานก็ให้ความสำคัญกับการทำโครงการให้เสร็จก่อนเทศกาลวันหยุด ปีนี้ไม่ธรรมดา ด้วยเด็กและผู้ใหญ่วัยหนุ่มสาวที่เรียนที่บ้านพร้อมกับพ่อแม่ที่ทำงานจากระยะไกล การค้นหาพื้นที่อยู่อาศัยที่ใช้ประโยชน์ได้จริงมากขึ้นจะทำให้ยอดขายบ้านและการก่อสร้างใหม่ยังคงดำเนินต่อไปอย่างรวดเร็วในช่วงฤดูใบไม้ร่วง
การเรียกร้องค่าสินไหมทดแทนครั้งแรกสำหรับประกันการว่างงานรายสัปดาห์ยังคงลดลงจากระดับสูงสุดเป็นประวัติการณ์ สะท้อนถึงการทยอยเปิดธุรกิจใหม่ในรัฐขนาดใหญ่ เช่น แคลิฟอร์เนียและนิวยอร์ก ที่เปิดเศรษฐกิจใหม่ได้ช้ากว่า อัตราเร่งของการปรับปรุงการขอรับสวัสดิการว่างงานได้ลดลง อย่างไรก็ตาม เนื่องจากอุตสาหกรรมส่วนใหญ่ที่สามารถใช้การเว้นระยะห่างทางสังคมได้ง่ายขึ้นได้ฟื้นตัวขึ้นแล้ว และส่วนที่ติดต่อสูงของเศรษฐกิจยังคงดำเนินงานภายใต้ขีดจำกัดความสามารถที่จำกัดอย่างสูง
US Outlook
ขายบ้านใหม่ • วันจันทร์
ยอดขายบ้านใหม่เพิ่มขึ้น 4.8% สู่ระดับ 1.011 ล้านยูนิตในช่วงเดือนสิงหาคม การฟื้นตัวที่แข็งแกร่งนี้เป็นอัตราการขายที่แข็งแกร่งที่สุดนับตั้งแต่เดือนกันยายน 2006 ยอดขายแข็งแกร่งเป็นพิเศษในภาคใต้ ซึ่งเป็นอัตราการขายที่รวดเร็วที่สุด (636,000) นับตั้งแต่ปี 2005 ผลงานที่เหนือกว่าของภูมิภาคนี้น่าจะเป็นผลมาจากการเปลี่ยนแปลงที่สูงขึ้น พื้นที่ต้นทุนในภาคตะวันตกและตะวันออกเฉียงเหนือ
แม้จะมีอัตราการจำนองต่ำเป็นประวัติการณ์ แต่ก็อาจเป็นเรื่องยากที่จะรักษายอดขายที่รวดเร็วเช่นนี้ การเติบโตของการจ้างงานดูเหมือนจะลดลง ซึ่งอาจเริ่มลดความต้องการที่อยู่อาศัยลงในไม่ช้า สินค้าคงเหลือยังคงต่ำ โดยบอกว่าผู้สร้างขายบ้านได้เร็วกว่าที่พวกเขาจะสร้างได้ ราคาไม้เริ่มคลี่คลายเมื่อเร็ว ๆ นี้ แต่ยังอยู่ในระดับสูงซึ่งอาจทำให้การก่อสร้างใหม่ล่าช้า โดยรวมแล้ว เราคาดว่ายอดขายบ้านใหม่จะยังคงแข็งแกร่ง แต่การเติบโตที่พอประมาณในเดือนต่อๆ ไป
ก่อนหน้านี้: 4.8% เวลส์ฟาร์โก: 1.1% มติ: 1.4%
การสั่งซื้อสินค้าคงทน • วันอังคาร
คำสั่งซื้อสินค้าคงทนเพิ่มขึ้นเพียง 0.5% ในเดือนสิงหาคม ชะลอตัวลงอย่างมากเมื่อเทียบกับที่เพิ่มขึ้น 11.7% ในเดือนกรกฎาคม การปรับลงของเดือนนี้ส่วนหนึ่งเป็นผลมาจากคำสั่งซื้อยานยนต์ที่ลดลง 4.0% เนื่องจากความต้องการรถยนต์ที่ถูกกักไว้จากช่วงล็อกดาวน์ดูเหมือนจะแสดงสัญญาณของความอ่อนล้า คำสั่งซื้อหลักหรือคำสั่งซื้อสินค้าทุนที่ไม่เกี่ยวกับการป้องกัน ไม่รวมเครื่องบิน ปรับตัวดีขึ้นมากและเพิ่มขึ้น 1.8% ผลลัพธ์ที่ดีกว่าที่คาดไว้ในคำสั่งซื้อหลักในเดือนสิงหาคมแสดงให้เห็นว่าการฟื้นตัวของรายจ่ายรายจ่ายไม่ได้หยุดนิ่ง
อย่างไรก็ตาม เมื่อพิจารณาถึงความแข็งแกร่งเมื่อเร็วๆ นี้ การเติบโตที่ชะลอตัวบางส่วนในอีกไม่กี่เดือนข้างหน้ามีแนวโน้มว่าจะเป็น ถึงกระนั้น การจัดส่งทุนแบบไม่ป้องกันก็เพิ่มขึ้น 3.3% ในช่วงเดือนนั้น และเพิ่มขึ้น 33% เมื่อเทียบเป็นรายปีในช่วงสองเดือนที่ผ่านมา โดยรวมแล้ว ความแข็งแกร่งของความสัมพันธ์ในการขนส่งส่งสัญญาณว่าการใช้จ่ายด้านอุปกรณ์จะเป็นปัจจัยสำคัญในการฟื้นตัวของ GDP ในไตรมาสที่สาม
ก่อนหน้านี้: 0.5% Wells Fargo: -0.2% ฉันทามติ: 0.6%
GDP •วันพฤหัสบดี
GDP ที่แท้จริงลดลงเกือบ 31.4% ต่อปีในช่วงไตรมาสที่ 2 อย่างไม่เคยปรากฏมาก่อน กิจกรรมทางเศรษฐกิจที่ดิ่งลงเกิดจากการออกคำสั่งให้อยู่แต่ในบ้าน และธุรกิจจำนวนมากถูกปิดเพื่อระงับการแพร่กระจายของโควิด แม้จะมีการระบาดในระดับภูมิภาคอย่างต่อเนื่องตลอดฤดูร้อนและฤดูใบไม้ร่วง แต่ประเทศส่วนใหญ่ได้เปิดขึ้นอีกครั้งและสภาพเศรษฐกิจดีขึ้นอย่างมาก
เราคาดว่า GDP ที่แท้จริงจะขยายตัวในอัตรา 28.6% ต่อปีในไตรมาสที่ 3 การตรวจสอบแรงกระตุ้นและผลประโยชน์การว่างงานที่เพิ่มขึ้นช่วยกระตุ้นรายได้ของครัวเรือนอย่างมีนัยสำคัญ ซึ่งน่าจะส่งผลให้การใช้จ่ายสินค้าคงทนของผู้บริโภคฟื้นตัวอย่างรวดเร็ว อัตราการจำนองที่ต่ำและความต้องการพื้นที่น่าอยู่มากขึ้นได้ก่อให้เกิดการฟื้นตัวอย่างรวดเร็วเช่นเดียวกันในการขายบ้านและการก่อสร้างที่อยู่อาศัย การลงทุนทางธุรกิจก็มีแนวโน้มเพิ่มขึ้นเช่นกัน แม้ว่าการก่อสร้างที่ไม่ใช่ที่อยู่อาศัยยังคงอ่อนแอควบคู่ไปกับอัตราการว่างที่เพิ่มขึ้นและกิจกรรมการขุดเจาะในภาคน้ำมันและก๊าซที่ตกต่ำ
ก่อนหน้านี้: -31.4% เวลส์ฟาร์โก: 28.6% มติ: 32.0%
Global Review
จีนเป็นผู้นำการฟื้นตัวของเศรษฐกิจโลก
- ข้อมูลจีดีพีไตรมาส 3 เปิดเผยว่าจีนยังคงเป็นผู้นำการฟื้นตัวของเศรษฐกิจโลกจากภาวะตกต่ำที่เกิดจากโควิด-XNUMX นอกจากนี้ ตัวชี้วัดชั้นนำของกิจกรรมเหนือความคาดหมายในเดือนกันยายน ทำให้เรามองโลกในแง่ดีมากขึ้นเล็กน้อยเกี่ยวกับสุขภาพของเศรษฐกิจจีนที่กำลังมุ่งหน้าสู่สิ้นปี
- ในขณะที่ประเทศในยูโรโซนกำลังเผชิญกับการระบาดของผู้ติดเชื้อโควิด-XNUMX รอบที่สองและโปรโตคอลการล็อกดาวน์แบบใหม่ ข้อมูลกิจกรรมและความเชื่อมั่นอาจเริ่มแย่ลง ในบริบทดังกล่าว PMI ของภาคบริการลดลงเกินคาดในเดือนตุลาคม อย่างไรก็ตาม ดัชนี PMI ภาคการผลิตนั้นทำได้เหนือความคาดหมายและพลิกกลับเป็นที่น่าประหลาดใจ
การฟื้นฟูของจีนกำลังดำเนินไปพร้อม ๆ กัน
เมื่อต้นสัปดาห์นี้ ข้อมูล GDP ของจีนในไตรมาสที่ 3 ได้รับการเปิดเผย เผยให้เห็นว่าจีนยังคงเป็นผู้นำการฟื้นตัวของเศรษฐกิจโลกจากผลกระทบของโควิด-3 ข้อมูล GDP ไตรมาส 4.9 เปิดเผยว่าการฟื้นตัวของเศรษฐกิจยังคงรวบรวมโมเมนตัมและยังคงไม่หยุดชะงักในจีน เมื่อเทียบเป็นรายปี เศรษฐกิจจีนขยายตัว 3% ในไตรมาสที่ 3.2 ซึ่งต่ำกว่าที่คาดการณ์โดยฉันทามติและประมาณการของเราเล็กน้อย อย่างไรก็ตาม ยังคงมากกว่าการขยายตัว 2% เมื่อเทียบเป็นรายปีในไตรมาสที่ 4.3 ภาคตติยภูมิ (เช่น การขายส่งและการขายปลีก ภาคการเงิน อสังหาริมทรัพย์) ขยายตัว 6% ในขณะที่ภาคทุติยภูมิ (เช่น การผลิต การก่อสร้าง) ขยายตัว 2020% ในขณะที่เศรษฐกิจของจีนยังคงแสดงความยืดหยุ่นและทำได้ดีกว่าที่คาดการณ์ไว้ เราได้ปรับปรุงการคาดการณ์ GDP ปี 2.4 ของเราให้สูงขึ้นอย่างต่อเนื่อง การรวมกันของการควบคุมไวรัสที่เร็วเกินคาด การเปิดเศรษฐกิจใหม่อย่างรวดเร็ว บวกกับมาตรการกระตุ้นการเงินและการคลังที่เข้มงวด ทำให้เราปรับประมาณการ GDP ของเราให้สูงขึ้นในช่วงห้าเดือนที่ผ่านมา จากการคาดการณ์ล่าสุดของเรา (กลางเดือนตุลาคม) เราคาดว่าเศรษฐกิจจีนจะขยายตัว 2020% ในปีนี้ สมมติว่าการคาดการณ์ของเราถูกต้อง จีนจะเป็นเศรษฐกิจหลักเพียงประเทศเดียวในโลกที่มีการเติบโตในเชิงบวกในปี XNUMX
แม้จะมีการปรับขึ้นหลายครั้ง แต่เราเชื่อว่าความเสี่ยงรอบ ๆ การคาดการณ์ GDP ของเรายังคงเอียงไปทางขาขึ้น นอกจาก GDP ไตรมาสที่ 3 แล้ว ดัชนีชี้วัดกิจกรรมทางเศรษฐกิจรายเดือนยังได้รับการเปิดเผยอีกด้วย ซึ่งช่วยให้เรามองโลกในแง่ดีเพิ่มเติมเกี่ยวกับสุขภาพของเศรษฐกิจจีน การผลิตภาคอุตสาหกรรมในเดือนกันยายนเกินความคาดหมายและเพิ่มขึ้น 6.9% เมื่อเทียบเป็นรายปี ขณะที่ยอดขายปลีกก็อยู่เหนือที่คาดการณ์ในเดือนกันยายนเช่นกัน โดยเพิ่มขึ้น 3.3% เมื่อเทียบเป็นรายปี การผลิตภาคอุตสาหกรรมที่สูงเกินคาดอาจหมายถึงการหยุดชะงักของห่วงโซ่อุปทานที่เคยประสบเมื่อต้นปีนี้เริ่มคลี่คลาย ในขณะที่ยอดค้าปลีกที่เข้มแข็งอาจเป็นสัญญาณบ่งบอกว่าการใช้จ่ายของผู้บริโภคเริ่มฟื้นตัว แม้ว่าอัตราการว่างงานจะยังสูงกว่าระดับก่อนเกิดโรคระบาด เพื่อตอบสนองต่อ GDP ไตรมาสที่ 3 และการผลิตภาคอุตสาหกรรมและการขายปลีกที่ดีกว่าคาด ตลาดการเงินในท้องถิ่นของจีนตอบสนองในเชิงบวก ดัชนีหุ้นคอมโพสิตเซี่ยงไฮ้เพิ่มขึ้นทันทีหลังการเปิดเผยข้อมูล ขณะที่ค่าเงินหยวนแข็งค่าจนถึงจุดแข็งที่สุดของปีจนถึงปัจจุบัน ในอนาคต หากตัวชี้วัดทางเศรษฐกิจยังคงทำได้ดีกว่า เราอาจทำการปรับปรุงเพิ่มเติมในการคาดการณ์ GDP ของเราสำหรับเศรษฐกิจจีน
สัญญาณผสมออกจากยูโรโซน
ไม่กี่สัปดาห์ที่ผ่านมาเป็นเรื่องยากสำหรับยูโรโซน จำนวนผู้ป่วยโควิดที่ได้รับการยืนยันทั่วทั้งภูมิภาคเพิ่มขึ้นอย่างมาก โดยฝรั่งเศส สเปน และอิตาลี ได้กำหนดมาตรการล็อกดาวน์ใหม่ในพื้นที่ที่ติดเชื้อสูง ข้อจำกัดใหม่เหล่านี้เพิ่มความเสี่ยงด้านลบต่อการฟื้นตัวของเศรษฐกิจของยูโรโซน และอาจส่งผลกระทบต่อข้อมูลกิจกรรมและความเชื่อมั่นเมื่อเราเข้าสู่ช่วงสิ้นปี สัปดาห์นี้เราได้รับข้อมูล PMI ด้านการผลิตและบริการ จุดข้อมูลสำคัญเมื่อวัดความแข็งแกร่งและการฟื้นตัวของเศรษฐกิจยูโรโซน ผลลัพธ์ต่าง ๆ กัน เนื่องจาก PMI การบริการลดลงเกินคาดในเดือนต.ค. มาอยู่ที่ 46.2 จาก 48.0 อย่างไรก็ตาม PMI ภาคการผลิตเพิ่มขึ้นเป็น 54.4 ซึ่งน่าประทับใจเป็นพิเศษเนื่องจากการคาดการณ์โดยฉันทามติเรียกร้องให้ลดลงเล็กน้อย แม้ว่าดัชนี PMI ภาคการผลิตจะดีขึ้นในเดือนตุลาคม แต่การแพร่กระจายของไวรัสไปยังประเทศหลักๆ ในยุโรปมีแนวโน้มที่จะส่งผลกระทบต่อความเชื่อมั่นในอนาคต หากไวรัสยังคงแพร่กระจายและกำหนดข้อจำกัดใหม่ ข้อมูลกิจกรรมและความเชื่อมั่นอาจแย่ลงจนถึงจุดที่เราจะแก้ไขการคาดการณ์ GDP ของเรา
Global Outlook
ธนาคารกลางบราซิล•วันพุธ
ธนาคารกลางบราซิล (BCB) ผ่อนคลายนโยบายการเงินอย่างจริงจังในปีนี้ เนื่องจากเศรษฐกิจได้รับผลกระทบจากวิกฤตโควิด-50 อย่างไรก็ตาม เศรษฐกิจได้แสดงให้เห็นสัญญาณของการพัฒนาที่ดีขึ้นในช่วงสองสามเดือนที่ผ่านมา เนื่องจากการรวมกันของอัตราดอกเบี้ยที่ลดลงและการจ่ายเงินสดโดยตรงได้กระตุ้นกิจกรรมทางเศรษฐกิจทั่วประเทศ นอกจากนี้ อัตราเงินเฟ้อเริ่มเคลื่อนไหวสูงขึ้น ซึ่งจะทำให้ BCB มีเหตุผลมากขึ้นที่จะคงอัตรา Selic ไว้สำหรับตอนนี้ ในบริบทดังกล่าว มีความเป็นไปได้สูงที่วงจรการผ่อนคลายในบราซิลจะสิ้นสุดลง และ BCB จะคงอัตราดอกเบี้ยในสัปดาห์หน้า ในอนาคตแนวโน้มนโยบายการเงินมีความไม่แน่นอนมากขึ้น ตลาดกำลังกำหนดราคาในการปรับขึ้นมากกว่า XNUMX bps ในช่วงสามเดือน ในมุมมองของเรา แม้ว่าจะมีหลักฐานว่าดีขึ้น แต่เราคิดว่ามันจะใช้เวลานานกว่าที่เศรษฐกิจของบราซิลจะฟื้นตัวเต็มที่จากผลกระทบของโควิด-XNUMX และ BCB จะคงอัตราดอกเบี้ยไว้ที่ระดับปัจจุบันจนถึงกลางปีหน้า
ก่อนหน้านี้: 2.00% เวลส์ฟาร์โก: 2.00% มติ: 2.00%
ธนาคารกลางยุโรป•วันพฤหัสบดี
ECB จะประชุมกันในวันพฤหัสบดีหน้าเพื่อประเมินนโยบายการเงิน และในขณะที่เราไม่คาดหวังการเปลี่ยนแปลงใดๆ เรารับทราบว่าความเสี่ยงเกี่ยวกับการผ่อนคลายที่มากขึ้นนั้นกำลังเพิ่มสูงขึ้น ในช่วงไม่กี่สัปดาห์ที่ผ่านมา ผู้ป่วยโควิดที่ได้รับการยืนยันเพิ่มขึ้นอย่างมาก นำไปสู่ข้อจำกัดการล็อกดาวน์แบบใหม่ ด้วยโปรโตคอลการล็อกดาวน์รูปแบบใหม่ในประเทศหลักๆ ในยุโรปบางประเทศ โอกาสที่จะเกิดแรงกดดันต่อเศรษฐกิจยูโรโซนจะเพิ่มขึ้นอีกครั้ง ด้วยความเสี่ยงด้านลบต่อการสร้างเศรษฐกิจ เราคิดว่า ECB จะเริ่มมีท่าทีผ่อนคลายมากขึ้นเกี่ยวกับเศรษฐกิจและนโยบายการเงิน ในขณะที่เราไม่ได้คาดการณ์การปรับลดอัตราดอกเบี้ยอย่างชัดแจ้งหรือการเพิ่มขึ้นของโครงการผ่อนคลายเชิงปริมาณของ ECB ในขณะนี้ เราคิดว่าหากยืนยันกรณี COVID เพิ่มขึ้นและข้อมูลทางเศรษฐกิจแย่ลง ผู้กำหนดนโยบายของ ECB จะดำเนินนโยบายการเงินได้ง่ายขึ้นในท้ายที่สุด ในมุมมองของเรา การเพิ่มโครงการ QE มีแนวโน้มมากกว่าการปรับลดอัตราดอกเบี้ยเนื่องจากอัตราดอกเบี้ยติดลบอยู่แล้ว
ก่อนหน้านี้: -0.50% เวลส์ฟาร์โก: -0.50% ฉันทามติ: -0.50%
GDP ไตรมาส 3 ของเม็กซิโก • วันศุกร์
ในช่วงวิกฤตโควิด เราคาดว่าเศรษฐกิจตลาดเกิดใหม่จะอยู่ภายใต้แรงกดดันเป็นพิเศษ ในมุมมองของเรา เศรษฐกิจของเม็กซิโกอาจอยู่ภายใต้ความเครียดมากที่สุด เนื่องจากคณะบริหารของ AMLO ไม่ได้ดำเนินมาตรการกระตุ้นทางการเงิน และเศรษฐกิจนอกระบบขนาดใหญ่ของเม็กซิโกทำให้นโยบายการเงินง่ายขึ้นบ้างไม่มีประสิทธิภาพ การหดตัวทางเศรษฐกิจของ Q2 นั้นรุนแรงเนื่องจากเศรษฐกิจลดลงเล็กน้อยกว่า 17% เมื่อเทียบเป็นรายปี อย่างไรก็ตาม ในช่วงไม่กี่เดือนที่ผ่านมา มีข้อบ่งชี้ว่าเศรษฐกิจเม็กซิกันกำลังฟื้นตัว จำนวนผู้ป่วยที่ได้รับการยืนยันจาก COVID-19 ลดลง ในขณะที่ข้อมูลกิจกรรมและความเชื่อมั่นบางส่วนได้รับการปรับปรุง เมื่อข้อมูลฟื้นตัว เราได้ปรับปรุงการคาดการณ์ GDP ปี 2020 ของเราให้สูงขึ้น อย่างไรก็ตาม ข้อมูล GDP ของ Q3 จะเป็นกุญแจสำคัญในการพิจารณาว่าการฟื้นตัวเป็นอย่างไร และหากเศรษฐกิจได้รวบรวมโมเมนตัมที่จะเข้าสู่ช่วงสิ้นปี เรายังคงคาดการณ์ว่าเศรษฐกิจของเม็กซิโกจะหดตัว 10.6% ในปีนี้ แม้ว่าการพิมพ์ในไตรมาสที่ 3 ที่แข็งแกร่งอาจส่งผลให้มีการปรับขึ้นอีกครั้ง
ก่อนหน้านี้: -17.1% (ไตรมาสต่อไตรมาส)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
พวกเขาจะหรือไม่พวกเขา?
อัตราผลตอบแทนของกระทรวงการคลังอายุ 10 ปีปรับตัวสูงขึ้นในช่วงสองสามสัปดาห์ที่ผ่านมา และเมื่อเร็วๆ นี้ ได้อยู่เหนือ 80bps เป็นครั้งแรกนับตั้งแต่เดือนมิถุนายน (แผนภูมิบนสุด) ตัวขับเคลื่อนที่เป็นไปได้ประการหนึ่งของการปรับขึ้นอัตราดอกเบี้ยนี้คือการเจรจาอย่างต่อเนื่องเกี่ยวกับข้อตกลงกระตุ้นเศรษฐกิจครั้งใหญ่ระหว่างทำเนียบขาวและผู้นำประชาธิปไตยในสภาคองเกรส
แม้ว่าเราจะรับทราบว่าทุกอย่างสามารถเกิดขึ้นได้ในปี 2020 แต่เรายังคงสงสัยว่าร่างกฎหมายมูลค่า $2T จะกลายเป็นกฎหมายก่อนวันที่ 3 พฤศจิกายน และการคาดการณ์พื้นฐานของเรายังคงไม่มีมาตรการกระตุ้นทางการเงินเพิ่มเติม ผู้เจรจาได้พยายามและล้มเหลวที่จะประนีประนอมเป็นเวลาหลายเดือน และแม้ว่าโฆษกเปโลซีและรัฐมนตรีคลังมนูชินจะบรรลุข้อตกลงกัน วุฒิสภารีพับลิกันแสดงความสงสัยซ้ำแล้วซ้ำเล่าเกี่ยวกับแพคเกจขนาดใหญ่ดังกล่าว
เพื่อทำให้เรื่องยุ่งยากขึ้น แม้ว่าอุปสรรคทางการเมืองทั้งหมดจะเคลียร์ได้ แต่การเซ็นใบเรียกเก็บเงินเป็นกฎหมายในเวลาเพียง 11 วันจะเป็นงานที่ยากลำบาก หลังจากข้อตกลงตามสมมุติฐานเกิดขึ้น อาจต้องใช้เวลาสามหรือสี่วันในการส่งสมาชิกของสภากลับไปยังกรุงวอชิงตัน ดี.ซี. และรับใบเรียกเก็บเงินไปที่พื้นเพื่อลงคะแนนเสียง จากนั้นจะต้องดำเนินการผ่านวุฒิสภาซึ่งอาจต้องใช้เวลาเกือบหนึ่งสัปดาห์ก่อนการลงคะแนนครั้งสุดท้าย ดังนั้น ในขณะที่การต่อรองราคาครั้งใหญ่ยังคงเป็นไปได้ แต่ทรายในนาฬิกาทรายก็ลดน้อยลง
แต่การที่ข้อตกลงเกิดขึ้นก่อนการเลือกตั้งอาจไม่ใช่ปัจจัยเดียวที่ผลักดันให้ผลตอบแทนสูงขึ้น จนถึงตอนนี้ เศรษฐกิจยังคงดำเนินต่อไป โดยรายได้ส่วนบุคคลยังคงเพิ่มขึ้น 4.7% เมื่อเทียบเป็นรายปีในเดือนสิงหาคม แม้จะหมดอายุผลประโยชน์การว่างงานพิเศษ $600 ต่อสัปดาห์ (แผนภูมิกลาง) การสนับสนุนการว่างงานของรัฐบาลกลางอื่น ๆ ยังคงช่วยหนุนเศรษฐกิจ (แผนภูมิด้านล่าง)
เรายังเชื่อว่าการกวาดล้างในระบอบประชาธิปไตยคือสถานการณ์ที่ร่างกฎหมายการบรรเทาทุกข์จากโควิดที่มีนัยสำคัญ (>1.0 ล้านล้านดอลลาร์) มีความเป็นไปได้สูงที่จะกลายเป็นกฎหมาย ในปัจจุบัน ตลาดการเดิมพันทำให้พรรคเดโมแครตมีโอกาส 55% ในการเข้ายึดทั้งสภาผู้แทนราษฎรและทำเนียบขาว ดังนั้น แม้ว่ามาตรการกระตุ้นทางการคลังเพิ่มเติมอาจไม่เกิดขึ้นก่อนการเลือกตั้ง แต่โอกาสที่จะเกิดขึ้นในช่วงสองสามไตรมาสข้างหน้าก็มีแนวโน้มสูงขึ้นในมุมมองของเรา
ข้อมูลเชิงลึกของตลาดสินเชื่อ
มาลองทำในสิ่งใหม่ ๆ กันเถอะ
ตามข้อมูลที่เผยแพร่เมื่อสัปดาห์ที่แล้ว มีการยื่นคำขอทางธุรกิจใหม่มากกว่า 1.5 ล้านรายการในไตรมาสที่สาม เพิ่มขึ้น 77% จากไตรมาสที่ 2 และเพิ่มขึ้น 82% จากไตรมาสที่ 3 ของปีที่แล้ว แม้ว่าการก้าวกระโดดครั้งนี้อาจสะท้อนถึงการติดตามจากผู้ที่ลังเลหรือไม่สามารถยื่นใบสมัครได้ในช่วงฤดูใบไม้ผลิ แต่แอปพลิเคชันรายสัปดาห์ประจำปีจนถึงปัจจุบันทำงาน 22% เหนือช่วงเวลาเดียวกันของปีที่แล้ว หากอัตราการเติบโตนั้นยังคงอยู่จนถึงเดือนธันวาคม จะเป็นการก้าวกระโดดประจำปีที่ใหญ่ที่สุดอย่างง่ายดายนับตั้งแต่เริ่มข้อมูลในไตรมาสที่ 3 ของปี 2004 และเพิ่มเป็นสองเท่าของสถิติก่อนหน้าที่ประมาณ 9% ในปี 2018 แอปพลิเคชันทางธุรกิจใหม่ๆ ที่เป็นผู้นำที่เพิ่มขึ้นนั้นไม่ใช่ - ภาคการค้าปลีกของร้านแนะนำว่าหลายคนอาจเปลี่ยนงานอดิเรกเป็นธุรกิจและขายสินค้าโฮมเมดเพื่อรับเงินสดเพิ่ม ที่กล่าวว่าภาคอื่น ๆ ได้เห็นแอพพลิเคชั่นธุรกิจใหม่เพิ่มขึ้นเช่นกัน จำนวนการสมัครธุรกิจใหม่ที่ระบุวันที่จ่ายค่าจ้างครั้งแรก ซึ่งเกี่ยวข้องกับโอกาสสูงที่จะเปลี่ยนเป็นธุรกิจที่มีบัญชีเงินเดือนได้เพิ่มขึ้นอย่างเห็นได้ชัดเช่นกัน ซึ่งสอดคล้องกับแนวโน้มที่กว้างขึ้น
ในปีที่วุ่นวายเช่นนี้ อาจดูแปลกที่คนจำนวนมากเลือกที่จะเริ่มต้นบริษัท อย่างไรก็ตาม ปรากฏว่าความปั่นป่วนที่ไม่เคยเกิดขึ้นมาก่อนในตลาดแรงงานและโครงการกระตุ้นเศรษฐกิจ เช่น การตรวจสอบครัวเรือนแบบครั้งเดียวและผลประโยชน์การว่างงานที่เพิ่มขึ้น ทำให้บางคนได้พิจารณากิจการใหม่ และผลักดันให้ผู้อื่นเปลี่ยนงานอดิเรกของตนเป็นธุรกิจที่เป็นทางการ .
หัวข้อของสัปดาห์
ภูมิคุ้มกันฝูง: ทำไม Capex จึงถือครอง
เช่นเดียวกับพื้นที่ส่วนใหญ่ของเศรษฐกิจ โควิดทำให้การใช้จ่ายด้านทุนโดยทั่วไปกลับแย่ลง แม้ว่า GDP จะลดลงเป็นประวัติศาสตร์ในช่วงครึ่งแรกของปี 2020 แต่การลงทุนกลับลดลงน้อยกว่าในช่วง Great Recession (แผนภูมิบนสุด) การดึงกลับของการลงทุนที่ค่อนข้างเจียมเนื้อเจียมตัวนั้นส่วนใหญ่เชื่อมโยงกับความจริงที่ว่าภาคบริการซึ่งได้รับผลกระทบอย่างไม่สมส่วนจากความต้องการ "ระยะห่างทางสังคม" มีแนวโน้มที่จะใช้เงินทุนน้อยลง ตัวอย่างเช่น แม้ว่าโควิด-3 จะรุนแรงเป็นพิเศษในอุตสาหกรรมการบริการและความบันเทิง แต่สิ่งเหล่านี้คิดเป็นสัดส่วนไม่ถึง 2019% ของการลงทุนด้านอุปกรณ์และทรัพย์สินทางปัญญาในปี XNUMX นอกจากนี้ การแย่งชิงบริษัทต่างๆ เพื่ออำนวยความสะดวกในการทำงานจากที่บ้านหรือเพื่อพัฒนาตนเองในช่วง การระบาดใหญ่ส่งผลให้ความต้องการลงทุนเปลี่ยนไป การรับสินค้าในกลุ่มอุปกรณ์บางประเภท เช่น คอมพิวเตอร์และผลิตภัณฑ์ที่เกี่ยวข้องกับข้อมูล ได้ช่วยลดผลกระทบจากการลงทุนจากไวรัส แต่ไดนามิกของภาวะถดถอยทั่วไปอาจเริ่มเข้ายึดครองได้ตั้งแต่ตอนนี้ที่ธุรกิจต่างๆ ใช้จ่ายเบื้องต้นเพื่อดำเนินการในช่วงการระบาดใหญ่?
ในขณะที่การระบาดใหญ่ได้ดึงความต้องการอุปกรณ์บางอย่างออกไป เราเชื่อว่าการคืนทุนสำหรับจุดแข็งล่าสุดควรมีอายุสั้น และจะไม่เพียงพอที่จะโยนการฟื้นตัวของการใช้จ่ายทุนกลับด้าน นอกจากนี้ แรงขับเคลื่อนพื้นฐานของการลงทุนยังคงสนับสนุนการเติบโต แผนการลงทุนอยู่ในขาขึ้น (แผนภูมิด้านล่าง) และอาจยังคงมีความต้องการใช้จ่ายเงินบางส่วนเนื่องจากการใช้จ่ายด้านอุปกรณ์สูงสุดหนึ่งปีเต็มก่อนการระบาดใหญ่ ในขณะเดียวกัน สินเชื่อมีราคาไม่แพงและโดยทั่วไปยังคงไหลเข้าสู่ธุรกิจ นอกจากนี้ การฟื้นตัวของผลกำไรยังทำให้มีขอบเขตสำหรับการจัดหาเงินทุนภายในของการลงทุนเพื่อปรับปรุง อย่างไรก็ตาม ในขณะที่ไวรัสยังคงอยู่ อุปสงค์โดยรวมยังคงอ่อนแอ ซึ่งจะจำกัดแรงผลักดันของบริษัทต่างๆ ในการลงทุนในระยะอันใกล้นี้ แม้ว่าการระบาดใหญ่อาจเป็นการ "หยุดชั่วคราวเพื่อฟื้นฟู" การใช้จ่ายด้านทุน แต่เราคาดว่าการลงทุนจะไม่ฟื้นตัวอย่างมีความหมายจนกว่าจะถึงครึ่งหลังของปี 2021




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


