
📑 สารบัญ
1. ตัวชี้วัด ATR (Average True Range) คืออะไร?
การขอ ช่วงทรูเฉลี่ย (ATR) เป็นตัวชี้วัดการวิเคราะห์ทางเทคนิคที่พัฒนาโดย J. Welles Wilder ในปี 1978 ตัวชี้วัด ATR วัดความผันผวนของตลาดโดยการคำนวณช่วงราคาเฉลี่ยในช่วงเวลาที่กำหนด แตกต่างจากตัวชี้วัดอื่นๆ หลายตัว ATR ไม่ได้ทำนายทิศทางราคา แต่จะวัดเฉพาะความผันผวนของตลาดเท่านั้น ขนาด ของการเคลื่อนไหวของราคา ทำให้เป็นเครื่องมือสำคัญสำหรับการบริหารความเสี่ยง การกำหนดขนาดตำแหน่ง และการวางคำสั่งหยุดขาดทุน
ไวล์เดอร์ได้แนะนำ ATR ในหนังสือของเขา “แนวคิดใหม่ในระบบการซื้อขายทางเทคนิค” ควบคู่ไปกับตัวชี้วัดคลาสสิกอื่นๆ เช่น ดัชนีความแข็งแกร่งสัมพัทธ์ (RSI) และดัชนีทิศทางเฉลี่ย (ADX) นับตั้งแต่นั้นมา ATR ได้กลายเป็นหนึ่งในตัวชี้วัดความผันผวนที่ใช้กันอย่างแพร่หลายที่สุดในการซื้อขายในทุกประเภทสินทรัพย์ ไม่ว่าจะเป็นฟอเร็กซ์ หุ้น สินค้าโภคภัณฑ์ และสกุลเงินดิจิทัล
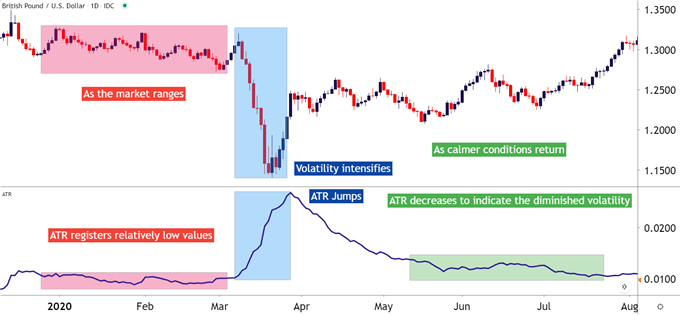
2. ATR คำนวณอย่างไร?
การเข้าใจวิธีการคำนวณ ATR จะช่วยให้เทรดเดอร์เข้าใจว่าตัวชี้วัดนี้วัดอะไร และจะตีความค่าที่ได้ถูกต้องได้อย่างไร
ทำความเข้าใจเกี่ยวกับระยะจริง
ATR มีพื้นฐานมาจาก ทรูเรนจ์ (TR)ซึ่งไวล์เดอร์ได้นิยามไว้ว่าเป็นค่าที่มากที่สุดในสามค่าต่อไปนี้:
- สูง – ต่ำ — ช่วงราคาของช่วงเวลาปัจจุบัน
- ราคาสูงสุด – ราคาปิดก่อนหน้า — ช่องว่างที่เพิ่มขึ้นจากราคาปิดก่อนหน้า
- ราคาปิดก่อนหน้า – ต่ำสุด — ช่องว่างที่ลดลงจากราคาปิดก่อนหน้า
True Range จะคำนึงถึงช่องว่างราคาที่อาจถูกมองข้ามไปในการคำนวณช่วงราคาแบบสูง-ต่ำอย่างง่าย
สูตร ATR
ค่า ATR คำนวณได้ดังนี้ ค่าเฉลี่ยเคลื่อนที่ชี้แจง ของช่วงราคาจริงในช่วงเวลาที่กำหนด สูตรดั้งเดิมของไวล์เดอร์ใช้ค่าเฉลี่ย 14 ช่วงเวลา ซึ่งยังคงเป็นมาตรฐานในอุตสาหกรรม:
ATR = ค่าเฉลี่ยของช่วงจริงในช่วงเวลา n ช่วง
ไวล์เดอร์ใช้เทคนิคการปรับให้เรียบซึ่งโดยพื้นฐานแล้วคือค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โปเนนเชียล แต่ปัจจุบันแพลตฟอร์มหลายแห่งอนุญาตให้ผู้ใช้เลือกระหว่างวิธีการ SMA และ EMA ได้
ตัวอย่างการคำนวณทีละขั้นตอน
วิธีการคำนวณ ATR 14 ช่วงเวลา:
- คำนวณค่า True Range (TR) สำหรับแต่ละช่วงเวลา 14 ช่วงล่าสุด
- คำนวณค่าเฉลี่ยของค่า TR ทั้ง 14 ค่า (นี่คือค่า ATR เริ่มต้น)
- สำหรับช่วงเวลาถัดไป ให้ใช้สูตรการปรับเรียบของไวล์เดอร์: ATR = [(ATR ก่อนหน้า × 13) + TR ปัจจุบัน] / 14
ค่า ATR จะเปลี่ยนแปลงในแต่ละช่วงเวลา ซึ่งสะท้อนถึงระดับความผันผวนในปัจจุบัน
3. วิธีการอ่านตัวชี้วัด ATR
การอ่านค่า ATR นั้นตรงไปตรงมา แต่ต้องอาศัยบริบทประกอบ ตัวชี้วัดนี้ให้ค่าตัวเลขเพียงค่าเดียว ซึ่งแสดงถึงการเคลื่อนไหวของราคาโดยเฉลี่ยในช่วงเวลาที่เลือก
ค่า ATR สูงหมายความว่าอย่างไร
A ATR สูง บ่งชี้ว่าสินทรัพย์กำลังประสบกับปัญหา ความผันผวนสูง — ราคาผันผวนอย่างมาก ซึ่งมักเกิดขึ้นในช่วง:
- เหตุการณ์ข่าวสำคัญหรือการประกาศข้อมูลทางเศรษฐกิจ
- ภาวะตลาดไม่แน่นอนหรือช่วงวิกฤต
- ตลาดที่มีแนวโน้มแข็งแกร่งและมีช่วงราคาซื้อขายรายวันกว้าง
เมื่อค่า ATR สูง เทรดเดอร์ควรคาดการณ์ว่าราคาจะมีการเคลื่อนไหวมากขึ้น และควรปรับขนาดตำแหน่งและจุดตัดขาดทุนให้เหมาะสม
ค่า ATR ต่ำหมายความว่าอย่างไร
A ATR ต่ำ บ่งชี้ว่าสินทรัพย์กำลังประสบกับปัญหา ความผันผวนต่ำ — ราคาผันผวนในวงแคบ ซึ่งมักเกิดขึ้นในช่วง:
- ตลาดที่มีการรวมตัวหรือเคลื่อนไหวในกรอบแคบ
- การมีส่วนร่วมของตลาดต่ำ (วันหยุด สภาพคล่องต่ำ)
- ช่วงเวลาที่ตลาดเกิดความชะงักงัน
เมื่อค่า ATR ต่ำ เทรดเดอร์สามารถใช้จุดหยุดขาดทุนที่แคบลงและเป้าหมายกำไรที่เล็กลงได้
แนวโน้ม ATR และรูปแบบความผันผวน
การติดตามค่า ATR อย่างต่อเนื่องจะเผยให้เห็นว่า ระบอบความผันผวนค่า ATR ที่เพิ่มขึ้นบ่งชี้ถึงความผันผวนที่เพิ่มขึ้น ในขณะที่ค่า ATR ที่ลดลงบ่งชี้ถึงความผันผวนที่ลดลง ข้อมูลนี้สามารถช่วยให้เทรดเดอร์คาดการณ์สภาวะตลาดและปรับกลยุทธ์ของตนได้
4. กลยุทธ์การซื้อขาย ATR
ATR เป็นหนึ่งในตัวชี้วัดที่ใช้งานได้หลากหลายที่สุดสำหรับการบริหารความเสี่ยงและการดำเนินการซื้อขาย นี่คือวิธีที่มีประสิทธิภาพที่สุดในการใช้ ATR ในการซื้อขายของคุณ
การตั้งคำสั่ง Stop-Loss กับ ATR
การใช้ ATR ในการวาง Stop Loss เป็นหนึ่งในวิธีการใช้งานที่พบได้บ่อยที่สุด หลักการนั้นง่ายมาก: วาง Stop Loss ไว้ที่ระยะห่าง... ตัวคูณ ATR × จากราคาเข้าซื้อของคุณ วิธีนี้จะช่วยให้จุดหยุดขาดทุนของคุณเป็นดังนี้:
- กว้างพอ เพื่อรับมือกับความผันผวนของตลาดตามปกติ
- ปรับได้ ต่อความผันผวนของตลาดในปัจจุบัน
- วัตถุประสงค์ และปราศจากอคติทางอารมณ์
ตัวอย่างเช่น ในการเทรดระยะยาวโดยใช้ตัวคูณ ATR 1.5 เท่า ให้ตั้งจุดหยุดขาดทุนไว้ที่: ราคาเข้าซื้อ − (ATR × 1.5)
การกำหนดขนาดตำแหน่งด้วย ATR
การกำหนดขนาดตำแหน่งโดยใช้ ATR ช่วยให้เทรดเดอร์ ปรับขนาดการค้าของพวกเขา โดยพิจารณาจากความผันผวน สูตรคือ:
ขนาดของตำแหน่ง = จำนวนความเสี่ยง ÷ (ATR × ตัวคูณ)
ตัวอย่างเช่น หากคุณยินดีเสี่ยง 100 ดอลลาร์ และ ATR คือ 2 ดอลลาร์ โดยมีตัวคูณ 1.5 เท่า: 100 ÷ (2 × 1.5) = 33.3 หน่วย
แนวทางนี้ช่วยรักษาระดับความเสี่ยงให้คงที่ในตลาดและสภาวะความผันผวนที่แตกต่างกัน
กลยุทธ์ Trailing Stop
ATR ยังสามารถใช้เพื่อสร้างได้อีกด้วย จุดหยุดตามหลังแบบไดนามิกเมื่อราคาเคลื่อนไหวไปในทิศทางที่คุณได้เปรียบ ให้ปรับจุดหยุดการขาดทุนของคุณไปที่ระยะ ATR คงที่ต่ำกว่า (สำหรับการซื้อ) หรือสูงกว่า (สำหรับการขาย) ราคาปัจจุบัน:
- การซื้อขายระยะยาว: จุดหยุดเส้นทางที่ราคาปัจจุบัน − (ATR × 2.0)
- การซื้อขายระยะสั้น: จุดหยุดเส้นทางที่ราคาปัจจุบัน + (ATR × 2.0)
วิธีนี้ช่วยให้จุดหยุดการขาดทุนของคุณ "หายใจ" ไปกับความผันผวนของตลาด ในขณะเดียวกันก็ปกป้องผลกำไรของคุณด้วย
การกำหนดเป้าหมายกำไรด้วย ATR
กำหนดเป้าหมายกำไรโดยใช้ตัวคูณตาม ATR เพื่อให้สอดคล้องกับความผันผวนในปัจจุบัน แนวทางทั่วไปได้แก่:
- ซึ่งอนุรักษ์นิยม: จุดเข้าซื้อ + (ATR × 1.5) สำหรับการซื้อระยะยาว
- ปานกลาง: จุดเข้าซื้อ + (ATR × 2.5) สำหรับการซื้อระยะยาว
- ก้าวร้าว: จุดเข้าซื้อ + (ATR × 4.0) สำหรับการซื้อระยะยาว
การยืนยันการทะลุแนวต้านด้วย ATR
ใช้ ATR เพื่อยืนยันความแข็งแกร่งของการทะลุแนวต้าน การทะลุแนวต้านจะถือว่าน่าเชื่อถือมากขึ้นเมื่อราคามีการเคลื่อนไหว อย่างน้อย 1.5 เท่าถึง 2 เท่าของ ATR ทะลุระดับแนวต้านไปแล้ว นี่แสดงให้เห็นถึงโมเมนตัมที่แท้จริง ไม่ใช่การทะลุแนวต้านหลอกลวง
5. การตั้งค่า ATR ที่ดีที่สุดตามสไตล์การเทรด
การตั้งค่า ATR ที่เหมาะสมที่สุดนั้นขึ้นอยู่กับสไตล์การเทรดและกรอบเวลาของคุณ ตารางด้านล่างแสดงการตั้งค่าที่แนะนำสำหรับวิธีการต่างๆ
| สไตล์การซื้อขาย | ช่วงเวลา ATR | ช่วงเวลาที่ดีที่สุด | ตัวคูณสำหรับจุดหยุด | การใช้งานทั่วไป |
|---|---|---|---|---|
| Scalping | 7 9- | 1 – 5 นาที | 0.5–1.0× | การหยุดที่กระชับ การยิงเป้าหมายที่รวดเร็ว |
| การซื้อขายวัน | 9 14- | 5 – 15 นาที | 1.0–1.5× | การจัดการความผันผวนระหว่างวัน |
| เทรดดิ้งสวิง | 14 | 1-4 ชั่วโมง | 1.5–2.0× | แนวโน้มระยะกลางตาม |
| การซื้อขายตำแหน่ง | 21 30- | ทุกวัน | 2.0–3.0× | การประเมินความผันผวนในระยะยาว |
📌 นี่เป็นเพียงจุดเริ่มต้น ปรับเปลี่ยนตามสไตล์การซื้อขายเฉพาะของคุณและพฤติกรรมโดยทั่วไปของสินทรัพย์นั้นๆ
6. ATR เทียบกับตัวชี้วัดความผันผวนอื่นๆ
แม้ว่า ATR จะเป็นหนึ่งในตัวชี้วัดความผันผวนที่ได้รับความนิยมมากที่สุด แต่ก็ไม่ใช่ตัวชี้วัดเดียวที่มีอยู่ ตารางด้านล่างนี้เปรียบเทียบ ATR กับตัวชี้วัดความผันผวนอื่นๆ ที่ใช้กันทั่วไป
| คุณสมบัติ (Feature) | ATR | ส่วนเบี่ยงเบนมาตรฐาน | Bollinger Bands | VIX |
|---|---|---|---|---|
| ประเภท | ความผันผวน (ในอดีต) | ความผันผวน (ในอดีต) | ความผันผวน + ราคา | ความผันผวน (โดยนัย) |
| ทิศทาง | ไม่ | ไม่ | ใช่ (พร้อมราคา) | ไม่ |
| การคำนวณ | ค่าเฉลี่ย True Range | ความแปรผันของราคา | ส่วนเบี่ยงเบนมาตรฐาน | ราคาตัวเลือก |
| ที่ดีที่สุดสำหรับ | การตั้ง Stop-loss และการกำหนดขนาดตำแหน่งการลงทุน | การวิเคราะห์ทางสถิติ | การระบุการแตกออก | ดัชนีความกลัวของตลาด |
| ทีม | มี (ใบกำกับภาษีเต็มรูปแบบ) | มี (ใบกำกับภาษีเต็มรูปแบบ) | มี (ใบกำกับภาษีเต็มรูปแบบ) | ใช่ (โดยนัย) |
📌 ตัวชี้วัดแต่ละตัวมีวัตถุประสงค์ที่แตกต่างกัน ATR เหมาะที่สุดสำหรับการบริหารความเสี่ยงในทางปฏิบัติ ในขณะที่ VIX เหมาะสำหรับการวัดความเชื่อมั่นของตลาดมากกว่า
7. ข้อผิดพลาดทั่วไปที่ควรหลีกเลี่ยง
แม้แต่เทรดเดอร์ที่มีประสบการณ์ก็ยังทำผิดพลาดได้เมื่อใช้ ATR ต่อไปนี้คือข้อผิดพลาดที่พบบ่อยที่สุดและวิธีหลีกเลี่ยง
- การใช้เครื่องหมายวรรคตอนผิด: การตั้งค่าเริ่มต้น 14 ช่วงเวลาเหมาะสำหรับกราฟรายวัน แต่อาจต้องปรับเปลี่ยนสำหรับกรอบเวลาที่สั้นกว่า นักเก็งกำไรระยะสั้นมักใช้ 7-9 ช่วงเวลา ในขณะที่นักเทรดระยะยาวอาจชอบใช้ 21-30 ช่วงเวลา
- การเพิกเฉยต่อสินทรัพย์: ค่า ATR ไม่สามารถเปรียบเทียบกันได้โดยตรงระหว่างสินทรัพย์ต่างๆ ค่า ATR 10 จุดในหุ้นราคาต่ำจะแตกต่างอย่างสิ้นเชิงจากค่า ATR 10 จุดในคู่สกุลเงินราคาสูง ควรตีความค่า ATR โดยพิจารณาจากระดับราคาของสินทรัพย์เสมอ
- การใช้ตัวคูณคงที่ในทุกกรณี: ควรปรับตัวคูณ ATR ตามสภาวะตลาด ในสภาวะที่มีความผันผวนสูง ควรใช้ตัวคูณที่กว้างกว่า ในสภาวะที่มีความผันผวนต่ำ ควรใช้ตัวคูณที่แคบกว่า
- ลืมไปว่า ATR เป็นตัวชี้วัดที่ล่าช้า: ATR วัดความผันผวนในอดีต ไม่ได้ทำนายความผันผวนในอนาคต ควรใช้เป็นเพียงแนวทาง ไม่ใช่เครื่องมือทำนายอนาคต
- การใช้ ATR เพียงอย่างเดียว: ไม่ควรใช้ตัวชี้วัดใดตัวหนึ่งเพียงอย่างเดียว ควรใช้ ATR ร่วมกับเครื่องมืออื่นๆ เช่น แนวรับ/แนวต้าน, RSI หรือค่าเฉลี่ยเคลื่อนที่ เพื่อผลลัพธ์ที่ดีกว่า
- การละเลยการวิเคราะห์หลายช่วงเวลา: ตรวจสอบค่า ATR ในหลายช่วงเวลาเพื่อให้ได้ภาพรวมของความผันผวนที่สมบูรณ์ ค่า ATR ต่ำในกราฟ 1 นาที อาจยังคงสูงในกราฟ 15 นาที
8. คำถามที่พบบ่อย
ตัวชี้วัด ATR คืออะไร?
ATR (Average True Range) เป็นตัวชี้วัดทางเทคนิคที่พัฒนาโดย J. Welles Wilder ซึ่งใช้วัดความผันผวนของตลาดโดยการคำนวณช่วงราคาเฉลี่ยในช่วงเวลาที่กำหนด ตัวชี้วัดนี้ไม่ได้ทำนายทิศทางราคา แต่ทำนายเฉพาะขนาดของการเคลื่อนไหวของราคาเท่านั้น
ATR คำนวณอย่างไร?
ค่า ATR คำนวณโดยการหาช่วงราคาจริง (True Range หรือ TR) ก่อน ซึ่งก็คือค่าที่มากที่สุดระหว่าง (ราคาสูงสุด – ราคาต่ำสุด), (ราคาสูงสุด – ราคาปิดก่อนหน้า) หรือ (ราคาปิดก่อนหน้า – ราคาต่ำสุด) จากนั้น ค่า ATR จะคำนวณจากค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โปเนนเชียลของค่า TR ในช่วงเวลาที่กำหนด โดยทั่วไปคือ 14 วัน
ค่า ATR สูงหมายความว่าอย่างไร?
ค่า ATR สูงบ่งชี้ถึงความผันผวนสูง หมายความว่าสินทรัพย์นั้นมีการเปลี่ยนแปลงราคาอย่างกว้างขวาง ซึ่งมักเกิดขึ้นในช่วงที่ตลาดมีความไม่แน่นอน เหตุการณ์ข่าวสำคัญ หรือช่วงที่มีแนวโน้มแข็งแกร่ง
ค่า ATR ต่ำหมายความว่าอย่างไร?
ค่า ATR ต่ำบ่งชี้ถึงความผันผวนต่ำ หมายความว่าสินทรัพย์นั้นมีการเปลี่ยนแปลงราคาในวงแคบ ซึ่งมักเกิดขึ้นในช่วงที่ตลาดอยู่ในช่วงปรับฐานหรือมีผู้เข้าร่วมตลาดน้อย
คุณใช้ ATR ในการวางคำสั่งหยุดขาดทุนอย่างไร?
ตั้งจุดตัดขาดทุน (stop-loss) ที่ราคาเข้าซื้อ ± (ATR × ตัวคูณ) ตัวอย่างเช่น ในการซื้อ (long trade) ด้วยตัวคูณ ATR 1.5 เท่า ให้ตั้งจุดตัดขาดทุนที่ราคาเข้าซื้อลบด้วย (ATR × 1.5) ตัวคูณจะปรับเปลี่ยนตามสภาวะตลาด
ค่า ATR ที่เหมาะสมที่สุดสำหรับการซื้อขายรายวันคืออะไร?
สำหรับการซื้อขายรายวัน มักใช้ช่วงเวลา ATR 9–14 โดยมีตัวคูณ 1.0–1.5 เท่า ส่วนช่วงเวลาที่ดีที่สุดสำหรับการประเมินความผันผวนระหว่างวันคือ 5–15 นาที
คุณใช้ ATR ในการกำหนดขนาดตำแหน่งการลงทุนอย่างไร?
ขนาดของตำแหน่งการลงทุน = จำนวนเงินที่เสี่ยง ÷ (ATR × ตัวคูณ) ตัวอย่างเช่น หากคุณยินดีเสี่ยง 100 ดอลลาร์ และ ATR คือ 2 ดอลลาร์ โดยมีตัวคูณ 1.5 เท่า ขนาดของตำแหน่งการลงทุนของคุณจะเป็น 100 ÷ (2 × 1.5) = 33.3 หน่วย
ATR เป็นตัวชี้วัดล่วงหน้าหรือตัวชี้วัดตามหลัง?
ATR เป็นตัวชี้วัดที่แสดงผลล่าช้า เนื่องจากคำนวณความผันผวนจากความเคลื่อนไหวของราคาในอดีต ช่วยให้คุณเตรียมพร้อมรับมือกับความผันผวนในอนาคต แต่ไม่ได้ทำนายความผันผวนนั้น
สามารถใช้ ATR ในทุกตลาดได้หรือไม่?
ใช่แล้ว ATR สามารถนำไปใช้กับตลาดใดก็ได้ ไม่ว่าจะเป็นหุ้น ฟอเร็กซ์ สินค้าโภคภัณฑ์ และสกุลเงินดิจิทัล โดยเฉพาะอย่างยิ่งมีประโยชน์สำหรับการตั้งจุดหยุดขาดทุนแบบไดนามิกและการกำหนดขนาดตำแหน่งในตลาดที่มีความผันผวนสูง
ATR กับค่าเบี่ยงเบนมาตรฐานต่างกันอย่างไร?
ATR วัดความผันผวนโดยใช้ช่วงราคา (สูงสุด – ต่ำสุด) และช่องว่างราคา ในขณะที่ค่าเบี่ยงเบนมาตรฐานวัดความผันผวนโดยพิจารณาจากความแตกต่างของราคาจากค่าเฉลี่ย ATR เข้าใจง่ายกว่าสำหรับการวางคำสั่งหยุดขาดทุน ในขณะที่ค่าเบี่ยงเบนมาตรฐานเหมาะสำหรับการวิเคราะห์ทางสถิติมากกว่า
Apa itu indikator ATR?
ตัวบ่งชี้ ATR (Average True Range) ตัวบ่งชี้ teknis yang dikembangkan โดย J. Welles Wilder yang mengukur volatilitas pasar dengan menghitung rata-rata rentang harga selama periode tertentu. อินดิคาเตอร์ อินิ ทิดัก เมมปรีดิกซี อาระ ฮาร์กา — ฮันยา เบซาร์นยา เปอร์เกรากัน ฮาร์กา
มีอะไรใหม่บ้าง ATR?
ATR ต่างกันอย่างไร True Range (TR) terlebih dahulu — nilai terbesar dari (tertinggi – terendah), (tertinggi – penutupan sebelumnya), atau (penutupan sebelumnya – terendah) Kemudian, ATR adalah rata-rata bergerak eksponensial dari TR selama periode tertentu, biasanya 14.
📈 ผสานความผันผวนเข้ากับรูปแบบการกลับตัว: ยกระดับกลยุทธ์การซื้อขายของคุณด้วยการผสานการบริหารความเสี่ยงตาม ATR เข้ากับคู่มือฉบับสมบูรณ์ของเรา การซื้อขายรูปแบบแท่งเทียนค้อนกลับหัว — สัญญาณการกลับตัวขาขึ้นที่ทรงพลัง ซึ่งมักปรากฏพร้อมกับความผันผวนที่เพิ่มขึ้น เรียนรู้วิธีระบุรูปแบบนี้และใช้ ATR เพื่อกำหนดจุดหยุดขาดทุนและเป้าหมายกำไรที่เหมาะสมที่สุดรอบๆ รูปแบบการกลับตัวที่มีโอกาสเกิดขึ้นสูงเหล่านี้
📊 เชี่ยวชาญการวิเคราะห์ทางเทคนิคขั้นสูง: ยกระดับการเทรดของคุณไปอีกขั้นด้วยคู่มือฉบับสมบูรณ์ของเรา การซื้อขายแบบ Andrews Pitchfork และการวิเคราะห์เส้นค่ามัธยฐาน — เรียนรู้วิธีระบุช่องทางแนวโน้มและผสานรวมกับ ATR เพื่อกำหนดขนาดตำแหน่งและการวางจุดหยุดขาดทุนแบบไดนามิกในตลาดที่มีแนวโน้ม



 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


