
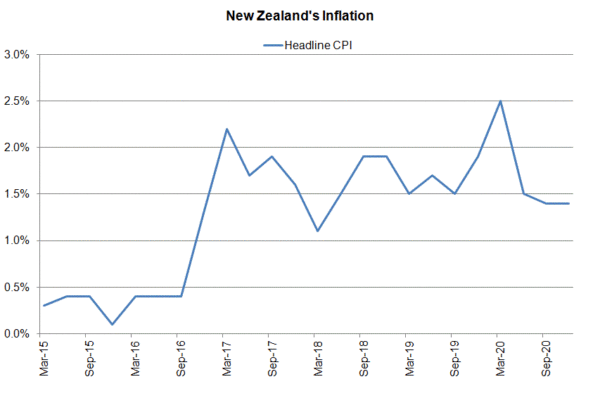
ข้อมูลเศรษฐกิจที่เผยแพร่ตั้งแต่การประชุมครั้งล่าสุดมีการปรับปรุงอย่างต่อเนื่อง เราคาดว่า RBNZ จะยกระดับการประเมินทางเศรษฐกิจในการประชุมที่จะเกิดขึ้น โดยยอมรับการพัฒนาในเชิงบวกล่าสุด อย่างไรก็ตาม ผู้กำหนดนโยบายจะยังคงระบุว่าอัตราเงินเฟ้อพุ่งสูงขึ้นจากปัจจัยชั่วคราว มาตรการนโยบายการเงินทั้งหมดจะยังคงไม่เปลี่ยนแปลง
ตลาดงานมีการปรับปรุงอย่างต่อเนื่อง อัตราการว่างงานลดลง -0.2 ppt มาอยู่ที่ 4.7% ในไตรมาส 1/21 เหนือฉันทามติที่ +4.9% RBNZ ไม่ได้คาดการณ์ว่าอัตราจะไปถึงระดับนี้จนถึงปี 2023 ดัชนีค่าแรงเพิ่มขึ้น +1.6% ต่อปีในช่วงเวลาดังกล่าว สำหรับอัตราเงินเฟ้อ CPI ทั่วไปเพิ่มขึ้น +0.1 ppt เพิ่มขึ้นเป็น 1.5% ในไตรมาส 1/21 จากไตรมาสที่แล้ว การอ่านเพิ่มขึ้น +0.3 ppt เป็น 0.8% ความคาดหวังเงินเฟ้อเพิ่มสูงขึ้น
การสำรวจเบื้องต้นของ ANZ Business Outlook (BOS) (เพิ่มเติมด้านล่าง) เปิดเผยว่าแรงกดดันด้านต้นทุนและเงินเฟ้อรุนแรงขึ้นและกว้างขึ้น “ค่าใช้จ่ายที่คาดหวัง” ได้รับ +4 คะแนนเป็นสุทธิ 80% ของบริษัทที่คาดว่าจะมีต้นทุนที่สูงขึ้นในอนาคต ผู้ตอบแบบสอบถามสุทธิ 58% ตั้งใจที่จะขึ้นราคา โดยเพิ่มขึ้น 2 จุดสู่ระดับสูงสุดเป็นประวัติการณ์ การคาดการณ์เงินเฟ้อเพิ่มขึ้น +0.2ppt เป็น 2.2% ซึ่งสูงกว่าเป้าหมายจุดกึ่งกลางของธนาคารกลางที่ 2% เล็กน้อย
ตัวชี้วัดชั้นนำคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งในช่วงครึ่งปีแรก BOS แสดงให้เห็นว่าความเชื่อมั่นทางธุรกิจเพิ่มขึ้น +9 จุดเป็น +7% ในขณะที่แนวโน้มกิจกรรมของตัวเองเพิ่มขึ้น +10 จุดเป็น +32.3% การเติบโตที่แข็งแกร่งนั้นอิงตามกว้างๆ โดยมีความตั้งใจในการส่งออก การลงทุน และการจ้างงาน การใช้กำลังการผลิต และความคาดหวังผลกำไรทั้งหมด 4 ถึง 10 จุด
ตัวชี้วัดชั้นนำอื่นๆ ก็มั่นคงเช่นกัน ตัวอย่างเช่น ดัชนี PMI ภาคการผลิตอยู่ที่ 58.4 ในเดือนเมษายน ขณะที่การคลายตัวของจุดจากเดือนมีนาคม -5.2 การอ่านยังคงเป็นผลสูงสุดอันดับสองนับตั้งแต่เดือนกรกฎาคม 2020 เมื่อนิวซีแลนด์ออกจากการล็อกดาวน์ ตามที่ระบุไว้ในรายงานที่แนบ ดัชนีย่อยการผลิต (64.5) และคำสั่งซื้อใหม่ (60.9) ยังคงเป็นตัวขับเคลื่อนหลักของการขยายตัว ในขณะที่ดัชนีย่อยการจ้างงาน (52.7) และหุ้นสำเร็จรูป (55.2) ยังคงอยู่ที่ระดับใกล้เคียงกัน มีนาคม.
เมื่อเทียบกับฉากหลังนี้ เราคาดหวังให้ผู้กำหนดนโยบายรับทราบถึงการพัฒนาในเชิงบวกเมื่อเร็วๆ นี้ กระนั้น พวกเขาจะยังคงรักษาน้ำเสียงที่ระมัดระวัง สังเกตความเสี่ยงด้านลบต่อการเติบโต การฉีดวัคซีนในประเทศอยู่ในขั้นเริ่มต้นในขณะที่ตัวแปร coronavirus ใหม่ของอินเดียน่าเป็นห่วง ในขณะเดียวกัน ยังคงไม่แน่นอนว่าจะสามารถเปิดการเดินทางระหว่างประเทศได้อีกครั้งเมื่อใด การเปลี่ยนแปลงล่าสุดในนโยบายภาษีที่อยู่อาศัยของรัฐบาลและข้อจำกัด LVR ที่เข้มงวดขึ้นจะทำให้ความต้องการของนักลงทุนลดลงจากระยะเวลาที่ยืดเยื้อ
ดุลยภาพความเสี่ยงทั้งขาขึ้นและขาลง เราคาดว่า RBNZ จะคงมาตรการนโยบายการเงินทั้งหมดไม่เปลี่ยนแปลง OCR ไม่ควรเปลี่ยนแปลงที่ 0.25% ในการซื้อสินทรัพย์ โปรแกรม LSAP จะยังคงอยู่ที่ NZ$100B ในขณะที่โปรแกรม Funding-For-Lending (FLP) จะยังคงอยู่

 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


