
สหรัฐอเมริกา: ตลาดการเงินที่กระวนกระวายใจจากโควิด-XNUMX ในขณะที่ที่อยู่อาศัยเพิ่มขึ้น
- ดัชนีตลาดที่อยู่อาศัย NAHB ของเดือนกรกฎาคมลดลงหนึ่งจุดเป็น 80 ที่อยู่อาศัยเริ่มเกินความคาดหมายและเพิ่มขึ้น 6.3% ในช่วงเดือนมิถุนายนแม้ว่าใบอนุญาตก่อสร้างจะลดลง 5.1% ยอดขายบ้านเดิมเพิ่มขึ้น 1.4% ดัชนีเศรษฐกิจชั้นนำ (LEI) เพิ่มขึ้น 0.7% ในเดือนมิถุนายน ผู้ขอรับสวัสดิการว่างงานเบื้องต้นเพิ่มขึ้นเป็น 419K ในสัปดาห์สิ้นสุดวันที่ 17 กรกฎาคม
- สัปดาห์หน้า: คำสั่งซื้อสินค้าคงทน (วันอังคาร), Q2 Real GDP (วันพฤหัสบดี) รายได้ส่วนบุคคลและการใช้จ่าย (วันศุกร์)
ระหว่างประเทศ: มาตรการผ่อนคลายของ ECB ไม่มีทางเกิดขึ้นได้เร็ว
- ธนาคารกลางยุโรปได้ชี้แจงอย่างชัดเจนในการประชุมนโยบายการเงินในสัปดาห์นี้ว่าอัตราดอกเบี้ยนโยบายหลักไม่น่าจะเพิ่มขึ้นในอีกไม่กี่ปีข้างหน้า ท่ามกลางการเปลี่ยนแปลงในความคิดเกี่ยวกับเป้าหมายเงินเฟ้อ ข้อมูล PMI ของยูโรโซนในเดือนกรกฎาคมมักจะได้รับการสนับสนุน แต่กรณีของ COVID ที่เพิ่มขึ้นทำให้เกิดความเสี่ยงด้านลบ
- สัปดาห์หน้า: CPI ของแคนาดา (วันพุธ), GDP ของยูโรโซน (วันศุกร์)
การเฝ้าระวังอัตราดอกเบี้ย: การเติบโตและอัตราเงินเฟ้อที่เร็วขึ้น ลดลงไปข้างหน้า แต่อัตราลดลง?
- เมื่ออัตราผลตอบแทนของกระทรวงการคลังอายุ 10 ปีพุ่งสูงสุดในช่วงปลายเดือนมีนาคม ตลาดต่าง ๆ ต่างตั้งราคากองทุนเฟดที่อัตราประมาณ 2.25% สำหรับระยะเวลาหนึ่งปีนั้นเมื่อ 2.50 ปีก่อน ซึ่งอยู่ไม่ไกลจากจุด "ระยะยาว" ของ FOMC ที่ 1.50% กรอไปข้างหน้าจนถึงวันนี้และราคาในตลาดร่วงลงเหลือน้อยกว่า XNUMX% ในช่วงเวลาเดียวกันโดยประมาณ
ข้อมูลเชิงลึกของตลาดสินเชื่อ: ตลาดที่อยู่อาศัยของแคนาดาจะคงสภาพความเป็นฟองไว้ได้หรือไม่?
- ราคาบ้านทั่วโลกพุ่งสูงขึ้น และตลาดที่อยู่อาศัยของแคนาดากลายเป็นตลาดที่มีฟองสบู่มากที่สุดแห่งหนึ่ง ในขณะที่เศรษฐกิจแคนาดากำลังอยู่ในทิศทางสำหรับปีที่แข็งแกร่งในปี 2021 การขาดความสามารถในการจ่ายและมาตรฐานการปล่อยสินเชื่อที่ผ่อนคลายได้ทำให้เกิดความกังวล
หัวข้อประจำสัปดาห์: ที่อยู่อาศัยกำลังกลับสู่สมดุล
- ในขณะที่ความสามารถในการจ่ายที่ลดลงและการขาดแคลนอุปทานได้กดดันกิจกรรมที่อยู่อาศัยในช่วงหลายเดือนที่ผ่านมา เราเชื่อว่าตลาดที่อยู่อาศัยเริ่มกลับมาสมดุลแล้ว
US Review
ตลาดการเงินกระวนกระวายใจจากโควิด ในขณะที่ที่อยู่อาศัยเพิ่มขึ้น
สัปดาห์เริ่มต้นด้วยการฟื้นตัวของกรณี COVID ใหม่ทำให้ตลาดการเงินกระวนกระวายใจ ค่าเฉลี่ยอุตสาหกรรมดาวโจนส์ร่วงลงเกือบ 726 จุดในวันจันทร์ ซึ่งเป็นการลดลงในหนึ่งวันที่รุนแรงที่สุดนับตั้งแต่เดือนตุลาคมปีที่แล้ว อัตราผลตอบแทนตั๋วเงินคลังอายุ 10 ปีก็ลดลงเกือบ 10 bps มาที่ 1.18% การลดลงค่อนข้างน่าประหลาดใจ เมื่อพิจารณาถึงการแพร่กระจายของไวรัสโคโรน่าสายพันธุ์เดลต้า ไม่จำเป็นต้องเป็นข่าวด่วน มีผู้ป่วยเพิ่มขึ้นในอาร์คันซอ มิสซูรี ลุยเซียนา และฟลอริดาในช่วงไม่กี่สัปดาห์ที่ผ่านมา โดยส่วนใหญ่อยู่ในพื้นที่ที่มีอัตราการฉีดวัคซีนต่ำ อย่างไรก็ตาม เมื่อเร็ว ๆ นี้ จำนวนผู้ป่วยในเกือบทุกรัฐเริ่มสูงขึ้น โดยเฉพาะอย่างยิ่ง ลอสแองเจลีสเคาน์ตี้ได้เห็นการฟื้นตัวในหลายกรณี ซึ่งทำให้เจ้าหน้าที่ท้องถิ่นต้องบังคับใช้คำสั่งสวมหน้ากากในร่มอีกครั้ง โดยรวมแล้ว จำนวนผู้ป่วยที่เคลื่อนไปในทิศทางตรงกันข้ามได้เพิ่มความเป็นไปได้ที่การฟื้นตัวทางเศรษฐกิจซึ่งยังอยู่ในช่วงเริ่มต้น อาจต้องหยุดชะงักหากผู้บริโภคกลับเข้าไปในอาคารและมีการบังคับใช้ข้อจำกัดเพิ่มเติมสำหรับธุรกิจ
ตลาดการเงินส่วนใหญ่ตีกลับในสัปดาห์ที่ดำเนินต่อไป เนื่องจากความกลัวว่าการเติบโตทางเศรษฐกิจจะชะลอตัวลงอย่างมีนัยสำคัญได้ถูกบรรเทาลงโดยผลลัพธ์ด้านสาธารณสุขที่ดีขึ้นในอิสราเอลและสหราชอาณาจักร ทั้งสองประเทศได้รับวัคซีนในสัดส่วนที่สูงของประชากร และขณะนี้กำลังต่อสู้กับการฟื้นตัวในบางกรณี อย่างไรก็ตาม สัดส่วนการรักษาตัวในโรงพยาบาลและการเสียชีวิตยังไม่เกิดขึ้น หมายความว่า การฉีดวัคซีนดูเหมือนจะจำกัดผลลัพธ์ที่รุนแรงซึ่งจะทำให้ต้องมีการจำกัดการต่ออายุ ในสหราชอาณาจักร เจ้าหน้าที่ได้กดดันให้มีการจำกัดการคลี่คลายอย่างเต็มที่ แม้ว่าจะมีคดีเพิ่มขึ้นก็ตาม ด้วยเหตุผลดังกล่าว ในปัจจุบัน เราจึงไม่คาดการณ์ว่าการเติบโตทางเศรษฐกิจจะชะลอตัวลงอย่างมากจากการระบาดของโควิด-XNUMX อีกระลอกหนึ่ง ที่บันทึกไว้เมื่อเร็ว ๆ นี้เราได้ปรับการคาดการณ์อัตราดอกเบี้ยของเราเพื่อสะท้อนแนวโน้มที่ลดลงของอัตราผลตอบแทนของกระทรวงการคลังที่มีอายุยาวนานตั้งแต่ต้นเดือนเมษายน สำหรับข้อมูลเพิ่มเติมเกี่ยวกับการอัปเดตการคาดการณ์อัตราดอกเบี้ยของเรา โปรดดูที่การเฝ้าระวังอัตราดอกเบี้ย
ที่อื่นๆ กิจกรรมที่อยู่อาศัยดูเหมือนจะมีเสถียรภาพหลังจากลื่นไถลในช่วงไม่กี่เดือนที่ผ่านมา ยอดขายบ้านที่มีอยู่สิ้นสุดการลดลงต่อเนื่องเป็นเวลาสี่เดือนและเพิ่มขึ้น 1.4% ในช่วงเดือนมิถุนายนสู่ระดับ 5.86 ล้านหน่วย การฟื้นตัวเป็นเครื่องเตือนใจว่าในขณะที่กิจกรรมการซื้อบ้านได้ผ่อนคลายลงในปีนี้ ควบคู่ไปกับสินค้าคงคลังที่หดตัวและราคาที่พุ่งสูงขึ้น ความต้องการบ้านยังคงแข็งแกร่ง การสร้างบ้านก็ดีขึ้นในช่วงเดือนมิถุนายน การเริ่มต้นที่อยู่อาศัยเพิ่มขึ้น 6.3% ในช่วงเดือนที่ 1.643 ล้านหน่วยโดยทั้งครอบครัวเดี่ยวและหลายครอบครัวเริ่มเพิ่มขึ้นอย่างแข็งแกร่ง ใบอนุญาตก่อสร้างลดลงเป็นเดือนที่สามติดต่อกัน อย่างไรก็ตาม การอนุญาตดำเนินไปได้ด้วยดีก่อนการเริ่มต้น และการผ่อนคลายบางอย่างก็ไม่น่าแปลกใจ เนื่องจากกิจกรรมการซื้อบ้านทำให้การสัมผัสเย็นลงและวัสดุก่อสร้างยังคงเกิดขึ้นได้ยาก การเพิ่มขึ้นของการก่อสร้างบ้านใหม่และการพัฒนาอพาร์ตเมนต์ยังคงเป็นสัญญาณสนับสนุนว่าผู้สร้างบ้านกำลังเผชิญกับปัญหาต้นทุนวัสดุที่พุ่งสูงขึ้น การขาดแคลนแรงงานที่มีคุณภาพ และที่ดินที่สร้างได้ยาก
ผู้สร้างบ้านไม่ได้อยู่คนเดียวในการเผชิญกับความท้าทายด้านอุปทาน ปัญหาคอขวดของอุปทานยังคงจำกัดกิจกรรมในอุตสาหกรรมส่วนใหญ่ ซึ่งรั้งการฟื้นตัวทางเศรษฐกิจที่แข็งแกร่งขึ้น ดัชนีเศรษฐกิจชั้นนำ (LEI) ปรับตัวขึ้น 0.7% ในช่วงเดือนมิถุนายน LEI มีแนวโน้มว่าจะปีนขึ้นไปสูงกว่านั้นอีก แต่ถ้าไม่ใช่เพราะใบอนุญาตก่อสร้างที่ลดลงและการลดชั่วโมงการทำงานในอุตสาหกรรมการผลิต ซึ่งการหยุดชะงักของห่วงโซ่อุปทานได้ลดกิจกรรมลงอย่างมาก ยังคง ส่วนประกอบส่วนใหญ่ของดัชนีได้รับในระหว่างเดือน ตลาดแรงงานที่ปรับตัวดีขึ้นทำให้ดัชนีโดยรวมดีขึ้นอีกครั้ง เนื่องจากการขอรับสวัสดิการว่างงานช่วงแรกลดลงตลอดเดือนมิถุนายน อย่างไรก็ตาม จำนวนผู้ขอรับสวัสดิการว่างงานเบื้องต้น ซึ่งเพิ่มขึ้นเป็น 419k ในสัปดาห์สิ้นสุดวันที่ 17 กรกฎาคม ได้เพิ่มขึ้นในเดือนกรกฎาคม เมื่อพิจารณาว่าตำแหน่งงานว่างยังคงใกล้ระดับสูงสุดเป็นประวัติการณ์ และเนื่องจากอุตสาหกรรมส่วนใหญ่ยังคงรายงานปัญหาในการรับตำแหน่งงานว่าง การกลับตัวของการเรียกร้องน่าจะเป็นเพียงเสียงที่หลงเหลืออยู่ในช่วงวันหยุดสุดสัปดาห์วันประกาศอิสรภาพที่ยาวนานตลอดจนปัญหาการปรับตามฤดูกาล โดยรวม การเพิ่มขึ้นรายเดือนใน LEI แสดงให้เห็นว่าการขยายตัวทางเศรษฐกิจ ในขณะที่แสดงสัญญาณของการลดลงอันเนื่องมาจากข้อจำกัดด้านอุปทาน ยังคงไม่บุบสลายอย่างสมบูรณ์
US Outlook
ออร์เดอร์สินค้าคงทน • วันอังคาร
เราสงสัยว่าคำสั่งซื้อสินค้าคงทนเพิ่มขึ้น 2.3% ในเดือนมิถุนายน คำสั่งซื้อที่เพิ่มขึ้นควรนำโดยการเพิ่มขึ้นของเครื่องบิน โดยอิงจากข้อมูลคำสั่งซื้อรายเดือนจากโบอิ้ง หากไม่รวมการขนส่ง คำสั่งซื้อสินค้าคงทนมีแนวโน้มเพิ่มขึ้นเล็กน้อยที่ 0.8% ในเดือนที่แล้ว
เราจะให้ความสนใจอย่างใกล้ชิดกับคำสั่งซื้อสินค้าทุนหลัก ซึ่งไม่รวมการใช้จ่ายด้านกลาโหมและคำสั่งซื้อเครื่องบิน มาตรการนี้สะท้อนถึงความต้องการพื้นฐานทางธุรกิจ และแนวโน้มก็น่าประทับใจในช่วงหลายเดือนที่ผ่านมา (ดูแผนภูมิ) เราคาดว่าการลงทุนดังกล่าวจะบ่งบอกถึงการลงทุนที่มั่นคงอีกครั้ง เนื่องจากธุรกิจต่างๆ พยายามจับความต้องการที่เพิ่มสูงขึ้น และจะเป็นเครื่องบ่งชี้ขั้นสุดท้ายของการลงทุนด้านเงินทุนในไตรมาสที่ 2 ก่อนที่ข้อมูลอย่างเป็นทางการสำหรับไตรมาสดังกล่าวจะเผยแพร่ในวันพฤหัสบดี
หากคำสั่งซื้อออกมาแย่กว่าที่คาดในเดือนมิถุนายน อาจสะท้อนถึงความระมัดระวังในหมู่ธุรกิจ ซึ่งสะท้อนถึงปัญหาอุปทานที่กำลังดำเนินอยู่ แรงกดดันด้านราคาที่เดือดปุด ๆ และอุปสงค์ที่ลดลง อย่างไรก็ตาม ผลตอบรับที่ดีเกินคาดจะบ่งชี้ว่าแม้จะมีปัญหาคอขวดในช่วงที่ผ่านมา แต่อุปสงค์ยังคงแข็งแกร่งในไตรมาสที่สาม
GDP จริงของไตรมาสที่ 2 • วันพฤหัสบดี
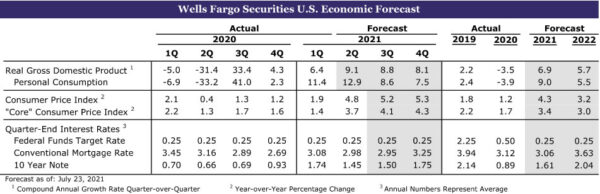
เราคาดการณ์ว่าเศรษฐกิจสหรัฐฯ จะขยายตัวที่ 9.1% ต่อปีในไตรมาสที่สอง ซึ่งทำให้เราอยู่เหนือความคาดหมายของ Bloomberg ที่จะเพิ่มขึ้น 8.5% สำนักงานวิจัยเศรษฐกิจแห่งชาติ (NBER) ซึ่งเป็นอนุญาโตตุลาการอย่างเป็นทางการของการหาคู่ภาวะเศรษฐกิจถดถอย ประกาศในสัปดาห์นี้ว่าเดือนเมษายน 2020 ถือเป็นจุดสิ้นสุดของภาวะเศรษฐกิจถดถอย ภาวะเศรษฐกิจถดถอยที่เกิดจากโรคระบาดจึงกินเวลาเพียงสองเดือน แต่ยังเหลือช่องว่างในการส่งออก อย่างไรก็ตาม นับตั้งแต่ช่วง Q2 ดำเนินไป เศรษฐกิจสหรัฐก็กลับมาฟื้นตัว หากการคาดการณ์ของเราเป็นจริง ระดับของ GDP จริงของ Q2 จะเพิ่มขึ้น 1.3% เหนือระดับสูงสุดก่อนเกิดการระบาดของ Q4-2019
โดยรวมแล้ว รายละเอียดของไตรมาสสองน่าจะแสดงให้เห็นถึงการฟื้นตัวในวงกว้างในช่วงสามเดือนที่ผ่านมา การใช้จ่ายของผู้บริโภคมีแนวโน้มสดใส ผู้บริโภคเต็มไปด้วยเงินสด และการยกเลิกการบังคับใช้หน้ากากในช่วงกลางเดือนพฤษภาคม ท่ามกลางการเปิดภาคบริการในวงกว้างขึ้นอีกครั้ง ได้ปลดปล่อยความต้องการที่กักขังไว้สำหรับบริการด้วยตนเองจำนวนมากที่ไม่สามารถเข้าถึงได้ในช่วงการแพร่ระบาด การใช้จ่ายด้านการลงทุนคงที่ของธุรกิจควรแข็งแกร่งตามแนวโน้มล่าสุดในคำสั่งซื้อสินค้าทุนหลัก นอกจากนี้ การรวมฐานะทางการเงินที่แข็งแกร่งของธุรกิจและการดิ้นรนเพื่อตอบสนองความต้องการในปัจจุบันด้วยความสามารถที่มีอยู่และพนักงานจะยังคงสนับสนุนการลงทุนต่อไป อย่างไรก็ตาม ห่วงโซ่อุปทานที่ตึงเครียดและพื้นที่ขนส่งไม่เพียงพอยังคงเป็นอุปสรรค และมีแนวโน้มว่าจะทำให้สินค้าคงคลังลดลงอีก และส่งผลให้การส่งออกสุทธิในไตรมาสนี้มีผลบังคับที่ค่อนข้างเป็นกลาง แม้ว่ายอดขายบ้านจะปรับตัวลดลงเมื่อเร็วๆ นี้ แต่ภาคที่อยู่อาศัยก็ดูเหมือนจะมีการเติบโตที่แข็งแกร่งในไตรมาสนี้เช่นกัน ไตรมาสที่สองน่าจะเป็นอัตราการเติบโตสูงสุด (ดูแผนภูมิ) แต่ตัวขับเคลื่อนการฟื้นตัวยังคงไม่เปลี่ยนแปลงไม่มากก็น้อย และแนะนำว่าการเติบโตจะยังคงแข็งแกร่งในปีหน้า
รายได้ส่วนบุคคลและการใช้จ่าย•วันศุกร์
ในวันศุกร์ ข้อมูลรายรับรายบุคคลและการใช้จ่ายของเดือนมิถุนายนจะถูกเปิดเผย เราคาดการณ์ว่ารายได้ส่วนบุคคลจะลดลง 0.2% ในขณะที่การใช้จ่ายเพิ่มขึ้น 2.0% เมื่อเทียบกับเดือนพฤษภาคม
การเติบโตของรายได้จะถูกระงับอีกครั้งโดยผลของการกระตุ้นที่ลดน้อยลง หากไม่รวมการชำระเงินแบบโอน รายได้ส่วนบุคคลมีแนวโน้มที่จะเพิ่มขึ้นประมาณ 0.5% โดยได้แรงหนุนจากการเติบโตอย่างต่อเนื่องของค่าตอบแทนพนักงานท่ามกลางการเพิ่มขึ้นของค่าจ้างในช่วงที่ผ่านมา เราจะเน้นที่ด้านการใช้จ่ายของรายงาน การเพิ่มขึ้น 0.6% ที่ดีเกินคาดในเดือนมิถุนายนยอดค้าปลีกเป็นลางดีสำหรับการใช้จ่ายด้านสินค้า (ดูแผนภูมิ) และจากข้อมูลความถี่สูง เรายังคงมั่นใจว่าผู้บริโภคได้ปลดปล่อยความต้องการบริการที่ถูกกักไว้บางส่วนในเดือนที่แล้ว ซึ่งน่าจะขับเคลื่อนการใช้จ่ายให้สูงขึ้น
อย่างไรก็ตาม มีหลักฐานเพิ่มขึ้นเรื่อยๆ ว่าราคาที่สูงขึ้นอาจส่งผลต่อกำลังซื้อของผู้บริโภคในเร็วๆ นี้ และเราจะให้ความสนใจกับ PCE deflator อย่างใกล้ชิดในการเปิดตัวในสัปดาห์หน้า เราคาดการณ์ว่าตัวป้องกัน PCE หลักจะเพิ่มขึ้น 0.5% ซึ่งจะทำให้อัตราของปีที่แล้วเพิ่มขึ้นเป็น 3.6% ซึ่งสูงที่สุดในรอบ 30 ปี แม้จะเห็นได้ชัดว่าอัตราเงินเฟ้ออยู่ที่นี่ แต่ก็ยังไม่แน่ชัดว่าอัตราเงินเฟ้อจะสูงแค่ไหนและนานแค่ไหน ผู้บริโภคจะทราบถึงการเพิ่มขึ้นของราคาเมื่อเร็วๆ นี้และอัตราเงินเฟ้อดูเหมือนจะส่งผลกระทบต่อความเชื่อมั่นของผู้บริโภคในช่วงชั่วคราวหรือไม่
International Review International
มาตรการผ่อนคลายของ ECB ไม่ได้เกิดขึ้นอย่างรวดเร็ว
ในสหรัฐอเมริกา การอภิปรายเริ่มรุนแรงขึ้นเกี่ยวกับเวลาที่ธนาคารกลางสหรัฐจะลดการซื้อสินทรัพย์ ตลาดการเงินดูเหมือนพร้อมสำหรับการลดลงที่จะเกิดขึ้นในช่วงปี 2022 โดยการปรับขึ้นอัตราดอกเบี้ยครั้งแรกที่ราคาเต็มเข้าสู่ตลาดประมาณช่วงฤดูใบไม้ผลิปี 2023 เมื่อผู้กำหนดนโยบายการเงินที่ธนาคารกลางยุโรป (ECB) พบกันในสัปดาห์นี้ พวกเขาได้กำหนดนโยบายการเงินอย่างชัดเจน ความกระชับยังอีกยาวไกล ECB ยืนยันอีกครั้งว่าการซื้อพันธบัตรที่เกี่ยวข้องกับการระบาดใหญ่ (เรียกว่า “PEPP” หรือโครงการซื้อฉุกเฉินจากโรคระบาดใหญ่) จะดำเนินต่อไปจนถึงสิ้นเดือนมีนาคม 2022 เป็นอย่างน้อย การซื้อสุทธิภายใต้โครงการซื้อสินทรัพย์ (APP) จะดำเนินต่อไปทุกเดือน มูลค่า 20 พันล้านยูโร “ตราบเท่าที่จำเป็นเพื่อเสริมผลกระทบด้านผ่อนคลายของอัตราดอกเบี้ยนโยบาย”
การเปลี่ยนแปลงอัตราดอกเบี้ยนโยบายของ ECB นั้นยิ่งห่างไกลจากการเปลี่ยนแปลงเป้าหมายเงินเฟ้อของธนาคารกลาง การเปลี่ยนแปลงกรอบอัตราเงินเฟ้อของธนาคารกลางนั้นเป็นเพียงแค่คำพูด แต่ในระยะสั้น ECB ถือว่าเครื่องหมาย 2% เป็นเป้าหมายที่สมมาตรมากกว่าที่เคยเป็นมา ECB ให้คำมั่นว่าจะคงอัตราดอกเบี้ยไว้ที่ระดับปัจจุบันหรือต่ำกว่านั้น “จนกว่าจะเห็นว่าอัตราเงินเฟ้อพุ่งสูงถึง XNUMX% ก่อนสิ้นสุดขอบฟ้าประมาณการ… และคณะกรรมการตัดสินว่าตระหนักว่าความก้าวหน้าของอัตราเงินเฟ้อพื้นฐานนั้นสูงพอที่จะสอดคล้องกับอัตราเงินเฟ้อที่คงที่ที่ XNUMX เปอร์เซ็นต์ ในระยะกลาง”
การผลักดันอัตราเงินเฟ้อให้สูงถึง 2% อย่างยั่งยืนในยูโรโซนน่าจะเป็นความท้าทายที่แท้จริง อัตราเงินเฟ้อพื้นฐาน CPI อยู่ที่ 2.0% เมื่อเทียบเป็นรายปีในเดือนมีนาคม 2008 และถึงกระนั้นก็อยู่ที่ 2.0% และยังคงอยู่ที่ระดับนั้นเพียงหนึ่งเดือนเท่านั้น จนถึงตอนนี้ แรงกดดันด้านเงินเฟ้อจากการเปิดประเทศโควิด-2.6 อีกครั้งในยูโรโซนถูกปิดบังมากกว่าในสหรัฐอเมริกา แต่บางทีสิ่งนี้อาจมีการเปลี่ยนแปลง การคาดการณ์ในเดือนมิถุนายนของ ECB มีอัตราเงินเฟ้อทั่วไปสูงสุดที่ 4% ในไตรมาสที่ 2021 ปี 1.5 แต่หลังจากนั้นก็ลดลงเหลือ 2022% ในปี 1.4 และ 2023% ในปี 2 หากการคาดการณ์เหล่านี้พิสูจน์ได้ว่าถูกต้อง และหากกฎของถนนมีขึ้นอัตราดอกเบี้ยจะไม่เกิดขึ้นจนกว่า อัตราเงินเฟ้อแตะ XNUMX% และทรงตัว ECB จะต้องขึ้นอัตราดอกเบี้ยอีกหลายปี
โชคดีที่ไม่ใช่ความหายนะและความเศร้าโศกในยุโรป PMI เบื้องต้นสำหรับยูโรโซนได้รับการเปิดเผยเมื่อเช้านี้ และแสดงให้เห็นว่าภาคการผลิตยังคงเติบโตอย่างต่อเนื่อง ที่ 62.6 ดัชนี PMI ภาคการผลิตยังคงสูงกว่า 60 เป็นเดือนที่ 60.4 ติดต่อกัน ส่วนประกอบบริการไม่ค่อยแข็งแกร่งที่ 2021 แต่เพิ่มขึ้นทุกเดือนในปี 50 และยังคงสูงกว่าเส้นแบ่งเขตการขยาย/หดตัวที่ XNUMX มาก ผู้ป่วยโควิดมีแนวโน้มสูงขึ้นในยูโรโซนและเพิ่มขึ้นอย่างรวดเร็วในหลายประเทศ เช่น สเปน (ดูแผนภูมิ) แม้จะเพิ่มจำนวนผู้ป่วยในสหราชอาณาจักรด้วยเช่นกัน ซึ่งได้รับผลกระทบจากตัวแปรเดลต้าในช่วงต้น จนถึงขณะนี้ การเสียชีวิตยังคงอยู่ในระดับต่ำ แม้ว่าจะพิจารณาถึงความล่าช้าระหว่างทั้งสองซีรีส์แล้วก็ตาม (ดูแผนภูมิ) สิ่งนี้ให้หลักฐานในโลกแห่งความเป็นจริงที่มีแนวโน้มว่าแม้ว่าวัคซีนจะไม่สมบูรณ์แบบในการต่อต้านการติดเชื้อที่เดลต้า แต่ก็ยังสามารถป้องกันกรณีร้ายแรงของการเจ็บป่วยได้ สิ่งนี้เป็นลางดีสำหรับการฟื้นตัวอย่างต่อเนื่องในยูโรโซนและที่อื่นๆ
Outlook ระหว่างประเทศ
ดัชนีราคาผู้บริโภคของแคนาดา•วันพุธ
เช่นเดียวกับประเทศเพื่อนบ้านทางตอนใต้ แคนาดาประสบปัญหาการเร่งราคาผู้บริโภคในช่วงไม่กี่เดือนที่ผ่านมา อัตราเงินเฟ้อ CPI อยู่ที่ 3.6% เมื่อเทียบเป็นรายปีในเดือนพฤษภาคม เนื่องจากผลกระทบพื้นฐาน ราคาน้ำมันที่สูงขึ้น และปัญหาคอขวดที่เกี่ยวข้องกับโรคระบาด ทำให้อัตราเงินเฟ้อสูงขึ้น เช่นเดียวกับสหรัฐอเมริกา ผู้กำหนดนโยบายการเงินของแคนาดามีจุดยืนที่ค่อนข้างไม่เป็นพิษเป็นภัยต่ออัตราเงินเฟ้อที่เร็วขึ้น แถลงการณ์วันที่ 14 กรกฎาคมจากธนาคารแห่งประเทศแคนาดาระบุว่า “อัตราเงินเฟ้อมีแนวโน้มจะยังคงอยู่เหนือ 3 เปอร์เซ็นต์ในช่วงครึ่งหลังของปีนี้และผ่อนคลายกลับมาที่ 2% ในปี 2022 เนื่องจากความไม่สมดุลในระยะสั้นลดลงและเศรษฐกิจโดยรวมชะลอตัวลงอย่างมาก ดึงเงินเฟ้อให้ต่ำลง ปัจจัยที่ผลักดันให้เงินเฟ้อสูงขึ้นนั้นเป็นเพียงชั่วคราว แต่ความคงอยู่และขนาดของปัจจัยนั้นไม่แน่นอนและจะได้รับการตรวจสอบอย่างใกล้ชิด”
มาตรการเงินเฟ้อ "แกนกลาง" ในแคนาดาแตกต่างกันไปตามระเบียบวิธี โดยมีมาตรการที่ติดตามอย่างใกล้ชิดที่สุดของอัตราเงินเฟ้อพื้นฐานในสหรัฐอเมริกา ในส่วนนี้อธิบายได้ว่าทำไมอัตราเงินเฟ้อพื้นฐานในแคนาดาจึงไม่แสดงการเพิ่มขึ้นแบบเดียวกับที่เกิดขึ้นในสหรัฐอเมริกา อย่างไรก็ตาม ดูเหมือนว่า BoC จะเคลื่อนไหวเร็วกว่าธนาคารกลางสหรัฐเล็กน้อย ตลาดกำลังกำหนดราคาในการขึ้นอัตราดอกเบี้ยครั้งแรกจาก BoC ในช่วงครึ่งแรกของปี 2022 เกือบหนึ่งปีก่อนที่ตลาดจะมีการกำหนดราคาสำหรับการขึ้นอัตราดอกเบี้ยครั้งแรกจาก Federal Reserve
จีดีพียูโรโซน•วันศุกร์
ในวันศุกร์หน้า ข้อมูลจะถูกเปิดเผยสำหรับการเติบโตทางเศรษฐกิจในยูโรโซนสำหรับไตรมาสที่สอง ไตรมาสที่ 2 เริ่มต้นอย่างช้าๆ ในยุโรป เนื่องจากหลายประเทศในทวีปยุโรปต้องชะลอแผนการเปิดใหม่ ท่ามกลางกรณีของ COVID ที่สูงอย่างต่อเนื่องและการเปิดตัววัคซีนเริ่มต้นที่ช้า อย่างไรก็ตาม ต่อมาในไตรมาสนี้ เศรษฐกิจยูโรโซนพบว่ามีช่องทางเพิ่มขึ้นเมื่อการเข้าถึงวัคซีนขยายตัวและอากาศดีขึ้น ความคาดหวังของเราคือการเติบโตของ GDP ที่แท้จริงของไตรมาสที่ 2 ในยูโรโซนจะอยู่ที่ประมาณ 6% เมื่อเทียบเป็นรายปี
เราคิดว่า GDP ที่แท้จริงในยูโรโซนน่าจะเร่งตัวขึ้นอีกในไตรมาสที่ 3 ในขณะนี้ เนื่องจากวัคซีนมีจำหน่ายในวงกว้างมากขึ้น และได้ยกเลิกข้อจำกัดไปอย่างมาก แม้ว่าจะมีความเสี่ยงบางประการต่อมุมมองดังกล่าว ตามที่เราได้พูดคุยกันในการทบทวนระหว่างประเทศ ถึงกระนั้น การฟื้นตัวของยูโรโซนยังมีจุดที่ต้องชดเชยให้กับสหรัฐฯ อีกมาก หากการคาดการณ์ GDP ไตรมาส 2 ของเราถูกต้องโดยประมาณ GDP ที่แท้จริงของสหรัฐฯ จะเกินระดับสูงสุดก่อนเกิดโรคระบาด ในขณะที่เศรษฐกิจยูโรโซนจะยังคงเล็กกว่าจุดสูงสุดก่อนเกิดโควิด-3.5 ประมาณ XNUMX%
นาฬิกาอัตราดอกเบี้ย
การเติบโตและอัตราเงินเฟ้อที่เร็วขึ้น ลดลงไปข้างหน้า แต่อัตราที่ต่ำกว่า?
เมื่อวันที่ 31 มีนาคม อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีสิ้นสุดวันที่ประมาณ 1.75% เพิ่มขึ้นอย่างมากจากประมาณ 0.90% เมื่อต้นปี ตั้งแต่นั้นมา อัตราผลตอบแทนของหลักทรัพย์ธนารักษ์ที่มีอายุยาวนานกว่าเช่นใน 10 ปีก็ลดลง ปัจจุบันผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี อยู่ที่ 1.30% ดังนั้นเราจึงได้ปรับลดเป้าหมายสิ้นปีสำหรับผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีจาก 2.00% เป็น 1.75% การระบุผู้กระทำผิดสำหรับการเคลื่อนไหวนี้ในอัตราที่ต่ำกว่านั้นต้องใช้การสืบสวนเล็กน้อย นับตั้งแต่อัปเดตการคาดการณ์กลางเดือนมีนาคม การคาดการณ์การเติบโตของ GDP ที่แท้จริงในปี 2021 ได้เพิ่มขึ้น 0.6 เปอร์เซ็นต์ ในขณะที่การคาดการณ์การเติบโตทางเศรษฐกิจในปี 2022 ของเราไม่เปลี่ยนแปลงไม่มากก็น้อย การคาดการณ์อัตราเงินเฟ้อของเราในปี 2021 และ 2022 เพิ่มขึ้นประมาณร้อยละหนึ่งในช่วงเวลาเดียวกัน
การเติบโตทางเศรษฐกิจที่แข็งแกร่งและอัตราเงินเฟ้อมักจะไม่เกี่ยวข้องกับอัตราผลตอบแทนที่ต่ำกว่า ดังนั้นบางทีธนาคารกลางสหรัฐที่มีนโยบายผ่อนปรนมากขึ้นก็เป็นฝ่ายถูกตำหนิ อย่างไรก็ตาม ราคาในตลาดสำหรับการปรับขึ้นอัตราดอกเบี้ยครั้งแรกไม่ได้เปลี่ยนแปลงมากนักตั้งแต่วันที่ 31 มีนาคม หากมีสิ่งใด ช่วงเวลาของการปรับขึ้นอัตราดอกเบี้ยครั้งแรกจะถูกดึงไปข้างหน้าแทนที่จะถูกผลักกลับ ความคาดหวังของธนาคารกลางสหรัฐที่จะเริ่มลดลงในช่วงปลายปีก็ได้รับการสนับสนุนอย่างดีในช่วงไม่กี่เดือนที่ผ่านมา แล้วให้อะไร?
เบาะแสหนึ่งสามารถพบได้ในการสลายตัวของผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีที่ระบุในองค์ประกอบอัตราเงินเฟ้อและองค์ประกอบ "ของจริง" การคาดการณ์อัตราเงินเฟ้อตามตลาดในอีก 10 ปีข้างหน้าลดลงเพียงเล็กน้อยตั้งแต่วันที่ 31 มีนาคม หากอัตราผลตอบแทนที่ระบุได้ลดลงและตลาดคาดการณ์ว่าอัตราเงินเฟ้อจะเท่าเดิมโดยประมาณ แสดงว่าอัตราเงินเฟ้อที่ปรับแล้วหรือ "จริง" ได้ลดลง
บางทีตัวขับเคลื่อนหลักของอัตราผลตอบแทนที่แท้จริงที่ลดลงอาจไม่ใช่คำถามระยะสั้นเกี่ยวกับระยะเวลาของการลดลงหรือการขึ้นอัตราดอกเบี้ยครั้งแรก แต่เป็นคำถามที่ลึกซึ้งยิ่งขึ้นเกี่ยวกับวัฏจักรการรัดกุมที่กำลังจะเกิดขึ้นในวงกว้างมากขึ้น ฉันทามติในวงกว้างดูเหมือนจะก่อตัวขึ้นว่าเฟดจะลดการซื้อส่วนใหญ่ในปี 2022 แล้วจึงปรับขึ้น 1-3 ครั้งในปี 2023 แต่จะเกิดอะไรขึ้นต่อไป ระยะเวลาหลายปีที่กระชับขึ้นจนถึงจุด "ระยะยาว" ที่ 2.50%? หรือจุดสิ้นสุดที่ต่ำกว่ามากเพื่อสะท้อนการเปลี่ยนแปลงโครงสร้างของ Federal Reserve ในการคิดเกี่ยวกับการจ้างงานและอัตราเงินเฟ้อ?
แผนภูมิทางด้านขวาแสดงให้เห็นคร่าวๆ ว่าตลาดมีราคาใดสำหรับอัตรากองทุนเฟดที่มีประสิทธิภาพสำหรับระยะเวลาหนึ่งปี เริ่มตั้งแต่ห้าปีนับจากนี้ หรือประมาณกลางปี 2026 ถึงกลางปี 2027 เมื่ออัตราผลตอบแทนของกระทรวงการคลังอายุ 10 ปีพุ่งสูงสุดในช่วงปลายเดือนมีนาคม ตลาดต่าง ๆ ต่างตั้งราคากองทุนเฟดที่อัตราประมาณ 2.25% สำหรับระยะเวลาหนึ่งปีนั้นเมื่อ 2.50 ปีก่อน ซึ่งอยู่ไม่ไกลจากจุด "ระยะยาว" ของ FOMC ที่ 1.50% กรอไปข้างหน้าจนถึงวันนี้และราคาในตลาดร่วงลงเหลือน้อยกว่า 1.50% ในช่วงเวลาเดียวกันโดยประมาณ ในท้ายที่สุด เราคิดว่า XNUMX% นั้นต่ำเกินไปเล็กน้อยสำหรับอัตราระยะยาวที่ระบุ และเรายังคงคิดว่าผลตอบแทนระยะยาวจะสูงขึ้นในปีหน้าหรือประมาณนั้นเพื่อสะท้อนถึงข้อเท็จจริงนี้ได้ดีขึ้น อย่างไรก็ตาม ในช่วงไม่กี่เดือนที่ผ่านมาแสดงให้เห็นว่าเส้นทางนี้อาจจะไม่เป็นเส้นทางเชิงเส้นที่สูงขึ้น และเราได้ปรับการคาดการณ์อัตราของเราเพื่อสะท้อนถึงความเป็นจริงนี้
ข้อมูลเชิงลึกของตลาดสินเชื่อ
ตลาดที่อยู่อาศัยของแคนาดาจะรักษาความเป็นฟองไว้ได้หรือไม่?
ราคาบ้านทั่วโลกพุ่งสูงขึ้น สาเหตุหลักมาจากความคลาดเคลื่อนอย่างมากในอุปสงค์และอุปทานบ้าน ปัญหาห่วงโซ่อุปทานที่เกิดจากการระบาดใหญ่ ซึ่งทำให้ต้นทุนการผลิตสูงขึ้นอย่างมาก ใกล้เคียงกับความต้องการพื้นที่ที่เพิ่มขึ้นหลังจากอยู่ที่บ้านมานานกว่าหนึ่งปี แคนาดากลายเป็นตลาดที่อยู่อาศัยที่ฟองสบู่มากที่สุดแห่งหนึ่งของโลก ราคาเฉลี่ยของบ้านที่มีอยู่ในแคนาดาอยู่ที่ 529,000 ดอลลาร์ (ปรับตามฤดูกาล) ณ เดือนมิถุนายนนี้ ซึ่งเพิ่มขึ้น 0.1% (ปรับตามฤดูกาล) จากเดือนพฤษภาคม และเพิ่มขึ้น 25.9% จากปีที่แล้ว นอกจากนี้ ราคาบ้านใหม่เพิ่มขึ้น 0.6% จากเดือนพฤษภาคม และ 11.9% จากปีที่แล้ว ซึ่งแสดงถึงการเพิ่มขึ้นของราคาบ้านใหม่เมื่อเทียบเป็นรายปีมากที่สุดนับตั้งแต่ปี 2006 ก่อนที่ฟองสบู่ของที่อยู่อาศัยจะแตกและวิกฤตการเงินในปี 2008 ที่ตามมา ด้วยกฎระเบียบที่เข้มงวดยิ่งขึ้นและแนวทางปฏิบัติในการให้กู้ยืมแบบอนุรักษ์นิยม แคนาดาได้รับผลกระทบจากวิกฤตการเงินในปี 2008 น้อยกว่าสหรัฐอเมริกา และไม่มีสถาบันการเงินรายใหญ่ของประเทศใดล้มเหลว อย่างไรก็ตาม เมื่อเร็ว ๆ นี้ ดูเหมือนว่ามาตรฐานการให้สินเชื่อจำนองได้อ่อนตัวลง
ราคาบ้านที่สูงขึ้นโดยเฉพาะในปีที่ผ่านมาทำให้ผู้ซื้อระดับเริ่มต้นสามารถจ่ายเงินดาวน์มาตรฐาน 20% ได้ยาก อัตราส่วนราคาต่อรายได้บ้านของแคนาดาอยู่ที่ระดับสูงสุดในรอบสองทศวรรษที่ 125 ในไตรมาสที่ 1 ปี 2021 ซึ่งเข้าใกล้อัตราส่วนราคาต่อรายได้ของบ้านในสหรัฐฯ ที่ประมาณ 133 ก่อนที่ฟองสบู่ของที่อยู่อาศัยจะแตกในไตรมาสที่ 4 ของปี 2005 เนื่องจากที่อยู่อาศัยมีราคาไม่แพง เงื่อนไขการให้สินเชื่อจำนองได้คลี่คลายลงในแต่ละสามไตรมาสที่ผ่านมา ตามการสำรวจของเจ้าหน้าที่สินเชื่ออาวุโสของธนาคารแห่งประเทศแคนาดา ในไตรมาสที่สี่ของปี 2020 สินเชื่อบ้านใหม่ 17% มีอัตราส่วนเงินกู้ต่อรายได้มากกว่า 4.5% เทียบกับ 6.5% เมื่อสองปีก่อน นอกจากนี้ ชาวแคนาดาจำนวนมากขึ้นได้รับการอนุมัติสำหรับการจำนองที่ไม่ต้องการให้พวกเขาวางเงินเมื่อปิดบัญชี แม้ว่าสินเชื่อที่ไม่มีดาวน์จะคิดเป็นเปอร์เซ็นต์เล็กน้อยของสินเชื่อบ้านใหม่โดยรวม แต่ก็ชัดเจนว่าแนวทางการให้กู้ยืมในแคนาดาผ่อนคลายลง
แม้ว่าตลาดที่อยู่อาศัยจะเป็นฟองและการปล่อยสินเชื่อที่มีความเสี่ยงที่ส่วนต่าง ณ ไตรมาสที่ 1 ปี 2021 อัตราการผิดนัดชำระหนี้ของสินเชื่อที่อยู่อาศัยยังคงถูกผูกไว้ที่ระดับต่ำสุดในรอบ 0.25 ปีที่ 3.6% อย่างไรก็ตาม เนื่องจากอัตราการจำนองของแคนาดาส่วนใหญ่จะรีเซ็ตอัตราทุก ๆ ห้าปี ผู้กู้อาจต้องเผชิญกับต้นทุนการจำนองที่สูงขึ้นในอีกไม่กี่ปีข้างหน้า เมื่อเศรษฐกิจฟื้นตัวและอัตราเงินเฟ้อสูงขึ้น เพิ่มขึ้น 2021% ในเดือนพฤษภาคมจากปีที่แล้ว ธนาคารกลางของแคนาดาได้ยกเลิกโครงการผ่อนคลายเชิงปริมาณไปแล้ว และเราคาดว่าจะปรับขึ้นอัตราดอกเบี้ยมาตรฐานในปีหน้า เมื่ออัตราการจำนองสูงขึ้น ความกังวลเรื่องความสามารถในการจ่ายก็อาจรุนแรงขึ้นได้ อย่างไรก็ตาม เราคาดว่าปี XNUMX จะเป็นปีที่แข็งแกร่งสำหรับเศรษฐกิจแคนาดา และการเติบโตของรายได้อย่างต่อเนื่องจะช่วยชดเชยภาระหนี้ที่เพิ่มขึ้น
หัวข้อของสัปดาห์
ที่อยู่อาศัยกำลังเคลื่อนกลับเข้าสู่สมดุล
กิจกรรมการขายบ้านและการสร้างบ้านมีโมเมนตัมที่ไม่ธรรมดาซึ่งนำไปสู่ปีนี้ อัตราการจำนองต่ำและความต้องการที่เปลี่ยนไปไปสู่ความต้องการพื้นที่ใช้สอยที่เพิ่มขึ้นท่ามกลางปัญหาการขาดแคลนบ้านพร้อมขาย ด้วยอุปสงค์และอุปทานที่ลดลง ราคาบ้านจึงพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ในปีนี้ ในขณะเดียวกัน ค่าวัสดุและค่าแรงที่เพิ่มขึ้นอย่างรวดเร็วได้ผลักดันให้ผู้สร้างบ้านต้องเบรกในการก่อสร้าง ในขณะที่ความสามารถในการจ่ายที่ลดลงและการขาดแคลนอุปทานได้กดดันกิจกรรมที่อยู่อาศัยในช่วงหลายเดือนที่ผ่านมา แต่เราเชื่อว่าตลาดที่อยู่อาศัยเริ่มกลับมาสมดุลแล้ว
เรามองหายอดขายบ้านที่เพิ่มขึ้นเล็กน้อยในช่วงครึ่งหลังของปีนี้ และคาดการณ์ยอดขายบ้านที่มีอยู่และบ้านใหม่จะเพิ่มขึ้น 6.5% และ 9.9% ตามลำดับในปี 2021 แนวโน้มของเราคาดการณ์จากความต้องการพื้นฐานที่แข็งแกร่งแม้จะมีความท้าทายด้านราคาที่เพิ่มขึ้นก็ตาม ตลาดที่อยู่อาศัยยังคงได้รับอิทธิพลจากกลุ่มประชากรที่แข็งแกร่ง โดยมีคนรุ่นมิลเลนเนียลจำนวนมากขึ้นเรื่อยๆ ถึงจุดที่พวกเขาจะแต่งงาน มีลูก และซื้อบ้าน ราคาบ้านที่มีอยู่ที่สูงขึ้นยังทำให้มีผู้ขายเพิ่มขึ้นด้วย ซึ่งช่วยปรับปรุงภาพอุปทาน เมื่อมีบ้านมากขึ้นในตลาด สงครามการประมูลและการแข็งค่าของราคาจึงถูกตั้งค่าให้อยู่ในระดับปานกลางบ้าง ราคาบ้านจะยังคงเพิ่มขึ้นอย่างต่อเนื่อง และเรามองหา S&P CoreLogic Case-Shiller National Home Price Index ที่จะเพิ่มขึ้น 12.6% ในปีนี้ แม้ว่าความเสี่ยงจะเอียงไปที่ขาขึ้น
นอกจากนี้ อัตราการจำนองมีแนวโน้มที่จะยังคงอยู่ในระดับต่ำในปีนี้ ซึ่งจะช่วยชดเชยราคาที่สูงขึ้นและตอกย้ำความต้องการที่แข็งแกร่งจากผู้ซื้อระดับเริ่มต้น อัตราการจำนองอัตราคงที่ 30 ปีอยู่ที่ประมาณ 3.0% ในช่วงสองสามสัปดาห์ที่ผ่านมาและดูเหมือนว่าจะลดลง อัตราสินเชื่อที่อยู่อาศัยมีแนวโน้มที่จะเป็นไปตามอัตราผลตอบแทนของกระทรวงการคลังอายุ 10 ปี ซึ่งเราคาดว่าจะแล้วเสร็จในปี 2021 ที่ประมาณ1.75% ในทำนองเดียวกัน เรามองหาอัตราการจำนองเพื่อสิ้นปีที่ 3.25%
การก่อสร้างบ้านก็พร้อมสำหรับการฟื้นตัวเช่นกัน ผู้สร้างมีงานในมือเพิ่มขึ้นเรื่อยๆ ของโครงการที่ถูกกำหนดให้เดินหน้าต่อไปเมื่ออุปทานและการขาดแคลนแรงงานคลี่คลายลง ราคาไม้ลดลงประมาณ 70% ตั้งแต่ต้นเดือนพฤษภาคมและอาจลดลงอีกเมื่อโรงเลื่อยเปิดใหม่และเพิ่มการจัดส่ง การแข็งค่าของราคาสำหรับวัสดุหลักอื่น ๆ ก็เริ่มคลี่คลายลงเล็กน้อย แม้ว่าอาจต้องใช้เวลาพอสมควรกว่าจะไหลผ่านไปยังผู้สร้าง
แม้จะมีปัญหาเหล่านี้ แต่ผู้สร้างบ้านยังคงมองโลกในแง่ดีอยู่ ดัชนีตลาดที่อยู่อาศัย NAHB/Wells Fargo (HMI) ร่วงลงหนึ่งจุดมาอยู่ที่ 80 ในเดือนกรกฎาคม แต่ยังคงสูงขึ้นเมื่อเทียบกับค่าเฉลี่ยระยะยาว ความแข็งแกร่งอย่างต่อเนื่องใน HMI บ่งชี้ว่าการก่อสร้างจะยังคงแข็งแกร่งในปีนี้ เรากำลังมองหาครอบครัวเดี่ยวที่จะเริ่มเพิ่มขึ้น 17% ในปี 2021 โดยรายได้ส่วนใหญ่มาจากทางใต้และบางส่วนของตะวันตก
การพัฒนาหลายครอบครัวคาดว่าจะแข็งแกร่งขึ้นเช่นกัน ความต้องการอพาร์ทเมนท์ดีขึ้นทั่วประเทศ โดยเฉพาะอย่างยิ่งในตลาดเมืองที่ได้รับผลกระทบอย่างหนัก การกลับมาที่สำนักงานที่รอคอยมานานกำลังอยู่ในระหว่างการดำเนินการ ซึ่งจะช่วยส่งเสริมการก่อสร้างในตลาดต่างๆ เช่น นิวยอร์กซิตี้ ออสติน และซีแอตเทิล การเริ่มต้นครอบครัวหลายครอบครัวคาดว่าจะเพิ่มขึ้น 8.2% ในปีนี้เป็น 425,000 ยูนิตซึ่งส่วนใหญ่เป็นอพาร์ทเมนท์ให้เช่า
การฟื้นตัวของผู้ติดเชื้อโควิดรายใหม่ทำให้เกิดความเสี่ยงต่อการคาดการณ์ที่อยู่อาศัยของเรา การฟื้นคืนชีพอาจทำให้การเปิดโรงเรียนและการกลับมาทำงานล่าช้า แม้ว่ากิจกรรมของผู้บริโภคและการก่อสร้างยังไม่ได้รับการตอบสนองอย่างมีความหมาย เราจะติดตามความเสี่ยงนี้อย่างใกล้ชิด สำหรับรายละเอียดเพิ่มเติม โปรดดูที่หนังสือผังที่อยู่อาศัยที่เผยแพร่เมื่อเร็วๆ นี้




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


