
จุดเด่นของสหรัฐ
- เฟดคงอัตราดอกเบี้ยนโยบายไว้เท่าเดิมในการประชุม FOMC ในสัปดาห์นี้ แต่ส่งสัญญาณว่าการปรับขึ้นอัตราดอกเบี้ยในเดือนมีนาคมกำลังจะเกิดขึ้น ความไม่แน่นอนของการปรับขึ้นราคาหลังเดือนมีนาคมยังคงเพิ่มสูงขึ้น ส่งผลให้เกิดความผันผวนของตลาดหุ้นในสัปดาห์นี้
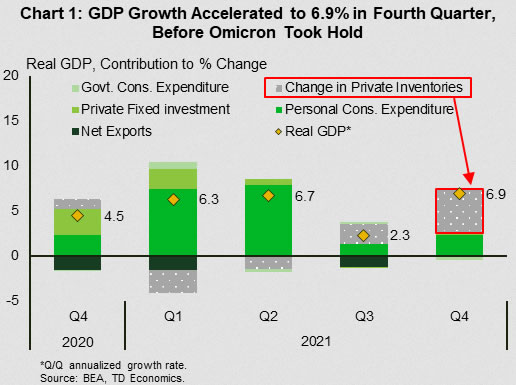
- เศรษฐกิจสหรัฐฯ ขยายตัว 6.9% (รายปี) ในไตรมาสสุดท้ายของปี 2021 ซึ่งเป็นการเร่งตัวขึ้นอย่างโดดเด่นจากระดับ 2.3% ในไตรมาสก่อนหน้า การเติบโตอย่างแข็งแกร่งคือการสะสมของสินค้าคงเหลือ
- การใช้จ่ายของผู้บริโภคสิ้นสุดปีด้วย Soft note โดยการใช้จ่ายจริงลดลง 1.0% (m/m) ในเดือนธันวาคม ยอดขายบ้านที่รอดำเนินการสิ้นสุดปีด้วยฐานะที่อ่อนแอ โดยลดลง 3.8% เมื่อเดือนที่แล้ว
จุดเด่นของประเทศแคนาดา
- ธนาคารแห่งประเทศแคนาดาคงอัตราดอกเบี้ยนโยบายในสัปดาห์นี้ซึ่งเป็นตลาดที่น่าประหลาดใจ ถึงกระนั้น การส่งข้อความโดยรวมก็ยังไม่ค่อยดีนัก เช่นเดียวกับงานแถลงข่าวของผู้ว่าการ Macklem ซึ่งเทียบได้กับปฏิกิริยาของตลาดที่ไม่ชอบด้วยกฎหมาย
- ธนาคารแห่งประเทศแคนาดาเน้นว่าเศรษฐกิจชะลอตัว ทั้งหมดยกเว้นการปรับขึ้นอัตราดอกเบี้ยในช่วงต้นเดือนมีนาคม พวกเขายังจะเริ่มเปิดงบดุล แต่หลังจากที่อัตราดอกเบี้ยนโยบายเริ่มขยับสูงขึ้นเท่านั้น
- แนวโน้มอัตราดอกเบี้ยขึ้นอยู่กับอัตราเงินเฟ้อเป็นอย่างมาก หากพิสูจน์ได้ยากกว่าที่จะเชื่อง ธนาคารก็สามารถไต่ระดับในเชิงรุกมากขึ้นได้
สหรัฐฯ – เฟดกำหนดขั้นขึ้นอัตราดอกเบี้ยในเร็วๆ นี้
สัปดาห์สุดท้ายของเดือนมกราคมเต็มไปด้วยรายงานข้อมูล แต่การประชุม FOMC ได้รับความสนใจอย่างมาก ในขณะที่เฟดคงอัตราดอกเบี้ยนโยบายไว้ไม่เปลี่ยนแปลง แต่ก็ส่งคำเตือนที่ชัดเจนที่สุดเกี่ยวกับการขึ้นอัตราดอกเบี้ยที่ใกล้จะเกิดขึ้น การปรับขึ้นอัตราดอกเบี้ยในเดือนมีนาคมเกือบจะได้รับการรับรองแล้ว โดยอัตราต่อรองในตลาดปัจจุบันอยู่ที่มากกว่า 95% นั่นอาจเป็นเพียงการเริ่มต้นในสิ่งที่แน่ใจว่าเป็นลำดับของการเดินป่า ความกังวลเกี่ยวกับการตึงตัวทางการเงินในอนาคตมีส่วนทำให้ตลาดหุ้นผันผวนในสัปดาห์นี้ ในท้ายที่สุด อัตราการขึ้นอัตราดอกเบี้ยจะขึ้นอยู่กับการระบาดใหญ่ ห่วงโซ่อุปทานทั่วโลก และการตอบสนองของอุปสงค์โดยรวมที่มีต่ออัตราที่สูงขึ้น
เศรษฐกิจสิ้นสุดในปีที่แล้วด้วยตัวเลขที่มั่นคง โดยเพิ่มขึ้น 6.9% ต่อปีใน GDP ที่แท้จริงของไตรมาสที่สี่ การเร่งการเติบโตได้รับแรงหนุนจากการเติมสินค้าคงคลังจำนวนมาก สินค้าคงคลังมีส่วนทำให้การนับพาดหัวข่าว 4.9 เปอร์เซ็นต์ ซึ่งคิดเป็นกว่า 70% ของการเติบโตในไตรมาสนี้ (ภาพที่ 1) การสะสมของสินค้าคงคลังนำโดยอุตสาหกรรมการค้าปลีกและการค้าส่ง โดยมีสินค้าคงเหลือสำหรับรถยนต์ขายปลีกเป็นผู้นำในการคิดค่าใช้จ่าย การลงทุนทางธุรกิจ (+2% ต่อปี) และการใช้จ่ายของผู้บริโภค (+3.3%) ก็มีส่วนทำให้การเติบโตเช่นกัน ในขณะที่การใช้จ่ายภาครัฐลดลง (-2.9%) เป็นผู้ว่าเล็กน้อย
การแสดงที่แข็งแกร่งของไตรมาสที่แล้วส่วนใหญ่สะท้อนถึงกิจกรรมก่อนเกิดคลื่นการติดเชื้อ Omicron ข้อมูลอื่น ๆ ในสัปดาห์นี้ยังชี้ให้เห็นถึงโมเมนตัมทางเศรษฐกิจที่ชะลอตัวในช่วงเปลี่ยนปี รายงานรายรับและรายจ่ายส่วนบุคคลของเดือนธันวาคมแสดงให้เห็นว่าการใช้จ่ายจริงลดลง 1.0% ในเดือนนั้น อันเนื่องมาจากการใช้จ่ายสินค้าที่ลดลงเป็นหลัก การใช้จ่ายด้านบริการยังคงอยู่ในแดนบวก แต่การใช้จ่ายในร้านอาหารและบาร์ลดลง ซึ่งน่าจะสะท้อนถึงความระมัดระวังของผู้บริโภคเนื่องจากการติดเชื้อโควิด-19 ที่เพิ่มขึ้นอย่างรวดเร็ว บริการการติดต่ออย่างใกล้ชิดมีแนวโน้มที่จะเห็นความอ่อนแอเพิ่มเติมในเดือนมกราคมเนื่องจากตัวบ่งชี้ความถี่สูงชี้ไปที่การอ่อนตัวในสิ่งต่าง ๆ เช่นการเดินทางทางอากาศ
อัตราเงินเฟ้อกำลังเพิ่มความทุกข์ยากของผู้บริโภค สะท้อนการเร่งตัวในดัชนีราคาผู้บริโภค อัตราเงินเฟ้อที่วัดโดยดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) เพิ่มขึ้นเป็น 5.8% เมื่อเทียบเป็นรายปี (ปีต่อปี) ในเดือนธันวาคม ในขณะเดียวกัน PCE หลัก – มาตรวัดอัตราเงินเฟ้อที่เฟดต้องการ – เร่งขึ้นเป็น 4.9% ต่อปี เคลื่อนตัวออกห่างจากเป้าหมายของเฟดมากขึ้น (ภาพที่ 2)
รายงานข้อมูลระดับที่สองยังชี้ให้เห็นถึงการเติบโตในระยะสั้นที่ช้าลง ยอดขายบ้านที่รอดำเนินการลดลง 3.8% ในเดือนธันวาคม นับเป็นการลดลงติดต่อกันเป็นเดือนที่สองของซีรีส์ ยอดขายที่รอดำเนินการ (ปิด) ยอดขายจริงภายใน 1-2 เดือน โดยจุดอ่อนล่าสุดชี้ไปที่การเริ่มต้นปีใหม่อย่างนุ่มนวล การขาดแคลนสินค้าคงคลังที่อยู่อาศัยเป็นปัจจัยสำคัญที่อยู่เบื้องหลังแนวโน้มสิ้นปีที่อ่อนแอลง เมื่อดูตั้งแต่ต้นปีนี้ อัตราการจำนองที่สูงขึ้นและความไม่สบายใจในหมู่ผู้ซื้อที่คาดหวังในช่วงที่การติดเชื้อ COVID-19 ที่พุ่งสูงขึ้น ก็มีแนวโน้มที่จะส่งผลกระทบต่อกิจกรรมเช่นกัน
ข่าวดีก็คือคลื่น Omicron มีแนวโน้มที่จะพิสูจน์อุปสรรคชั่วคราวต่อกิจกรรมทางเศรษฐกิจ การติดเชื้อรายใหม่ในสหรัฐอเมริกาดูเหมือนจะเพิ่มขึ้น ในขณะที่เศรษฐกิจขจัดอุปสรรคนี้ การเติบโตควรฟื้นตัวจากระดับที่ต่ำกว่า 2% ในไตรมาสนี้ มาเป็นคลิปที่เร็วขึ้นมากในฤดูใบไม้ผลิ อย่างไรก็ตาม อัตราเงินเฟ้อมีแนวโน้มที่จะยังคงระดับสูงจนถึงปี 2022 แม้ว่าจะชะลอตัวลงจากระดับสูงสุดในปัจจุบัน (ดูที่นี่)
แคนาดา – เดินธุดงค์
ที่น่าประหลาดใจสำหรับหลาย ๆ คน ธนาคารแห่งประเทศแคนาดาเลือกที่จะคงอัตราดอกเบี้ยนโยบายให้คงที่ในการตัดสินใจเรื่องอัตราดอกเบี้ยในวันพุธนี้ ในการแถลงข่าวดังกล่าว ผู้ว่าการ Macklem ได้กล่าวถึงสถานการณ์ที่กำลังดำเนินอยู่ (แต่กำลังดีขึ้น) โดย Omicron และธนาคารเลือกที่จะเตรียมประชาชนให้พร้อมสำหรับอัตราดอกเบี้ยที่สูงขึ้นอย่างเพียงพอ เนื่องจากปัจจัยที่อยู่ในมือของธนาคาร ความปรารถนาที่จะสรุปคำแนะนำอย่างเป็นทางการ และความจริงที่ว่าการประชุมครั้งต่อไปอยู่ห่างออกไปเพียงห้าสัปดาห์สั้น ๆ ก็อาจช่วยได้เช่นกัน
ทั้งหมดที่กล่าวมานี้เป็นคำจำกัดความของการถือเหยี่ยว ธนาคารเน้นย้ำในแถลงการณ์และรายงานนโยบายการเงิน (MPR) ที่แนบมาด้วยว่าขณะนี้เศรษฐกิจซบเซา คาดว่าจะมีการขึ้นดอกเบี้ยในการประชุมครั้งต่อไปในช่วงต้นเดือนมีนาคม ยิ่งไปกว่านั้น ธนาคารยังเปิดประตูทิ้งไว้เพื่อให้มีการเปลี่ยนแปลงอย่างรวดเร็วในการเปิดงบดุล (กล่าวคือ การกระชับเชิงปริมาณ) แม้ว่าจะไม่น่าจะเป็นไปได้สำหรับการประชุมเดือนมีนาคม ผู้ว่าการธนาคารกลางตั้งข้อสังเกตว่าธนาคารกลางจะ "พิจารณา" ขั้นตอนนั้นเมื่ออัตราดอกเบี้ยเริ่มสูงขึ้น
ผู้วิพากษ์วิจารณ์คำตัดสินว่าการปรับขึ้นอัตราดอกเบี้ยจะสอดคล้องกับคำแนะนำล่วงหน้าของธนาคารอย่างสิ้นเชิงว่าจะไม่ขึ้นอัตราดอกเบี้ยข้ามคืนจนกว่าภาวะเศรษฐกิจถดถอยจะหมดไป อย่างไรก็ตาม ความไม่แน่นอนในระดับสูงเกี่ยวกับการประมาณการนั้น - MPR กำหนดช่วงของการวัดช่องว่างเอาต์พุตระหว่าง -0.75% (หย่อนเชิงบวก) และ +0.25% (หย่อนเชิงลบ) - ทำให้กรณีนี้สำหรับคำเตือนขั้นสูง Omicron ดูเหมือนจะเพิ่มความระมัดระวังเนื่องจากข้อ จำกัด ส่งผลให้มีการปรับลดความคาดหวังการเติบโตของไตรมาสแรกเหลือเพียง 2%
เราทราบดีว่าธนาคารจะขึ้นอัตราดอกเบี้ยในไม่ช้านี้ แต่จะเร็วและไกลแค่ไหนขึ้นอยู่กับแนวโน้มเงินเฟ้อ พูดได้อย่างปลอดภัยว่าการหยุดชะงักของอุปทานของ Omicron นั้นยังคงสูงกว่าเป้าหมายในอนาคตอันใกล้ เพียงพอที่จะให้เหตุผลในการเริ่มต้นที่จะย้อนกลับอัตราดอกเบี้ยนโยบายที่ปรับอัตราเงินเฟ้อติดลบอย่างร้ายแรงระดับฉุกเฉิน (ภาพที่ 1) เราคาดว่าจะมีการเคลื่อนไหวอย่างน้อยสองครั้งในการประชุมสามครั้งถัดไป หากทุกอย่างเป็นไปด้วยดี การปรับขึ้นอัตราดอกเบี้ยทุกๆ วินาทีโดยประมาณที่การประชุมต่อเนื่องจนถึงปี 2023 จะทำให้อัตราข้ามคืนกลับสู่ระดับก่อนเกิดโรคระบาด (ภาพที่ 2)
จังหวะที่ช้าลงก็เป็นไปได้เช่นกัน หลังจากการเคลื่อนไหวรอบแรก ผู้กำหนดนโยบายสามารถเลือกที่จะนั่งพักสักสองสามเดือนและประเมินความสมดุลของอุปสงค์และอุปทาน มีแบบอย่างสำหรับเรื่องนี้ ในปี 2017 ธนาคารปรับขึ้นสองครั้งในไตรมาสที่สามของปีและหยุดชั่วคราวในไตรมาสที่สี่ก่อนที่จะฟื้นตัวในต้นปี 2018
อย่างไรก็ตาม หากอัตราเงินเฟ้อมีความดื้อรั้นมากขึ้น ธนาคารก็มีแนวโน้มที่จะใช้แนวทางเชิงรุกมากขึ้น เราเคยชินกับนโยบายที่เพิ่มขึ้นทีละ 25 จุด (ครั้งสุดท้ายที่ธนาคารระดมเงินได้มากกว่านี้ในการประชุมครั้งเดียวคือเดือนพฤษภาคม 2000) แต่นี่เป็นสภาพแวดล้อมที่การเติบโตของราคาค่อนข้างต่ำและมีเสถียรภาพ ในเวลาเดียวกัน ธนาคารก็สามารถขึ้นอัตราดอกเบี้ยได้ยาวนานขึ้น และท้ายที่สุดก็ทำให้ราคาข้ามคืนสูงกว่าอัตราที่ "เป็นกลาง" โดยประมาณในชั่วข้ามคืน ด้วยอัตราเงินเฟ้อสูงสุดในรอบ XNUMX ปี ช่วงเวลาที่รุนแรงอาจต้องมีมาตรการที่รุนแรง




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


