
ตลาดตราสารหนี้จะยังคงอยู่ในระดับสูงในสัปดาห์หน้า เนื่องจากธนาคารกลางออสเตรเลียอาจกลายเป็นธนาคารกลางแห่งต่อไปที่จะเปลี่ยนไปใช้ท่าทีผ่อนคลายและอาจขยายเที่ยวบินไปสู่ความปลอดภัย ซึ่งทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลตกต่ำ ตัวเร่งปฏิกิริยาอีกตัวหนึ่งสำหรับความผันผวนของตลาดอาจมาจากรายงานการจ้างงานในสหรัฐฯ ซึ่งสามารถพลิกกลับหรือขยายราคาพันธบัตรขึ้นได้ จะไม่มีปัญหาการขาดแคลนข้อมูลของสหรัฐพร้อมกับการเผยแพร่สำคัญอื่น ๆ อีกมากมายในวาระการประชุม ในขณะที่พาดหัวข่าว Brexit จะไม่หายไปในเร็ว ๆ นี้ เนื่องจากมีการวางแผนการลงมติเพิ่มเติมในรัฐสภาอังกฤษ
แรงกดดันเพิ่มขึ้นจาก RBA เพื่อลดอัตราการพูดคุย
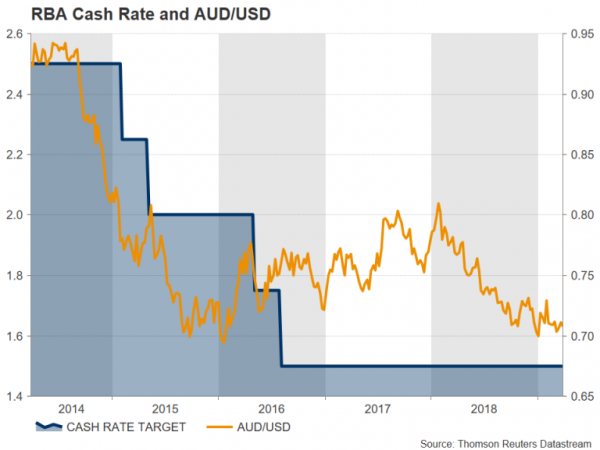
หลังจากที่ธนาคารกลางนิวซีแลนด์ส่งสัญญาณในสัปดาห์นี้ว่าอาจมีการปรับลดอัตราดอกเบี้ย ธนาคารกลางออสเตรเลียก็จะถูกกดดันให้ระบุการเปลี่ยนแปลงที่คล้ายกันในการประชุมนโยบายในวันอังคารนี้ อย่างไรก็ตาม การลดอคติที่เข้มงวดลงเฉพาะในเดือนกุมภาพันธ์ มันอาจจะเร็วเกินไปสำหรับ RBA ที่จะก้าวกระโดดครั้งใหญ่อีกครั้ง โดยเฉพาะอย่างยิ่งในขณะที่มันยึดมั่นกับความหวังว่าตลาดแรงงานที่แข็งแกร่งจะนำพาเศรษฐกิจออกจากซอฟต์แพตช์
หาก RBA ไม่ปรับจุดยืนเชิงนโยบาย เงินดอลลาร์ออสเตรเลียก็มีความเสี่ยงที่จะเคลื่อนไหวกลับหัวกลับหางหลังการขาดทุนในสัปดาห์นี้เมื่อเห็นใจนกกีวี แต่ชาวออสซี่อาจประสบปัญหาการลดลงที่รุนแรงยิ่งขึ้นหากธนาคารกลางไม่หันหลังให้มากขึ้น
แต่ก่อนการประชุม RBA PMI ภาคการผลิตของจีนสามารถกำหนดทิศทางของออสเตรเลียได้ PMI ภาคการผลิตอย่างเป็นทางการของจีนมีกำหนดส่งในวันอาทิตย์ ส่วน PMI ภาคการผลิต Caixin/Markit จะตามมาในวันจันทร์ ดัชนีทั้งสองถูกคาดการณ์ว่าจะอยู่ในพื้นที่หดตัวต่ำกว่า 50 ต่ออีกหนึ่งเดือน แต่ในขณะเดียวกันก็คาดว่าจะขยับขึ้นหรือทรงตัวได้ ซึ่งบ่งชี้ว่าการชะลอตัวอาจเป็นจุดต่ำสุด
การเปิดเผยข้อมูลในประเทศจะอยู่ในเรดาร์สำหรับผู้ค้าชาวออสซี่ ซึ่งรวมถึงการผลิต AIG และมาตรวัดสภาพธุรกิจ NAB สำหรับเดือนมีนาคมในวันจันทร์, กุมภาพันธ์สร้างการอนุมัติในวันอังคารและตัวเลขการค้าในวันพุธ
BoJ Tankan สำรวจเพื่อกระจายความเศร้าโศกมากขึ้น
ธนาคารกลางอีกแห่งที่ถูกบังคับอย่างไม่เต็มใจให้พิจารณาแนวทางนโยบายใหม่คือธนาคารแห่งประเทศญี่ปุ่น หลังจากปรับเปลี่ยนนโยบายการทดลองหลายครั้งว่า “การผ่อนคลายทางการเงินเชิงปริมาณและเชิงคุณภาพด้วยการควบคุม Yield Curve” ซึ่งกำหนดพื้นฐานสำหรับการยุติโครงการในที่สุด สมาชิกคณะกรรมการ BoJ ได้ถกเถียงกันอีกครั้งว่าจะดำเนินนโยบายที่ง่ายยิ่งขึ้นหรือไม่เนื่องจากภาวะเศรษฐกิจถดถอย สิ่งแวดล้อมทั่วโลกและในญี่ปุ่น
การสำรวจของ BoJ – Tankan – ควรให้ข้อมูลแก่ผู้กำหนดนโยบายและนักลงทุนว่าธุรกิจดำเนินการอย่างไรในไตรมาสแรกและแนวโน้มของพวกเขาสำหรับไตรมาสที่จะมาถึง รายงานที่เผยแพร่ในวันจันทร์นี้คาดว่าจะแสดงความเชื่อมั่นที่ลดลงในทุกภาคส่วนของเศรษฐกิจในไตรมาสที่ 1 แต่สำหรับไตรมาสที่สอง แม้ว่าคาดว่าผู้ผลิตจะมองโลกในแง่ร้ายมากขึ้น แต่ผู้ที่ไม่ใช่ผู้ผลิตก็มีแนวโน้มที่จะส่งสัญญาณความเชื่อมั่นที่ทรงตัว ความกังวลที่ใหญ่กว่านั้นอาจเป็นแผนการใช้จ่ายทุนของพวกเขา ทั้งบริษัทขนาดใหญ่และขนาดเล็กคาดว่าจะรายงานการใช้จ่ายด้านทุนที่ลดลงในไตรมาสที่ 2 ซึ่งจะชี้ให้เห็นถึงการเติบโตของ GDP ที่ชะลอตัวลง
เงินเยนอาจเห็นแรงกดดันด้านลบหากผลสำรวจ Tankan ผิดหวัง ข้อมูลอื่นๆ ที่น่าจับตามองจากประเทศญี่ปุ่นในสัปดาห์หน้าจะเป็นการใช้จ่ายของครัวเรือนในเดือนกุมภาพันธ์และตัวเลขการเติบโตของค่าจ้างในวันศุกร์
นาที ECB และ CPI แฟลชเพื่อขีดเส้นใต้การอ่อนค่าของเงินยูโร
ค่าเงินยูโรอ่อนค่าลงเมื่อสัปดาห์ที่แล้ว โดยเริ่มปรับตัวขึ้นจากการประชุมเฟดเรื่อง dovish แต่ต่อมาดิ่งลงตามตัวเลข PMI ของยูโรโซนที่ย่ำแย่ มีการขายเงินยูโรเพิ่มขึ้นในสัปดาห์นี้หลังจากนายมาริโอ ดรากี หัวหน้า ECB บอกเป็นนัยถึงความล่าช้าในการขึ้นอัตราดอกเบี้ยอีก และแรงกดดันด้านลบน่าจะดำเนินต่อไปในสัปดาห์หน้า เนื่องจากธนาคารกลางยุโรปเผยแพร่บัญชีการประชุมนโยบายเดือนมีนาคมในวันพฤหัสบดี
แม้ว่าจะไม่มีเรื่องน่าประหลาดใจใดๆ เกิดขึ้นตั้งแต่นาทีที่เดือนมี.ค.ที่ธนาคารกลางยุโรป (ECB) ผลักดันไทม์ไลน์การปรับขึ้นอัตราดอกเบี้ยและประกาศเงินกู้ราคาถูกสำหรับธนาคารรอบใหม่ แต่ก็อาจเน้นย้ำถึงความเสี่ยงด้านลบสำหรับการเติบโตของเขตยูโรและอัตราเงินเฟ้อ ข้อมูลของยูโรโซนไม่คาดว่าจะใช้สกุลเงินเดียวเพื่อประโยชน์ใด ๆ เช่นกัน
อัตราเงินเฟ้อแบบแฟลชสำหรับเดือนมีนาคมที่จะถึงกำหนดในวันจันทร์นี้ คาดว่าจะแสดงทั้งอัตรา CPI พื้นฐานและ CPI พื้นฐานที่ทรงตัวที่ 1.5% และ 1.2% เมื่อเทียบเป็นรายปีตามลำดับ นักลงทุนจะจับตาดูคำสั่งซื้อภาคอุตสาหกรรมของเยอรมนี (วันพฤหัสบดี) และผลผลิตภาคอุตสาหกรรม (วันศุกร์) โดยหวังว่าจะเห็นสัญญาณการยุติการผลิตที่ตกต่ำซึ่งส่งผลกระทบต่อเศรษฐกิจที่ใหญ่ที่สุดของยูโรโซน
คะแนนโหวตเพิ่มเติมเกี่ยวกับ Brexit
ปฏิทินเศรษฐกิจของสหราชอาณาจักรจะค่อนข้างเบาในสัปดาห์หน้า โดย Markit/CIPS PMI เป็นเพียงการประกาศข่าวเด่นเพียงฉบับเดียว PMI สำหรับภาคการผลิต การก่อสร้าง และบริการจะออกในวันจันทร์ วันอังคาร และวันพุธตามลำดับ อย่างไรก็ตาม ค่าเงินปอนด์ไม่น่าจะได้รับการตอบสนองมากนักต่อตัวชี้วัดกิจกรรมที่มักจับตามองอย่างใกล้ชิด เนื่องจากดราม่า Brexit ดูเหมือนจะไม่สิ้นสุดในเร็วๆ นี้
หลังจากไม่พบเสียงข้างมากในรัฐสภาสำหรับตัวเลือก Brexit ทั้งแปดตัวเลือกที่จะลงคะแนนในสัปดาห์นี้ การลงคะแนนรอบอื่นจะมีขึ้นในวันจันทร์ หากตัวเลือกที่ได้รับความนิยมมากที่สุดจากรอบแรก – สหภาพศุลกากรและการลงประชามติครั้งที่สอง – ได้รับแรงฉุดเพิ่มเติมในสัปดาห์หน้า เงินปอนด์อาจถูกตั้งค่าสำหรับการชุมนุมที่สำคัญ ในระหว่างนี้ ยังมีโอกาสที่นายกรัฐมนตรีเมย์จะได้รับข้อตกลงการหย่าร้างผ่านรัฐสภา เมื่อเธอทำให้ข้อตกลงการถอนตัวได้รับการโหวตใหม่ในวันศุกร์นี้
รายงาน NFP เน้นปฏิทินสหรัฐฯ ที่ไม่ว่าง
มันจะเป็นสัปดาห์ที่เต็มไปด้วยข้อมูลในสหรัฐอเมริกา และการขายปลีกจะเริ่มขึ้นในวันจันทร์ หลังจากการตกต่ำอย่างไม่คาดคิดในเดือนธันวาคม 1.6% เมื่อเทียบเป็นรายเดือน การฟื้นตัวเล็กน้อยจากเดือนมกราคมคาดว่าจะดำเนินต่อไปในเดือนกุมภาพันธ์ โดยนักวิเคราะห์คาดการณ์ว่าจะเพิ่มขึ้น 0.3% m/m นอกจากนี้ เนื่องจากในวันจันทร์คือ PMI ภาคการผลิตของ ISM ซึ่งคาดว่าจะลดลงเล็กน้อยจาก 54.2 เป็น 54.1 ในเดือนมีนาคม
ในวันอังคาร คำสั่งซื้อสินค้าคงทนอาจให้ภาพในแง่ดีน้อยลงเช่นกัน เนื่องจากคาดว่าจะลดลง 1.3% m/m ในเดือนกุมภาพันธ์ จุดสนใจที่ใหญ่กว่าก่อนที่รายงานงานจะเป็น PMI ที่ไม่ใช่การผลิตของ ISM ในวันพฤหัสบดี กิจกรรมในภาคที่ไม่ใช่ภาคการผลิต ซึ่งประกอบด้วยกลุ่มผลผลิตทางเศรษฐกิจที่ใหญ่ที่สุดของสหรัฐฯ มีแนวโน้มชะลอตัวลงในเดือนมีนาคม โดย PMI คาดการณ์ว่าจะลดลงจาก 59.7 เป็น 58.2
ในวันศุกร์นี้ ทุกสายตาจับจ้องไปที่รายงานการจ้างงานนอกภาคเกษตรในเดือนมีนาคม เนื่องจากความกังวลเกี่ยวกับความแข็งแกร่งของเศรษฐกิจสหรัฐฯ มีการเพิ่มงานเพียง 20,000 ตำแหน่งในเดือนกุมภาพันธ์ ซึ่งเป็นตัวเลขที่ต่ำอย่างน่าประหลาดใจซึ่งส่วนหนึ่งมาจากผลกระทบของสภาพอากาศเลวร้าย การเติบโตของงานคาดว่าจะดีขึ้นในเดือนมีนาคม อย่างไรก็ตาม เศรษฐกิจคาดว่าจะเพิ่มตำแหน่งงาน 170 ตำแหน่ง อัตราการว่างงานคาดว่าจะอยู่ที่ 3.8% และการเติบโตของค่าจ้างก็คาดว่าจะทรงตัวที่ 3.4% ต่อปีในเดือนมีนาคม
ข้อมูลพลาดครั้งใหญ่ในสัปดาห์หน้าน่าจะทำให้เกิดความกลัวว่าเศรษฐกิจจะถดถอย และส่งผลตอบแทนของกระทรวงการคลังสหรัฐฯ ลดลง กดดันค่าเงินดอลลาร์สหรัฐ ค่าเงินดอลลาร์อาจมีปัญหาหากการเจรจาการค้าระหว่างสหรัฐฯ และจีน ซึ่งจะเข้าสู่รอบใหม่ในกรุงวอชิงตัน ต่อจากการประชุมในกรุงปักกิ่งในสัปดาห์นี้ ชี้ให้เห็นถึงการเจรจาที่ใกล้จะสิ้นสุด ค่าเงินดอลลาร์จะสูญเสียจากผลการเจรจาในเชิงบวกเนื่องจากการอุทธรณ์ที่ปลอดภัยระหว่างข้อพิพาททางการค้า
สุดท้าย แคนาดาจะเผยแพร่หมายเลขการจ้างงานในวันศุกร์ด้วย เศรษฐกิจของแคนาดาเพิ่มงานที่น่าประทับใจ 55.9k ในเดือนกุมภาพันธ์ รายงานที่แข็งแกร่งอีกฉบับสำหรับเดือนมี.ค.สามารถช่วยให้เงินดอลลาร์แคนาดาอ่อนค่าลงจากระดับต่ำสุดในรอบ 3 สัปดาห์ในสัปดาห์นี้ แม้ว่าคนโง่เขลาอาจจะพยายามดิ้นรนเพื่อให้ได้กำไรจำนวนมากจากการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางแคนาดา
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


