
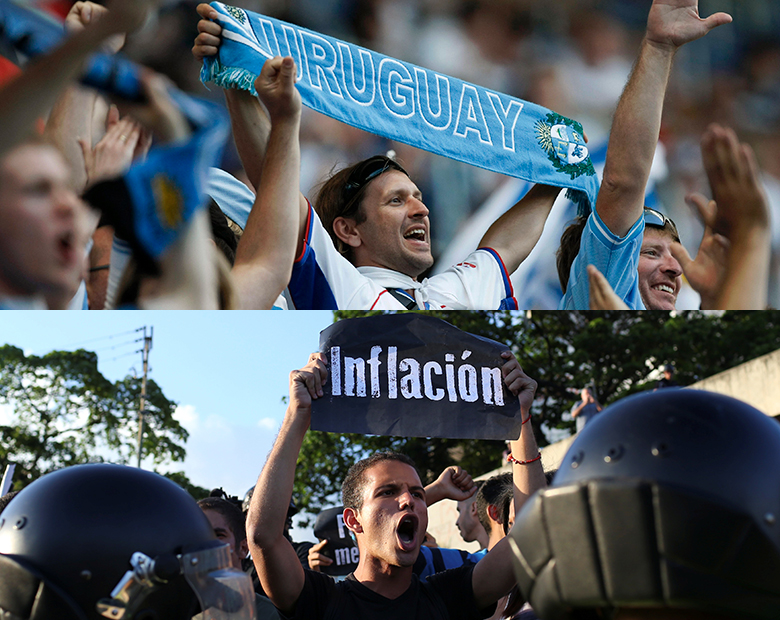
拉丁美洲经济呈现两极分化:乌拉圭经济蓬勃发展,而委内瑞拉则面临衰退。
得益于大宗商品价格回升,拉丁美洲的经济环境更加有利,其平均风险评分逐年提高,玻利维亚、智利和乌拉圭的评级上调进一步巩固了这一趋势,延续了长期上升势头。
与世界其他地区相比,拉美地区的平均风险评分高于 2010 年,并且今年的表现优于亚洲(由于新兴市场风险规避,亚洲的金融波动风险总体较高),也优于加勒比地区(尤其是巴巴多斯和百慕大),加勒比地区的评分下降拖累了拉美地区。
欧洲货币指数显示,亚洲和拉丁美洲之间的平均风险评分差距在一年内从 2.2 分缩小到仅 0.9 分,拉丁美洲相对于中东和北非的优势得以保持——在石油危机爆发之前,中东和北非地区更为安全:
拉美并非不受全球情绪变化的影响,但BBVA的经济学家表示,当地金融市场对美国利率上升和美元升值的反应各不相同。
巴西
它对巴西的影响比墨西哥更大,因为墨西哥更容易受到重新谈判北美自由贸易协定的前景的影响。
除了经济状况糟糕的委内瑞拉之外,巴西也是该地区表现最差的国家之一,其风险评分自 2010 年以来急剧下降。
自2014-2016年政治经济危机以来,巴西局势趋于稳定,资本准入有所改善,但其总体风险评分却停滞不前,在《欧洲货币》杂志的全球风险排名中,巴西在186个国家中位列第55位。其风险高于智利、哥伦比亚、墨西哥、巴拿马、秘鲁和乌拉圭。
今年巴西的货币政策/货币稳定指标被下调,而且在10月份大选前,政治风险有所增加。
“两极分化日益加剧(腐败丑闻加剧了这种分化),自 1984 年民主制度恢复以来,以中右翼社会民主党和中左翼工人党为中心的旧联盟正在瓦解,”荷兰银行 (ABN Amro) 新兴市场主管兼调查撰稿人玛丽克·泽乌斯特 (Marijke Zewuster) 表示。
“在这种不断变化的形势下,选举结果极难预测。”
泽乌斯特表示,公共债务已增长至国内生产总值的 75%,这引发了人们对制度和政策制定的显著担忧,“最大的问题是,巴西耗资巨大的养老金制度改革能否在选举后重回正轨”。
她补充说:“在当前两极分化日益加剧的氛围下,要建立必要的联盟以获得这项改革方案所需的三分之二多数,可能比以往任何时候都更加困难。”
超越巴西
相比之下,智利、哥伦比亚和秘鲁的政治风险已经趋于平静。
这些国家以及玻利维亚也普遍见证了基础设施投资带来的结构性风险指标的改善。
乌拉圭超越洪都拉斯,成为自2010年以来该地区表现最强劲的国家,排名大幅上升10位,主权信用评级也随之提升19位,位列第46位。如今,乌拉圭的信用评级比保加利亚、匈牙利、印度、印度尼西亚和泰国等其他投资级别国家更为安全。
厄瓜多尔的受欢迎程度也在不断上升,自 2010 年以来上升了 8 个百分点,并且由于经济增长和政府财政前景更加光明,以及一些(但不是全部)政治指标和资本获取渠道的改善,今年仍在攀升。
至于经济形势,据 BBVA 研究公司称,预计今年拉美地区的实际 GDP 平均增长率将达到 1.3%,与 2017 年类似,但 2019 年有望上升至 2.1%,2020 年还将进一步增长。
国际货币基金组织对2018年经济增长的预测更为乐观,预计增长率为1.6%,2019年将攀升至2.9%,但具体前景差异巨大。
阿根廷
阿根廷经济增长将会放缓,干旱导致农业产量下降,可能引发经济衰退,同时还可能出现货币危机。
由于从国际货币基金组织获得 50 亿美元的备用安排,资本获取渠道更加畅通,因此其风险评估在 2018 年上半年在一系列经济和政治指标上有所改善。
然而,随着市场波动加剧、货币贬值导致通货膨胀加剧以及商业信心减弱,焦虑情绪正在蔓延。
总体而言,阿根廷仍被视为高风险投资,其总风险评分仅为 39.4 分(满分 100 分),这表明该地区存在基本面更强、更安全的投资机会。
例如,国际货币基金组织预测,尽管玻利维亚经济增长放缓,但今年实际增长率可能仍将达到 4%,而巴拉圭、秘鲁和乌拉圭的增长率预计将会加快。
委内瑞拉
经济风险对一些大国来说更为严重。例如,巴西由于货币政策收紧和卡车司机罢工而面临困境;墨西哥的情况虽然有所改善,但进展缓慢;委内瑞拉则是该地区违约风险最高的国家,在全球排名中位列第170位。
由于工业罢工、食品和药品短缺以及电力危机,预计到今年年底,该国的通货膨胀率将达到惊人的100万%。
连任总统尼古拉斯·马杜罗将启动一项新的经济复苏计划,但拯救破产的委内瑞拉国家石油公司(PDVSA)的竞赛已经开始,因为委内瑞拉经济已经连续第五年急剧下滑。
智利和委内瑞拉之间的差距扩大到创纪录的 57.8 个百分点,凸显了该地区巨大的差距。




 Signal2forex.com - 最佳外汇机器人和信号


