
由于大多数国家仍在度假,外汇市场今天相当平静。日元普遍走低,但到目前为止损失有限。日本短观调查公布了一些令人失望的数据,但没有被理会。澳元也小幅走软。来自中国的好坏参半的数据以及澳洲联储按兵不动并保持中立立场的预期并未给澳元带来太多启发。中国正式启动对美128项商品加征关税。尽管交易低迷,但本周仍有很多值得期待的事情。
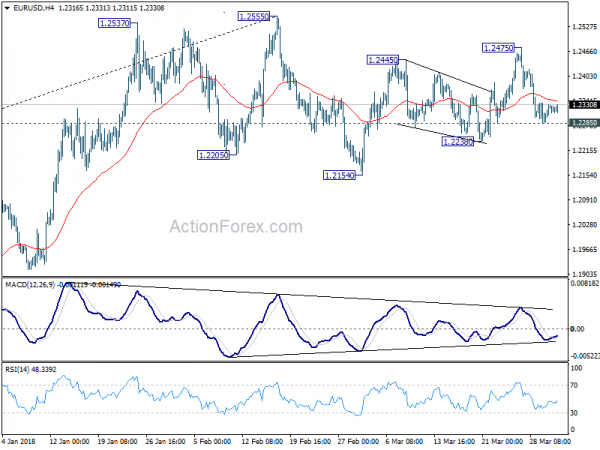
从技术上讲,目前的关键点是欧元/美元尽管上周下跌,但仍守住 1.2285 的小支撑位。因此,目前还没有确认近期看跌逆转。英镑/美元也守住1.3982小支撑位上方。这两个层面将在未来受到密切关注。
日本短观显示大型制造商信心略有恶化
大型制造业指数由26小幅恶化至24,不及预期25,大型制造商展望由21升至20,不及预期22。大型非制造业指数由23跌至25,不及预期24。大型非制造业前景维持在 20 不变,低于市场普遍预期的 21。不过商业信心依然坚挺。信心和前景的下降可能更多是由于日元近期升值造成的。到目前为止,对全球贸易战的担忧对情绪的影响有限。与世界上许多其他类似系列一样,这些指数的计算方法是从回答状况良好的受访者数量中减去表示状况较差的受访者人数。
同样来自日本的 53.1 月份制造业 PMI 终值为 53.2,较 XNUMX 有所下调。
中国对128种美国产品加征关税,回应232项钢铁关税
根据财政部的声明(简体中文链接),中国今天正式对原产于美国的7个品种128个产品加征关税。这是上个月宣布的一揽子计划的一部分,目标是进口额高达 3 亿美元。这是针对美国232钢铝关税的非地域性反制措施。
到目前为止,中国的回应被许多人视为象征性的,并且没有做出回应。与两国双边贸易关系的规模相比,影响应该可以忽略不计。此外,据报道,美国已经在与中国就贸易协议进行谈判。然而,目前中国仍掌握着301条款关税的底牌,该关税针对的是价值总计50-60b美元的中国商品。
谈到301条款关税,预计特朗普政府将公布受影响的产品清单。据信该名单将仅集中于那些受到知识产权盗窃影响的人。其中很大一部分是尖端技术产品。
中国财新PMI 3月制造业呈现“小幅走弱”
51.0 月份中国财新 PMI 制造业从 51.6 降至 51.7,低于预期的 XNUMX。这也是四个月来的最低水平。 CEBM集团宏观经济分析总监钟正生博士在发布会上指出,“XNUMX月份制造业PMI数据显示,需求不及预期强劲,导致制造商生产和补货意愿较低。”
然而,“新订单的稳定增长和投入成本的大幅增长放缓,增强了制造商的盈利能力。”钟还指出,“3月份中国制造业经济增长动力可能有所减弱,但幅度较小。”
然而,周末发布的中国官方制造业采购经理人指数从 51.5 升至 50.3。官方制造业 PMI 从 54.6 升至 54.4。
澳洲联储按兵不动,澳元保持弱势
市场普遍预计澳洲联储明天将维持现金利率在 1.50% 不变。在近期工资增长和通胀数据疲弱之后,经济学家一直在推迟对澳大利亚央行加息时机的预期。去年年底,有人猜测澳洲联储可能会在今年年底前加息两次。而现在,市场预计 40 年加息一次的可能性仅为 2018% 左右。大多数人预计紧缩政策要到 2019 年才会开始。
尽管澳大利亚就业市场强劲,但工资增长仍然缓慢。失业率继去年增长后现已稳定在5.5-5.6%。然而,这一数字因参与率的持续上升而受到抑制。从这个意义上说,失业率将暂时远离5%的水平,即充分就业的水平。也就是说,经济仍将处于疲软状态。
澳洲联储利率猜测、铁矿石价格下跌以及对中美贸易战的担忧使澳元成为三月份最弱的货币之一,特别是兑欧元和英镑。明天澳洲联储利率声明发布后,澳元可能仍将面临压力。
展望未来
ISM 制造业将是今天的主要焦点。事实上,美国数据也将受到密切关注,包括 ISM 服务、贸易平衡和非农就业数据。除此之外,英国将发布PMI,欧元区将发布CPI预览。加拿大也将发布就业数据和Ivey PMI。对于澳元来说,这也将是重要的一周,其中包括澳洲联储利率决定、零售销售和贸易平衡。但澳元可能会对有关中美贸易紧张局势的消息做出更多反应。
- 周一:美国 ISM 制造业、建筑支出
- 周二:日本基础货币;澳洲联储利率决定;德国零售销售;瑞士零售销售、制造业PMI;欧元区制造业PMI终值;英国制造业PMI
- 周三:澳大利亚零售销售、建筑审批;英国建筑业采购经理人指数;欧元区CPI闪现;美国ADP就业、ISM服务、工厂订单
- 周四:澳大利亚贸易平衡;瑞士消费者物价指数;德国工厂订单、欧元区服务业PMI终值、PPI、零售销售;英国服务业采购经理人指数;美国挑战者号裁员、初请失业金人数、贸易平衡;加拿大贸易平衡
- 周五:日本家庭支出、平均现金收入、领先指标;德国工业生产;欧元区零售PMI;瑞士外汇储备;美国非农就业数据;加拿大就业,Ivey PMI
欧元/美元每日展望
每日枢轴点:(S1) 1.2290; (P) 1.2310 (R1) 1.2337;更多的....
目前,欧元/美元仍维持在1.2285次要支撑位上方,日内偏向保持中性。上行方面,突破1.2475将目标测试1.2555高点,该高点接近1.2516关键长期斐波那契水平。我们会对从那里发生的逆转持谨慎态度。但决定性的突破将带来更大的看涨影响。下行方面,低于1.2285的小支撑位将转向下行1.2154及以下,从而扩大自1.2555的跌势。
从更大的角度来看,关键斐波那契水平位于38.2(1.6039年高点)至2008(1.0339年低点)的2017%回撤位1.2516,尽管试图突破,但仍保持完好。因此,从 1.0339 中期底部上升目前仍被视为修正走势。拒绝1.2516将维持长期看跌前景,并保持重新测试1.0039的理由。坚守1.1553支撑位将增加更多中期看跌情绪。然而,持续突破1.2516将带来更大的看涨含义,中期目标是61.8至1.6039的1.0339%回撤位1.3862。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 第一季度短观大型制造业指数 | 24 | 25 | 25 | 26 |
| 23:50 | 日元 | 第一季度短观大型制造商展望 | 20 | 22 | 19 | 21 |
| 23:50 | 日元 | 第一季度短观大型非制造业指数 | 23 | 24 | 23 | 25 |
| 23:50 | 日元 | 第一季度短观非制造业展望 | 20 | 21 | 20 | |
| 23:50 | 日元 | 第一季度短观小型制造业指数 | 15 | 14 | 15 | |
| 23:50 | 日元 | 第一季度短观小型制造业展望 | 12 | 10 | 11 | |
| 23:50 | 日元 | 第一季度短观小型非制造业指数 | 10 | 8 | 9 | |
| 23:50 | 日元 | 第一季度小型非制造业短观展望 | 5 | 5 | 5 | |
| 23:50 | 日元 | 第一季度短观大型全行业资本支出 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | 日元 | PMI 制造业 三月 F | 53.1 | 53.2 | 53.2 | |
| 01:00 | 澳元 | 道明证券 3 月月度通胀 | 0.10% | -0.10% | ||
| 01:45 | 中国 | 财新PMI制造业3月 | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | 3月制造业PMI | 55.6 | |||
| 13:45 | 美元 | 3 月制造业 PMI | 55.7 | 55.7 | ||
| 14:00 | 美元 | 2 月建筑支出月度 | 0.40% | 0.00% | ||
| 14:00 | 美元 | ISM 制造市场 | 60 | 60.8 | ||
| 14:00 | 美元 | ISM 3 月支付价格 | 72.5 | 74.2 | ||
| 14:00 | 美元 | ISM 就业市场 | 59.7 |
信息来源链接:www.actionforex.com




 Signal2forex.com - 最佳外汇机器人和信号


