
艾比在纽约一家管理着500亿美元资产的投资集团AllianceBernstein担任初级基金经理,新工作开局非常出色。短短三个月内,她就经手了数千笔债券交易,总额近19亿美元,期间从未抱怨、出错,甚至连休息的时间都没有。
因为她是一个算法。
AllianceBernstein 最新引进的机器人员工 Abbie 最初确实难以理解她人类老板的一些客套话——比如,Abbie 一开始就搞不懂“请”这个词的意思——但她现在已经能够处理公司约 35% 的债券交易。这家资产管理公司正在考虑将总部迁至田纳西州纳什维尔,并对 Abbie 很快就能自动完成其二十多位助理投资组合经理的大部分工作充满信心。
只需 4 美元即可无限量访问《金融时报》1 周的数字版。
对于那些见证了一系列技术革命重塑股市的观察家来说,艾比或许显得毫不起眼。但债券市场历来是金融体系中一个庞大却又陈旧的角落,透明度低下,交易往往通过电话进行。
然而,多种因素的汇合现在开始对规模达 50 万亿美元的固定收益市场产生深远影响。
银行抱怨称,日益繁重的监管限制了它们在债券市场发挥传统润滑作用的能力。这促使人们探索新的债务交易方式。人们希望,通过对市场技术架构进行现代化改造,可以降低成本并提高效率。
规模较大的政府债务市场(如美国国债或英国金边债券)的“电子化”进程已经进展顺利,一些专家预测,交易量较小的市场(如公司债、市政债或新兴市场债务)将是下一个屈服于机器化浪潮的市场。
人们仍然怀疑债券能否像股票一样进行交易。怀疑者指出,一家公司可能只发行过一种股票,但却发行过几十种不同的债券。事实上,世界上只有43,000种股票,但债券却有数百万种,每种债券都有其自身的法律和财务特性。如果没有人为的技巧,大额债务的交易尤其困难:怀疑者将其比作人们可能乐于在网上购买电视,但却不愿意购买房屋。
但如果说现代监管让债券交易陷入低迷,那么现代科技则为金融业提供了化困境为机遇的途径。股票与固定收益产品或许存在根本差异,但这并不意味着后者无法从数据科学和人工智能的进步中获益。
此外,电子化只是债券交易迈入 21 世纪的一个方面,银行和投资者正在探索各种方式来实现整个固定收益市场的现代化——正如 Abbie 所证明的那样。
“危机爆发前,可用的技术相当落后。但当时的流动性非常好,所以我们并不在意。然后2008年金融危机爆发了,”联博集团固定收益主管道格拉斯·皮布尔斯表示。“我们希望让市场更好、更强、更快。”
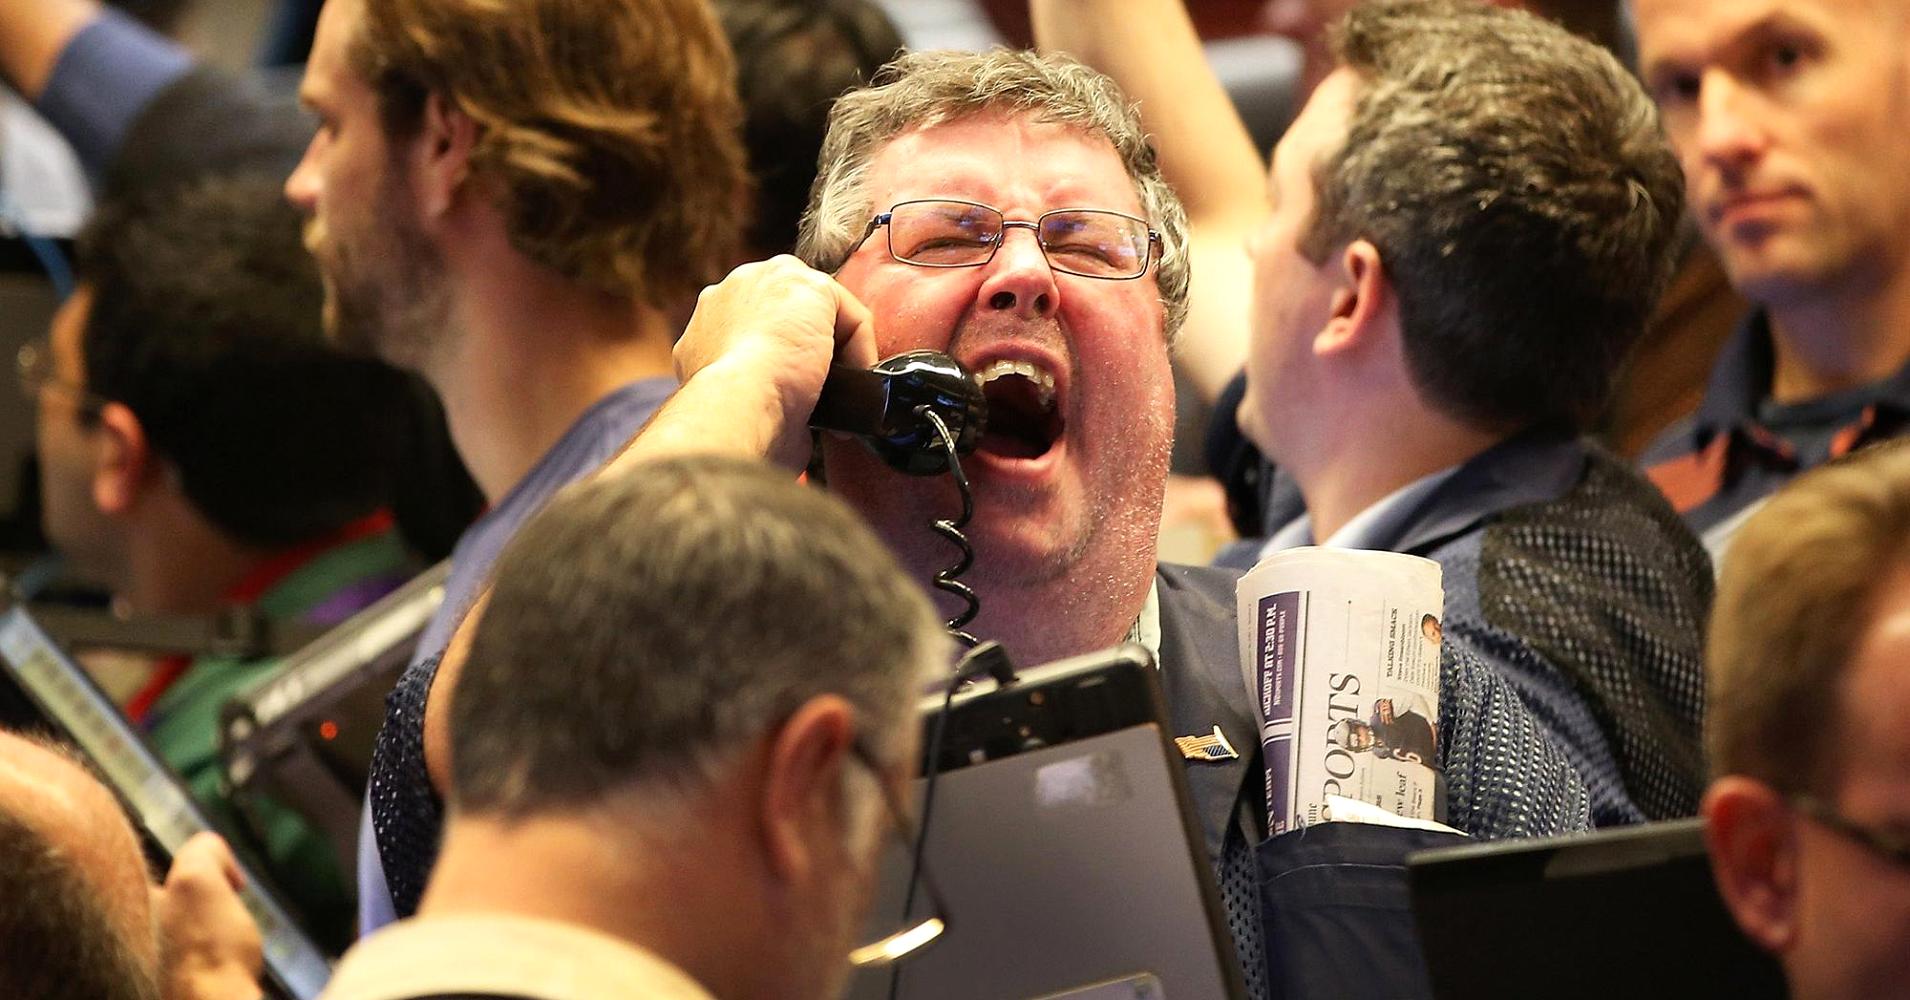
里奇·普拉格1981年刚入行时,还得用电传机输入交易信息,那些按键笨重得仿佛在反抗。当时大部分债券交易都是通过电话安排的,交易大厅就像熙熙攘攘的街头市场。
如今,普拉格先生负责全球最大投资集团贝莱德的交易业务。在贝莱德,许多曾经喧闹的交易员已被安静的数据科学家所取代,工作站的布局也更像是美国宇航局的办公桌。“过去五年,技术变革可谓翻天覆地,”普拉格先生说,“这令人无比兴奋。”
贝莱德是众多斥巨资投资科技以降低成本、提升债券交易效率的公司之一——这一趋势的背后是对债券市场健康状况的担忧。尽管债券发行量激增,但交易员表示,近年来流动性急剧恶化,因为大量监管措施迫使银行缩减交易部门。
要精确量化流动性下降的幅度很棘手,因为流动性是一个瞬息万变的概念。询问十几位交易员通常会得到至少十几个不同的答案。但总的来说,流动性是指在不显著影响价格的情况下交易金融资产的难易程度。大多数专家都认为,债券的流动性已经萎缩——尤其是在市场承压时期。
多年来,这引发了一系列警告。黑石集团首席执行官史蒂芬·施瓦茨曼认为,“流动性短缺可能加剧甚至引发下一场金融危机”,而经济学家努里尔·鲁比尼则预测,“市场流动性不足最终将引发经济衰退和崩溃”。就连监管机构也表达了担忧,尽管措辞更为谨慎。
迄今为止,那些唱衰者或许看起来就像A·A·米尔恩笔下那头永远悲观的驴子伊尔,因为固定收益市场经受住了严峻考验,并未出现任何重大动荡。然而,即便危机尚未发生,也并不意味着债券市场一切安好。许多银行和投资集团认为,部分解决方案在于固定收益交易的现代化。
这加速了金融交易从场外交易向交易所电子化、股票式交易的转变。主要政府债券交易所在的利率市场已经基本实现电子化,公司债券也开始向交易平台迁移——至少小额债券是如此。
还有迹象表明,银行之间相互交易的“交易商对交易商”债券市场与为其他投资者安排交易的“交易商对客户”市场之间的传统界限开始模糊,一些专家预言,规模最大、流动性最强的债券市场即将迎来“全民对全民”市场。
格林威治咨询公司估计,目前美国投资级公司债券交易的五分之一都是通过电子方式完成的——几乎是十年前的两倍。就连风险更高的“垃圾债券”也开始朝着这个方向发展。
这一转变的最大受益者之一是MarketAxess,它是最大的电子债券交易平台,自2014年以来,其平台上的债券月均交易量翻了一番多,2018年达到近150亿美元。“全球范围内,电子交易正在成为一种长期趋势,”该公司首席执行官里克·麦克维表示。
银行也开始将小额债券交易自动化,以便让交易员腾出时间处理那些仍需人工干预的大额交易。例如,高盛的“债券定价引擎”每天计算10,000万只债券的价值,使其算法能够处理小额交易。
高盛高级主管贾斯汀·格梅利奇表示,最初,“高盛算法”只处理500,000万美元以下的交易,但如今2万美元以下的交易“根本不需要人工干预”。他补充道:“四五年后,如果交易员人数减少,而算法交易方面的人员增加,我不会感到惊讶。”
然而,债券市场交易的现代化 这只是更广泛、更剧烈变革的一个方面。即使是怀疑论者也承认,现代数据科学和计算技术可以在许多其他领域带来宝贵的改进。
摩根士丹利固定收益首席运营官史蒂夫·扎姆斯基表示:“人们现在非常关注效率。讨论的重点已经从公司债券交易的电子化,转变为全面提高整个生态系统的效率。”
以AllianceBernstein的Abbie为例。尽管它主要是一个内置于该资产管理公司消息系统中的订单管理算法,但它在自动化处理繁琐的交易规模和组织工作方面取得的成功,使人们对它未来能够执行更重要的任务充满信心。AllianceBernstein希望通过将Abbie与债券定价和交易平台Alfa以及研究平台Prism相结合,使这三者能够成为一个虚拟基金经理。
“我们拥抱科技的潜力仅仅两年,而我们在短时间内取得的成就令人瞩目,”AllianceBernstein信贷交易主管吉姆·斯威策表示,“三年后,债券市场的面貌将发生翻天覆地的变化。”
颠覆性变革也即将席卷银行的“银团贷款”部门,该部门负责安排和销售公司及国家的新债券。作家迈克尔·刘易斯曾将银团贷款部门比作交易大厅里“无所不知、无所不能、无所不包的存在”,但银行正在开发新的数字化平台,以彻底改革长期以来依赖电话、电子邮件、即时通讯服务和笨拙的电子表格来收集和整理订单的流程。
就连手机也开始发挥作用。摩根大通去年秋季对投资集团的400多名固定收益交易员进行了调查,结果显示,61%的受访者表示他们“非常有可能”或“比较有可能”在2018年使用移动交易应用程序,高于前一年的31%。摩根大通信贷交易主管盖伊·阿梅里卡表示:“我们希望销售人员和交易员专注于销售和交易,而不是把时间浪费在那些可以自动化的繁琐环节上。”
强调这种感觉 去年,美国证券交易委员会成立了一个固定收益市场结构咨询委员会,成员包括大型资金管理公司、交易所、借款人和银行家,这被视为一个转折点。新债券交易平台Trumid的战略主管、同时也是该委员会成员之一的阿马尔·库奇纳德表示,这是一个至关重要的举措。
“监管的关注才是真正推动股票市场创新的动力,”他说道。“演变是一个过程。有时感觉变化太慢,以至于你意识不到(固定收益领域)已经发生了多大的变化。”
但监管机构的关注也凸显了人们对不断变化的债券市场的担忧。技术变革往往会带来阵痛,并导致一些意想不到的副作用。随着债券市场变得更快、更依赖算法,它们也可能更容易出现近年来困扰股票市场的那些故障。
2014 年 10 月 15 日就出现了一个生动的例子,当时 10 年期美国国债收益率突然暴跌,然后又迅速反弹,日内波动幅度高达 37 个基点,如此剧烈,理论上每 1.6 亿年才会出现一次。
美国国债市场出现速度更快、算法交易员填补了银行撤离留下的空白,从而引发了这场混乱。国际清算银行在2016年的一份报告中指出,随着自动化交易的普及,类似的“闪电事件”可能会在固定收益市场更加频繁地发生。
报告称:“鉴于固定收益市场对实体经济融资和更广泛的金融稳定至关重要,政策制定者非常关注电子化可能对市场质量产生的影响。”
然而,银行家和投资者认为,怀念危机前的债券交易黄金时代毫无意义。“人们天生不喜欢改变,但有些趋势已经扎根,”普拉格先生说,“我们回不去了。”
更多来自英国《金融时报》:
吉娜·哈斯佩尔承诺不会重启中央情报局的酷刑计划
诺华承认向特朗普律师支付了1.2万美元
阿根廷人对国际货币基金组织贷款请求感到震惊
信息来源链接:www.cnbc.com




 Signal2forex.com - 最佳外汇机器人和信号


