
除新西兰元受商业信心数据影响普遍下跌外,今日外汇市场整体走势震荡。美国继续加大对贸易伙伴的言语攻击力度,但金融市场对此反应平淡。亚洲股指涨跌互现,截至发稿时日经指数基本持平。中国内地股市领跌,港股均下跌约0.5%。新加坡海峡时报指数上涨0.17%。WTI原油价格本周反弹,维持在70美元关口上方。与此同时,黄金价格延续近期大幅下跌,目前已触及1253美元的低点。
本周日元依然表现强劲,尽管其兑除新西兰元以外的所有货币均低于上周高点。美元和欧元轮流成为第二强势货币。大宗商品货币普遍走低,新西兰元领跌,此前新西兰储备银行即将公布利率决议。新西兰储备银行在声明中不太可能释放更乐观的信号。
技术层面来看,欧元/美元1.1628的短期支撑位是今日关注的焦点。若跌破该支撑位,则可能预示着本周反弹结束,并可能使欧元/美元回落至1.15附近。澳元和加元兑美元的反弹均令人失望。如果美元走强,今日澳元/美元和美元/加元的关注点可能分别回到0.7345和1.3381。
美国贸易代表莱特希泽就欧盟的虚伪和对世贸组织规则的歪曲发表讲话
美国贸易代表罗伯特·莱特希泽在昨晚发表的声明中谴责欧盟和其他世贸组织成员的报复性关税。他声称美国对钢铁和铝产品征收关税的行动“完全合法且完全合理”。但欧盟却捏造了毫无根据的法律理论,为立即对美国出口产品征收关税辩护。
莱特希泽进一步指出,“这些报复性关税凸显了全球贸易体系中诸多环节的虚伪性。”他认为,欧盟和其他国家声称拥护世贸组织,但“他们最近的关税措施证明,只要对自己有利,他们就会无视世贸组织的规则。”
此外,“当欧盟和其他国家错误地声称美国对钢铁和铝征收的关税是保障措施,并以此为借口征收报复性关税时,它们对多边贸易体系造成了巨大损害。事实上,这表明它们愿意随意曲解世贸组织规则,使其符合自身的任何意愿。”
随着贸易争端恶化,亚特兰大联储主席博斯蒂克可能放弃四次加息的计划。
尽管美联储预计今年将加息四次,但亚特兰大联储主席拉斐尔·博斯蒂克表示,鉴于美国贸易政策的发展,“四次加息的可能性可能会降低”。他评论了特朗普政府对贸易伙伴的贸易威胁“过去几天的进展”。博斯蒂克指出,“事态越是朝着这种更具争议的方向发展,我就越觉得整体经济面临下行风险。”
他补充说:“这种贸易战带来的混乱对企业的成本基础不利,这让我有点担心经济未来的稳健表现。”
达拉斯联储卡普兰:让我们对抗中国这个大威胁,而不是其他国家。
达拉斯联储主席罗伯特·卡普兰表示,与加拿大和墨西哥的贸易促进了美国的就业和竞争力。他警告说,随着贸易争端的持续,美国可能会失去这种竞争力。他强调,真正的威胁来自中国。卡普兰指出,“知识产权和技术转让是非常重要的问题,中国正在利用合资企业获取技术,然后在全球范围内展开竞争。”他还说,“让我们共同应对我认为真正巨大的威胁,那就是与中国的关系。”
关于货币政策,他重申了中性利率应在2.50%至2.75%之间的观点。美联储目前仍维持1.75%至2.00%的宽松利率政策。卡普兰也不愿忽视收益率曲线对经济衰退的指示作用,因为它反映了对未来增长的预期。收益率曲线趋平也会影响企业的行为。
日本央行行长雨宫:不要用重击改变公众认知
日本央行副行长雨宫正义表示,尽管实现2%的通胀目标可能需要一些时间,但日本正在稳步推进。他强调,“我们不应该试图通过冲击性措施来改变公众认知,而应该通过持续改善产出缺口和通胀预期来引导通胀朝着目标迈进。”
他补充说,日本央行将“仔细审查阻碍通胀加速的因素”,并“非常认真地研究正在发生的事情”。他不排除对超宽松货币政策进行微调的可能性,“如果需要稳定地实现我们的价格目标,可能会进行调整”。
新西兰商业信心恶化,贸易顺差扩大
新西兰澳新银行(ANZ)商业信心指数6月份再次恶化,从-27.2降至-39.0。企业自有活动指数也从14降至9。澳新银行在报告中指出,尽管GDP增长指标仍处于扩张阶段,但“尽管财政刺激和高企的大宗商品价格提供了支撑,未来几个月经济增长势头可能仍会缓慢减弱”。报告还指出,“财政刺激和强劲的贸易条件等利好因素将使经济继续保持大致持平的增长。然而,成本、信贷和产能方面的不利因素有所加剧,企业已经感受到了这些影响。”
新西兰5月份贸易顺差扩大至294亿新西兰元,超出此前预期的1亿新西兰元。商品出口额增长10%至5.4亿新西兰元,创下5月份出口总额新高,也是历年5月份出口总额第二高。商品进口额增长5.7%至5.1亿新西兰元,同样创下5月份进口总额新高。
展望未来
欧元区M3货币供应量是欧洲交易时段的焦点。美国将于当日晚些时候公布耐用品订单、贸易差额、批发库存和成屋销售数据。
澳元/美元每日展望
每日枢轴:(S1)0.7374; (P)0.7398; (R1)0.7417; 更多…
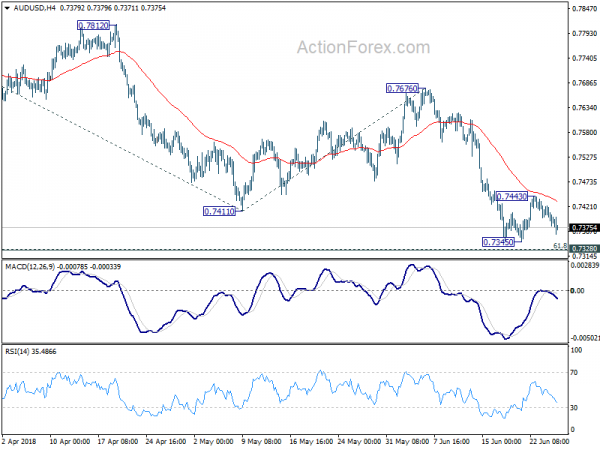
澳元/美元自0.7345反弹至0.7443后受阻,并跌破4小时55周期均线。日内走势转为中性,市场焦点重新回到0.7345和0.7328的支撑区域(0.7326为0.6826至0.8135区间的61.8%回撤位)。若跌破该支撑区域,则可能延续跌势,从0.8315跌至0.7411区间的61.8%回撤位,下一个目标位为0.7229。上行方面,若突破0.7443,则有望再次反弹。但若跌破0.7676阻力位,则上行空间有限,可能恢复下跌。
从更宏观的角度来看,从 0.6826(2016 年低点)开始的中期反弹被视为一次修正,目标位在 0.8135。如果价格进一步下跌,则可能回落至 0.6826 低点进行重新测试。一旦跌破该低点,则将恢复自 1.1079 以来的长期下跌趋势,并下一个目标位为 0.6008 支撑位(2008 年低点)。只要 0.7676 阻力位保持有效,上述预测仍将是主流观点。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 5月贸易平衡 | 294M | 100M | 263M | 193M |
| 1:00 | NZD | 六月澳新银行商业信心指数 | -39.0 | -27.2 | ||
| 8:00 | 欧元 | 欧元区 M3 货币供应量 年同比 XNUMX 月 | 3.80% | 3.90% | ||
| 12:30 | 美元 | 批发库存 M/M 五月 P | 0.20% | 0.10% | ||
| 12:30 | 美元 | 5月货物贸易预估差额 | - 68.9B | - 67.3B | ||
| 12:30 | 美元 | 耐用品订单可能 P | -0.90% | -1.60% | ||
| 12:30 | 美元 | 耐用品 运输前 May P | 0.50% | 0.90% | ||
| 14:00 | 美元 | 5 月待售房屋销售月度 | 1.10% | -1.30% | ||
| 14:30 | 美元 | 原油库存 | 5.9M | |||
| 21:00 | NZD | 新西兰央行利率决议 | 1.75% | 1.75% |




 Signal2forex.com - 最佳外汇机器人和信号


