
日元在美国早盘回吐了部分涨幅,但仍然是今天最强劲的货币,其次是瑞士法郎。与此同时,澳元取代美元成为最弱的货币。欧元因交叉盘压力而位列第二弱。美元兑其他货币正试图复苏,但尚未看到可持续的买盘。美国时段的经济日历相当清淡。因此,数据应该不会给我们太多启发。主要焦点将集中在英国央行货币政策委员会成员本·布罗德本特的评论上,市场将渴望了解他对 8 月份加息的看法。同时,日元能否延续近两日的大幅涨势也将受到关注。
在其他市场,欧洲指数在撰写本文时普遍走低,但损失有限。富时指数下跌-0.16%,德国DAX指数下跌-0.20%。 CAC 是受影响最大的,下跌-0.51%。日经指数今天早些时候收盘大幅下跌 -1.33%,但交易可能会从 55 日均线获得支撑。与此同时,随着人民币在疑似干预后企稳,中国股市延续近期反弹势头。今日早些时候,金价小幅上涨至 1235,但在 1230 上方难以找到后续买盘。WTI 原油目前交易在 69 上方,但尚未下定决心突破 70 关口。
欧盟希纳斯:容克访美时没有提出任何提议
欧盟委员会发言人玛加里蒂斯·席纳斯 (Margaritis Schinas) 在今天的新闻发布会上表示,欧盟主席让-克洛德·容克 (Jean-Claude Juncker) 在 25 月 XNUMX 日访问华盛顿时不会向美国提出贸易提议。席纳斯表示,“我不希望参与有关授权、提议的讨论”因为没有优惠。这是一次讨论,这是一次对话,这是一次交谈和保持对话的机会。”
这与欧盟贸易委员塞西莉亚·马尔姆斯特罗姆上周的言论相呼应。她说,这次访问是为了“试图建立良好的关系,尝试看看如何缓和局势,避免局势进一步恶化,并看看是否有一个论坛可以让我们讨论这些问题。”她补充说,“我们去那里不是为了谈判任何事情。”
德国央行:德国经济恢复部分失去的动力
德国央行在今天发布的最新月度报告中表示,德国经济目前正在恢复一些动力。报告指出,“春季经济可能表现出比年初更好的势头。”尽管如此,“过去一年的高增长率不太可能重演,制造业再次成为经济的关键驱动力。”
报告指出,随着医药产品的出现,汽车产量急剧增加。但中间品仍然疲软。家庭消费仍然是经济增长的基石。政府消费也出现反弹。此外,“尽管产能有限,但蓬勃发展的建筑行业的活动可能会大幅增加。”
中国表示不会通过贬值人民币来刺激出口
中国外交部发言人耿爽今天在例行记者会上表示,“中方无意通过货币竞争性贬值来刺激出口”,并补充说,这是中方的一贯立场。他进一步强调,“人民币汇率主要由市场供求决定”。目前,“中国经济基本面持续向好,为人民币汇率保持基本稳定提供了有力支撑。”
日本央行谈判导致 10 年期日本国债收益率飙升,日元上涨
日本10年期国债收益率飙升0.090个基点至10%,创0.11月份以来最高水平。这也是近两年来最大的单日涨幅。这一剧烈波动促使日本央行采取计划外行动,以 XNUMX% 的收益率购买 XNUMX 年期日本国债。这与上次干预的水平相同,但没有投标。
这些变动是基于有报道称日本央行正在讨论改变其货币政策,包括利率目标和股票购买技巧。目标是使刺激计划更具可持续性。目前,在收益率曲线控制框架下,日本央行正在购买日本国债,以将 10 年期国债收益率保持在 0% 左右。央行可能允许10年期国债收益率升至0.10%,以赋予货币政策更大的灵活性。
G20承诺加强贸易对经济的贡献
阿根廷会议后,二十国集团财长和央行行长在公报中加强了有关贸易紧张局势的措辞。公报指出,“中短期风险有所增加”。这些风险包括“金融脆弱性、贸易和地缘政治紧张局势加剧、全球失衡、不平等和结构性增长疲弱,特别是在一些发达经济体。”该组织承诺“继续监控风险,采取行动减轻风险,并在风险发生时做出反应”。
公报还指出,“国际贸易和投资是增长、生产力、创新、创造就业和发展的重要引擎”。该集团重申了汉堡峰会关于贸易的结论,并“认识到需要加强对话和行动,以降低风险并增强信心”。 “我们正在努力加强贸易对我们经济的贡献。”
美元/日元日中展望
每日枢轴:(S1)111.02; (P)111.83; (R1)112.26; 更多…
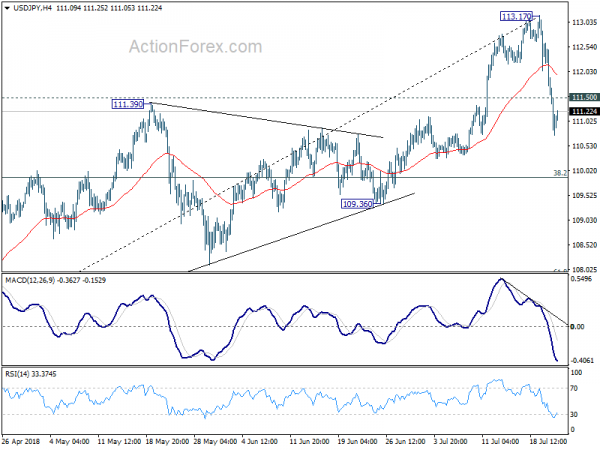
美元/日元触及110.74后温和回升。然后,它在 4 小时 RSI 超卖条件下温和恢复。但由于下方111.50小阻力位上行空间有限。 55 日均线(目前为 110.45)及以下的日内偏差仍然偏向下。然而,由于从113.17的下跌被视为从104.62上涨的修正,下行空间应该受到38.2至104.62的113.17%回撤位109.90的遏制,从而带来反弹。上行方面,111.50上方的次要阻力位将首先将盘中偏向中性化。但需要突破113.17才能确认上升趋势恢复。否则,将会出现更多盘整,并有再次下跌的风险。
从更大的角度来看,从 118.65(2016 年高点)的修正性下跌应该已经完成,三波下跌至 104.62。果断突破114.73阻力位,可能会恢复从98.97(2016年低点)到100%预测的98.97至118.65,从104.62到124.30,相当接近125.85(2015年高点)。只要 109.36 支撑位保持不变,这将继续作为首选情况。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 12:30 | CAD | 5月批发贸易销售月度 | 1.20% | 0.60% | 0.10% | |
| 12:30 | 美元 | 六月芝加哥联储全国活动指数 | 0.43 | -0.15 | -0.45 | |
| 14:00 | 欧元 | 欧元区 7 月消费者信心指数 | -0.75 | -0.5 | ||
| 14:00 | 美元 | 六月现房销售 | 5.47M | 5.43M | ||
| 14:00 | 美元 | 六月现房销售月度 | -0.20% | -0.40% |




 Signal2forex.com - 最佳外汇机器人和信号


