
英镑似乎受到英国首相特蕾莎·梅接手脱欧谈判的消息提振。这提高了达成协议更快完成以及双方立场更加统一的可能性,至少在欧盟面前是如此。英镑目前是今日和本周表现最强的货币。另一方面,澳元在CPI略低于预期后,成为今日表现最弱的货币。虽然CPI数据并不糟糕,但也没有给澳大利亚储备银行任何加息的理由。
欧元和美元走势震荡,市场目光聚焦于欧盟委员会主席容克与特朗普就贸易问题举行的会晤。尽管此次会晤备受瞩目,但市场预期却不高。特朗普继续在推特上扮演受害者,称美国人是“提款机”,正被其他国家抢劫。他还虚张声势地要求欧盟取消所有关税、壁垒和补贴,但最终却表示“他们不会”。这种态度显然缺乏诚意,难以被视为真诚的谈判姿态。
另一方面,很显然,容克和欧盟贸易专员塞西莉亚·马尔姆斯特伦不会向美国提出新的方案。这次会晤的目的仅仅是“缓和当前局势,防止其恶化”。欧盟委员会主席厄廷格的评论也表明,双方在达成任何突破方面都找不到共同点。所以,让我们拭目以待。
欧盟官员厄廷格对特朗普说:取消惩罚性关税,我们才能讨论所有关税减让问题。
在容克与特朗普会晤前夕,欧盟预算专员京特·厄廷格就欧盟与美国的贸易关系发表了评论。厄廷格表示,“首先,我们的共同立场是,我们希望取消现有的惩罚性关税”,他指的是欧盟第232条国家安全条款下的钢铁和铝关税。他还表示,“之后,我们准备讨论降低和调整所有行业的关税结构。”
他补充说,“我们希望以此避免贸易冲突进一步升级,避免贸易战。”他还表示,“可以尝试理顺现有的关税,然后……降低各种商品和服务的关税。”他补充说,“这将是一项可以在半年内完成的谈判,我们可以在秋季与美国启动谈判。”
特朗普12亿美元的关税援助计划对农民造成了影响……这只是对自作自受的伤口的一种暂时性修补。
一夜之间,特朗普政府宣布将向受美国与其他国家(尤其是中国)贸易战影响的农民提供高达12亿美元的援助。该计划包括由美国农业部监管的一系列措施,例如向大豆生产商发放补贴、提供分销援助和国际营销支持。特朗普表示,农民将是他贸易政策的最大受益者,“等着瞧吧,我们正在开放市场,你们等着瞧吧,耐心点儿。”
不过,这项计划并未得到业界的普遍欢迎。美国最大的农民团体——美国农场局联合会主席齐皮·杜瓦尔表示:“我们再怎么强调农民和牧场主因出口市场损失而面临的严峻后果都不为过……我们将继续推动贸易战迅速而彻底地结束。”
美国大豆协会在一份声明中表示,“已公布的计划仅提供短期援助……美国大豆协会继续呼吁制定一项长期战略,以缓解日益严重的大豆过剩和持续低迷的价格,包括一项取消有害关税的计划。”
密苏里州农场局主席、玉米和大豆种植户布莱克·赫斯特表示:“这些补贴对面临贷款逾期和银行家不满的农民会有所帮助,但如果这意味着关税和贸易战将在可预见的未来持续下去,那么这些补贴就远远不够。” “它们只是暂时缓解自残造成的伤口。”
国际货币基金组织:保护主义政策升级无助于改善经常账户失衡状况
国际货币基金组织在其最新的2018年《外部部门报告》(ESR)中警告称,“过度失衡日益集中在发达经济体”,而且“赤字和盈余都对单个国家和全球经济构成风险”。过去五年,全球经常账户盈余和赤字“基本保持不变”,约占全球GDP的3.25%。其中40%至50%集中在发达经济体。
北欧国家(如德国、荷兰和瑞典)以及亚洲部分地区(如中国、韩国和新加坡)的经常账户余额普遍高于理想水平。而经常账户余额低于理想水平的情况仍然主要集中在美国和英国。
国际货币基金组织还指出,“全球失衡的持续存在以及贸易环境不公平的日益加剧,正在助长保护主义情绪。”而且,“这些冲动是错误的。”该组织警告说,“保护主义政策的升级将主要损害国内和全球经济增长,而对经常账户失衡的影响不大,正如今年的报告所指出的那样。”
它敦促各国共同应对不平衡问题。特别是:
- 外部经常账户余额低于合理水平的国家应减少财政赤字,鼓励家庭储蓄,同时逐步推进货币正常化。
- 如果经常账户余额高于合理水平,则可以利用财政空间(如果可用)来减少超额盈余。
- 精心设计的结构性政策应在应对外部失衡、促进国内潜在增长方面发挥更突出的作用。总体而言,鼓励投资、抑制过度储蓄的改革——例如通过消除准入壁垒或加强社会保障体系——有助于实现盈余国的外部再平衡;而提高生产率和工人技能水平的改革则适用于存在外部赤字的国家。
英国首相特蕾莎·梅从现在开始接管脱欧谈判。
英国首相特蕾莎·梅表示,她将从现在起领导与欧盟的脱欧谈判。梅在提交给议会的书面声明中说:“我将领导与欧盟的谈判,脱欧事务大臣将代表我行使这项权力。”
“脱欧事务部(DExEU)将继续领导政府所有脱欧准备工作:包括达成协议和无协议脱欧情况下的国内准备工作、所有必要的立法工作,以及为落实《未来框架》细节而进行的谈判准备工作。”
澳元因CPI不及预期而走低,新西兰元因贸易逆差而下跌
受经济数据公布影响,澳元和新西兰元今日均走低。
澳大利亚第二季度消费者物价指数(CPI)环比上涨0.4%,同比上涨2.1%。年化涨幅较第一季度的1.9%有所加快,但低于市场预期的2.2%。澳大利亚储备银行(RBA)调整后的平均CPI维持在1.9%不变,符合预期。RBA加权平均CPI同比涨幅放缓至1.9%,低于第一季度的2.0%,与预期相符。RBA明确表示,近期没有充分的理由加息。而此次通胀数据也肯定不会改变这一立场。
新西兰6月份贸易收支意外出现113亿新西兰元的逆差,而此前预期为2亿新西兰元的顺差。出口额从5.35亿新西兰元降至4.91亿新西兰元,进口额也从5.15亿新西兰元降至5.02亿新西兰元。
别处
欧元区将公布M3货币供应量数据和德国IFO商业景气指数。美国将公布新屋销售数据和原油库存数据。
欧元/美元每日展望
每日枢轴点:(S1) 1.1652; (P) 1.1685 (R1) 1.1715;更多的…..
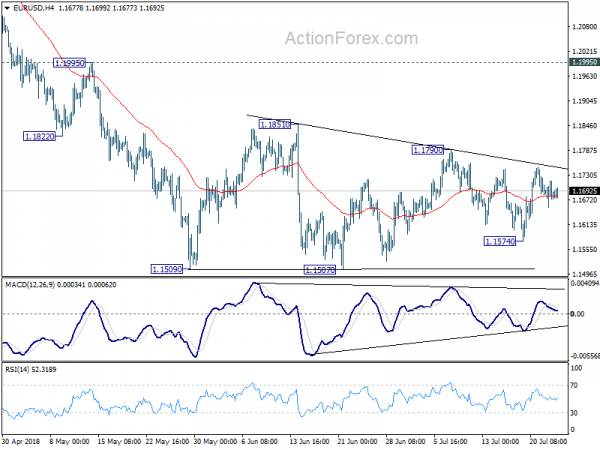
欧元/美元继续在1.1509附近盘整,日内走势保持中性。随着盘整期的延长,不排除出现更强劲反弹的可能性。但如果出现反弹,1.1851的阻力位将限制其上涨空间,最终可能导致下跌趋势恢复。下行方面,若有效跌破1.1507,则可能延续更大幅度的下跌趋势,并可能下探至1.0339至1.2555区间的50%回撤位1.1447。
从更大的角度来看,欧元/美元被38.2(1.6039年高点)至2008(1.0339年低点)的2017%回撤位1.2516拒绝。并且,中期顶部已经在1.2555形成。此后的跌势应进一步延伸至61.8至1.0339的1.2555%回撤位1.1186及以下。目前,即使出现反弹,只要守住1.2555阻力位,我们就不会认为从1.1995的下跌已经结束。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 六月贸易平衡 | 113M | 200M | 294M | 208M |
| 01:30 | 澳元 | 第四季度消费者物价指数环比 | 0.40% | 0.50% | 0.40% | |
| 01:30 | 澳元 | 第一季度消费者物价指数 (CPI) | 2.10% | 2.20% | 1.90% | |
| 01:30 | 澳元 | CPI RBA 截尾均值 Q/Q Q2 | 0.50% | 0.50% | 0.50% | |
| 01:30 | 澳元 | CPI RBA 截尾平均值 Y/Y Q2 | 1.90% | 1.90% | 1.90% | |
| 01:30 | 澳元 | CPI RBA 加权中位数 Q/Q Q2 | 0.50% | 0.50% | 0.50% | |
| 01:30 | 澳元 | CPI RBA 加权中位数 Y/Y Q2 | 1.90% | 1.90% | 2.00% | |
| 08:00 | 欧元 | 欧元区 M3 货币供应量 年同比 XNUMX 月 | 4.00% | 4.00% | ||
| 08:00 | 欧元 | 德国 IFO 七月商业景气 | 101.7 | 101.8 | ||
| 08:00 | 欧元 | 德国 IFO 当前评估 7 月 | 98.7 | 98.6 | ||
| 08:00 | 欧元 | 德国 IFO 7 月预期 | 105.1 | 105.1 | ||
| 14:00 | 美元 | 六月新屋销售 | 668 | 689 | ||
| 14:30 | 美元 | 原油库存 | 3.4M | 5.8M |




 Signal2forex.com - 最佳外汇机器人和信号


