
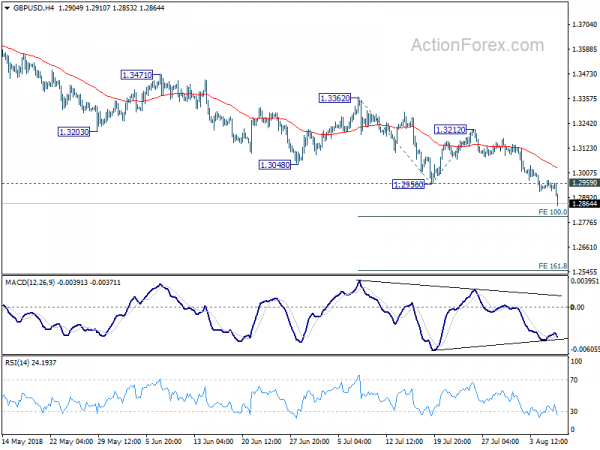
由于市场普遍预期英国无协议脱欧的可能性越来越大,英镑今日大幅下跌。此外,本周早些时候英镑兑美元跌破1.2956关口,以及昨日欧元兑英镑跌破0.8957阻力位,也加剧了英镑的全面下行压力。澳元目前是第二大疲软货币。中美贸易战升级普遍打压市场情绪。美国宣布对中国进口商品加征25%关税的生效日期后,中国商务部也同步公布了反制措施的数据。日元目前表现最为强劲,其次是美元,美元通常会受益于贸易战。欧元回吐了本周的部分涨幅,但仍保持坚挺。
其他市场情绪仅略有波动,但涨幅不大。截至发稿时,富时100指数上涨0.74%,再次得益于英镑贬值。德国DAX指数扭转早盘跌势,上涨0.16%。法国CAC40指数下跌0.1%。亚洲早盘,上证综指下跌1.27%,而香港恒生指数上涨0.39%。日经225指数收跌0.08%,新加坡海峡时报指数下跌0.4%。WTI原油价格回落至69美元以下,近期横盘整理仍在继续。目前没有力量重返70美元关口。黄金价格在1210美元附近徘徊,横盘整理仍在延续。黄金突破1200美元只是时间问题。
技术上看,英镑/日元跌破143.18确认了自156.69以来的中期下跌趋势的延续。下一个目标是139.29的关键支撑位。欧元/英镑正朝着0.9043的斐波那契水平迈进。但根据目前的动能,它有可能触及0.9305(2017年高点)。英镑/美元也跌破了1.2874的关键中期斐波那契水平。现在需要密切关注其动能,以评估其跌至2016年低点1.1946的可能性。
无协议脱欧的可能性似乎越来越大。
现在看来,无协议脱欧似乎已成为一种可以接受的事实。这一切始于上周,当时英国央行行长马克·卡尼表示,无协议脱欧的风险“高得令人不安”。随后,贸易大臣利亚姆·福克斯估计无协议脱欧的可能性为60%,而英国政府给出的估计为40%。苏格兰首席大臣尼古拉·斯特金也加入讨论,猛烈抨击首相特蕾莎·梅处理脱欧谈判的方式。斯特金表示,“随着时间的推移,无协议脱欧或在对未来关系知之甚少的情况下脱欧的可能性似乎越来越大。”她补充道,“这两种结果都完全不可接受,对我们的经济来说绝对是灾难性的,所以我希望她(特蕾莎·梅)能够向我保证,这两种情况都不会发生。”“但如果她不能保证,我希望她能提出备选方案,因为我们不能在不知道接下来会发生什么的情况下,就贸然从明年3月脱欧的悬崖边走下去。”
欧洲央行的政策对私人消费增长做出了巨大贡献
欧洲央行今日发布了一份题为《私人消费及其在当前经济扩张中的驱动因素》的公告文章。文章指出,私人消费一直是始于2013年的本轮经济周期增长的主要驱动力,而这“主要得益于劳动力市场的复苏”。随着劳动力市场的持续改善,“消费者信心应保持高位,私人消费也将进一步增长”。
与此同时,文章指出,欧洲央行的宽松货币政策“显著促进了私人消费的扩张”。这些政策也“直接降低了收入和财富不平等”。几乎没有证据表明低利率导致家庭债务普遍增加。因此,整体经济扩张是“可持续的”。
意大利Tria下调了2018年和2019年的增长预期
意大利经济部长乔瓦尼·特里亚在议会表示,政府已下调了今年和明年的经济增长预期。2018年GDP增长率预计为1.2%,低于此前预测的1.5%。2019年GDP增长率预计为1%-1.1%,低于此前预测的1.4%。
特里亚补充说,经济放缓将导致2019年财政赤字达到GDP的1.2%,高于前任政府制定的占GDP 0.8%的赤字目标。9月下旬将公布更清晰的赤字估算数据。具体数字将取决于偿债成本和支出削减情况。尽管该计划似乎与欧盟规则相悖,但特里亚强调,它仍然“符合”意大利对欧盟在公共财政方面的承诺。
中国商务部将于8月23日开始对价值160亿美元的美国进口商品加征报复性关税
中国商务部宣布,自8月23日起对价值160亿美元的美国商品加征25%的报复性关税,与美国同步实施。商务部谴责美国“再次凌驾于国际法之上,这是非常不合理的做法”。中国的反制措施是为了维护自身的“合法权益和全球多边贸易体系”。
USTR:25月16日起对23B美元中国商品加征XNUMX%关税
昨日,美国贸易代表办公室宣布,将从8月23日起对价值160亿美元的中国进口商品加征25%的关税。此次公布的清单包含了最初于6月15日提出的284项关税清单中的279项。这是根据《贸易法》第301条款对中国商品进行知识产权调查的第二批关税。第一批针对价值340亿美元中国商品的25%关税已于7月6日生效。即将对价值2000亿美元中国商品加征的25%关税仍在制定中。
中美贸易战爆发,中国自欧盟进口环比增长20.5%,贸易顺差环比缩小-31.0%
随着中美贸易战正式打响,中国7月份的贸易数据揭示了一些有趣的现象。来自欧盟的进口大幅增长,环比增长20.5%,同比增长19.7%。对欧盟的贸易顺差环比下降31.0%,同比下降7.9%。另一方面,对美国的贸易顺差仅下降3.0%,其中对美出口下降2.5%,进口环比下降1.5%。看来,欧盟或许会在特朗普的贸易政策面前笑到最后。更多内容请见评论。
日本央行:允许长期收益率上升可能导致物价低迷
日本央行今日发布了7月30/31日货币政策会议的意见摘要。摘要中指出,引入前瞻性指引作为一项新措施“极其重要”。央行认为,此举将强化其实现物价稳定目标的承诺,从而确保公众对其实现该目标的坚定立场充满信心。
此外,摘要指出,“灵活控制长期收益率可能有助于维持和改善市场运作”。对于日本而言,允许收益率上下波动约0.25%的利率管制措施可以被认为是合适的。不过,大多数成员一致认为,应该在新闻发布会上“明确说明”目前收益率的波动范围可能在-0.1%至0.1%之间。
但报告也指出,“当中长期通胀预期疲软时,做出可能推高长期收益率的政策调整可能会导致实际利率上升,从而导致物价上涨乏力。”
澳洲联储洛威重申下一步行动是上调而不是下调
澳洲联储行长菲利普·洛今天发表了题为“人口变化和近期货币政策”的演讲。他在那里重申“下一步利率将是上调,而不是下调”。但具体时间将取决于“降低失业率并使通胀持续回到目标区间中点附近”的“进展速度”。在问答中,刘特佐还指出,短期内没有采取行动的充分理由。
新西兰储备银行将维持政策不变,发表略显鸽派的声明
市场普遍预期新西兰储备银行(RBNZ)将在即将到来的亚洲交易时段维持官方现金利率(OCR)在1.75%不变。央行可能会发表中性或略微鸽派的政策声明。我们预计决策者将忽略通胀数据的改善,至少在2019年底之前维持宽松的货币政策。央行可能会重申,OCR的下一步变动“可能上升也可能下降”。关于更新后的经济预测,鉴于近期经济增速放缓,我们预计央行将下调GDP增长预期。
有关新西兰联储的更多信息:
英镑/美元午盘前景
每日枢轴:(S1)1.2917; (P)1.2945; (R1)1.2968; 更多…
英镑/美元今日一度跌至1.2853,并已跌破1.2874的斐波那契回调位。目前未见触底迹象,仅有加速下行的迹象。日内走势仍偏向下行,目标位为1.2806,即1.3212至1.2956区间的100%斐波那契回调位。若跌破该位,则下一个目标位为1.2555,即161.8%斐波那契回调位。上行方面,若突破1.2959的短期阻力位,则走势将转为中性,并进入盘整阶段。但若跌破1.3212阻力位,则上行空间有限,跌势或将延续。
从更大的角度来看,在遭到 1.1946 个月均线(目前为 2016)的拒绝后,从 1.4376(55 年低点)开始的整个中期反弹应该已经在 1.4141 完成。接下来,从1.4376的下跌应该会延伸至61.8(1.1946年低点)至2016的1.4376%回撤位1.2874。果断突破1.2874将增加长期下跌趋势恢复至1.1946低点的机会。从好的方面来看,突破1.3212阻力位是中期触底的第一个迹象。否则,即使出现强劲反弹,后市仍将看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 日本央行 7 月意见摘要 | ||||
| 23:50 | 日元 | 经常账户(日元)6月 | 1.76T | 1.84T | 1.85T | |
| 23:50 | 日元 | 银行贷款(包括信托) 年/年 7 月 | 2.00% | 2.30% | 2.20% | |
| 1:30 | 澳元 | 房屋贷款 M/M Jun | -1.10% | 0.10% | 1.10% | 1.00% |
| 3:05 | 中国 | 贸易差额(美元)7月 | 28.1B | 39.1B | 41.6B | |
| 3:05 | 中国 | 七月贸易差额(人民币) | 177B | 255B | 262B | |
| 5:00 | 日元 | 生态观察者调查当前七月 | 46.6 | 47.8 | 48.1 | |
| 12:30 | CAD | 建筑许可证 M/M Jun | -2.30% | -2.70% | 4.70% | |
| 14:30 | 美元 | 原油库存 | 3.8M | |||
| 21:00 | NZD | 新西兰央行利率决议 | 1.75% | 1.75% |




 Signal2forex.com - 最佳外汇机器人和信号


