
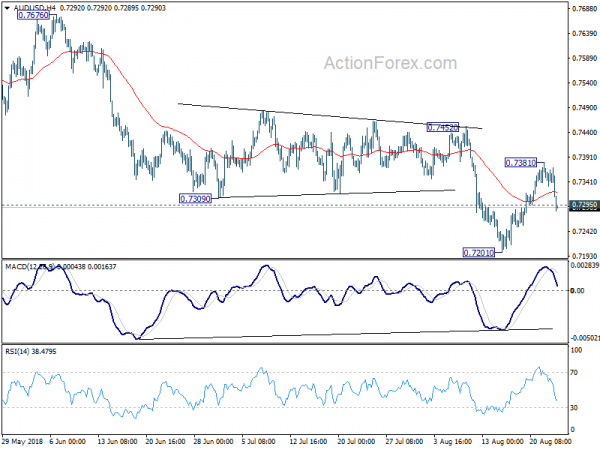
澳大利亚的政治动荡抢占了新闻头条,澳元今日大幅下跌。尽管特朗普的两名前助手可能很快将锒铛入狱,但特别检察官罗伯特·穆勒的调查仍需时日才能完成。然而,澳大利亚可能在几周甚至几天内迎来十年来的第七位总理。与此同时,随着新一轮对华加征关税生效,美元正试图收复早前的失地。华盛顿的低级别贸易谈判预计不会取得任何成果。隔夜公布的联邦公开市场委员会(FOMC)会议纪要显示,美联储计划在9月加息,这对美元也有利。
与此同时,新西兰元反弹势头减弱,再次承压;欧元与英镑并列今日第三弱。市场将密切关注欧元区采购经理人指数(PMI)和欧洲央行会议议程。瑞士法郎则表现强劲,仅次于美元,位列今日第二强势货币。
其他市场方面,隔夜美股涨跌互现。道琼斯指数下跌0.34%,纳斯达克指数上涨0.38%。标普500指数未能再次挑战历史高位,收跌0.04%。10年期国债收益率也下跌0.021%,报2.823%。亚洲股市同样涨跌互现。截至发稿时,日经指数上涨0.18%,新加坡海峡时报指数上涨1.46%。但香港恒生指数下跌0.72%,上证综指下跌0.34%。尽管昨日突破1200美元,但黄金上涨势头持续减弱。目前金价回落至1190美元附近,1187.4美元附近存在一定的支撑。
技术层面来看,今日的焦点将集中在美元是否已完成回调。澳元/美元跌破0.7295的短期支撑位,已表明其自0.7201以来的反弹已结束。欧元/美元的1.1493和英镑/美元的1.2811等支撑位也值得关注。此外,如果黄金价格突破1187.4,也将标志着其自1160以来的反弹结束。
美联储公开市场委员会会议纪要显示,美联储有望在9月份加息。
7月31日至8月1日的联邦公开市场委员会(FOMC)会议纪要并未透露任何市场未知的信息。美联储将在9月份再次上调联邦基金利率25个基点至2.00%-2.25%。纪要指出,“所有与会者均表示,如果即将公布的数据继续支持他们当前的经济预期,那么可能很快就需要采取进一步措施退出宽松政策。”
刺激措施的逐步取消将继续进行,因为“参与者普遍预期,联邦基金利率目标区间的进一步逐步提高将与经济活动的持续扩张、强劲的劳动力市场状况以及中期内接近委员会2%对称目标的通胀率相一致。”
经济预测的风险“平衡”。利好方面,“未来几年家庭支出和企业投资的增长速度可能超过工作人员的预期,部分原因是去年实施的减税政策”。利空方面,“贸易政策可能会朝着对经济增长产生显著负面影响的方向发展”。
收益率曲线趋平是部分政策制定者关注的问题。“一些与会者援引美国的统计数据指出,收益率曲线倒挂往往预示着经济衰退的到来”。但“其他与会者强调,从统计相关性推断经济因果关系并不恰当”。
更多FOMC会议纪要:尽管特朗普批评,FOMC仍将继续加息
美国对价值16亿美元的中国商品加征关税,与此同时,低级别对话仍在继续。
美国对中国进口商品加征新一轮关税的行动于今日正式启动。美国对279种中国商品加征25%的关税,总价值达16亿美元。此前,美国已对价值34亿美元的中国进口商品加征关税。预计中国将很快启动反制措施。
与此同时,由商务部副部长王受文率领的一个级别较低的中国代表团昨天开始与美国对口官员举行会谈。中国外交部发言人陆慷昨天表示,“我们希望各方能够冷静地坐下来,认真讨论,争取达成对双方都有利的成果。”
白宫新闻秘书萨拉·桑德斯昨天告诉记者,“这些对话仍在继续。我目前没有任何相关消息可以宣布……当然,我们希望看到的是对美国更有利的贸易协议。”
美国财政部、美国贸易代表办公室、美国商务部和中国大使馆均未提供进一步评论。
墨西哥与美国就北美自由贸易协定进行的双边谈判未取得突破,但加拿大持乐观态度。
墨西哥与美国昨日举行的北美自由贸易协定(NAFTA)双边谈判会议无果而终。墨西哥当选总统安德烈斯·曼努埃尔·洛佩斯·奥夫拉多尔指定的首席谈判代表赫苏斯·塞德告诉记者:“我们正在研究所有问题。我们或许能在几天内达成协议,虽然不是几个小时之内,但应该没问题。我们还有下周的时间。”墨西哥经济部长伊尔德丰索·瓜哈尔多表示,谈判将于周四恢复。
加拿大被排除在所谓的三方谈判之外。但其外交部长克里斯蒂亚·弗里兰仍然表示乐观。她与对口官员保持着“非常密切的联系”。她补充说:“我们对两国所展现的乐观态度感到鼓舞,我们自己也同样乐观。”有人担心,一旦另外两国达成协议,加拿大可能会面临强硬手段。但弗里兰表示,“加拿大将在最终敲定所有事宜的过程中拥有充分的发言权。”
受国内政治动荡影响,澳元大幅下跌
受国内政治动荡影响,澳元大幅下跌,这场动荡最终可能导致十年内第七位总理的诞生。政府还宣布下议院休会至9月10日,以便主要政党自由党清理其内部烂摊子。
尽管总理马尔科姆·特恩布尔本周早些时候以七票的微弱优势险胜,保住了领导权。但特恩布尔的三位关键部长改变了主意,其中包括财政部长马蒂亚斯·科尔曼。挑战者、前内政部长彼得·达顿今天呼吁再次举行领导权投票,外界普遍预期特恩布尔将再次落败。
在紧急新闻发布会上,特恩布尔表示,只有当竞争对手收集到足够多的签名时,他才会辞职。但如果真是这样,投票最早可能在周五中午举行。据报道,财政部长斯科特·莫里森已准备好接受达顿的挑战,以防止自由党进一步右倾。
反对党工党领袖比尔·肖顿批评说,自由党领导层内部的“互相残杀”正在蚕食政府。
日本制造业采购经理人指数:国际销售疲软拖累商业信心
日本8月份制造业采购经理人指数(PMI)上升0.2至52.5,略高于预期的52.4。Markit在报告中指出,“投入和产出价格通胀均处于多年来的高位”。尽管整体需求有所改善,“出口订单连续第三个月未能增长”。
IHS Markit的经济学家乔·海耶斯表示,日本制造业的增长周期已持续两年,“这是自全球金融危机以来持续时间最长的扩张期”。但出口订单的下降表明,此次扩张“主要由国内市场的强劲表现支撑”。
与此同时,“国际销售疲软打击了商业信心,与会专家指出,潜在的贸易冲突是他们未来一年前景面临的主要风险。”
展望未来
今日焦点集中在欧元区,包括采购经理人指数(PMI)和欧洲央行账目。英国将公布英国工业联合会(CBI)报告的销售数据。稍后,美国将公布初请失业金人数、房价指数、采购经理人指数和新屋销售数据。
澳元/美元每日展望
每日枢轴:(S1)0.7335; (P)0.7352; (R1)0.7371; 更多…
澳元/美元大幅下跌并跌破0.7295的短期支撑位,表明其自0.7201以来的反弹已在0.7381结束。日内走势转为下行,目标指向0.7201的短期底部。若有效跌破该位置,则将恢复自0.8135以来的更大幅度下跌趋势。如果澳元/美元在0.7201以来的盘整持续,并出现进一步反弹,我们预计其上行空间将受到0.7425阻力位的限制,最终可能恢复更大幅度的下跌趋势。
从更大的角度来看,从0.6826(2016年低点)的反弹被视为修正走势,应在0.8135完成。从那里跌落将延伸至测试0.6826。有可能从1.1079(2011年高点)恢复长期下跌趋势。但我们将在稍后阶段观察下行势头并进行评估。然而,从上行来看,突破 0.7452 阻力位将表明中期触底,日线 MACD 看涨收敛。在这种情况下,首先应该看到回调,更强劲的反弹将出现在38.2至0.8135的0.7201%回撤位0.7558。修正完成后,0.8135 的下跌趋势将恢复。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 00:30 | 日元 | PMI 制造业 8 月 P | 52.5 | 52.4 | 52.3 | |
| 07:00 | 欧元 | 法国制造业PMI Aug P | 53.5 | 53.3 | ||
| 07:00 | 欧元 | 法国服务业PMI Aug P | 55.1 | 54.9 | ||
| 07:30 | 欧元 | 德国制造业PMI Aug P | 56.6 | 56.9 | ||
| 07:30 | 欧元 | 德国服务业PMI Aug P | 54.4 | 54.1 | ||
| 08:00 | 欧元 | 欧元区制造业PMI 8月P | 55.1 | 55.1 | ||
| 08:00 | 欧元 | 欧元区服务业PMI 8月P | 54.4 | 54.2 | ||
| 10:00 | 英镑 | CBI 8 月实现销售额 | 13 | 20 | ||
| 11:30 | 欧元 | 欧洲央行货币政策会议帐户 | ||||
| 12:30 | 美元 | 首次申请失业救济人数(18 月 XNUMX 日) | 215 | 212 | ||
| 13:00 | 美元 | 六月房价指数 M/M | 0.30% | 0.20% | ||
| 13:45 | 美元 | 制造业PMI Aug P | 55.1 | 55.3 | ||
| 13:45 | 美元 | 服务PMI Aug P. | 55.9 | 56 | ||
| 14:00 | 美元 | 七月新屋销售 | 651 | 631 | ||
| 14:00 | 欧元 | 欧元区 8 月消费者信心指数 | -1 | -1 | ||
| 14:30 | 美元 | 天然气储存 | 47B | 33B |




 Signal2forex.com - 最佳外汇机器人和信号


