
随着美国股市指数屡创新高,人们最关心的问题是:当前的牛市还能持续多久?美国股市对贸易紧张局势和利率上升表现出的惊人韧性,加上美国经济的强劲表现,表明这轮周期末期的牛市盛宴在未来几个月内不太可能结束。然而,展望2019年,前景则变得扑朔迷离,因此需要采取更为谨慎的策略。
今年年初,通胀恐慌令股市投资者恐慌,标普500指数和纳斯达克指数均下跌近12.5%。然而,这些主要股指随后上演了惊人的反弹,并在8月下旬创下历史新高。此次复苏的非凡之处在于,它是在全球主要经济体之间贸易紧张局势加剧,以及几乎所有主要央行都在加息或宣布计划退出危机时期货币刺激政策的背景下实现的。利率上升反过来推高了政府债券收益率,使得债券持有更具吸引力,并抑制了对股票的部分需求。
平心而论,有几个利好因素正吸引着投资者涌入美国股市。首先,美国经济依然强劲,其经济增长轻松超越所有主要竞争对手。其次,美国企业近几个季度的盈利表现尤为亮眼,特朗普政府最新的减税政策更是为企业盈利前景增添了更多希望。与此同时,包括苹果在内的多家大型企业,将税改节省下来的资金用于增加股票回购,从而提振了股价。
今年迄今为止的业绩
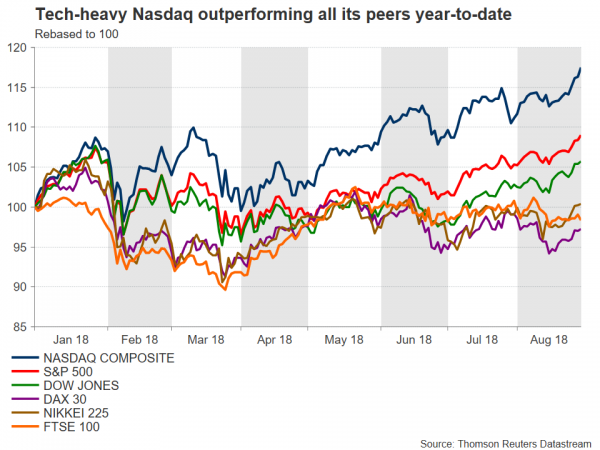
尽管大多数主要市场在1月底的暴跌后有所反弹,但部分市场的复苏力度远超其他市场,其中美国股指,尤其是科技股,更受投资者青睐。从年初至今的表现来看,科技股为主的纳斯达克指数明显领先于其他指数,纳斯达克100指数和纳斯达克综合指数分别上涨了19.5%和17.2%。相比之下,标普500指数上涨了8.5%,道琼斯指数上涨了5.1%。然而,除美国以外,欧洲和亚洲的主要股指表现不佳。日本日经225指数今年仅上涨了0.4%,德国DAX 30指数下跌了3.2%,英国富时100指数下跌了2.2%。
估值
有趣的是,尽管许多估值指标都显示美国股市和科技股“估值过高”,但投资者仍然蜂拥而至。举例来说,以一年期远期市盈率(PE)这一简单的估值指标来看,纳斯达克100指数似乎是估值“过高”最严重的指数,其市盈率高达22.5。市盈率指的是投资者需要投资多少美元才能获得1美元的收益。因此,市盈率越高,通常被认为指数或股票的估值就越高。不过需要指出的是,高市盈率也可能与特定股票或指数的高增长前景有关。
接下来是纳斯达克综合指数,其远期市盈率为21.78。标普500指数和道琼斯工业平均指数分别为17.97和16.68。值得一提的是,标普500指数的长期平均市盈率约为15.0。与此同时,日经指数、德国DAX指数和英国富时100指数的市盈率则相对温和,分别为16.2、12.9和13.3。
然而,仔细分析这些指标就会发现,不同行业之间存在显著差异,科技股的表现远超大盘,并带动了整体指数的上涨。以标普500指数为例,尽管该指数今年迄今上涨了8.5%,预期市盈率约为18.0倍,但其涵盖IT公司的子指数年初至今上涨了19.83%,市盈率也更高,达到20.8倍。要解释为什么科技板块的表现远超大盘,不妨考虑一下“贸易战”可能带来的负面影响。在其他条件相同的情况下,经济体间贸易壁垒的增加可能会对生产实体商品的公司造成比生产数字商品的公司更大的冲击。除了大多数科技公司拥有的极高增长潜力和规模优势之外,这或许也是吸引投资者涌入该板块的另一个因素。
牛市能否持续?如果不能,什么因素会阻止它?
不仅标普500等美国股指创下历史新高,而且当前的牛市(始于2009年3月)也创下了历史最长牛市的纪录,这意味着股市从未出现过如此长时间的上涨而没有出现20%的回调。单凭这一点,意义并不大。牛市持续时间长并不一定意味着它即将结束——它甚至可能还会持续数年。话虽如此,历史新高和最长牛市的双重冲击,让投资者开始质疑,从现在开始,美国股市是否仍然值得买入。
当前这轮上涨行情何时结束,以及在何种水平结束,可能取决于多种因素。显而易见的风险在于贸易,以及紧张局势可能进一步升级。然而,迄今为止,市场对令人担忧的贸易消息反应平淡,认为尽管美国在重新谈判贸易关系期间可能会出现一些波动,但最终结果仍然是达成一项“大协议”,而不是旷日持久的贸易战。因此,美国股指要出现实质性下跌,可能需要贸易摩擦进一步升级,影响到更广泛的美国经济,而不仅仅是目前受影响的少数行业。
其次,利率也是一个重要因素。正如上文所述,在央行加息、美国等政府财政赤字居高不下的环境下,债券收益率往往会上升,从而提供更高、更“安全”的回报,使债券更具吸引力。这通常会促使投资者重新平衡其股票和债券的配置比例,从而抑制对股票的需求。然而,这种情况尚未出现,至少目前还没有。尽管年初时比尔·格罗斯等知名投资者曾多次预言收益率将会上升,但10年期美国国债收益率仍然顽固地维持在3.0%以下,这使得投资者转向债券的动力相对有限。
美国大选即将举行
美国股市面临的另一风险事件是11月举行的国会两院中期选举。历史上,非执政党通常会在中期选举中赢得更多席位,目前的民调也证实这一趋势今年可能延续。鉴于共和党历来被视为对市场友好的政党,民主党若获得更多权力,可能会对美国股市构成压力,而潜在跌幅可能取决于民主党在立法机构中扩大的影响力。
然而,由此导致的下跌可能只是市场的一种本能反应,从而提供逢低买入的机会,尤其是在出现大幅下跌行情的情况下。前提是市场预期最终不会对经济造成实质性影响。另一种可能的情况是,整体市场受到的冲击不大,仅出现板块轮动。例如,投资者可能认为民主党势力增强会降低银行业放松管制的可能性。反过来,这可能导致资金从金融板块流出,转而流入其他被认为具有强劲增长潜力的板块,例如科技股。
最后,市场尾部风险——指的是发生概率较小的事件——是经济衰退或经济放缓。尽管至少在未来几个月内,这种情况似乎不会立即发生,但一些专家担心,进入2019年,这类风险可能会显著增加。经济周期已进入后期,再加上美国货币政策日益收紧、财政刺激措施逐渐消退以及贸易风险,保持谨慎似乎是必要的。
多头依然占据主导地位,但货币政策收紧会带来风险。
从整体来看,标普500指数和纳斯达克指数的前景依然光明,至少今年如此,不排除在周期末期反弹中出现进一步上涨的可能性。然而,展望2019年,采取更为保守的策略或许更为明智。欧洲央行已暗示将于明年年底开始加息,美联储也将采取类似行动,这很可能会减少过去几年来市场流动性过剩的局面,从而可能对股市的进一步上涨构成阻力,并给股票市场带来不对称风险。
技术展望
从技术角度来看,标普500指数在8月29日触及2,916.5点的历史新高,此后略有回落。日线图上的价格结构依然呈现高点和低点不断抬升的趋势,且均高于50日和200日移动平均线,因此整体上涨趋势似乎依然稳固。然而,RSI等短期震荡指标显示,上涨动能可能正在减弱,这增加了近期回调可能在短期内持续的风险。
如果出现回调,下跌的直接支撑位可能在1月26日创下的历史高点2,873附近。跌破该点位可能下探至2,802区域,该区域由8月15日的低点构成——整数关口2,800和50日移动均线2,811也位于该区域内。如果进一步下跌,跌势可能在6月28日的低点2,692附近停滞。
从积极方面来看,如果突破2,916.5的历史高点,该指数将进入未知领域,下一个潜在的阻力位可能是3,000点这一心理关口。如果多头突破该点位,那么市场关注的焦点将更多地转向3,084点,这是1月29日至2月9日跌幅的161.8%斐波那契扩展位,该跌幅的高点为2873点,低点为2532点。




 Signal2forex.com - 最佳外汇机器人和信号


