
市场情绪似乎受到中国下周寻求世贸组织支持,对美国实施制裁的消息打击。制裁的理由是美国不遵守世贸组织关于美国反倾销税的裁决,中国在2016年赢得了该裁决。美国上诉后,该裁决于2017年得到确认。一些人认为这是中国不会让步的信号。但事实上,双方都没有发出任何软化立场的信号。特朗普随时准备对价值200亿美元的中国进口商品加征25%的关税,因为公开听证会已于上周结束。中国也已做好对价值60亿美元的美国商品加征5%至25%关税的报复性措施。特朗普还准备启动对另外267亿美元中国商品加征关税的程序。如果届时没有更多商品可以加征关税,中国将寻求其他反制措施。至少在美国中期选举之前,局势已经形成。
随着贸易战重回新闻头条,美元成为今日最强货币,瑞士法郎紧随其后。加元位列第三。外交部长克里斯蒂亚·弗里兰已重返华盛顿,重启与美国的贸易谈判。但外界普遍预期谈判难以取得突破。英镑早盘受高于预期的工资增长提振,但目前涨势减弱,兑其他货币均走弱。澳元和新西兰元紧随其后,表现最弱。
在其他市场,欧洲主要股指今日全线下跌。富时100指数下跌0.56%,德国DAX指数下跌0.65%,法国CAC40指数下跌0.39%。德意两国国债收益率差持续扩大,表明市场对意大利财政赤字的担忧有所缓解。亚洲方面,日经225指数上涨1.3%,收于22664.69点。但香港恒生指数下跌0.72%,新加坡海峡时报指数下跌0.35%。尤其值得关注的是,中国上证综指下跌0.18%,收于2664.8点,低于8月份的收盘低点2668.96点。关键支撑位2638.30点(2016年低点)看起来相当脆弱。投资者似乎正在为中美贸易战升级做好充分准备。
英国工资增长超过预期
受高于预期的工资增长提振,英镑延续了本周的强劲涨势。3月份含奖金的平均周薪环比增长3.6%,高于上年同期的2.4%,也高于预期的2.5%。不含奖金的周薪环比增长2.9%,增速高于上年同期的2.7%,同样高于预期的2.7%。失业率维持在4.0%不变,符合预期。3月份,申领失业救济金人数增加了8.7人,高于预期的3.6人。
英国国家统计局统计学家大卫·弗里曼表示,“几个月来,收入增长速度一直超过物价上涨速度,尤其是在不计奖金的情况下”。此外,“劳动力市场依然强劲,就业人数仍处于历史高位”。
英国央行行长卡尼将任期延长至2020年1月
英国财政部今日宣布,英国央行行长马克·卡尼将延长任期至2020年1月。卡尼原计划于2019年6月卸任。财政大臣菲利普·哈蒙德在新闻稿中表示:“我很高兴行长同意继续留任七个月,以支持英国平稳脱欧,并为英国经济提供至关重要的稳定性。” 在同一份新闻稿中,乔恩·坎利夫被再次任命为副行长,任期至2023年10月。
卡尼在致哈蒙德的信中表示:“我认识到,在这个关键时期,每个人都必须尽一切努力支持英国顺利成功脱欧。”他还表示:“因此,我愿意尽我所能,促进英国成功脱欧,并确保英格兰银行的过渡工作顺利进行。我确认,如果能够将我的任期延长至2020年1月,我将感到非常荣幸。”
英国首相特蕾莎·梅:萨尔茨堡欧盟会议是契克斯脱欧计划的跳板
据英国首相特蕾莎·梅的发言人称,她将于下周三前往萨尔茨堡参加欧盟非正式理事会会议。此次会议“既是脱欧谈判的一个阶段性节点,也是与欧盟其他成员国就共同挑战进行磋商的机会”。
此外,关于契克斯计划,“这将是两国领导人首次共同讨论英国政府的白皮书,该白皮书提出了一系列可信且严肃的建议。”
由于此前的担忧有所缓解,德国ZEW经济景气指数跃升至-10.6。
德国9月份ZEW经济景气指数升至-10.6,高于去年同期的-13.7,也高于预期的-13.4。当前形势指数升至76.0,高于去年同期的72.6,也高于预期的72.3。欧元区9月份ZEW经济景气指数升至-7.2,高于去年同期的-11.1,也高于预期的-14.9。当前形势指数上升1.7点至31.7。
ZEW研究所所长阿希姆·瓦姆巴赫教授在新闻稿中指出,“在调查期间,土耳其和阿根廷的货币危机加剧,而德国7月份的工业生产和新订单量却出人意料地低迷。”然而,“尽管面临这些不利因素,人们对德国经济的预期略有改善。”而且,“受访者此前对经济发展表现出的担忧有所缓解,这可能部分归功于美墨之间达成的新贸易协定。”
欧元区第二季度就业人数环比增长0.4%,同比增长1.5%,高于此前预期的环比增长0.4%,同比增长1.4%。
德国外长朔尔茨敦促今年完成欧盟银行业联盟的建设
德国财政部长奥拉夫·朔尔茨敦促欧盟今年在银行业联盟方面取得进展。他在联邦议院(下议院)表示,“我们必须采取行动,以便在新的危机来临时能够应对——并非所有工作都已完成。”朔尔茨还表示,德国和法国在6月份于梅泽贝格达成的协议奠定了基础。因此,“我们可以迅速采取最后步骤,使欧洲保持稳定,并为应对下一次危机做好准备”。
他补充说,“我们肩负着完成银行业联盟的重任,今年我们应该完成最重要的几项工作。”根据欧盟目前的计划,单一处置委员会将被赋予更明确的授权,以设定银行应对破产风险应持有的资本缓冲水平。然而,联盟的另一支柱——共同银行存款保险计划——尚未达成一致。
澳大利亚国民银行商业信心创两年新低,但商业状况反弹
澳大利亚国民银行 4 月商业信心指数从 7 跌至 5,低于预期的 2016。这是 XNUMX 年 XNUMX 月以来的两年低点,也低于长期平均水平。批发和制造业信心最低,采矿和建筑业信心最高。此外,本月除西澳大利亚州和昆士兰州外,所有州的信心均有所下降,其中新南威尔士州和维多利亚州继续落后。
然而,商业状况从 15 升至 12,符合预期。结果是由盈利能力和交易指数的增长推动的。前瞻性指标本月也小幅反弹。调查的价格和工资变量继续显示通胀压力逐渐增大。
澳元/美元午盘展望
每日枢轴:(S1)0.7097; (P)0.7115; (R1)0.7131; 更多…
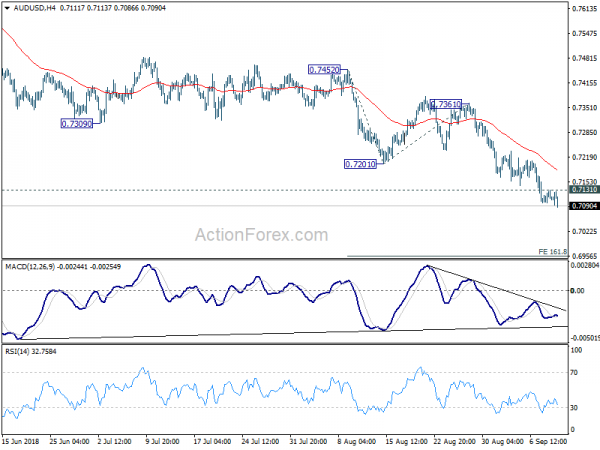
澳元/美元在短暂盘整后继续下跌,目前已触及0.7086的低点。日内走势仍偏向下行。此次下跌是自0.8135以来的下跌趋势的一部分。下一个目标位是0.6955,即0.7361至0.7201区间161.8%的回撤位。若跌破该位,则将下探关键支撑位0.6826。上行方面,若突破0.7131的短期阻力位,则日内走势将转为中性,并可能先进入盘整阶段,之后再可能出现新一轮下跌。
从更宏观的角度来看,从 0.6826(2016 年低点)反弹被视为一次修正,目标位在 0.8135。若从该位置下跌,则可能再次下探 0.6826。此外,还存在从 1.1079(2011 年高点)恢复长期下跌趋势的可能性。日线和周线 MACD 指标显示的当前下行动能也支持这一看跌观点。若有效跌破 0.6826,则下一个目标位将是关键支撑位 0.6008(2008 年低点)。上行方面,突破 0.7361 的阻力位是中期触底的第一个信号。否则,即使出现强劲反弹,前景依然看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 日本货币库存 M2+CD Y/Y XNUMX 月 | 2.90% | 3.00% | 3.00% | 2.90% |
| 01:30 | 澳元 | NAB 八月业务状况 | 15 | 15 | 12 | |
| 01:30 | 澳元 | 澳大利亚国民银行 (NAB) 8 月商业信心指数 | 4 | 5 | 7 | |
| 04:30 | 日元 | 7月月度第三产业指数 | 0.10% | 0.10% | -0.50% | -0.60% |
| 08:30 | 英镑 | 八月申请失业救济人数变化 | 8.7 | 3.6 | 6.2 | |
| 08:30 | 英镑 | 八月索赔人计数率 | 2.60% | 2.50% | ||
| 08:30 | 英镑 | 平均每周收入 3 万/年 XNUMX 月 | 2.60% | 2.50% | 2.40% | |
| 08:30 | 英镑 | 每周收入(除奖金)3M/Y Jul | 2.90% | 2.70% | 2.70% | |
| 08:30 | 英镑 | 国际劳工组织 3 月第 XNUMX 个月失业率 | 4.00% | 4.00% | 4.00% | |
| 09:00 | 欧元 | 德国 ZEW 9 月经济景气指数 | -10.6 | -13.4 | -13.7 | |
| 09:00 | 欧元 | 德国ZEW现状9月 | 76 | 72.3 | 72.6 | |
| 09:00 | 欧元 | 欧元区 ZEW 9 月经济景气 | -7.2 | -14.9 | -11.1 | |
| 09:00 | 欧元 | 欧元区就业变化 Q/Q Q2 | 0.40% | 0.40% | 0.40% | |
| 09:00 | 欧元 | 欧元区第二季度就业变化(同比) | 1.50% | 1.40% | 1.40% | |
| 12:15 | CAD | 八月新屋开工 | 201 | 218 | 206 | |
| 14:00 | 美元 | 批发库存 M/M Jul F | 0.70% | 0.70% |




 Signal2forex.com - 最佳外汇机器人和信号


