
以下是全球市场的最新动态:
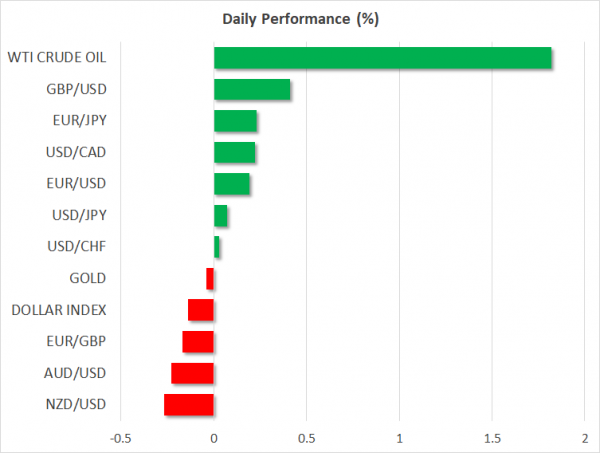
- 外汇: 周六,中国取消了与美国的贸易谈判,新的进口关税也随之生效。周一,中国官员重申,北京只愿在相互尊重的基础上进行新一轮谈判。尽管如此,投资者依然看好美元,普遍预期美联储将无视贸易风险,于周三再次加息25个基点。美元兑日元小幅走高,报112.67(+0.10%)。美国10年期国债收益率一度触及3.09%的峰值,为5月以来最高水平。然而,美元指数本周开盘走低,跌至94.11(-0.12%),欧元和英镑则获得买盘支撑。欧元兑美元有望收复周五的失地,升至1.1770(+0.18%),受到好于预期的德国Ifo经济数据的支持。德国Ifo 9月份商业景气指数升至103.7,高于此前预测的103.2,但略低于8月份的103.9。与此同时,英国脱欧事务大臣的表态提振了市场情绪(详见下文),英镑兑美元汇率升至1.3126(+0.38%),帮助其收复了上周五的部分跌幅。英镑兑日元汇率升至147.91(+0.50%),欧元兑英镑汇率则跌至0.8965(-0.17%)。在澳新地区,对贸易形势较为敏感的澳元兑美元和新西兰元兑美元汇率分别走低至0.7274(-0.21%)和0.6668(-0.25%)。由于上周的北美自由贸易协定(NAFTA)谈判未能在10月1日非正式最后期限前就美加贸易关系取得进展,美元兑加元小幅上涨至1.2938(+0.24%)。在新兴市场方面,尽管土耳其财政部上周下调了2018年和2019年的经济增长预期,土耳其里拉兑美元仍上涨了1.38%。财政部并未提供将如何援助银行业的具体细节。
- 股票: 周一,贸易方面的新担忧令欧洲股市承压,泛欧斯托克600指数和蓝筹股欧元区斯托克50指数在格林尼治标准时间11:40分别下跌0.28%和0.42%。德国DAX 30指数下跌0.36%,法国CAC 30指数下跌0.25%,英国富时100指数下跌0.23%。意大利富时MIB指数小幅下跌0.11%。在美国,追踪标普500指数、道琼斯指数和纳斯达克100指数的期货均小幅下跌,预示着美股开盘将略微走低。
- 商品: 周一早盘,油价大幅上涨,市场持续担忧美国制裁将对伊朗石油出口造成压力。值得注意的是,美国计划在11月对伊朗实施第二轮制裁。上周六,欧佩克和非欧佩克产油国在阿尔及尔举行会议,讨论增产份额的分配问题。此前,欧佩克成员国曾于6月同意增产。然而,正如预期,成员国并未达成正式决定,也没有像美国总统要求的那样承诺进一步增产。WTI原油价格上涨2.06%,至每桶72.24美元;伦敦布伦特原油价格上涨2.45%,至每桶80.76美元。贵金属方面,黄金价格稳定在每盎司1,199美元。
未来一天:周一数据发布较少;市场关注贸易和英国脱欧谈判。
周一经济数据发布相对平静,投资者将目光转向周三的美联储政策会议,市场普遍预期美联储将宣布今年第三次加息25个基点。市场也越来越预期12月会再次加息,目前认为加息的可能性高达80%。
然而,贸易方面,尤其是中美关系方面的任何最新消息都可能对市场情绪至关重要,因为中国周六取消了相关会谈,而华盛顿和北京今天都对对方商品加征了新的关税。美国政府对价值200亿美元的中国商品(涵盖数千种产品)加征了10%的关税。中国立即采取反制措施,对价值60亿美元的美国商品加征了5%至10%不等的新关税。
在英国,脱欧事务大臣多米尼克·拉布表示,他相信英国将与欧盟在脱欧计划上取得进展,同时他也表示,无协议脱欧并非世界末日,英国已做好应对准备。与此同时,工党领袖杰里米·科尔宾威胁称,如果英国首相特蕾莎·梅未能推动其脱欧方案在议会获得通过,工党将支持举行第二次脱欧公投。梅将于格林尼治时间今天13:00召开内阁会议,为其契克斯计划进行辩护。据悉,欧盟上周在奥地利否决了梅的脱欧方案。
从日历来看,加拿大7月份的批发贸易数据将于格林尼治标准时间12:30发布。然而,市场关注的焦点将是美加官员之间的北美自由贸易协定(NAFTA)谈判,下一个谈判截止日期是10月1日。
至于公开露面方面,总统马里奥·德拉吉将于格林尼治标准时间 13:00 在欧洲议会经济与社会委员会发表讲话。
日本央行将于格林尼治标准时间23:50公布7月30日至31日会议纪要,这是上一次会议的前一次。值得注意的是,日本央行在9月19日维持利率不变,仍为-0.1%,并重申了7月份作出的将长期保持低借贷成本的承诺。尽管如此,决策者们仍然对经济前景保持乐观,同时也警告称,美国的贸易保护主义可能会给经济前景蒙上阴影。




 Signal2forex.com - 最佳外汇机器人和信号


