
核心亮点
- 意大利执政联合政府提出了旨在促进近期增长的支出计划,但代价是未来会增加更多债务。结果,欧盟委员会于23月XNUMX日否决了该预算,要求在三周内修改预算。
- 预算僵局引发投资者抛售意大利银行股,同时也导致十年期德国国债的主权利差飙升。这可能反映了投资者减持的可能性增加,因为未来几年由欧洲央行部分支持的意大利银行救助的可能性增加。
- 几天后,新的预算可能包括一些边际支出削减,并可能提高增值税,以缓解人们对账簿收入方面的担忧。随着对未来经济危机的担忧消退,这应该可以避免金融状况进一步恶化。然而,这不太可能是意大利政府和欧盟之间的最后一次僵局,表明市场还将出现进一步波动。
现在美国中期选举已经结束,金融市场将把焦点重新转向其他持续存在的地缘政治主题,例如意大利和欧盟之间的预算僵局。意大利民粹主义执政联盟提出了一项被视为违反欧盟财政规则的预算。结果,意大利现在面临着债务被降级为垃圾级的风险,进一步危及境况不佳的银行业,并有可能重新引发外围国家更广泛的债务可持续性担忧。
自欧元危机以来,意大利一直在努力促进增长和创造就业机会。过去几年经济增长逐渐复苏,失业率也一直在改善。然而,以民众投票选举产生的联合政府提出了一项支出计划,旨在促进短期增长,但从长远来看,其债务负担的可持续性会降低。
从表面上看,政府支出计划包含一些好主意,应该有助于启动面临严峻供给侧挑战的沉睡经济。然而,预算中缺少的是增加收入的计划,从而使短期支出从长远来看更具可持续性。更重要的是,联合政府的反建制言论和行动正在将一项普遍平凡的年度演习政治化,而代价是意大利金融市场准入的潜在成本。
最终,与欧盟的谈判可能会导致意大利政府做出一些边际支出和收入让步,以减轻财务压力。但是,这不太可能是意大利政府和欧盟之间的最后一次对峙,这表明进一步的市场波动尚未到来。
预算中有哪些内容
经过数周的磋商,欧盟委员会拒绝了意大利的 2019 年预算提案,该提案将使公共赤字增加至 GDP 的 2.4%。1 总而言之,预算将花费 37 亿欧元,其中约 59% 的支出预计将通过债务融资。主要项目包括:
- 养老金改革和提前退休。多达 400 万人可能有资格在 62 岁时退休。目前退休年龄为 65 岁。这些变化预计将于 7 月份生效,耗资约 XNUMX 亿欧元。
- 全民基本收入。该预算经常经过审议,但很少实施,它兑现了五星运动 (M5S) 运动的承诺,即为最不富裕的人提供每月 780 欧元的经过经济情况调查的普遍基本收入。这仅限于意大利人或合法居住至少五年的外国人,旨在提供必要的支持,鼓励人们重返就业市场。同样,最低养老金预计升至 780 欧元。这些措施加起来预计将改善 6 万人的经济福祉,耗资 9 亿至 10 亿欧元,其中包括 1 亿欧元用于改善就业中心。
- 税收特赦和改革。税收特赦预计将增加超过 2 亿欧元的收入,主要受益于在意大利避税的意大利富人。 15% 的统一税预计将影响超过 65 万个体户,其中包括年销售额低于 XNUMX 万欧元的工匠。
- 2019 年增值税 (VAT) 不增加,并减少 2020 年和 2021 年原计划增加的增值税。尽管增加销售税不受欢迎,但欧盟财政规则要求,当政府持续出现一般预算赤字时,必须增加增值税。该预算取消了原定于 3 月份进行的上调,该上调将使增值税在 1 年 2021.2 月 12.5 日之前上涨 640 个百分点。2019 取消增值税自动上调预计将使意大利政府每年损失约 XNUMX 亿欧元。然而,由于赌博税增加和部分国有资产私有化,预算确实在 XNUMX 年增加了 XNUMX 亿欧元的收入。
- 公共基础设施。预算要求未来三年增加 15 亿欧元的基础设施投资。此外,未来 38 年基础设施支出将增加约 XNUMX 亿欧元。
- 削减开支。由于内部效率的实现,预计每年可节省 0.5 亿欧元,此外,管理和住房移民支出的减少还可节省 0.5 亿欧元。通过将“黄金”养老金上限控制在每月 330 欧元,预计每年还可节省 4,500 亿欧元。
长期可持续性是关键问题
由于增值税自动上调本来可以缓解 22 亿欧元的预算缺口,因此拟议的预算引发了欧盟委员会和金融市场的担忧也就不足为奇了。过去的意大利政府曾承诺将一般预算赤字削减至GDP的0.7%左右,这一预算比之前的承诺低了约1.7个百分点。更重要的是,拟议的预算计划将结束基本预算盈余连续十五年超过 1% 的局面,这一事实有助于控制借贷成本。
意大利对其预算的辩护是,其他因公布巨额政府赤字而违反欧盟财政规则的国家并未面临同样的阻力。法国就是这样的一个例子。由于实施结构性改革,不被视为违反欧盟财政规则。虽然增长与稳定协议通常被视为刚性框架,但它也有一些灵活的要素,例如允许欧洲政府维持赤字,以减轻因进行结构性改革而造成的经济拖累。意大利2019年预算提案确实承诺了进行结构性改革的时间表,但欧盟委员会似乎更看重行动而不是承诺。
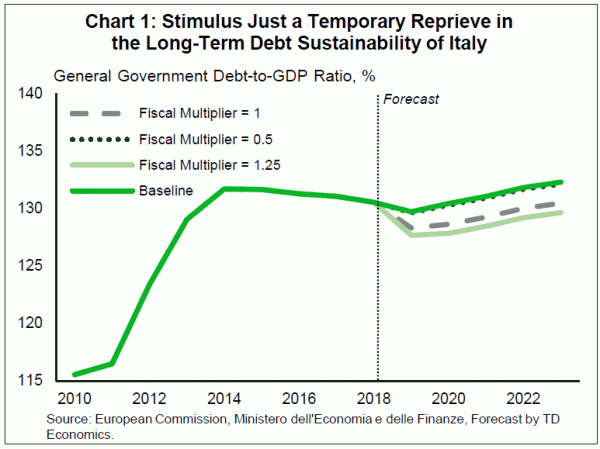
最终,最令人担忧的是,在预算中概述的支出增长所带来的增长刺激消退之后,未来几年会发生什么。一旦缓慢增长回归,刺激措施的唯一后果可能是意大利债务与 GDP 比率的恶化(图 1)。这是有问题的,因为意大利的长期增长前景正面临劳动力老龄化的挑战,这将提高其老年抚养比并进一步加剧财政压力。预算计划中的劳动力市场改革是朝着正确方向迈出的一步,但为了防止未来劳动力短缺,还需要做更多的工作。
金融风险凸显
抛开经济和政治不谈,金融现实是,与希腊和日本一样,意大利几乎没有财政空间来刺激支出。意大利的债务与 GDP 之比为 130%,在欧元区排名第二,仅次于希腊(图 2)。意大利一直很难赢得投资者的信任。在采用欧元之前,意大利政府因财政赤字和债务货币化、加剧通货膨胀和里拉贬值而臭名昭著。尽管意大利是欧元区第三大经济体和重要的欧洲金融中心,但这种缺乏信誉的情况继续困扰着意大利。因此,自 300 月民粹主义联合政府成立以来,由于担心财政再次出现轻率谨慎,意大利长期债务利率有所上升,目前的交易价格比同等德国债务高出约 3 个基点(图 40)。 ) – 仅比希腊低 XNUMX 个基点。这反映出人们担心不断增加的赤字将导致债务不可持续地增加,从而可能导致救助计划、意大利银行业危机或两者兼而有之,从而意味着投资者在未来几年将受到削减。
事实上,意大利长期债务和银行的投资者有充分的理由感到担忧。尽管触发因素是未来已经较高的债务水平上升,但更紧迫的担忧是一旦欧洲央行开始货币政策正常化,意大利的财政状况会发生什么。这将不可避免地导致意大利债务重新定价,这可能会加剧可持续性问题。
由于欧洲央行的债券购买计划可能于 2020 月结束,下一步就是停止再投资。这最早可能在 XNUMX 年发生。对此的预期已经导致投资者要求更高的溢价来购买较低质量的债务。评级机构最近对意大利债券的评级下调与人们对意大利主权债券正逐渐接近垃圾级债券的担忧一致,随着人们对意大利经济危机蔓延的担忧日益凸显,这一事态发展将引发金融市场恐慌。除了这些担忧之外,如果意大利因其信用风险而被视为不符合资格,欧洲央行可能会停止将到期的意大利债务资产收益再投资。
风险还不止于此。欧洲央行 2016 年宣布的资产购买和长期回购操作相结合,帮助推动意大利银行购买主权债券,作为其资本重组努力的一部分。结果,对偿付能力的担忧已经从主权国家延伸到了已经背负着大量不良贷款的意大利银行业。由于欧洲央行将于明年秋季上调短期利率,超过 250 亿欧元的长期目标再融资操作 (TLTRO) 最终将在 2020 年重新定价更高,从而侵蚀利润率并进一步收紧贷款条件(图 4) 。最近,意大利财政部长乔瓦尼·特里亚(Giovanni Tria)表示,如果10年期国债与德国国债的利差达到400个基点,意大利可能必须采取行动,以减轻银行业的压力。 3 今年秋天意大利银行股的下跌表明投资者已经在消化银行业违约的可能性。
预算僵局导致危机的风险较低
事实是,与希腊不同,意大利太大而不能倒。 TARGET2 欠意大利欧元区同行德国的余额规模进一步证明了这一点(图 5)。吸取了欧元危机的教训,欧盟机构正在采取更加积极主动的立场,防止意大利经济陷入债务危机。欧盟委员会采取史无前例的步骤,要求制定更具可持续性的 2019 年预算,就是这种积极主动做法的证据。更重要的是,如果出现金融压力,欧洲央行可能会介入并向包括意大利银行在内的欧洲银行提供流动性。这可能包括另一项长期回购操作,随着明年 XNUMX 月利率开始上升,这将减轻银行利润率的压力。
未来几天,意大利预计将制定修订后的 2019 年预算,其中可能会小幅削减支出,并且很可能会至少增加一项增值税 — — 这一让步应该会安抚近期收入担忧。也就是说,即使当前的预算难题得到解决,且不会引发执政联合政府的垮台和新的选举,明年的 2020 预算年度也肯定会再次发生类似的僵局。
总而言之,事实证明,预算僵局对各方来说都是一项代价高昂的努力。然而,这不太可能导致意大利经济危机。也就是说,如果这被证明是欧盟的政治立场而不是经济立场,那么随着投资者质疑欧元和欧洲项目的未来,未来的冲突几乎肯定会导致金融市场出现更多波动。
我们为您提供 免费下载外汇机器人 基于Metatrader测试结果的止损和反向系统。




 Signal2forex.com - 最佳外汇机器人和信号


