
英镑今日强劲反弹,美盘早盘迎来新一轮买盘。有关英国脱欧谈判的利好消息是英镑走强的关键驱动因素。据报道,英国脱欧协议的达成比以往任何时候都更加接近,目前仅剩少数几个问题尚未解决。此外,据称有关爱尔兰边境保障条款的文本也已准备就绪。首相特蕾莎·梅已指示内阁成员做好准备,最迟于周四签署协议,最迟将于明日生效。尽管这些消息未经证实,且来自匿名消息源,但英镑交易员们并不在意其真实性,纷纷入场买入。
新西兰元和澳元紧随其后,分别位列第二和第三强势货币。市场显然对中美两国在解决贸易冲突方面正朝着正确方向迈进的乐观情绪提振了它们。中国国务院副总理刘鹤即将访问美国,与美国财政部长史蒂文·姆努钦共同筹备11月30日特朗普与习近平在G20峰会上的会晤。据信,双方将就某些事项达成一致,以避免关税战进一步升级。另一方面,日元表现最弱,美元紧随其后,市场情绪趋于稳定并有所回升。
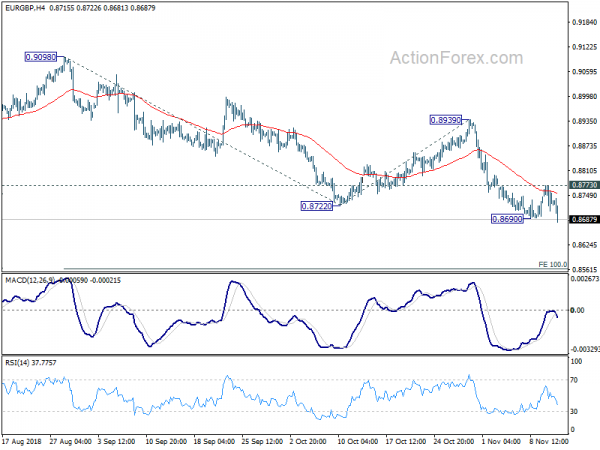
技术面来看,欧元/英镑跌破0.8690确认了近期自0.9098以来的下跌趋势延续。英镑/日元的强劲反弹也使市场重新关注149.70的阻力位。英镑/美元可能进一步反弹,但目前尚未出现突破1.3174阻力位的迹象。美元显然已经失去部分上涨动力,预计会先进行一段时间的盘整。
英国失业率升至4.1%,但工资增长加速
英国失业率在截至9月份的三个月内上升0.1个百分点至4.1%,高于预期的4.0%。但工资增长明显加速。9月份含奖金的平均周薪环比增长3.0%,高于去年同期的2.7%,与预期相符。不含奖金的周薪环比增长3.2%,高于去年同期的3.1%,也高于预期的3.1%。10月份首次申请失业救济人数增加了20.2万人,高于预期的4300人。
德国ZEW经济研究报告显示:当前疲软的发展态势下,复苏遥遥无期;欧元区情况更糟。
德国11月ZEW经济景气指数升至-24.1,较上年同期的-24.7有所改善,高于预期的-24.2。然而,当前形势指数大幅下滑至58.2,低于上年同期的70.1,也低于预期的65.0。欧元区ZEW经济景气指数降至-22.0,低于上年同期的-19.4,也低于预期的-17.3。欧元区当前形势指数大幅下降13.8至18.2。ZEW指出,“欧元区的经济前景恶化程度甚至超过了德国。”
德国经济研究所(ZEW)所长阿希姆·瓦姆巴赫教授在新闻稿中指出:“德国的工业生产、零售销售和对外贸易数据均表明,德国经济在第三季度发展疲软。这体现在对当前形势的评估有所下降。受访者对未来六个月的预期并未出现任何改善。这意味着,目前他们预计经济疲软的局面不会迅速复苏。”
德国10月份消费者物价指数(CPI)环比上涨0.2%,同比上涨2.5%。瑞士10月份生产者物价指数(PPI)环比上涨0.2%,同比上涨2.3%。
欧洲央行行长普雷特:欧元区经济增长放缓,仍需大幅刺激措施。
欧洲央行首席经济学家彼得·普雷特在一次演讲中承认,欧元区近期的发展“表明经济增长速度有所放缓”。这种放缓反映了“全球经济活动动能的减弱”。此外,2017年的强劲增长势头有所回落,而“短期内各国或各行业的因素加剧了这一趋势”。尽管如此,国内需求“依然强劲”,市场情绪指标仍处于“扩张区间”。他补充说,经济的潜在强劲“继续支撑着我们对通胀持续向目标趋同的信心”。但“仍然需要强有力的货币政策刺激”。
关于货币政策,普雷特强调,“逐步停止净资产购买并不等同于退出宽松的货币政策”。从净资产购买转向强化前瞻性指引“维持了充足的宽松货币政策”。展望未来,随着资产购买计划接近尾声,关键政策利率和前瞻性指引将成为货币政策的“锚点”。沟通和利率路径将“进行调整,以确保通胀保持持续调整”。
日本央行资产升至 553.6 吨日元,高于第二季度 GDP 年化值
日本央行最新数据显示,截至553.6月10日,央行持有资产469.1T日元。其中,XNUMXT日元为日本政府债券,是五年多来量化和定性宽松计划积累的。
现在总资产超过了国家的GDP。根据第二季度(2月至552.8月)数据,日本名义GDP年化后为3T日元。由于自然灾害,周三公布的第三季度数据可能会略有下降。尽管如此,日本现在是七国集团国家中第一个拥有超过其国内生产总值的资产池的国家。
这种情况招致批评,认为超宽松的货币政策显然不可持续。一些人指出,如果日本央行不得不加息,将会蒙受损失。但这并不是一个迫在眉睫的问题。更大的风险是,如果出现真正的紧急情况,比如一场全面的灾难,日本央行将无法再为政府债券提供融资。
澳大利亚商业信心受就业拖累,工资增长受限
2 月份澳大利亚国民银行商业信心下降 6 个百分点,从 4 跌至 2。商业状况也下降了 14 个百分点,从 12 点降至 20 点。 NAB 集团首席经济学家 Alan Oster 指出,“本月的下降是由就业部分的疲软推动的——尽管在这些水平上,调查仍然表明就业人数持续增长,每月约 XNUMX 万个。按照这个速度,我们应该会看到近期劳动力市场的增长得以维持”。
此外,新闻稿还指出,“调查的工资法案指标和官方工资价格指数表明,劳动力市场仍存在足够的闲置产能,限制了工资增长的大幅回升”。因此,“本周晚些时候发布的九月季度工资数据将显示增长速度小幅上升,但总体工资增长相对于历史水平仍将较低。”
这些数据无疑支持了澳大利亚央行“不着急”的立场。
欧元/英镑日中展望
每日枢轴:(S1)0.8701; (P)0.8738; (R1)0.8766; 更多…
欧元/英镑跌破0.8690的暂时低点,预示着自0.9098以来的整体下跌趋势将延续。日内走势偏向下行,首先目标位为0.8620支撑位。若跌破该支撑位,下一个目标位将是0.8563,即0.8939至0.8722区间的100%回撤位。然而,若跌破0.8773的短期阻力位,则焦点将重新转向0.8939阻力位。
从更宏观的角度来看,欧元/英镑预计将维持自 0.9304(2016 年高点)以来的长期区间震荡格局。中期下跌可能正在从 0.9305 开始,并可能延续至 0.8620 以下。上行方面,需要突破 0.8939 的阻力位才能预示中期反转。否则,即使出现反弹,前景仍将保持谨慎看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 0:30 | 澳元 | 10 月 NAB 商业信心指数 | 4 | 6 | ||
| 0:30 | 澳元 | NAB 十月商业状况 | 12 | 15 | ||
| 7:00 | 欧元 | 德国 CPI M/M Oct F | 0.20% | 0.20% | 0.20% | |
| 7:00 | 欧元 | 德国 CPI 同比 10 月 F | 2.50% | 2.50% | 2.50% | |
| 8:15 | CHF | 10 月月生产者和进口价格 | 0.20% | 0.10% | -0.20% | |
| 8:15 | CHF | 生产者和进口价格 同比 10 月 | 2.30% | 2.60% | ||
| 9:30 | 英镑 | 十月申请失业救济人数变化 | 20.2 | 4.3 | 18.5 | 23.2 |
| 9:30 | 英镑 | 十月索赔人数率 | 2.70% | 2.60% | ||
| 9:30 | 英镑 | 3 月份 XNUMX 月平均每周收入 | 3.00% | 3.00% | 2.70% | |
| 9:30 | 英镑 | 每周收入(不含奖金) 3M/Y Sep | 3.20% | 3.10% | 3.10% | |
| 9:30 | 英镑 | 国际劳工组织 3 月第 XNUMX 个月失业率 | 4.10% | 4.00% | 4.00% | |
| 10:00 | 欧元 | 德国 11 月 ZEW 经济景气指数 | -24.1 | -24.2 | -24.7 | |
| 10:00 | 欧元 | 德国ZEW现状11月 | 58.2 | 65 | 70.1 | |
| 10:00 | 欧元 | 欧元区 ZEW 11 月经济景气 | -22 | -17.3 | -19.4 | |
| 19:00 | 美元 | 每月预算表(美元)10 月 | - 116.6B | 119.1B |




 Signal2forex.com - 最佳外汇机器人和信号


