
由于欧盟和英国最终就脱欧协议达成一致,英镑今日整体走势坚挺。该协议现在需要提交首相特蕾莎·梅的内阁审议通过。尽管一些脱欧派人士公开反对,但这应该不会造成太大问题。主要障碍在于议会,而议会的前景目前仍不明朗。这或许是英镑保持强势的原因之一。尽管如此,英镑目前仍是仅次于新西兰元和澳元的第二强势货币。另一方面,加元和日元则是最疲软的货币。WTI原油价格今日继续暴跌,一度跌破55美元/桶,最低触及54.84美元/桶。日元可能受到GDP数据的影响而略微走弱。美元是迄今为止第三疲软的货币。
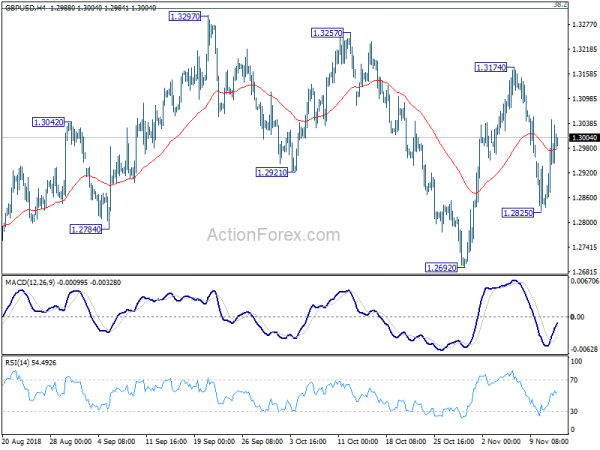
从技术层面来看,目前为止并没有太多新的进展。美元/瑞郎和美元/日元的上涨动能均已明显减弱,因此进一步上涨的可能性不大。同样,尽管美元/加元的上涨动能有所减弱,但其涨势仍在继续。英镑/美元预计将在1.2661附近维持盘整。即使该货币对还有上涨空间,如果能够触及1.33附近,则可能会遇到强劲阻力。
在其他市场,道琼斯指数隔夜收跌0.40%,报25286.49点。标普500指数下跌0.15%。纳斯达克综合指数持平于7200.87点。美国国债收益率显著下降。10年期国债收益率下跌0.041%,报3.145%。30年期国债收益率下跌0.020%,报3.367%。收益率的短期盘整仍在继续。亚洲方面,日经指数收涨0.16%,报21846.48点。但截至发稿时,香港恒生指数、上海证券交易所指数和新加坡海峡时报指数均下跌,分别下跌0.57%、0.88%和0.58%。10年期日本国债收益率下跌0.0053%,报0.11%。这是日元承压的另一个因素。
英国和欧盟就脱欧文本达成一致,梅将于今日召开内阁会议
经过本周的密集磋商,英国和欧盟最终就脱欧协议文本达成一致。英国首相特蕾莎·梅办公室证实了这一消息,并表示:“内阁将于明日下午2点召开会议,审议双方谈判团队在布鲁塞尔达成的协议草案,并决定下一步行动。” 此外,“内阁部长们已被邀请在会前阅读相关文件”。内阁的批准将确保在00月底前召开欧盟特别峰会,专门讨论脱欧问题。
据报道,该协议将采取覆盖全英国的海关保障措施,旨在防止出现硬边界。目前尚不清楚特蕾莎·梅能从内阁获得多少支持。鲍里斯·约翰逊和雅各布·里斯-莫格已立即对该协议草案表示反对。约翰逊称,该计划“对于任何相信民主的人来说都是完全不可接受的”,他将投反对票。里斯-莫格警告说,英国将沦为“附庸国”,北爱尔兰将“由都柏林统治”。莫格还补充道:“这是政府谈判立场的失败,也是脱欧承诺的失败。”
另一方面,有报道称,五位高级部长多米尼克·拉布、杰里米·亨特、萨吉德·贾维德、迈克尔·戈夫和杰弗里·考克斯将支持脱欧协议。
意大利不顾欧盟要求,在2019年预算中维持赤字目标和增长预期不变。
意大利拒绝了欧盟委员会关于修改预算的要求。相反,联合政府表示,2019年的预算赤字目标将维持在GDP的2.4%。经济增长预期也保持不变,仍为1.5%。政府声明指出,“我们坚信,这是国家重回正轨所需的预算。”尽管如此,政府承诺将加大资产出售力度,并密切监控支出。
欧盟委员会昨日驳回了意大利的预算草案,并要求其在11月13日前重新提交。欧盟委员会主席让-克洛德·容克本周早些时候警告说,“意大利人不仅背弃了他们对我们的承诺,而且也背离了稳定公约的最低要求。”
欧盟马尔姆斯特伦:如果美国对汽车征收关税,那不会是欧盟的责任。
美国商务部本周已向白宫提交了关于对汽车征收232条款国家安全关税的建议草案。这些建议已于昨日在特朗普高级贸易官员的例行每周会议上进行了讨论。目前,特朗普尚未采取任何行动。
与此同时,欧盟贸易专员塞西莉亚·马尔姆斯特伦将于周三会见美国贸易代表罗伯特·莱特希泽,继续进行贸易谈判。此前,她表示:“我们认为,如果(美国对汽车征收关税)真的发生,那也不会影响到欧盟。”她指的是特朗普与欧盟委员会主席让-克洛德·容克达成的协议,即在谈判仍在进行期间,汽车关税不会适用于欧盟。马尔姆斯特伦还重申,欧盟与美国贸易协议的范围将“仅限于”工业品。她强调:“非常明确,它不包括农业。”
容克本周早些时候表示,“我们已经实现了在夏季几个月到年底期间不会出现新的贸易冲突,尤其是在汽车关税方面。”
日本GDP环比萎缩0.3%,出口萎缩速度创三年多来最快。
日本第三季度GDP环比萎缩0.3%,符合预期。按年率计算,萎缩幅度为1.2%,高于预期的1.0%。GDP平减指数下降0.3%,低于预期的0.2%。值得注意的是,出口环比萎缩1.8%,创三年多来最大降幅。第三季度的经济萎缩似乎不能仅用自然灾害来解释。出口的急剧萎缩表明,与美国相关的贸易紧张局势也对日本经济造成了压力。不过,还需要一到两个季度的时间才能真正评估贸易保护主义的影响。
日本经济部长茂木敏充听起来信心十足,乐观向上。他表示,“预计日本经济将在内需的推动下复苏。”但他同时警告说,“我们需要警惕海外不确定因素、金融市场波动以及贸易问题对全球经济的影响。”
同样来自日本,9月份第三产业指数环比下降1.1%,低于预期的环比下降0.4%。工业生产环比下降0.4%,低于预期的环比下降1.1%。
展望未来
今天经济数据相当密集。欧元区和德国将公布第三季度GDP数据。英国将公布CPI和PPI数据。稍后,美国也将公布CPI数据。
英镑/美元每日展望
每日枢轴:(S1)1.2857; (P)1.2952; (R1)1.3063; 更多…
英镑/美元自1.2825反弹后继续走强,但仍低于1.3174阻力位。日内走势仍为中性,前景不变。1.2661以来的价格走势被视为盘整形态,且可能延续。若价格进一步上涨,1.3316斐波那契水平附近将出现强劲阻力,限制上涨空间,最终可能恢复下跌趋势。下行方面,若跌破1.2825,则可能延续从1.3174至1.2661/92关键支撑区域的下跌趋势。若跌破该区域,则可能恢复从1.4376开始的更大幅度下跌趋势。
从更大的角度来看,在 1.1946 个月均线遭到拒绝后,从 2016(1.4376 年低点)开始的整个中期反弹应该已经在 55 完成。从1.4376下跌的结构和势头表明,它正在恢复长期下跌趋势。只要38.2至1.4376的1.2661%回撤位1.3316保持不变,这将是首选情况。然而,若站稳突破1.3316,将带来更强劲的反弹至61.8%回撤位1.3721。并且,最终从1.4376下跌的深度,以及触及1.1946低点的机会,将取决于从1.2661开始的临时修正反弹的强度。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:30 | 澳元 | 西太平洋银行 11 月消费者信心指数 | 2.80% | 1.00% | ||
| 23:50 | 日元 | GDP Q / Q Q3 P | -0.30% | -0.30% | 0.70% | |
| 23:50 | 日元 | GDP 平减指数 Y/Y Q3 P | -0.30% | -0.20% | 0.10% | 0.00% |
| 0:30 | 澳元 | 工资价格指数 Q/Q Q3 | 0.60% | 0.60% | 0.60% | 0.50% |
| 2:00 | 中国 | 10 月零售额同比 | 8.60% | 9.20% | 9.20% | |
| 2:00 | 中国 | 10月工业生产同比 | 5.90% | 5.80% | 5.80% | |
| 2:00 | 中国 | 固定资产(不包括农村地区)年初至今同比(10月) | 5.70% | 5.50% | 5.40% | |
| 4:30 | 日元 | 第三产业指数 M/M 9 月 | -1.10% | -0.40% | 0.50% | 0.40% |
| 4:30 | 日元 | 工业生产 M/M Sep F | -0.40% | -1.10% | -1.10% | |
| 7:00 | 欧元 | 德国 GDP Q/Q Q3 P | -0.30% | 0.50% | ||
| 9:30 | 英镑 | 10 月 CPI 月度 | 0.20% | 0.10% | ||
| 9:30 | 英镑 | 10 月 CPI 同比 | 2.50% | 2.40% | ||
| 9:30 | 英镑 | 10 月核心 CPI 同比 | 2.00% | 1.90% | ||
| 9:30 | 英镑 | 十月月度零售价格指数 (RPI) | 0.20% | 0.00% | ||
| 9:30 | 英镑 | RPI 同比 10 月 | 3.40% | 3.30% | ||
| 9:30 | 英镑 | PPI 输入月/月 10 月 | 0.60% | 1.30% | ||
| 9:30 | 英镑 | PPI 输入年/年 10 月 | 9.60% | 10.30% | ||
| 9:30 | 英镑 | PPI 月/月 10 月产出 | 0.20% | 0.40% | ||
| 9:30 | 英镑 | PPI 输出年/年 10 月 | 3.10% | 3.10% | ||
| 9:30 | 英镑 | PPI 输出核心 M/M 八角 | 0.20% | 0.10% | ||
| 9:30 | 英镑 | PPI 输出核心 Y/Y 八月份 | 2.40% | 2.40% | ||
| 9:30 | 英镑 | 9月房价指数同比变化 | 3.30% | 3.20% | ||
| 10:00 | 欧元 | 欧元区 9 月工业生产月率 | -0.40% | 1.00% | ||
| 10:00 | 欧元 | 欧元区 GDP Q/Q Q3 P | 0.20% | 0.20% | ||
| 13:30 | 美元 | 10 月 CPI 月度 | 0.20% | 0.10% | ||
| 13:30 | 美元 | 10 月 CPI 同比 | 2.50% | 2.30% | ||
| 13:30 | 美元 | 10 月核心 CPI 月度 | 0.20% | 0.10% | ||
| 13:30 | 美元 | 10 月核心消费者物价指数 (CPI) 年同比 | 2.20% | 2.20% |




 Signal2forex.com - 最佳外汇机器人和信号


