
由于全球国债收益率下降,美元面临广泛的抛售压力。特别是 10 年期国债收益率自 3 月份以来首次跌破 XNUMX%。加元和瑞士法郎紧随其后,位居第二。另一方面,避险情绪回归和全球收益率下降使得日元成为最强劲的货币。英镑紧随其后,位居第二,因有消息称英镑可能因单方面撤销英国脱欧而获得“出狱”卡。
债券市场方面,美国10年期国债收益率早盘低至2.962,重回3%以下。德国10年期国债收益率下跌-0.015至0.293,自0.3月以来首次低于10关口。日本0.014年期日本国债下跌-0.069至XNUMX,也是XNUMX月以来的最低水平。
在其他市场,截至撰写本文时,富时指数下跌-0.51%,德国DAX指数下跌-0.53%,CAC下跌-0.35%。道指期货指向小幅低开。亚洲早盘,日经指数下跌 -538.71 点或 -2.39%,至 22036.05。新加坡海峡时报下跌-0.72%至3167.79。但香港恒生指数上涨0.29%至27260.44点。中国上海上交所上涨0.425至2665.95
从技术上讲,英镑今天在突破近期支撑位后反弹,表明其尚未准备好恢复近期下跌趋势。今天剩下的时间里需要关注的关键是欧元/美元和美元/瑞郎。欧元/美元波动区间为1.1267/1472。美元/瑞郎的波动范围为 0.9908/1.0006。突破该区间将揭示美元的大方向。
欧洲法院总检察长表示英国可以单方面撤回脱欧
欧洲法院总检察长今天表示,在正式达成协议之前,英国有权单方面撤回脱欧通知。欧洲法院在最终裁决中通常会遵循总检察长的意见,尽管这些意见不具有约束力。
更准确地说,欧洲法院表示,“总检察长(曼努埃尔)坎波斯·桑切斯-博尔多纳建议法院宣布第 50 条……允许单方面撤销退出欧盟意向通知”。而且,“这种可能性将持续存在,直到脱欧协议正式缔结为止。”
但英国首相特雷莎·梅的发言人很快出面表示,政府对脱欧第50条的立场不会被撤销。
英国央行卡尼:脱欧最坏情况是小概率事件
英国央行行长马克·卡尼今天在议会就英国脱欧经济分析作证。卡尼表示,最坏的情况是“英国脱欧背景下的小概率事件”,英国央行必须让银行体系做好准备。但他也表示,“我们晚上已经睡得很香了,因为我们的金融部门,金融部门的核心,处于应对艰难局面所需的位置。”
卡尼还为这一分析进行了辩护,并表示“不存在考试危机。我们不只是熬夜给财政委员会写信。而且,“你要了我们拥有的东西,我们就把它带来了,我们把它给了你。”
英国PMI建筑升至53.4,就业加速,工资上涨压力
英国 53.4 月份 PMI 建筑指数从 53.2 升至 52.5,好于预期的 2015。这也是四个月来的最高水平。 Markit 指出,总体建筑产量稳步增长。住宅工程重新成为建筑活动中表现最佳的领域。就业创造增速创 XNUMX 年 XNUMX 月以来最快。
IHS Markit 经济副总监 Tim Moore 指出,“英国建筑业仍处于扩张模式,住房、商业和土木工程活动呈现弹性商业活动趋势。得益于房屋建筑活动对增长的强劲贡献,最新的建筑产出总体增长速度为 7 月份以来最快。
同样来自欧洲的英国BRC 0.5 月份零售销售监测同比下降-0.3%。 0.9 月份瑞士 CPI 环比下降 -0.1%,同比上涨 1.1%,而预期为环比 -0.8%,同比上涨 4.9%。 0.5 月份欧元区 PPI 环比上涨 4.5%,同比上涨 XNUMX%,高于预期环比上涨 XNUMX%,同比上涨 XNUMX%。
意大利总理孔特将在数小时内提交新预算并降低赤字目标
《Avvenire日报》报道称,意大利总理朱塞佩·孔戴表示,他将在未来几个小时内向欧盟提交新的2019年预算计划草案。目前还没有关于新计划的细节。但孔特表示,新提案中的赤字可能低于先前的预测。也就是说,它将低于2.4年GDP 2019%的赤字目标。
欧盟经济和金融事务委员会皮埃尔·莫斯科维奇表示,委员会正在等待意大利就预算采取具体、可信的举措。他指出,谈判目前正在紧锣密鼓地进行,但强调委员会正在“等待更多细节”。
澳洲联储维持 1.50% 利率不变,反应平淡,澳元持稳
澳洲联储将现金利率维持在 1.50% 不变后,澳元兑美元汇率温和走强。但总体而言,由于对澳大利亚央行的反应相当温和,因此总体稳定且好坏参半。简而言之,澳洲联储坚持认为失业率下降最终将推动通胀达到目标。但央行再次预计进展将是“渐进的”,这意味着短期内不急于加息。
经济方面,3.5年和2018年GDP增长的中心情景是平均增长2019%左右。之后,由于资源出口增长放缓,到2020年GDP增长将放缓。劳动力市场前景依然“乐观”。随着时间的推移,经济的改善应该会导致“工资增长进一步提升”。预计未来几年CPI将逐步回升。而且,核心情景是 2.25 年通胀率为 2019%,2020 年通胀率略高。
有关澳大利亚央行的更多信息:
亚太地区也公布了日本 6.1 月份基础货币同比增长 5.7%,而预期为同比增长 10.7%。澳大利亚第三季度经常账户赤字收窄至 AUD -3B。
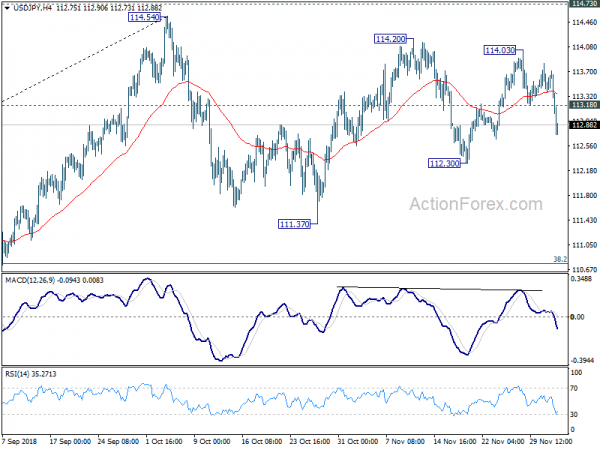
美元/日元日中展望
每日枢轴点:(S1) 113.40; (P)113.61; (R1)113.86;更多的..
美元/日元日内偏向仍然偏向下行,从 114.03 跌至 112.30。突破该位将目标111.37及以下。上行方面,113.18上方的次要阻力位将首先将盘中偏向中性化。并且,突破114.03将恢复从111.37至114.73阻力位的上涨。总体而言,从 114.54 开始的价格走势被视为盘整模式。因此,即使大幅下跌,下行空间也应受到38.2至104.62的114.54%回撤位110.75的限制才能带来反弹。
从更大的角度来看,从 118.65(2016 年高点)的修正性下跌应该已经完成,三波下跌至 104.62。果断突破114.73阻力位可能会恢复从98.97(2016年低点)到100%预测的98.97至118.65,从104.62到124.30,相当接近125.85(2015年高点)。只要 109.76 支撑位保持不变,这将继续作为首选情况。然而,果断突破 109.76 将削弱这种看涨观点,并使前景再次变得喜忧参半。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 基础货币 年/年 11 月 | 6.10% | 5.70% | 5.90% | |
| 00:01 | 英镑 | BRC 零售销售监测 年/年 11 月 | -0.50% | 0.10% | ||
| 00:30 | 澳元 | 第二季度经常账户余额(澳元) | -10.7 | - 10.2B | - 13.5B | - 12.1B |
| 03:30 | 澳元 | 澳洲联储利率决定 | 1.50% | 1.50% | 1.50% | |
| 08:15 | CHF | 11 月 CPI 月度 | -0.30% | -0.10% | 0.20% | |
| 08:15 | CHF | 11 月 CPI 同比 | 0.90% | 1.10% | 1.10% | |
| 09:30 | 英镑 | 11 月建筑业 PMI | 53.4 | 52.5 | 53.2 | |
| 10:00 | 欧元 | 欧元区 10 月 PPI 月度 | 0.80% | 0.40% | 0.50% | 0.60% |
| 10:00 | 欧元 | 欧元区 PPI 同比 10 月 | 4.90% | 4.50% | 4.50% | 4.60% |
| 13:30 | CAD | 劳动生产率 Q/Q Q3 | 0.30% | 0.40% | 0.70% |




 Signal2forex.com - 最佳外汇机器人和信号


