
由于欧元区将占据舞台中心,欧洲主要股市今天普遍走高。人们担心欧元区经济放缓的程度比预期更深、持续时间更长。德国、法国和欧元区的采购经理人指数将为年初的经济表现提供一些暗示。欧洲央行的利率决定肯定也会成为焦点。特别是,会后新闻发布会的基调即使不是鸽派,也可能会变得更加谨慎。因此,尽管欧元正在复苏,但未来存在再次抛售的风险,这也可能拖累瑞士法郎,并在较小程度上拖累英镑。
另一方面,尽管市场缺乏避险情绪,商品货币普遍走低。澳元在好坏参半的就业数据后转向下跌,总体强劲但细节可疑。新西兰元正在回吐部分消费者物价指数 (CPI) 推动的涨幅。与此同时,由于石油复苏失去动力,加元走弱。
从技术上讲,澳元/美元今天突破0.7116小支撑位表明从闪崩低点0.6722的反弹已经在0.7235完成。现在澳元/美元面临更多下行空间,重新测试 0.6722 低点。英镑兑美元、欧元和日元的反弹正在进行中,盘中势头依然强劲。欧元/美元正在复苏,而美元/瑞郎正在回落。但近期前景没有变化。也就是说,美元兑欧元和法郎有更多上涨空间。
在其他市场,日经指数今天收盘下跌-0.11%。截至撰写本文时,香港恒生指数上涨 0.28%,中国上海证券交易所上涨 0.47%。新加坡海峡时报上涨0.37%。日本 10 年期日本国债收益率上涨 0.0031 至 0.0009,保持正值。隔夜,道指上涨 0.70%。标准普尔 500 指数上涨 0.22%。纳斯达克指数上涨0.08%。 10年期国债收益率上涨0.025至2.744。
欧洲央行将变得谨慎,但前瞻性指引尚未改变
欧洲央行利率决定和新闻发布会是今天的主要焦点。预计货币政策不会发生变化。主要再融资利率维持在0.00%。由于近期经济数据显示欧元区经济进一步疲软,欧洲央行行长德拉吉可能在新闻发布会上变得更加谨慎甚至鸽派。
市场已经将首次加息的预期推迟至2020年中期。但是,欧洲央行仍然不太可能对前瞻性指引做出任何改变。也就是说,欧洲央行将重申,利率至少在 2019 年夏季之前将保持在目前水平。欧洲央行可能会等待更多数据公布,然后再做出此类改变。
以下是欧洲央行的一些建议预览:
英国央行霍尔丹:如果脱欧协议达成,人们将按下暂停按钮
英国央行首席经济学家安迪·霍尔丹(Andy Haldane)在接受报纸采访时表示,“如果经济继续像我们预期的那样发展,那么我们可能会预期经济会进一步有限且渐进的增长”。
特别是,如果达成一些脱欧协议,“这将减少不确定性,并且我们认为,这将导致人们按下暂停按钮并进行更多的投资支出”。
如果经济开始“改变方向”,“我们将灵活应对。”
欧盟巴尼耶:反对无协议脱欧不会阻止无协议脱欧
欧盟首席脱欧谈判代表米歇尔·巴尼耶昨天表示,无协议脱欧现在已成为默认情况,“为无协议脱欧做好准备现在比以往任何时候都更加重要,尽管我仍然希望我们能够避免这种情况。”
他还警告说,“反对无协议脱欧并不能阻止三月底无协议脱欧的发生。为了阻止无协议脱欧,必须出现另一个多数派。”他补充说,“这是特蕾莎·梅启动的政治磋商的目标,我们真诚地希望这一进程能够取得成功”。
同时,他还指出,脱欧有两种可能的方式。 “第一,根据过去 18 个月我们与英国逐步达成的协议有序撤军。”或者,“第二,无序脱欧,导致欧盟没有达成协议,这是一种默认情况,下议院似乎有多数人反对无协议脱欧。”
加拿大央行波洛兹:下次加息的时机取决于经济如何应对冲击
加拿大央行行长史蒂芬·波洛兹重申,央行有必要进一步加息。但具体时间将“取决于数据”,并且“将取决于经济如何应对我们所描述的冲击。”他提到了加拿大房地产市场、贸易紧张局势和进口油价下跌等事态发展。
波洛兹特别指出,过去的加息可能会导致经济活动下滑。房地产市场还没有“完全稳定下来”。他希望了解市场如何稳定下来,以了解“我们的立场”。这是一个迹象,之后加拿大央行可能会选择暂停一段时间。
但波洛兹也为加拿大央行和其他一些央行过去的加息行为进行了辩护。他指出,“我们正处于周期的一个阶段,货币政策看起来总是在做错误的事情”。而且,鉴于经济“接近稳定状态,利率也应该接近稳定状态”。但波洛兹强调,所谓的稳定状态或中性利率的实际水平是一个“悬而未决的问题”。 BoC估计为2.5-3.5%。
WH Hassett表示美中贸易协议将于1月XNUMX日达成
白宫经济顾问凯文·哈塞特昨天表示,他相信美国和中国将在 1 月 XNUMX 日最后期限前达成贸易协议。他在接受美国有线电视新闻网采访时表示,“是的,我相信这会发生,谈判正在取得进展”。
而且,“还有很多进展需要取得,但目前的形势非常严峻。我认为中国人认识到,他们通过达成一项协议可以获得巨大的潜在收益,因为正如你所提到的,他们的增长确实已经断崖式下跌。”
此外,哈塞特还谈到了政府关闭信用评级的风险。他说:“我认为降级不会发生……考虑到经济的强劲程度,我认为根本不存在任何被降级的风险。”
日本PMI制造业跌至50,出口降幅创2.5年来新高
日本 50.0 月制造业 PMI 从 52.6 降至 2016。这也标志着十多年来最长的扩张期的结束。特别是,出口下降速度为两年半以来最强劲。而且,产量自 XNUMX 年 XNUMX 月以来首次缩减,而信心则降至六年多以来的最低水平。
IHS Markit 经济学家 Joe Hayes 指出,“50.0 月份的初步 PMI 数据对日本制造业来说是个坏兆头,随着该指数跌至 2016,表明近两年半的增长势头结束。鉴于新订单和产量再次减少,基本情况将引起担忧。进一步的迹象表明,全球贸易周期的低迷可能会进一步恶化,新出口订单下降幅度为 4 年 XNUMX 月以来的最高水平。人们普遍预期的第四季度反弹不应分散人们对大局的注意力。国内经济疲软加上全球增长放缓,商业信心达到六年多来的最低水平。”
澳大利亚就业增长由兼职工作推动,参与率下降
21.6 月份澳大利亚就业市场增长 18.1 人,高于预期的 3 人。然而,全职工作岗位减少了-24.6k。兼职工作增加了 0.1 个。失业率下降-5.0%至5.0%,好于预期的6%。这等于 0.1 月和 65.6 月触及的 XNUMX 年多以来的最低水平。然而,参与率下降-XNUMX%至XNUMX%。虽然这组数据很可靠,但并不太令人鼓舞,也没有显示出澳大利亚就业市场收紧的迹象。
展望未来
除了欧洲央行利率决定和新闻发布会外,欧元区还将发布采购经理人指数。美国也将发布PMI和领先指标。
欧元/美元每日展望
每日枢轴点:(S1) 1.1356; (P)1.1375; (R1)1.1400;更多的…..
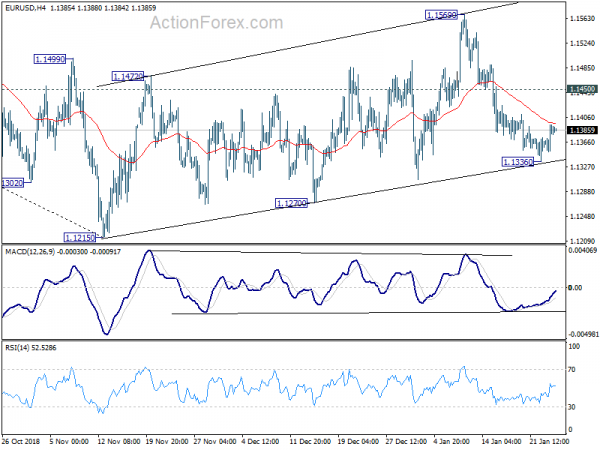
欧元/美元今天的复苏表明暂时触底于 1.1336。由于迄今为止这种复苏较弱,我们将其视为修正。盘中偏向首先转为中性。目前,我们仍然略微倾向于从 1.1215 开始的修正性上涨应该在 1.1569 完成。下行方面,突破1.1336将恢复从1.1569的跌势,重新测试1.1215低点。然而,突破1.1450阻力位将表明自1.1215以来的修正模式正在延续并再次上涨。并且,日内偏向将转向1.1569及以上。
从大局来看,只要守住1.1814阻力位,从1.2555中期顶部开始的下行趋势仍在进行中,下一步目标应该是61.8(1.0339年低点)至2017的1.2555%回撤位1.1186。持续突破该位将为重新测试1.0339铺平道路。然而,突破1.1814将确认这一下跌趋势的完成,并将中期前景转为看涨。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 0:30 | 澳元 | 十二月就业变化 | 21.6 | 18.1 | 37.0 | |
| 0:30 | 澳元 | 失业率 12 月 | 5.00% | 5.10% | 5.10% | |
| 0:30 | 澳元 | 兼职工作变动 12 月 | 24.6k | 43.4k | ||
| 0:30 | 日元 | 1 月 PMI 制造业 | 50 | 52.6 | ||
| 8:15 | 欧元 | 法国1月制造业PMI | 50 | 49.7 | ||
| 8:15 | 欧元 | 法国 1 月服务业 PMI | 50.5 | 49 | ||
| 8:30 | 欧元 | 德国1月制造业PMI | 51.4 | 51.5 | ||
| 8:30 | 欧元 | 德国 1 月服务业 PMI | 52.2 | 51.8 | ||
| 9:00 | 欧元 | 1月欧元区制造业PMI | 51.3 | 51.4 | ||
| 9:00 | 欧元 | 1月欧元区服务业PMI | 51.5 | 51.2 | ||
| 12:45 | 欧元 | 欧洲央行利率决定 | 0.00% | 0.00% | ||
| 13:30 | 美元 | 首次申请失业救济人数(19 月 XNUMX 日) | 215 | 213 | ||
| 14:45 | 美元 | 美国 1 月制造业 PMI | 53.5 | 53.8 | ||
| 14:45 | 美元 | 1 月美国服务业 PMI | 54.1 | 54.4 | ||
| 15:00 | 美元 | 12月领先指数 | -0.10% | 0.20% | ||
| 15:30 | 美元 | 天然气储存 | - 81B | |||
| 16:00 | 美元 | 原油库存 | 2.7M |
对于交易者:我们的 外汇机器人产品组合 自动交易风险低,利润稳定。您可以尝试测试我们的结果 下载外汇EA
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


