
墨西哥于 1982 年爆发了最不发达国家危机,但布雷迪计划直到 1989 年才出台。 1980 世纪 XNUMX 年代对于大多数拉丁美洲国家来说是一个失去的十年,债务谈判进展缓慢、停滞不前并破裂。
同样的动态也影响了许多其他违约国家。即使有欧盟的支持,希腊债务危机也一直是一场曲折缓慢的事件,同意的债务计划只是被证明过于温和,无法让该国再次增长。
当然,所有这些极其缓慢的协议的共同点是债权人对所需债务冲销规模的缓慢调整。债权人不会自愿大幅削减。至少不是一次性的——当他们看到一个国家无法在资本和利息的压力下试图偿还重组债务时,就必须分批引导他们去那里。
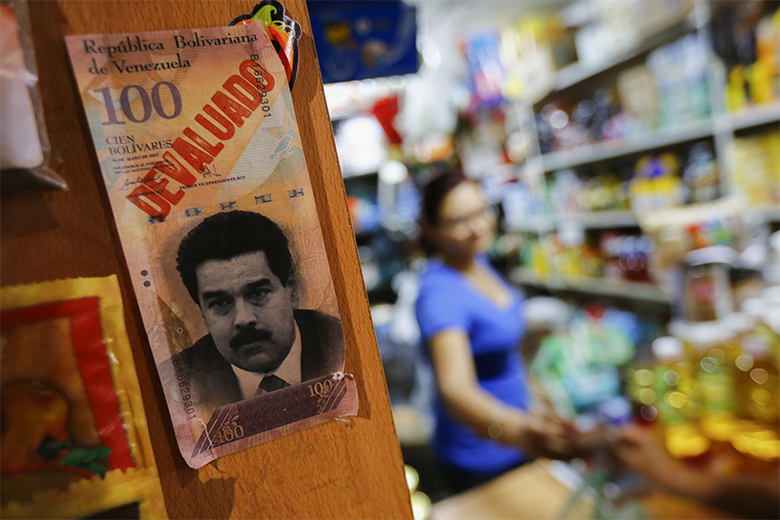
同样的动态看起来也会在委内瑞拉上演。该国目前几乎所有外币债券都出现违约,尽管马杜罗顽强地保住权力,但一些投资者已经在大声思考即将到来的债务重新谈判。
太高
考虑可能的减记的一种方法是观察该国总债务占国内生产总值的百分比,并将其与历史进行比较。根据凯投宏观 (Capital Economics) 编制的统计数据,冲销额约为 GDP 的 140%(可能更多,包括 PDVSA),冲销额将在 65% 至 70% 之间。
委内瑞拉债券的一些持有者表示,这个数字太高了:他们说,该国的石油储备和私有化(债转股交易)的范围意味着冲销应该低得多。
适应这种动态的一种方法是将外债视为一国出口的一部分——其理由是,这是对一国硬通货收入和偿还外债能力的更准确衡量。但凯投宏观表示,从历史上看,这并不是债务减免的可靠指标。希腊(2012 年)和阿根廷(2001 年)的债务减记均在 70% 至 75% 之间,尽管外债/出口比率差异很大。
委内瑞拉面临的另一个复杂问题是,中国和俄罗斯将分别参与其所欠 30 亿美元和 10 亿美元的谈判。如果这些主张成立,那么重组这些双边债务可能会很困难(中国不是巴黎俱乐部的成员),他们可以干脆拒绝重组。如果他们采取强硬态度,那么债券持有人将需要做好承受更大损失的准备。
认为自己再次陷入困境的投资者 Vene 债务应该重新考虑激进的回收率:委内瑞拉已经失去了足够的时间并遭受了足够的痛苦。
注意:如果您想在专业外汇交易 - 在我们的帮助下进行交易 外汇机器人 由我们的程序员开发。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


