
今天亚洲时段金融市场涨跌互现。随着美国国债收益率强劲反弹,日元隔夜遭到抛售。特别是 30 年期国债收益率出现约一个月以来的最大涨幅,看起来完成了从 3.109 的盘整。但到目前为止,日元还没有出现后续抛售。尽管如此,日元仍然是本周最弱的货币。由于无协议脱欧风险减弱,英镑表现最为强劲。
尽管过去24小时内发生的事件相当引人注目,但引发的反应却很少。美国贸易代表罗伯特·莱特希泽(Robert Lighthizer)关于中国贸易谈判的证词、美联储主席杰罗姆·鲍威尔(Jerome Powell)的证词以及越南特金峰会都被忽视了。瑞士法郎因巴基斯坦和印度的紧张局势而短暂上涨,但没有跟进购买。市场可能正在等待美国第四季度 GDP 的下一步行动。
从技术上讲,除了英镑之外,外汇市场的方向尚不清楚。美元兑欧元和瑞郎本周走软,但下行势头似乎正在减弱。美元/日元和欧元/日元仍窄幅波动。澳元/美元和美元/加元也保持在熟悉的区间内。美国GDP再次可能成为突破的触发因素。
在亚洲,日经指数下跌-0.35%。香港恒生指数上涨 0.10%。中国上海证券交易所下跌-0.35%。新加坡海峡时报下跌-0.57%。日本10年期日本国债收益率上涨0.0002至-0.024。一夜之间,道指下跌-0.28%。标准普尔 500 指数下跌 -0.05%。纳斯达克指数上涨0.07%。 10 年期国债收益率上涨 0.057 至 2.693。 30年期国债收益率上涨0.063至3.069。
美国贸易代表莱特希泽:市场结果决定赢家,而不是国家资本主义和技术盗窃
美国贸易代表罗伯特·莱特希泽在众议院筹款委员会就中国贸易谈判作证时提出了美国“可以与世界上任何人竞争”的原则。但他强调“我们必须有规则,必须执行规则”。决定赢家的是“市场结果”,而不是“国家资本主义”和“技术盗窃”。中国的不公平贸易行为是“对我们经济的重大威胁”。
莱特希泽表示,“与中国就关键的结构性问题进行了几个月非常激烈、极其严肃和非常具体的谈判”,并取得了“真正的进展”。如果美国能够就最重要的悬而未决的可执行性问题以及其他一些问题达成令人满意的解决方案,美国就可以在与中国的经济关系中“扭转局面”。但在达成协议之前“还有很多工作要做”,“更重要的是,在达成协议之后”。
他还强调,政府正在“敦促重大结构性变革”,而不是“大豆解决方案”。美国“非常清楚”与中国的历史,以及“因未兑现承诺而造成的失望”,而且“现实是,这是一个将持续很长一段时间的挑战”。他补充说,“如果在我的层面上存在分歧,美国将期望采取相称但单方面的行动。”
同时,由于这些协议是针对中国违反301年贸易法第1974条的行为而达成的和解,因此它们属于行政行为,不需要国会批准。与中国的谈判更多地是制裁监督制度,而不是传统的贸易协定。
美联储鲍威尔:余额径流可能稳定在GDP的16-17%左右
美联储主席杰罗姆·鲍威尔在国会作证的第二天表示,美联储今年将停止缩减资产负债表。届时,资产负债表将占 GDP 的 16-17% 左右,高于金融危机前的 6%。考虑到美国GDP目前在20T美元左右,资产负债表最终将在3.2T美元到3.4T美元之间。目前资产负债表刚刚超过 4T 美元。
鲍威尔表示,“我认为,我们已经制定了计划框架,希望能够尽快宣布,这将为资产负债表正常化的结束指明道路”。而且,“我们将能够……在今年晚些时候停止径流。”
他还直言不讳地指出,即使美联储正在重新考虑今年的政策框架,美联储“也不会考虑更高的通胀目标”。
中国制造业PMI跌至49.2 新出口订单创十年新低
49.2 月份中国官方制造业 PMI 降至 49.5,低于预期的 49.5,低于预期的 50。这是阅读量低于 1.7 的连续第三个月。具体来看,新出口订单指数下降-45.2至10,为1.4年来最低水平,表明与美国的贸易战继续对出口产生影响。产量下降-49.5至0.3。就业率下降-47.5至54.3。服务业PMI从54.7降至54.5,低于预期的XNUMX。
然而,分析师张立群试图淡化声明中的恶化情况。他指出,PMI下降主要是受农历新年因素影响。他指出,产量、采购量和原材料库存的大幅下降就是迹象。
同样来自亚洲,日本 3.7 月份工业生产环比下降 -2.5%,而预期为同比 -0.6%。日本 1.5 月份零售额同比增长 XNUMX%,低于预期的同比 XNUMX%。
澳新银行商业信心跌至-30.9,新西兰联储XNUMX月降息
30.9 月份新西兰澳新银行商业信心指数从 -24.1 降至 -10.5。活动前景从 13.6 降至 2009。澳新银行指出,近期商业活动的改善陷入停滞。出口意向跌至 XNUMX 年 XNUMX 月以来的最低水平。定价意向仍处于区间波动。
澳新银行还指出,“显然目前经济已经捉襟见肘,但过去六个月的势头似乎明显减弱。”它预计新西兰联储将“不太确定核心通胀将继续上升至目标区间的中点”。澳新银行 (ANZ) 预计 11 月份 OCR 将会削减。
同样从澳大利亚来看,第四季度澳大利亚私人资本支出增长 2.0%,而预期为 4%。 1.0 月份私营部门信贷环比增长 0.2%,而预期为环比增长 0.3%。
展望未来
今天的日历相当忙碌。瑞士将公布GDP和KOF。德国将公布进口价格和CPI。法国将公布GDP。当天晚些时候,美国将最终公布第四季度GDP。失业救济申请和芝加哥采购经理人指数将成为重点内容。加拿大将发布经常账户、IPPI 和 RMPI。
USD / JPY每日展望
每日枢轴:(S1)110.53; (P)110.81; (R1)111.26; 更多…
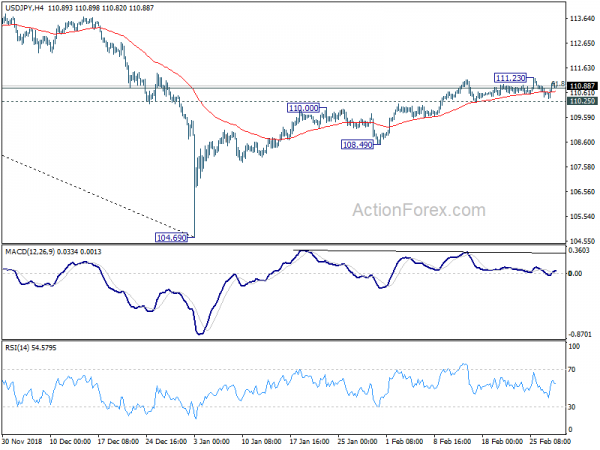
美元/日元在110.25小支撑位之前反弹,但上行空间保持在111.23阻力位下方。盘中偏向首先保持中性。下行方面,若突破110.25的小支撑位,则意味着将被61.8至114.54的104.69%回撤位110.77拒绝。在这种情况下,从 104.69 的反弹可能已经完成。盘中偏向将转回下行,寻求108.49支撑位确认。尽管如此,若坚守111.23,则应确认从104.69恢复上涨至114.54阻力位。
从大局来看,虽然自104.69的反弹强于预期,但彻底摆脱55日均线仍存在困难。前景首先变得喜忧参半。下行方面,突破108.49支撑位将再次证明这种反弹是一次修正。并且,更大的下跌趋势仍在进行中,再次跌破104.62。但持续高于 55 日均线将把焦点转向 114.54。果断突破将确认自 118.65(2016 年高点)的下跌完成。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 工业生产 M/M Jan P | -3.70% | -2.50% | -0.10% | |
| 23:50 | 日元 | 零售贸易 年/年 1 月 | 0.60% | 1.50% | 1.30% | |
| 00:00 | NZD | 2 月澳新银行商业信心指数 | -30.9 | -24.1 | ||
| 00:01 | 英镑 | GfK 2 月消费者信心指数 | -13 | -15 | -14 | |
| 00:30 | 澳元 | 第二季度私人资本支出 | 2.00% | 1.00% | -0.50% | 0.00% |
| 00:30 | 澳元 | 私营部门信贷 M/M Jan | 0.20% | 0.30% | 0.20% | |
| 01:00 | 中国 | 2月制造业PMI | 49.2 | 49.5 | 49.5 | |
| 01:00 | 中国 | 2月非制造业PMI | 54.3 | 54.5 | 54.7 | |
| 05:00 | 日元 | 新屋开工年/年 1 月 | 10.30% | 2.10% | ||
| 06:45 | CHF | GDP Q / Q Q4 | 0.40% | -0.20% | ||
| 07:00 | 欧元 | 德国进口价格指数月/月一月 | 0.20% | -1.30% | ||
| 07:45 | 欧元 | 法国 GDP Q/Q 第四季度 P | 0.30% | 0.30% | ||
| 08:00 | CHF | KOF 2 月领先指标 | 96 | 95 | ||
| 13:00 | 欧元 | 德国 CPI M/M 2 月 P | 0.50% | -0.80% | ||
| 13:00 | 欧元 | 德国 CPI 同比 2 月 P | 1.50% | 1.40% | ||
| 13:30 | CAD | 第四季度经常账户余额 | - $ 14.01b | - $ 10.34b | ||
| 13:30 | CAD | 工业品价格月月月度 | 0.30% | -0.70% | ||
| 13:30 | CAD | 原材料价格指数 M/M Jan | 4.10% | 3.80% | ||
| 13:30 | 美元 | 首次申请失业救济人数(23 月 XNUMX 日) | 221 | 216 | ||
| 13:30 | 美元 | GDP 年化季率 Q4 A | 2.50% | 3.40% | ||
| 13:30 | 美元 | 第四季度 A 季度 GDP 价格指数 | 1.70% | 1.80% | ||
| 14:45 | 美元 | 2月芝加哥采购经理人指数 | 57.8 | 56.7 | ||
| 15:30 | 美元 | 天然气储存 | - 177B |
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


