
从 11 年 2019 月 XNUMX 日开始的一周
- 澳储行可能的降息策略。
- 澳大利亚:西太平洋银行-MI消费者信心指数、住房金融、NAB商业调查、澳大利亚储备银行副行长德贝尔发表讲话。
- 新西兰:零售信用卡消费。
- 中国:固定资产投资、零售额、外国直接投资。
- 欧洲:CPI,工业生产。
- 美国:CPI、零售销售。
- 重要的经济和金融预测。
本报告中包含的信息截至 8 年 2019 月 XNUMX 日。
澳储行可能的降息策略
2018 年 12 月季度的 GDP 数据显示,澳大利亚经济在 2018 年下半年增速放缓,从上半年的 4% 年化增速降至下半年的 1% 年化增速。
澳大利亚储备银行面临的挑战在于,如何切实维持其2019年3%和2020年2.75%的GDP增长预期。只有在经济预期将受益于大规模刺激措施的情况下,才能真正合理地预期经济增长势头将从1%提升至3%。然而,全球经济增长正在放缓;住宅建设周期已明显转向;澳元汇率保持稳定;货币政策维持不变;财政政策也将继续受到制约,因为两大政党都希望在2019/2020财年实现财政盈余。
因此,储备银行在 5 月份的货币政策声明中公布修订后的预测时,可能会认为有必要进一步下调其增长预测。
这些预测值在2019年可能达到2.75%的上限,在2020年可能达到2.5%的上限。这是对2019年的“趋势”预测,对2020年的预测则略低于趋势。此类预测仍可能被认为与具有明显“宽松”倾向的稳定政策相符。
鉴于住宅建设周期目前已进入下行阶段;商业投资喜忧参半;储蓄率略有上升;房价和新增贷款均出现萎缩,8月份维持这些预测的前景黯淡。我们预计,到8月份的货币政策声明发布时,2019年和2020年的增长预测都将低于潜在增长率(2.75%),可能不会达到西太平洋银行目前预测的两年均为2.2%,但远低于趋势水平,足以使任何关于失业率下降和工资稳步增长的预测失效。
在这种情况下,鉴于澳大利亚储备银行拥有150个基点的“灵活性”,预计其将现金利率下调25个基点至1.25%,并在11月再次下调25个基点,以确认经济增长持续低于趋势水平。在这种温和的增长前景下,还需要进一步推迟潜在通胀率回归2-3%目标区间的预期时间。
这一预期情景与西太平洋银行预测的8月和11月两次降息相符。
国内生产总值报告中出现了一些重大进展。
首先,我们看到,继上半年强劲增长之后,9 月份季度新住宅建设的萎缩趋势延续。西太平洋银行预计,这预示着住宅建设将长期下滑,反映出住宅审批数量的减少,并且由于融资环境紧张和房价预期下跌,新住宅的供需都将受到抑制,预计未来还会进一步萎缩。
其次,我们看到消费者支出数据再次表现疲软(继0.3%之后降至0.4%),反映出收入增长乏力,以及储蓄率从2.3%升至2.5%后出现的财富负效应的早期迹象。工资增长速度非常缓慢,而由于政治不确定性、全球贸易紧张局势以及需求疲软等因素对企业就业和投资意愿构成压力,预计2019年就业增长将放缓。尽管存在滞后效应,但2018年下半年的低迷增长可能会对2019年的就业增长造成抑制。
随着房价下跌对家庭资产负债表的影响逐渐显现,财富效应可能进一步作用于消费。房价繁荣时期财富效应的迹象在新南威尔士州和维多利亚州储蓄率下降1.7-1.9个百分点中可见一斑。我们预计这一趋势将在2019年和2020年逐步逆转,从而抑制2019年和2020年的年度消费增长,预计到2020年底,储蓄率将从2.5%上升至接近5%。储蓄率的上升以及与之相关的低消费增长是预期GDP增长前景疲软的主要原因。
2019年房价将是一个重要因素。尽管悉尼和墨尔本的房价分别较峰值下跌了13%和10%,但此前四年,这两个城市的房价累计分别上涨了60%和44%。目前,这两个城市的房价仍然较为紧张。
与以往周期通过大幅降息和相对稳定的收入增长来改善住房可负担性不同,本轮周期中,住房可负担性的恢复必须依靠房价。鉴于利率灵活性有限且信贷环境紧缩,我们估计这些城市的房价(在2019年和2020年期间)需要进一步下降10%或更多才能恢复住房可负担性。在以往的住房低迷时期,利率在恢复住房可负担性方面发挥了关键作用。由于澳大利亚储备银行的现金利率已降至1.5%,降息发挥这一传统作用的空间非常有限。
正如我们最近在珀斯看到的那样,房价的可负担性可以恢复,但如果信贷收紧,房价仍有可能进一步下跌。尽管官方对可能出现的信贷紧缩有所担忧,但我们预计监管机构仍会继续加强对贷款行为的审查。即便监管机构此前已决定取消限制投资者贷款和仅付息贷款的政策,情况依然如此。
长期低通胀环境也带来了挑战。自2013年以来,总体通胀率(按日历年计算)一直低于澳大利亚储备银行2%至3%的目标区间。令人担忧的是,如此长期的低通胀正在影响市场预期。我们的预测显示,总体通胀率和核心通胀率要到2021年6月才能达到2%。澳大利亚储备银行近期已将2019年至2020年的核心通胀率预期从2.25%推迟至2019年。
积极的一面是,政府基础设施支出持续增长,2018年政府整体支出增长了6%。矿业投资萎缩已经触底,并且有迹象表明,新的矿业投资可能会小幅回升,主要集中在铁矿石和锂矿领域。
服务出口蓬勃发展。2018年,教育支出增长15%,服务出口总额增长9.7%。净服务出口对GDP增长的贡献接近0.5个百分点。值得注意的是,这并非中国独有的现象,中国约占服务出口总额的20%,其中包括33%的教育出口。然而,任何旨在提升中国不断缩水的贸易顺差的政策,都可能对中国的发展产生影响。
预计家庭收入增长将放缓。我们预计2019年就业增长率将从2018年的2.2%放缓至0.6%,这将导致年底失业率升至5.5%。工资增长也乏力,部分原因是劳动力市场仍然存在相当大的闲置劳动力。预计到2019年底,就业不足率将达到8.5%,与2014年12月以来基本持平,尽管失业率已从6.1%降至5.0%。因此,预计工资增长将继续低迷——即使在失业率已降至略低于4.0%的新南威尔士州,情况也是如此。
那一周
在4月季度国民经济核算数据公布之前,我们预期数据会非常悲观。事实证明,我们的预期是正确的,第四季度实际增长率仅为0.2%,导致2018年下半年年化GDP增长率接近1.0%,远低于上半年4.0%的增幅,也远低于2.75%的潜在水平。
就具体数据而言,政府支出是唯一利好因素,为第四季度经济增长贡献了0.3个百分点。然而,与之形成鲜明对比的是,私人需求却停滞不前。在私人部门内部,消费者信息尤其令人担忧:第四季度年消费增速放缓至2.0%,仅略高于1.6%的人口增速,而住宅建设的下滑速度加快。第四季度企业投资增长同样疲软:设备投资持续低迷,受到采矿业和消费的双重影响;而非住宅建设则维持在高位。
继第四季度GDP数据公布后,1月份零售销售增幅低于预期,仅为0.1%,这进一步加剧了人们对2019年经济增长势头的担忧,尤其是在12月份零售销售下降0.4%之后,且1月份的增长仅限于食品子类别——非食品零售下降了0.1%。这清楚地表明,消费者在非必需品上的支出犹豫不决,随着房价进一步下跌和收入增长持续疲软,这种犹豫预计将持续下去。
上述结果有力地支持了我们的观点,即2019年总体经济活动增长将显著低于趋势水平,约为2.2%。尽管澳大利亚储备银行(RBA)在这些数据公布前对增长预期高于趋势水平,但未来几个月他们不得不下调预期。根据西太平洋银行的观点,这将为8月和11月两次降息奠定基础。
在离岸金融领域,欧洲央行3月份的政策会议标志着其政策立场发生了显著的鸽派转变。此前,欧洲央行一直坚信经济增长放缓只是暂时的,但在3月份的会议上,他们开始考虑经济疲软的局面可能会持续到2019年上半年。
总而言之,这导致经济预测大幅下调,利率政策前瞻性指引延长至至少到 2019 年底(此前为 2019 年夏季)利率预计保持不变,并宣布推出新的定向长期再融资操作 (TLTRO) 方案以应对即将到期的债务。
会议前,第四季度GDP确认为0.2%,而第三季度则下调至0.1%。2018年全年增长率低于趋势水平,为1.1%,其中国内需求贡献略微下降1.4个百分点,被净出口下降0.3个百分点(低于去年的1.4个百分点)所抵消。
与2018年1.8%的年均增长率相比,欧洲央行目前预计2019年增长率仅为1.1%,较12月份预测的1.7%大幅下调。在这种低于趋势水平的增速下,失业率预计将从7.8%小幅上升至7.9%,通胀预计将保持低迷。
鉴于经济前景普遍存在不确定性,政策制定者已采取积极主动的措施,力求“抢占先机”。因此,我们此前建议在2019年12月上调存款利率,现已推迟至2020年3月,预计2019年下半年经济增长将趋于稳定。
关于 TLTRO 政策,今天的公告基本符合我们的预期,旨在维持流动性更长时间,并激励向实体经济放贷——激励措施的全部细节将在适当时候公布。
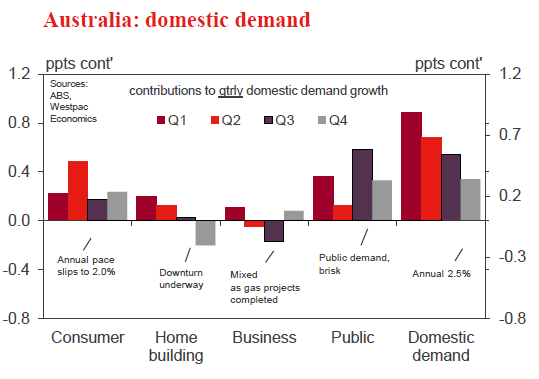
本周图表:第四季度GDP——私营部门疲软
12 月季度产量仅增长 0.2%,符合我们的预期。
2018年下半年,私营部门需求趋于平稳,第三季度下降0.1%,第四季度也保持平稳。与之相反,政府支出(以公共需求的形式)继续快速扩张,全年增长6.2%,直接为2018年第四季度的经济活动贡献了0.3个百分点。
对澳大利亚消费者而言,12月季度依然疲软。尽管收入有所改善,但仍处于低迷状态,整体而言依然乏力。储蓄的增加也抑制了消费支出的增长。最新数据显示,下半年消费者支出显著放缓,并强调了财富效应导致储蓄率进一步上升可能削弱未来需求的风险。
新西兰:提前一周进行数据包装
差距缩小
我们最新的区域综述表明,新西兰各区域活动的增长已经开始趋于一致。
北岛中部和南部以及南岛最南端地区的经济活动依然强劲,尽管部分地区的增长势头开始放缓。与此同时,北部地区的经济活动较为疲软,但改善迹象日益明显。随着人口增长放缓和房价上涨在经济过热地区开始降温,经济活动差距有望进一步缩小。
一段时间以来,新西兰的经济呈现出两极分化的局面。北岛中部和南部地区以及南岛最南端的地区经济蓬勃发展,这得益于出口的成功,特别是与农业和旅游业相关的出口,人口增长带来的建筑热潮以及房价的健康上涨。
然而,其他地区的房地产市场表现则不尽如人意。奥克兰房价持平甚至下跌,严重拖累了北岛北部地区的房地产市场,并引发连锁反应,波及邻近地区。与此同时,坎特伯雷地区仍在努力适应震后重建,房地产市场依然低迷。
尽管表现强劲的地区与其他地区之间的差距已经开始缩小,但这种情况至今仍然存在。
这并非意味着吉斯伯恩/霍克斯湾、奥塔哥和南地等传统表现优异的地区表现不佳。得益于一些地区房价的惊人上涨和出口的成功,这些地区依然表现良好,但增长势头已经减弱。
与此同时,此前发展滞后的北地、怀卡托以及尼尔森/马尔堡/西海岸等地区,在有利的农业环境、不断上涨的房价和改善的劳动力市场等因素的推动下,都加快了步伐。奥克兰也出现了复苏迹象,区域信心指数、零售支出和房屋销售量均大幅增长。中游地区的塔拉纳基/旺加努伊-马纳瓦图地区似乎也重获新生,部分原因是房价强劲增长,但也得益于原油价格的上涨。
2018年底,全国经济增长势头有所减弱,但我们预计2019年将重拾增长动力。主要原因是政府转移支付和支出大幅增加,这将惠及全国各地。此外,燃油价格走低的可能性也提振了经济,因此大多数地区的经济前景相当乐观。
三大人口中心可能会打破这一趋势,尽管原因各不相同。惠灵顿预计将受益于政府对公共部门的支出,因此该地区的前景尤为强劲。奥克兰新建住宅的审批数量大幅增长,预示着建筑活动的增加,这应会在2019年提振当地经济。另一方面,坎特伯雷地区的重建工作持续降温,将继续阻碍该地区的经济活动。
新西兰许多乡村地区目前发展势头良好,我们预计这种势头将在2019年延续。部分地区发展势头已经开始减弱,这种情况可能会持续到今年。而另一些地区,例如丰盛湾,则已经积累了相当可观的势头,预计2019年将保持强劲增长势头。许多乡村地区的经济目前正处于过热状态,我们预计这种情况会随着时间的推移而有所缓解。
他们的成功是由多种因素共同推动的。出口导向型产业的良好表现至关重要。此外,高于平均水平的人口增长、不断增长的建筑活动以及快速上涨的房价也发挥了重要作用。
其中一些因素可能会在 2019 年进一步促进农村经济活动,而另一些因素则不然。
农村经济繁荣的关键驱动力很可能是旅游业和农业等出口导向型产业的持续成功。尽管经济增长放缓,但我们预计来自海外的游客数量将创历史新高,这将带动奥塔哥、南地和丰盛湾等依赖旅游业的地区的消费。即使是奥克兰——我们最大的旅游目的地——也将从中受益。
农业的情况也类似,尽管略微复杂一些。总体而言,供需基本面表明2019年大多数大宗商品的前景相当乐观。至于乐观程度如何,则取决于当时的天气状况。正如我们在近期发布的《农业双周简报》¹中所述,近期干旱天气的影响可能是导致牛奶产量预测下调和牛奶价格上涨的关键因素。我们预计,随着天气逐渐恢复正常,价格将有所回落,但仍维持本季牛奶价格略高的预测,即每公斤6.40美元。
其他因素,例如人口增长、建筑活动和房价上涨,不太可能起到同样的支撑作用。许多农村地区的人口增长速度已经放缓,随着人口增长持续降温,目前正在进行的建筑热潮也将逐渐消退。与此同时,两位数的房价通胀目前刺激了许多地区的强劲消费支出,但这不会持续。正如我们预期的那样,当房价通胀放缓或出现逆转时,许多地区的消费支出将从目前这种杂乱无章的增长速度放缓。
数据预览
澳大利亚一月住房金融(编号)
- 12 月 6.1 日,最后:–2.5%,WBC f/c:–XNUMX%
- 市场 f/c:–2.0%,范围:–3.0% 至 2.1%
2018年住房融资审批情况表现疲软,所有组成部分均出现大幅下滑。自住业主贷款总额下降6.1%,剔除再融资贷款后更是大幅下降8.2%,全年累计下降14.4%。值得注意的是,最初由投资者主导的周期如今已明显受到自住业主活动的影响——无论贷款金额还是贷款数量均有所下降。
预计下滑趋势将延续至1月份,涵盖主要银行的行业数据显示,利率将进一步下降2.5%。投资者贷款价值预计也将出现类似跌幅。与往常一样,由于假期期间市场活动低迷,1月份的数据可靠性低于往常。
澳大利亚西太平洋银行-MI消费者信心指数
- 3月13日 最新数据:103.8
西太平洋银行墨尔本研究所指数2月份上涨4.3%至103.8点,从1月份略微悲观的低迷区间(99.6点)反弹。澳大利亚储备银行2月初对利率前景采取更为中性的立场,似乎在年初市场波动后,略微提振了市场信心。
本月调查于3月4日至9日进行。过去一个月的主要变化是经济数据持续疲软,其中12月季度国民经济核算数据表现疲软,显示年度GDP增速放缓至2.3%,媒体报道也强调了2018年下半年的疲软态势。金融市场依然保持活跃,澳大利亚ASX指数较上次调查进一步上涨3%,但房地产市场状况依然疲软。
新西兰 2 月 REINZ 房屋销售和价格
- 3月11日至15日(待定),销售额上年同期增长6.7%,价格上年同期增长3.1%。
全国房屋销售在经历了异常疲软的12月后,于1月份有所回升。10月份生效的外国买家禁令可能是造成近期月度销售波动的部分原因。在此期间,年度房价通胀率有所放缓,尽管幅度不大。
我们预计今年年初房地产市场将出现温和回升。新西兰储备银行已于1月份放宽了对高贷款价值比贷款的限制,而抵押贷款利率也已从原本就很低的水平进一步下调。
房价增长的区域差异可能会持续存在,奥克兰和坎特伯雷以外的许多地区房价可能会继续强劲增长。外国买家在许多区域中心的影响力有限,而较低的抵押贷款利率和贷款限制将进一步刺激需求。
NZ Jan 零售卡消费
- 3月11日,最新数据:1.8%,白细胞计数:+0.3%,市场:+0.3%
1月份零售支出增长1.8%。这一显著增长主要集中在耐用品支出,此前圣诞购物季期间的支出出现异常大幅下滑,这可能与处理延迟有关。从整体支出来看,1月份家庭支出在大多数类别中均有所增长。这可能得益于汽油价格下跌,使家庭支出有所增加。过去一年,核心支出(剔除燃油支出)增长了5.3%。
继12月和1月的剧烈波动之后,我们预计2月份的支出将回归正常水平。我们预测当月零售支出将增长0.3%,其中核心品类(不含燃油)预计将增长0.4%。
英国有意义的脱欧投票
- 3月12到14
3月12日,下议院将第二次就首相特蕾莎·梅提出的脱欧协议进行投票,该协议很可能再次被否决。
首相已声明,如果她的协议在二读中被否决,她将在接下来的几天里就两个关键问题提出动议。首先,议员们将被要求投票表决是否支持在没有达成脱欧协议的情况下离开欧盟(即“无协议脱欧”)。我们预计这项动议将被否决。
其次,假设议员们否决“无协议脱欧”,他们将被问及是否寻求与欧盟短期延长谈判期限。我们预计这项动议将获得通过。虽然仍需欧盟达成协议,但这将为英国脱欧推迟到目前的3月29日最后期限之后铺平道路。
美国1月零售销售额和2月CPI
- 3月11日,零售销售额,最后值:-1.2%,WBC f/c:0.2%
- 3月12日,消费者物价指数(CPI),最新值:0.0%,白细胞计数(WBC f/c):0.1%
美国1.2月份零售销售数据令市场大失所望,同比下降1.2%。值得注意的是,这并非价格波动所致,剔除价格波动较大商品的对照组零售销售下降了1.7%。
根据年底前的销售情况来看,向上修正的可能性很高,但想必下滑幅度不会完全消失。如果正如我们和市场预期的那样,1月份的零售数据基本持平,那么这将导致第一季度GDP疲软,并将2019年的年增长率限制在2.0%左右,低于2018年的3.1%。
就消费者物价指数(CPI)而言,有两个关键因素。就动能而言,能源价格波动仍然是关键。就核心价格而言,通胀率似乎会牢牢锁定在联邦公开市场委员会(FOMC)设定的2.0%的中期目标附近。这对政策制定者来说是好事,因为他们可以以较小的风险维持对通胀的保守立场。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


