
美国亮点
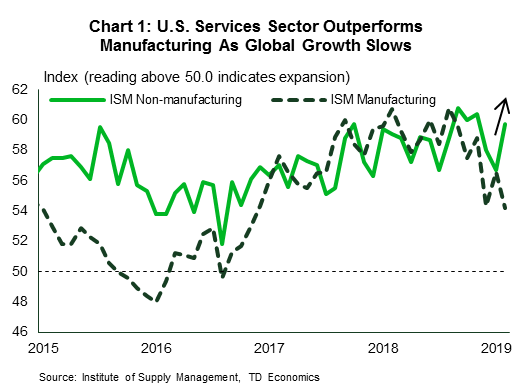
- 本周开局良好。ISM非制造业指数的上涨带动了市场走强,2月份该指数上升3.0点至59.7。
- 近期市场一片悲观,但令人欣喜的是,住房数据也表现良好。12月份新房销售量增长了3.6%,1月份新房开工量更是激增了18.6%。
- 周五公布的非农就业报告显示,2月份新增就业岗位仅为2万个,这给原本利好的经济消息蒙上了一层阴影。疲软的非农就业数据不太可能持续,但这无疑会强化美联储目前“耐心”的经济政策。
加拿大亮点
- 加拿大央行本周将隔夜利率维持在1.75%不变。其声明明确表示,近期内没有加息计划,并在后续声明中指出,“需要时间更好地了解当前形势”。
- 住房数据显示,加拿大经济低迷的局面延续到了第一季度,多伦多和温哥华的房屋销售量下降,2月份全国房屋开工量大幅下滑。
- 尽管几乎所有经济消息都令人失望,但加拿大就业市场在2月份仍以惊人的速度继续增长。当月新增就业岗位约55.9万个,而随着更多人进入劳动力市场,失业率维持在5.8%的周期性低位附近。
与近期的悲观情绪相比,本周开局令人欣喜,市场呈现积极态势。ISM非制造业指数的回升提振了市场信心。与制造业指数走势相反,该指数2月份上涨3.0点至59.7,扭转了此前两个月的连续下滑。服务业的改善也带动了消费者信心的反弹,随着部分政府停摆的结束和股市的回暖,消费者信心也随之恢复。此外,2月份所有18个行业的增长也印证了国内需求的稳健。
本周的住房数据也令人鼓舞。12月份新房销售量增长3.6%,连续第二个月小幅走高。房屋开工量也呈现同样的增长态势。在经历了2018年底的低迷之后,房屋建设在2018年伊始便迎来了良好的开端,1月份开工量激增18.6%。独栋住宅建设的增长更为显著,开工量增长了25%,创下自1979年以来的最高月度增幅。正如我们在近期报告中所述,住房市场仍有增长空间,随着住房可负担性的提高,需求有望反弹。在低空置率的推动下,未来一年房屋建设有望继续保持增长势头。
周五公布的非农就业报告显示,2月份新增就业岗位仅为2万个,经济形势向好,令此前的利好消息蒙上阴影。这一数据远低于预期,但值得注意的是,此前两个月就业市场均实现了强劲增长,超出市场预期。不过,报告的其他部分也包含不少令人鼓舞的消息。失业率小幅下降,劳动参与率保持了1月份的增长势头,小时工资增速加快,同比增长3.4%,创下近十年来的最快增速。
我们有充分的理由忽略那令人沮丧的标题,它很可能是受到暂时性因素和恶劣天气的影响。我们预计未来几个月就业增长将放缓,但这主要是由于劳动力市场实际上已经实现了充分就业,而不是国内需求出现明显恶化。
尽管如此,疲软的非农就业数据仍将强化美联储当前的“耐心”策略。在这方面,其他全球央行也与美联储保持一致。本周,欧洲央行公布了一揽子面向欧元区银行的低成本融资方案,并表示鉴于经济增长势头放缓以及与英国脱欧和贸易相关的不确定性加剧,将维持利率不变至2020年。加拿大央行本周的声明也同样偏向鸽派,指出鉴于全球经济形势错综复杂,解读经济走向变得更加困难。其他全球央行的鸽派立场意味着美元可能保持相对强势,这使得美联储更有理由至少在今年下半年之前继续按兵不动。
与世界其他地区的央行一样,加拿大央行本周也意识到经济前景恶化以及未来政策走向的不确定性。周三,该行维持隔夜利率在1.75%不变。其声明明确表示,近期内不打算提高政策利率。
除劳动力调查(LFS)外,其他经济数据无疑都十分糟糕。更令央行担忧的是,数据最疲软的恰恰是那些对利率最为敏感的经济领域——即企业投资、住房和耐用消费品支出。2018年下半年,非住宅和住宅领域的投资均出现断崖式下跌,而耐用消费品支出也已连续三个季度下滑。
2019年初的数据显示,经济低迷的局面在第一季度仍在持续,尤其是在房地产市场。根据当地房地产委员会的数据,多伦多和温哥华2月份的房屋销售量均出现下滑。与此同时,同月全国范围内的房屋开工量也大幅下降。
根据现有数据,加拿大经济今年第一季度更有可能出现萎缩,而非实现任何实质性增长。这并非加拿大央行所希望看到的局面。住房及相关消费支出放缓早已在预料之中,但其速度之快、力度之大却远超预期。更令人担忧的是,企业投资的下滑并非仅限于能源领域,而是波及范围广泛。
加拿大央行副行长林恩·帕特森在解释央行思路的演讲中,将投资回落的部分原因归咎于尚未批准的自由贸易协定带来的不确定性,但她对此观点并不十分确信。正如央行在随附的声明中所述,央行“需要时间来更好地了解当前形势”。
劳动力市场表面上的韧性反而使前景更加扑朔迷离。加拿大2月份新增就业岗位55.9万个,这一显著增长远超正常波动幅度。过去六个月的就业趋势同样令人瞩目,新增就业岗位达48.3万个。与去年同期相比,就业人数增长2.0%,创下一年多以来的最高增幅。然而,令人惊讶的是,尽管就业岗位数量有所增加,但全国总工时却持续下降,这意味着新增岗位的工时少于现有岗位或被取代岗位的工时(遗憾的是,目前尚无按工时划分的就业流动数据)。
尽管劳动力市场强劲,但由于它通常是滞后指标,因此并不能提供足够的保证。一系列指标表明,目前的政策立场足以抑制通胀压力。加拿大央行的声明仍然提到了潜在的加息,但这需要数据能够比过去几个月我们看到的更清晰地反映实际情况。
美国零售销售——1月份
推出日期:3月11,2019
以前:-1.2%,前自动:-1.8%,对照组:-1.7%
TD预测:-0.5%,剔除汽车行业:0.0%,对照组:0.4%
共识:-0.1%,除自动挡车型外:0.3%,对照组:0.6%
我们预计,受汽车和汽油销售疲软的影响,1月份整体零售额将环比下降0.5%,此前1月份环比已大幅下降1.2%。事实上,剔除汽车销售后的整体零售额预计与上月持平。尽管1月份汽油价格趋于稳定,但加油站销售额的下降仍将反映出汽油价格环比不利的影响(预计2月份这一影响将有所缓解)。值得一提的是,我们预计核心零售额在12月份意外暴跌1.7%之后,将环比反弹0.4%。
美国消费者物价指数(CPI)——2月
推出日期:3月12,2019
以前:0.0%m/m;核心 0.2% m/m
TD预测:0.2% m/m;核心 0.2% m/m
共识:0.2% m/m;核心 0.2% m/m
我们预计总体CPI将稳定在1.6%,环比增长0.2%,但存在0.3%的涨幅风险。价格压力将利好食品和汽油价格上涨,但会被能源服务价格下跌所抵消。我们预计核心CPI将再次稳健增长0.2%,通胀率维持在2.2%不变。我们预计核心商品和服务价格均将上涨。住房价格增速可能略有放缓,但我们预计其他商品和服务价格将保持强劲,包括关税相关类别、医疗保健和机票价格。展望未来,假设油价小幅上涨且核心通胀率略高于2%,我们预计总体CPI在12月之前可能保持在2%以下。
加拿大制造业销售额 – 1 月*
推出日期:3月15,2019
上一篇:-1.3%
TD预测:-0.3% m/m
共识:不适用
道明银行预计,受汽车出货量疲软的影响,1月份制造业销售额将下降0.3%,但石油销售额的反弹将部分抵消这一降幅。美国汽车产量在1月份创下金融危机以来的最大跌幅,鉴于高度一体化的供应链,这对加拿大制造业的产量构成下行风险。其他运输设备类别也极有可能出现下滑,其中航空航天产品的出货量已达到2016年以来的最高水平。石油产量的反弹将有效抵消运输设备行业的疲软;由于油价下跌和炼油厂维护等因素,过去两个月名义石油销售额下降了25%。1月份汽油价格趋于稳定,但工业部门整体价格的下降应能使实际制造业销售额跑赢名义数据。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


