
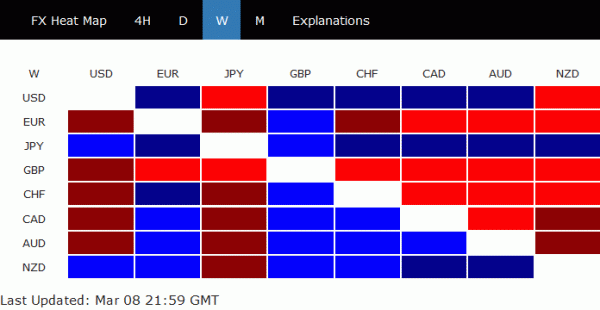
纵观上周所有金融市场消息,信息相当统一。也就是说,2019年将是全球经济放缓的一年。经济数据、央行、政府和独立组织都在强化这一信息。尽管欧洲央行“先发制人”的鸽派转变引发了激烈的市场反应,但这只是问题的关键。现在的问题是市场对前景是否足够悲观。
从技术面来看,美国、德国和日本股市已经具备逆转看空的条件。但这些指数均未证实逆转。相反,周五尾盘的买盘显示出很大的潜在弹性。我们相信恐慌按钮还没有被按下。很大程度上取决于中美贸易谈判和英国脱欧即将发生的进展。
在货币市场上,日元成为避险情绪的最大赢家,尤其是全球国债收益率的逆转。美国10年期国债收益率2.759月1日触及2.625的高点,但上周收盘仅为10,为0.21月初以来的最低水平。同样是在 1 月 0.071 日,德国 XNUMX 年期国债触及 XNUMX 的高点,但本周收于 XNUMX。新西兰元排名第二,美元排名第三。另一方面,随着关键的英国退欧投票临近,英镑是最弱的。欧元紧随其后,成为欧洲央行第二弱的货币。
快速回顾经合组织、中国、欧洲央行、加拿大央行、澳大利亚央行和非农就业计划
让我们快速回顾一下上周发生的一些重要事件。经合组织将0.2年全球经济增长预期下调-3.3%至2019%,将0.1年全球经济增长预期下调-3.4%至2020%。在中期经济展望中,指出中国和欧洲经济放缓以及全球贸易增长疲软是影响经济增长的主要因素世界经济。对中国而言,虽然政策刺激措施应能抵消贸易发展疲弱的影响,但“经济进一步大幅放缓的风险仍然存在”,这将打击全球增长和贸易。
中国将2019年GDP增长目标下调至6-6.5%。 6% 的下限将是近三十年来最慢的增长速度。中国计划为企业特别是制造商削减约2元的税费。预算赤字预计将占 GDP 的 0.2% 至 2.8%。 20.7月份贸易数据的糟糕程度令人震惊,这进一步表明中国正面临“艰难的斗争”和贸易战的严重影响。仅2016月份,出口同比萎缩-5.2%,为XNUMX年XNUMX月以来的下滑。进口也同比下降-XNUMX%。
如果我们在农历新年之前去掉失真,图片会更好。 4.6月和3.1月合计,出口同比下降-19.9%,进口同比下降-14.1%。这些数字并不是灾难性的,但仍然很弱。扩大与美国的贸易,恶化相当剧烈。与美国的贸易总额同比下降-35.1%,出口同比下降-3.7%,但进口同比下降-2.4%。与欧盟的贸易情况还算不错,贸易总额仍同比增长5.7%,出口同比增长XNUMX%,进口增长XNUMX%。
经合组织指出,欧洲经济放缓是全球经济的另一个拖累。欧洲央行的声明、新闻发布会和政策行动表明政策制定者深感担忧。首先,欧洲央行改变了前瞻性指引,现在预计将利率维持在目前水平“至少到2019年底”,从“2019年夏季”开始延长。 TLTRO-III 从 2019 年 2021 月到 XNUMX 年 XNUMX 月每季度公布一次。其目的是保持有利的银行贷款条件和货币政策的平稳过渡。
欧洲央行行长马里奥·德拉吉在会后新闻发布会上表示,数据疲软表明经济增长“大幅放缓”将持续到 2019 年。外部需求放缓和国家/行业特定因素的影响“结果将更加持久” ”。 GDP增长“2019年大幅下调,2020年小幅下调”。预计 1.1 年 GDP 增长 2019%、1.6 年 2020% 和 1.5 年 2021%。与 1.7 月预测的 2019 年 1.7%、2020 年 1.5% 和 2021 年 XNUMX% 相比。围绕前景的风险“仍然倾向于由于“地缘政治因素、保护主义的威胁以及新兴市场的脆弱性”,“下行趋势”。
谈到央行,在将利率维持在 1.75% 不变后,加拿大央行承认,正如“最新数据”所显示的那样,全球经济放缓比之前预期的“更加明显和广泛”。最令人惊讶的变化来自货币政策立场。中国银行判断,当前的经济发展“需要政策利率低于中性区间”。此外,“鉴于数据呈现的情况好坏参半,需要时间来衡量低于潜在增长的持续性及其对通胀前景的影响”。简而言之,加拿大央行已不再考虑加息,至少目前是这样。
另一位央行澳洲联储听起来充满信心。将利率维持在 1.50% 不变后,澳洲联储维持增长、通胀和就业前景的核心预期。并继续预期失业率下降和通胀回归目标的“逐步”进展。州长菲利普·洛后来表示,工资增长预计将抵消房价下跌的负面影响。然而,公布的第四季度 GDP 环比仅为 4%,远低于预期。消息发布后,更多经济学家预测澳大利亚央行今年将两次降息,其中包括西太平洋银行、麦格理、摩根大通、瑞银、野村证券、AMP、凯投宏观、市场经济……
谈到降息,交易员并不认为美联储会在年底前降息。美联储期货现在暗示这种情况发生的可能性约为 20%。一周前,这一概率几乎为 0%;一个月前,这一概率超过 20%。但从周五涨幅不大的情况来看,非农数据尚未产生太大影响。毕竟,20月份的3.8万个就业岗位增长无疑是不佳的。但一个月的数据可能会受到天气等许多因素的影响。下个月我们可能会对数据进行一些向上修正。此外,失业率回落至 0.4%,而平均时薪环比加速至 XNUMX%。总体来说这组数据还算不错。
美中贸易谈判可能会拖至四月,而关税损失仍在继续
中美贸易谈判没有进一步进展的报道。相反,有传言称 27 月 XNUMX 日在海湖庄园举行的特朗普与习近平峰会被取消。有一些猜测。一些人指出,该协议最好在第三国签署。一些人表示,习近平担心特朗普会放弃佛罗里达州的协议,就像他在越南对金正恩所做的那样。但最有可能的原因是双方在一些核心问题上仍然存在分歧。离子的新变化可能会持续到四月。
同时,我们想指出,“贸易休战”这个词是对当前状态的错误描述(诚然,我们也使用过它)。根据剑桥词典,休战的意思是“战争或争论的短暂中断,或在一段时间内停止战斗或争论的协议”。如果美国和中国打贸易战,大炮就是关税。这样的关税仍然每天都在“飞行”。他们刚刚停止升级,但战争仍在继续。
如果说去年以来的惩罚性和报复性关税损害了全球贸易增长和经济,那么他们仍在这样做。因此,谈判时间越长,影响就越长。在协议达成和执行之前,知识产权盗窃、强制技术转让和不公平贸易行为在中国每天都在发生。此外,需要提醒的是,钢铁和铝的关税仍在继续,而且还没有结束的迹象。它仍将拖累欧盟及其他国家的经济。
欧盟提议被英国拒绝,脱欧公投迫在眉睫
12月14日至XNUMX日的关键脱欧投票即将到来,但尚未取得明显突破。作为最后的努力,欧盟首席谈判代表米歇尔·巴尼耶通过推文透露了对英国的新一揽子“让步”。首先,如果欧盟违反了谈判替代解决方案的最佳努力/善意义务,仲裁小组可能会给英国带来“作为最后手段,按比例中止其在保障措施下的义务”的风险。
更具争议性的是,巴尼耶表示,“欧盟承诺给予英国单方面退出单一关税区的选择,而必须维持保障措施的其他要素,以避免出现硬边界。”英国不会被迫加入关税同盟。”这意味着,英国可以选择仅对北爱尔兰而不是整个英国实施保障。这个想法很早就被英国拒绝了。
这一想法遭到了英国政府的严厉批评。内阁部长安德里亚·利德索姆拒绝了这个想法,并表示她“非常惊讶”。她还警告说,“如果欧盟不能帮助我们解决有关保障措施永久性的问题,那么实际上欧盟正在推动我们在没有达成脱欧协议的情况下离开欧盟”。执政保守党主席布兰登·刘易斯也表示,“我们不会达成一项损害英国统一的协议。”
如果爱尔兰保障措施没有任何根本性改变,梅几乎没有机会在下周二 12 月 13 日让她的脱欧协议在议会获得通过。随后将于 50 月 14 日举行无协议脱欧投票,以了解是否明确同意这条道路。如果没有,将于XNUMX月XNUMX日再次就第XNUMX条延期进行投票。
至于英镑的反应,值得注意的是,其最近的反弹是建立在无协议脱欧可能性减弱的基础上的。该协议没有取得积极进展来推动英镑走高。上周的下跌只是让英镑回到了原来的水平。
风险情绪恶化,但尚未出现恐慌
标准普尔 500 指数上周下跌确认短期见顶 2816.88,此前该指数曾触及 78.6 至 2940.91 的 2346.58%回撤位 2813.72。该指数随后最低触及2722.27。我们将 2346.58 的上涨视为自 2940.91 开始的中期盘整格局的一个支柱。因此,我们预计这种上涨将在 2813.72 至 2940.91 之间完成并反转。
然而,周五尾盘的买盘表明 SPX 可能试图在 55 日均线(目前为 2712.82)附近形成底部。因此,目前尚无近期反转的确认。在反转之前仍有可能再次上涨至2816.88。不过,持续突破55日均线将增加反转的可能性,目标是38.2至2346.58的2816.88%回撤位2637.22及以下。
DAX上周的下跌表明短期见顶11676.86。完全有可能从10279.20反弹完成11726.62附近关键支撑转阻力。该水平也接近 55 周均线 11752.90。但到目前为止,尽管出现回调,但 DAX 指数仍保持在近期上升通道以及 55 日均线以内。因此,目前还没有明显的逆转迹象。从10279.20的反弹仍可能延伸至趋势线阻力位(目前为12350)。
与 SPX 和 DAX 相比,日经指数的前景看起来更加危险,因为它收于 55 日均线下方。从18948.58反弹到50完成24448.07至18948.58的21698.32%左右回撤也是合理的,该回撤接近55周均线21564.12。但随后,日经指数仍处于近期上涨通道内。因此,仍有可能将反弹从18948.58延伸至61.8%回撤位22347.26。不过,如果坚定突破该通道支撑位,应该会带来更深的下跌,以重新测试 18948.58 低点。
由于贸易数据不佳,中国上海证券交易所周五的跌幅可能看起来很大。但值得注意的是,该指数因政府减税降费而飙升至3219.93点。该指数本周收盘下跌-0.81%。在61.8至3587.03的2440.90%回撤位3149.20之前出现回调是很自然的。它还接近 55 个月均线 3144.61。短期内该指数有回落的可能性。但我们预计38.2至2440.90的3129.93%回撤位2866.72的强劲支撑将遏制下行空间。 2440.09被视为长期底部,完成自2015年高点5178.19的长期修正。因此,中期预计进一步反弹至3587.03阻力位。
在货币市场上,美元/日元尽管从 112.13 大幅下跌,但仍远高于 110.35 支撑位以及近期通道支撑位。
欧元/日元也在124.23集群支撑位之前反弹(38.2至118.62的127.50%回撤位124.10)。
澳元/日元远高于 77.44 支撑位。
加元/日元仍维持在82.26支撑位上方。
到目前为止,还没有关于日元看涨逆转的确认。随着上述水平被打破,本周可能会出现更多证据。但就目前而言,日元交叉盘的下跌通常被视为首先是修正性的。
仓位交易
上周我们从澳元/日元空头转向澳元/美元空头,随后市场情绪发生转变,全球国债收益率大幅下跌。诚然,我们被前一周收益率上涨所困,因为我们已经放弃了日元反弹的预期。尽管如此,对澳元的看跌观点仍然成立。因此,我们将继续做空澳元/美元,并在 0.7050 入场。止损将维持在0.7120。 0.6722低点是第一个目标。但我们实际上正在考虑长期下跌趋势恢复至 0.6008 及以下。
欧元/美元每周展望
欧元/美元上周大幅下跌至1.1176,并突破1.1215低点表明自1.2555恢复下跌趋势。随着暂时低点的形成,本周最初的倾向是中性的,首先会出现一些盘整。恢复的上行空间应限制在1.1419阻力下方,以恢复下行趋势。下行方面,突破1.1176将目标是接下来从100到1.1814的1.1215至1.1569的1.0970%预测。
从大局来看,自1.2555中期顶部的下跌趋势仍在进行中。持续跌破 55 周均线下方的交易证实了看跌情绪。 61.8(1.0339年低点)至2017的1.2555%回撤位为1.1186。持续突破该位将为重新测试1.0339铺平道路。从好的方面来看,突破1.1569阻力位现在将表明这种下跌趋势的完成,并将中期前景转为看涨。
从长期来看,38.2至1.6039的1.0339%回撤位1.2516被拒绝,表明1.6039(2008年高点)的长期下跌趋势可能尚未结束。欧元/美元也保持在十年长期趋势线阻力下方。坚守61.8至1.0339的1.2555%回撤位1.1186应该至少会重新测试1.0339低点。只要 1.1569 阻力位保持不变,这将仍然是受青睐的情况。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


