
一周开始1四月2019
- 联邦预算会影响货币政策吗?
- 澳洲联储政策决定。
- 澳大利亚:联邦预算、零售销售、住宅价格和审批、贸易平衡。
- 新西兰:商业意见调查。
- 中国:财新 PMI。
- 欧洲:欧洲央行会议纪要、失业率、零售销售。
- 美国:非农就业数据、零售销售、ISM。
- 重要的经济和金融预测。
本报告中包含的信息截至 29 年 2019 月 XNUMX 日。
联邦预算会影响货币政策吗?
储备银行董事会将于下周 2 月 7 日举行会议。不同寻常的是,本次会议将在当天晚上 30:XNUMX 公布联邦预算。因此,我们预计州长声明将相当低调,与我们在 XNUMX 月份会议上看到的情绪几乎没有变化。正如所讨论的,西太平洋银行预计,在 XNUMX 月会议之后,澳大利亚央行将转向明确的宽松倾向,下调增长预测将证明这一点是合理的。然而,四月份的州长声明中不太可能有任何关于这一行动的暗示。在下面的说明中,我们推测联邦预算对货币政策的影响。
前几年,储备银行普遍认为财政政策对货币政策决策的影响非常有限。有理由思考2019年是否会有所不同。
首先,如果我们采取预算中的预期方法(以支持家庭为重点的扩张性预算),那么储备银行将比前几年更感兴趣。
我们估计(参见联邦预算预览)政府将在 3 月 30 日之前拨款约 5 亿美元; 2019/20 年为 2.5 亿美元。此外,2019/20年度还将有XNUMX亿美元在MYEFO中被指定为“已分配但未宣布”。
总而言之,10.5 亿美元相当于家庭年度可支配收入的 0.8% 或年度消费支出的 1.0% 左右。就背景而言,“趋势”消费者支出每年增长约 2.8%,即每季度增长 0.7%,而 2018 年仅增长 2.0%。在本分析中,我们假设家庭收入的任何增长都会有一半用于储蓄,一半用于支出。
我们可以推测新的政策措施将如何实施。如果它们都采取直接付款的形式,在一个季度内产生影响,那么这意味着相当大的注入。例如,如果 3 亿美元在 2018/19 年末(例如 7.5 月底)直接一次性支付给家庭,另外 2019 亿美元也在 20/10.5 年初(例如 3.5 月)作为直接付款支付,那么立即累计注入 4 亿美元,占季度可支配收入的 2.7% 或季度消费者支出的 0.7%。假设节省了一半的付款,那么本季度消费者支出总额预计将增长 XNUMX% 左右,远远超过 XNUMX% 左右的“趋势”。
相反,如果新的政策措施以支付和减税的更加交错的方式实施,那么影响可能不会那么严重。例如,如果 3 年 1.14 月一次性支付 2019 亿美元(占季度消费的 0.57%),那么在节省一半付款的基础上,XNUMX 月份季度的消费者支出可能会额外增加 XNUMX%。
如果额外的 7.5 亿美元分配给全年分摊的减税,那么全年可支配收入增长将提高 0.6%,消费者支出(用于减税的一半)将提高 0.35%。
除了我们上面确定的 10.5 亿美元之外,我们还必须考虑家庭预计获得的 4.1 亿美元额外退税(如 2018 年预算中所述)。然而,经济影响尚不清楚,因为这项 2018 年预算案的资金全部来自打击“黑色经济”的措施。也许时机问题意味着,总的来说,这些新政策可能会一次性刺激支出。
然而,这些计算存在许多复杂性——这表明 2019 年联邦预算对消费者和经济的最终影响将小于这些估计值。
首先,政府不太可能为 10.5 亿美元的“施舍”制定预算。这可能被视为一种不平衡的做法。自 3.0 年 7.5 月 1 日起生效的 2019 亿美元“施舍”和 XNUMX 亿美元减税的组合似乎是一种更为平衡的方法。
任何新措施的生效时机都是一个复杂的问题。由于议会两院在预算公布后仅开会一天,因此新的预算举措能否在选举前立法尚不确定。
鉴于政府需要考虑家庭以外的其他利益群体,包括澳大利亚偏远地区和基础设施以及加速折旧津贴以促进小企业投资,将 10.5 亿澳元全部分配给个人所得税减免和现金支付看起来有些极端。
从国内生产总值和就业的角度来看,这种支出反应也可能通过进口产生大量渗漏。
当然,我们还有媒体报道的 11 月 18 日或最迟 XNUMX 月 XNUMX 日举行的选举。
反对党目前在民意调查中令人信服地领先。
如果反对党选择支持政府的减税和救济,则有可能在 30 月 30 日之前立法。将救济推迟到 2019 月 20 日之后将使 XNUMX/XNUMX 年度盈余受到质疑(请参阅我们在联邦预算预览中的计算)。
或者,反对党可能会选择仅提供由其他税收资助的减税措施,以抵消对收入的净影响。当然,他们的政策如果成功实施,可以实现收入中性减税,提高他们的财政资质,或为包括健康和教育在内的其他举措提供更多空间。
我们目前认为澳洲联储在 5 月份转向宽松政策(在大选之前和财政政策影响得知之前)以及在 8 月份降息的时机似乎仍然是最有可能的情况。
各方之间的任何“竞购战”,特别是围绕一次性付款的战争,都可能被澳大利亚央行视为暂时的“甜头”,不会带来持续的更高收入增长。
减税可能会让澳大利亚央行对收入/消费前景更有信心,但这需要在其将当前观点调整为更现实和更低的增长轨迹之后,这一点在 2018 年下半年和 2 年已经变得显而易见。
由于财政政策的影响以及房地产方面的负面力量存在很大的不确定性;储蓄率上升;未来几个月,低通胀和全球经济增长疲软,澳大利亚央行仍有可能在 8 月份采取行动,尤其是考虑到这一举措已完全被市场消化。
那一周
本周初,助理行长(经济)卢西·埃利斯(Luci Ellis)强调,澳大利亚央行相信家庭收入将继续决定消费增长的速度。工资从低点开始加速增长虽然刚刚起步,但这对央行来说仍然是一个积极的信号 — — 特别是考虑到他们对就业强劲增长的预期。
然而,其他因素仍对非劳动(非工资)收入构成不利影响:“多年来,社会援助支出一直相对持平”;租金收入增长放缓;非法人企业收入一直疲弱,部分原因是干旱,但也因为房地产活动恶化。税收增加也是一个因素,限制了可支配收入的增长,从而限制了支出。从上述情况可以看出,澳洲联储对可支配收入增长将加强保持乐观,但承认进展仍将缓慢。
尽管澳洲联储认为住房的财富效应仅对汽车销售和家居需求产生有限的影响,但西太平洋银行仍然认为影响将更广泛,使 2019 年和 2020 年的消费增长远低于趋势。在我们看来,正如我们在预览中所指出的,即使是扩张性的 2019 年联邦预算也不太可能改变经济增长的叙述或澳大利亚央行降低现金利率的必要性。
本周在新西兰,新西兰联储追随全球其他主要央行的脚步,采取了更为鸽派的立场。新西兰联储现在认为“下一次 OCR 走势更有可能的方向是下行”,风险平衡已经“转向下行”。尽管核心经济数据依然强劲,且货币汇率符合他们的预期,但这一变化还是发生了。正如我们新西兰团队所指出的,新西兰联储可能担心货币升值抑制通胀的潜力,和/或国内经济可能不足以提振通胀。
谈到北半球,FOMC 发言人实际上重复了鲍威尔主席上周的讲话,强调了不确定时期的风险和谨慎的耐心,尽管人们普遍认为 2019 年美国 GDP 增长将继续高于趋势水平。
在欧洲,上周五制造业采购经理人指数 (PMI) 结果特别疲弱,但其他商业调查并未出现大幅下滑(IFO 略有上升;而欧盟商业景气略有下降),但仍令人担忧。虽然总体而言,这并未导致德拉吉行长本周进一步转向鸽派,但他确实讨论了“如有必要”可能采取的行动,以减轻负政策利率对银行盈利能力的影响。关于可能对超额准备金实行分级存款利率的内部讨论报告支持了减轻该行业负担的想法,更普遍的是,负利率有可能维持更长时间。然而,欧洲央行首席经济学家普拉埃特随后指出,只有在制定可靠的货币政策案例时,这种情况才会发生,而其他管理委员会成员的反应不一。
最后在英国,在议会控制脱欧辩论并对替代提案进行一系列“指示性投票”之前,梅首相向议员们宣布,如果她的脱欧协议获得通过,她将辞职。指示性投票最终成为另一项毫无益处的政治举措,所有提案都在议会投票否决之前提出。据报道,尽管梅首相提出辞职,但梅首相协议的一部分(脱欧条约)仍将在本周五第三次被否决。
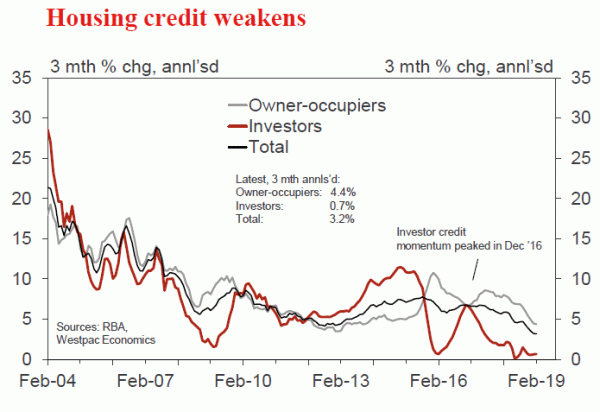
本周图表:澳大利亚信贷增长
由于房地产市场低迷,信贷增长放缓。
年初明显的信贷疲软现象一直延续到了 2019 年。0.24 月信贷增长 0.22%,0.26 月增长 XNUMX%,XNUMX 月增长 XNUMX%。
年增长率小幅下降至 4.2%,这是自 1976 年以来该系列历史上最低的名义增长率。
新西兰:提前一周进行数据包装
一个新时代
对于新西兰储备银行来说,这是关键的一周,其货币政策立场发生了令人惊讶的转变。我们目前的预测是未来几年官方现金利率将保持不变,但在即将到来的审查(包括五月份的下一次货币政策声明)中降息的风险非常现实。从现在开始,这些决定将由一个由外部和内部成员组成的正式委员会做出。
本周的 OCR 审查与新西兰联储之前的声明截然不同,后者指出下一步行动可能是上调,也可能是下调。新西兰联储现在认为,经济前景的风险平衡“已转向下行”,并且“OCR下一步行动更有可能的方向是下行”。
这种立场的变化让我们感到惊讶,因为自 2 月份上次 OCR 审查以来,经济形势并没有发生太大变化。最近的GDP数据显示,国内经济持续增长,消费支出和建筑业稳步增长。全球经济增长有所放缓,但幅度并不明显,对新西兰经济的影响并不明显——事实上,我们的出口商品价格最近一直在走强。
然而,自二月份以来,市场对利率的情绪发生了很大变化。在一些好坏参半的经济数据中,海外央行要么转向更加鸽派的货币政策前景,要么预计会这样做。新西兰联储显然担心,如果不加入这一行列,新西兰元可能会出现不受欢迎的升值,这将抑制通胀,最终迫使新西兰联储改变立场。
新西兰联储声明的另一个令人惊讶的方面是强调国内支出疲软和商业信心疲弱。长期以来,我们一直认为新西兰联储对经济增长过于乐观,因此对国内通胀回升的程度也过于乐观。虽然 0.6 月季度 GDP 结果并未显着低于新西兰联储的预测(0.8% vs XNUMX%),但这可能是引发情绪变化的最后一根稻草。新西兰联储最近的人事变动也可能是观点突然改变的一个因素。
金融市场的思考现在转向新西兰联储是否会真正削减 OCR,如果会的话,何时削减。我们从字面上理解新西兰联储的声明:风险已转向下行。新西兰联储保留了在需要时削减 OCR 的选择,而不是发出即将削减的信号。
也就是说,这确实意味着即将进行的每一次 OCR 审查,包括 5 月份的下一份货币政策声明,都是“实时”的。很大程度上将取决于未来几周来自国内外的数据流。
至少在全球方面,我们预计市场情绪不会很快再次好转。我们认为市场对美国经济过于悲观,美国经济接近充分就业,工资压力目前显着上升。但美联储本身目前已不再考虑加息,在再次改变主意之前,它需要看到越来越多的证据。与此同时,我们确实预计澳大利亚储备银行今年将采取降息措施,尽管情况与新西兰联储面临的情况截然不同。
就国内经济而言,新西兰联储强调了疲软的商业情绪以及这种情绪流入国内需求的风险。本周,我们看到澳新银行 3 月份商业信心调查进一步下降,扭转了去年年底出现的大部分温和复苏。招聘和投资意向以及利润预期均较低。
我们还将仔细研究下周二的商业观点季度调查。这往往是季度 GDP 增长的单一最佳早期指标,并且还提供了有关企业面临的产能限制和成本压力的有用见解。税务工作组最近建议征收资本利得税,这一次可能会打压市场情绪。但在标题之下,QSBO 将就经济复苏是否足以让新西兰联储避免降息提供有价值的解读。
这些信心调查显示,实际国内需求可能更为强劲。电子卡支出继续稳步增长,政府支出按计划增加,资本设备进口在今年年初有所回升。住宅许可数量继续上升至数十年来的高点,表明未来一年左右的建筑工程将会大量涌现。我们仍然认为,在经历 2019 年下半年的疲软之后,2018 年增长将会加速。
本周另一项重大货币政策公告是新西兰联储新决策委员会的成员组成,该委员会将于下周生效。该委员会由四名内部成员(包括行长和高级管理层)和三名外部成员组成。本周宣布的外部成员都是经验丰富的经济学家,分别具有农业、宏观经济和劳工运动的背景。
这些任命应该会减轻人们对外部委员会成员因缺乏经验而被新西兰联储内部人员吓倒的担忧。他们都非常有能力批评新西兰联储的分析,并在经济辩论中坚持自己的观点。至于他们可能如何改变新西兰联储决策的平衡,答案还不太清楚。特别是,他们对于如何平衡新西兰联储的新双重使命(重点是支持最大限度的可持续就业和价格稳定)可能有不同的看法。
数据预览
澳大利亚 3 月 CoreLogic 房屋价值指数
- 1 月 0.9 日,最后:–0.7%,WBC f/c:–XNUMX%
尽管有一些初步迹象表明价格下跌的步伐可能正在放缓,但澳大利亚房地产市场在 2018 年末的表现非常疲弱,这种情况一直延续到 2019 年初。 CoreLogic 房屋价值指数 0.9 月份下跌 1.2%,前三个月平均下跌 XNUMX%。
每日指数显示 0.7 月份下跌 2017%,这将是自 10 月份以来最温和的跌幅。 XNUMX年底以来累计跌幅将接近XNUMX%。
澳大利亚 2 月份住宅批准情况
- 2 月 2.5 日,最后:1.0%,WBC f/c:–XNUMX%
- 市场 f/c:–1.8%,范围:–5.0% 至 3.0%
2.5 月份住宅审批量增长 2018%,缓解了 25 年底出现的一些急剧疲软的情况——2018 年最后三个月住宅审批量下降了 XNUMX% 以上。
高层建筑审批量现已回到多年来的低点,2013 月为 1 年 XNUMX 月以来的最低水平。目前的水平目前约为繁荣之前的水平,因此从这里看来可能会出现一些稳定。与此同时,与建筑相关的融资审批也表明非高层建筑审批的疲软开始放缓,尽管这种情况更有可能在未来几个月显现出来。总体而言,预计 XNUMX 月份的审批总量将下降 XNUMX%,仍会出现一些疲软的情况。
澳洲联储政策决定
- 4月2,最后:1.50%,WBC f / c:1.50%
- Mkt f / c:1.50%,范围:1.25%到1.50%
储备银行董事会将于下周 2 月 7 日举行会议。不同寻常的是,本次会议将在当天晚上 30:XNUMX 公布联邦预算。因此,我们预计州长声明将相当低调,与我们在 XNUMX 月份会议上看到的情绪几乎没有变化。
正如所讨论的,西太平洋银行预计,在 2 月会议之后,澳大利亚央行将转向明确的宽松倾向,下调增长预测将证明这一点是合理的。然而,四月份的州长声明中不太可能有任何关于这一行动的暗示。在第 XNUMX 页的注释中,我们推测了联邦预算对货币政策的影响。
澳大利亚 2019 年联邦预算,十亿澳元
- 2 月 5.2 日,最后:–4.1(e),WBC f/c:+XNUMX
2019 年联邦预算将揭示相对于 XNUMX 月中期经济和财政展望 (MYEFO) 的预算起始状况有所改善。
2018/19 年支出低于预期,部分原因是迄今为止就业增长强于预期。
由于大宗商品价格意外上涨,2019/20 年名义经济规模可能比 MYEFO 预期大 10 亿美元。这使得收入增加了约 3 亿美元,加上支出可能比预测低约 2 亿美元,总共增加了 5 亿美元。
我们认为,预算的上行惊喜可能会通过减税和增加支出的方式回馈给人民。因此,预算余额概况与 MYEFO 相同。
澳大利亚2月零售贸易
- 3 月 0.1 日,最后:0.1%,WBC f/c:–XNUMX%
- 市场 f/c:0.3%,范围:–0.1% 至 0.6%
澳大利亚零售商的处境仍然非常困难。 0.1 月份销售额仅增长 0.4%,继 2.7 月份下降 2% 后,结果令人失望,年增长率放缓至 0.3%,但在过去六个月中年增长率为 0.1%。详细信息显示,涨幅仅限于食品子类别——基本食品以及咖啡馆和餐馆月度上涨 XNUMX%——非食品类别月度下降 XNUMX%。
2019年消费者信心开局不稳,自2017年以来首次陷入净悲观区域,0.1月份有所复苏,但2月份再次回落,调查细节也显示出避险情绪非常高。私营部门商业调查显示 XNUMX 月份零售商的状况进一步显着疲软。虽然这些措施不足以对零售销售进行逐月预测,但它们与彻底下降是一致的。因此,我们预计 XNUMX 月份销售额将下降 XNUMX%,年销售额增长率将达到 XNUMX%。
澳大利亚 2 月贸易差额,十亿澳元
- 3 月 4.5 日,最后:3.8,WBC f/c:XNUMX
- 市场 f/c:3.7,范围:2.4 至 5.0
过去13个月贸易账户保持顺差。
4.5 月份顺差飙升至 2 亿美元(有记录以来第二高),出口增长 5.0%,进口增长 3.3%。
3.8 月份,我们预计盈余将回落至 XNUMX 亿美元,但仍相当可观。
进口预计将进一步增长 1.1%,即 0.38 亿美元,在经历了疲软的月份后,燃料价格可能会上涨。
出口预计下滑 0.9%,即 0.36 亿美元,其中黄金和煤炭的大幅下滑盖过了铁矿石的飙升。
黄金出口预计将大幅回落 –45%,较农历新年前的高基数减少 1.0 亿美元。由于产量急剧下降,煤炭收入预计将下降近 10%,即 0.5 亿美元。相比之下,随着铁矿石价格跃升至 10 美元/吨,金属矿石出口收入预计将大幅增长 1.1% 以上,即 85 亿美元。
新西兰第一季度商业意见调查
- 2 月 18 日,一般业务情况,最后:–XNUMX
- 国内贸易活动,最新:+17
总体商业信心和企业对自身活动的预期在 2018 年最后几个月均有所回升。尽管如此,NZIER 商业观点季度调查中的商业活动关键指标在 XNUMX 月仍处于较低水平。
自 2018 月季度调查以来,月度商业信心指标再次疲软,我们预计这将反映在 XNUMX 月季度结果中。 XNUMX 年下半年 GDP 增长放缓。我们还听到一些企业对可能引入资本利得税的担忧日益增加。
该调查作为通胀指标而受到密切关注。企业一直在注意到利润率面临的压力,成本不断上升(尤其是工资),但由于竞争压力,转嫁成本的能力有限。
美国3月就业报告
- 5 月 20 日,非农就业数据,最后 185 万,WBC XNUMX 万
- 5月3.8日失业率,最新3.8%,WBC XNUMX%
- 5 月 3.4 日,每小时收入,去年 3.4%,WBC XNUMX%
2019 年 20 月非农就业数据仅为 166 万,对市场造成了重大冲击。尽管如此,今年迄今为止,平均每月收益仍然强劲,达到 185 人。 170 月份,我们预计将实现 XNUMX 的增长,以将月平均增长率保持在 XNUMX 左右。然而,XNUMX 月份存在重大积极修正的重大风险,因此 XNUMX 月份也存在疲软的风险。
虽然 3.8 月份失业率很可能保持在 3.5% 不变,但趋势仍呈下降趋势。根据我们的预期,2019 年下半年可能会增长 XNUMX%。
未来几个月,每小时收入仍将是焦点。工资增长率为 3.4%,远高于历史低点,但仍不表明劳动力市场“火热”。这种温和的上升趋势应该会持续到 2019 年,年增长率接近 4.0%。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


