
美国亮点
- 本周中美贸易谈判的进展帮助支撑了风险偏好,股价和收益率上涨。
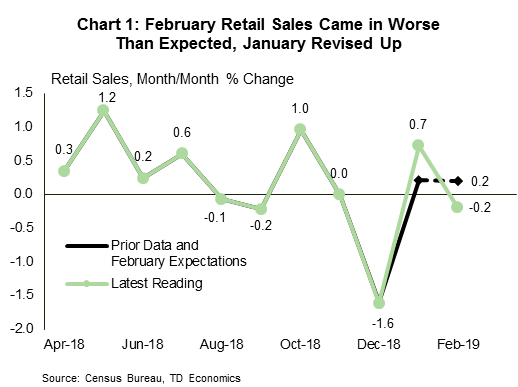
- 0.2 月份零售额环比下降 196%,但升级至 XNUMX 月份使其更容易接受。另一方面,XNUMX 月份就业市场反弹(+XNUMXk),证实 XNUMX 月份的疲软只是一个减速带。
- 预计 150 年剩余时间内,就业增长速度将放缓至平均每月 2019 万个左右——比去年慢,但仍然不错,足以维持失业率的下行压力。
加拿大亮点
- 本周加拿大金融市场面临着风险,对全球增长和贸易的乐观情绪提振了股市,并导致固定收益产品遭到抛售。
- 加拿大就业市场在前两个月大幅增长后,终于在 7.2 月份回归正常,小幅减少了 5.8 个工作岗位。失业率维持在XNUMX%不变
- 加拿大央行行长斯蒂芬·波洛兹本周在伊卡卢伊特发表讲话,指出加拿大商品出口面临的结构性挑战,但也赞扬了服务业的增长。在演讲后的评论中,他指出,最近收益率曲线的倒挂是“无辜的”倒挂,在他看来,这并不表明经济衰退迫在眉睫。
本周中美贸易谈判的进展帮助支撑了金融市场的风险偏好。标准普尔 500 指数等美国主要股指本周上涨 2%,表现强劲。随着资金流入股票,美国国债遭到抛售,从而推高了债券收益率,尤其是期限较长的债券。这有助于将长期和短期收益率之间的利差保持在正值范围内,缓解了上周对收益率曲线倒挂带来的任何衰退信号的担忧。
经济数据虽然并不完全积极,但总体上是有利的。 0.2 月份零售销售低于市场预期,环比下降 19%,而不是相应上升。头条新闻中标牌上的缺失似乎是一个残酷的愚人节玩笑。但是,对 1 月份的大幅向上修正缓解了 1 季度支出的下行趋势(图 17.5)。证明更具建设性的是,1 月份汽车销量在连续两个月下降后强劲反弹至 XNUMX 万辆。但即使 XNUMX 月份表现不错,第一季度消费增速也不太可能超过年化 XNUMX%。考虑到“剩余季节性”和政府关门的拖累,这种疲软的表现确实不足为奇。
较低的利率和稳定的美联储,加上强劲的劳动力市场,应该会在未来几个月继续支撑支出。在就业方面,非农就业报告并未令人失望,2月份就业增长卷土重来(图196)。上个月经济新增就业岗位 3.8 万,失业率保持在 14% 的低位。此外,前两个月的数据合计修正了0.2k。其他细节则不太乐观,例如参与率下降 63 个百分点至 XNUMX%,工资增长略有放缓。
150 月份就业数据证实 2019 月份疲软的就业数据只是一个减速带。尽管如此,我们仍然预计,在 2 年剩余时间内,劳动力市场趋紧将导致平均每月就业增长速度低于 XNUMX 万个。这比去年慢,但仍然不错 — — 这一主题与更广泛的经济叙事相一致今年GDP增速放缓至略高于XNUMX%。
制造业和服务业近期的表现支持了这一观点。 ISM 指数从去年的高点来看已有所放缓,但仍处于扩张区间。 3.6月份,两个指数出现分化,非制造业指数低于预期(-56.1点至1.1),而制造业指数则意外上涨(+55.3点至XNUMX)。尽管如此,两者都表明经济正在以健康的速度扩张。
考虑到其他地区经济活动的低迷,美国制造业的弹性非常显着。尽管中国和一些区域合作伙伴的制造业在 1.3 月份有所改善,但欧元区的制造业仍处于收缩状态。旧大陆正在经历一段艰难时期,由于今年的经济增长预计将仅为 XNUMX%,因此它仍然是全球经济前景下行风险的一个来源(见此处)。
这是加拿大金融市场面临风险的一周,因为对全球增长和中美贸易协议前景的乐观情绪提振了股票价格并带动了债券收益率。经济数据相对较少,但期待已久的劳动力调查却轰动一时,显示就业增长在经历了几个月的逆重力增长后恢复正常。
事实上,看似平静的加拿大就业市场在 7.2 月份出现了波动,减少了 11.3 个工作岗位。就业岗位减少的同时,劳动力人口也同样小幅外流(-5.8),导致失业率维持在 XNUMX% 不变。
纵观全国,失业主要集中在加拿大中部,魁北克省和安大略省在前两个月强劲增长后都出现了失业。在安大略省,损失足以使失业率上升两个百分点至 5.9%,而在魁北克省,随着人们离开劳动力市场,失业率下降一个百分点至 5.2%。
虽然可能令人失望,但数据逆转的时机已经成熟。前两个月的就业增长似乎完全脱离了经济活动放缓的更广泛的叙述。即使 38.5 月份失业,三个月平均就业人数仍为 2.5 人(或年化 10%)。鉴于加拿大人口增长加速,目前判断保持失业率稳定所需的就业增长门槛变得更加困难,但毫无疑问,近期趋势已经高于该门槛。每月 XNUMX 万左右的就业增长仍然是对趋势的良好估计,除非增长放缓至低于这一速度,否则我们没有理由担心劳动力市场的健康状况。
忽略总体就业数据的另一个原因是,1 月份总工作时间出现相反的方向,增长了 XNUMX%,部分扭转了三个月的疲软状态。按照这个指标,今年年初劳动力市场的表现并不那么令人印象深刻,但与经济温和增长的步伐更加一致。
加拿大央行行长波洛兹本周在伊夸尤特发表讲话,为就业市场与经济数据之间看似脱节提供了另一个原因,他指出,增长主要集中在难以衡量的服务业。这可能不是最令人满意的解释,但它有其优点。加拿大过去一年创造的就业岗位中有近 30% 属于专业、科学和技术服务业——薪酬相对较高的服务业工作岗位。这是一个积极的信号,表明加拿大在经历了近期挑战后正在适应新经济。
尽管如此,只要全球前景仍然不确定,加拿大的贸易引擎正在熄火,家庭对利率变化高度敏感,保持我们正直和狭窄所需的政策立场可能会保持宽松,隔夜利率也可能保持不变定为1.75%。
美国消费者价格指数 - 三月
- 发行日期:四月10,2019
- 之前:0.2% m/m,1.5% y/y;核心 0.1% m/m
- TD预测:环比增长0.4%,同比增长1.9%;核心 0.2% m/m
- 共识:0.3% m/m,1.8% y/y;核心 0.2% m/m
我们预计总体 CPI 将从 1.9% 升至 1.5%,反映出经季节性调整后环比强劲增长 0.4%。主要驱动因素是汽油价格大幅上涨(环比上涨 7.7%)。在核心指数中,我们预计环比上涨 0.2%,但偏弱。继上个月环比大幅上涨 0.33% 之后,本月 OER 可能会放缓。这应该会被除庇护所之外的核心服务的反弹所部分抵消,从而使核心服务整体稳定增长 0.2%。核心商品价格在 XNUMX 月份大幅下跌后应该会正常化,但由于进口商品价格疲软,我们对强劲反弹的预期犹豫不决。与上调关税相关的影响现在也可能已经消退。
1.8 月份 CPI 和我们对 2.0 月份的预测表明,核心 PCE 通胀的下行轨迹将持续到 1.8 月份。回想一下,1.7 月份核心 PCE 同比增长率令人失望,为 1.7%,低于 XNUMX 月份上调的 XNUMX%。我们预计 XNUMX 月份核心 PCE 将保持在同比 XNUMX%(但未经四舍五入的基础上下降),并在 XNUMX 月份进一步下滑至 XNUMX%。不能排除到 XNUMX 月份下滑至 XNUMX% 的可能性。
加拿大新屋开工 – 三月
- 发行日期:四月8,2019
- 上一篇:173k
- TD预测:190k
- 共识:194k
预计 190 月份新屋开工量将保持在 173 万套的低位,较上个月 30 万套的危机后低点略有回升。尽管许可证发放持续强劲,表明 60 月份将出现一定程度的复苏,但 2019 月份多户住宅开工量按年率计算下降了 XNUMX 万套;之前类似幅度的下跌在接下来的一个月里出现了 XNUMX% 的修正。然而,就业数据显示,XNUMX 年初的建筑工时急剧下降,单户许可证发放量继续呈下降趋势,这表明未来将进一步疲软。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


