
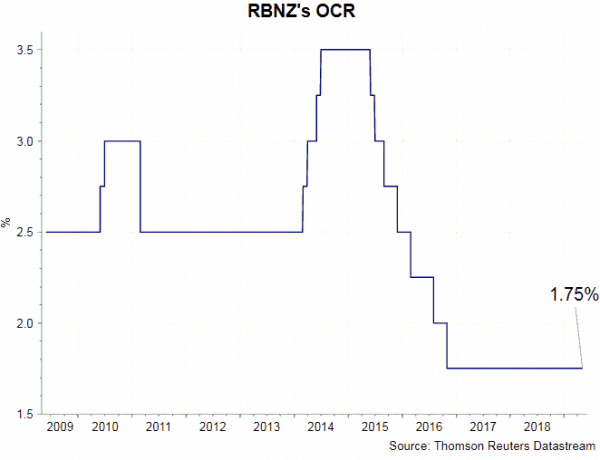
市场已消化超过50%的预期,即新西兰储备银行将在5月份将官方现金利率(OCR)下调25个基点至1.50%。自上次会议以来,主要经济指标均有所走弱。尤其是令人失望的就业报告和第一季度通胀数据,似乎增加了本周降息的可能性。
然而,目前尚未尘埃落定。尽管经济增长放缓,但并未停滞。央行完全有可能在做出决定前等待更多数据。无论央行是否下调政策利率,我们预计其货币政策声明的基调将更为鸽派。央行还可能下调GDP增长和通胀预期,并降低官方现金利率(OCR)的下行路径。
就业市场已显露出疲态。尽管2019年第一季度失业率从上一季度的4.3%降至4.2%,但劳动参与率却下降了0.5个百分点至70.4%,低于市场普遍预期的70.9%。劳动参与率跌至2017年第二季度以来的最低水平,不仅人为地拉低了失业率,也表明求职者对就业环境更加失望。然而,鉴于失业率持续下降,成员们仍应维持“就业已接近其可持续最高水平”的评估。
通胀持续放缓。2019年第一季度,总体CPI同比增速显著放缓至1.5%,低于上一季度的19%。市场此前预期增速将更为温和,为1.7%。通胀率已跌破新西兰储备银行1-3%目标区间的中点,这应促使央行进一步加强其鸽派立场。另一方面,2018年第四季度GDP环比增速放缓至2.3%,低于新西兰储备银行此前预测的2.7%,为2013年第四季度以来的最低水平。
然而,还有其他一些发展趋势支持维持货币政策不变。自3月份会议以来,纽元兑美元汇率已下跌超过3%。这种扩张性走势应受到成员国的欢迎。与此同时,尽管工资增长缓慢,但年增长率仍在逐步改善。4月1日最低工资上调7.3%将进一步提振这一趋势。乐观的观点认为,工资上涨最终会转化为家庭消费的增长,而家庭消费是GDP的重要组成部分。
总体而言,宏观经济背景似乎支持5月份降息。3月份,北美储备银行将货币政策立场从自然转向鸽派,并指出“鉴于全球经济前景疲软和国内支出增长势头放缓,我们下一次官方现金利率调整更有可能是下调”。
假设本周宣布降息,我们预计会同时发布更为鸽派的政策声明,暗示可能进一步降息。即便央行本周决定按兵不动,其鸽派指引也会进一步加深,表明经济前景的进一步恶化预示着未来一段时间内降息的可能性。无论央行是否下调政策利率,我们预计其都会下调GDP增长和通胀预期,并降低官方现金利率(OCR)的下行路径。
Signal2forex评论

 Signal2forex.com - 最佳外汇机器人和信号


