
美国亮点
- 本周,随着有关中美贸易关系的负面新闻不断出现,悲观情绪主导了市场。
- 英国首相特雷莎·梅在多次尝试让议会通过谈判达成的脱欧协议失败后宣布辞职。由于市场担心 31 月 XNUMX 日英国无协议脱欧,英镑本周下跌。
- 面对外国需求和情绪疲软,美国工厂部门的指标继续显示疲软趋势。
加拿大亮点
- 由于对全球经济增长和贸易的担忧打压市场情绪,本周市场下跌。
- 零售和批发销售均发出积极信号,三月份有所上升,为进入春季的势头有所改善提供了证据。
- 尽管如此,我们预计第一季度经济将难以扩张,年增长率仅为 0.4%。经济可能步入正轨和贸易紧张局势加剧应该会平衡积极因素,包括取消钢铁和铝关税,从而使加拿大央行维持目前的持有模式。
本周全球市场重拾悲观情绪,关注中美贸易关系的负面新闻。本周油价大幅下跌,因美国库存增加令市场担心贸易不确定性抑制需求。各地区的制造业信心指标也疲弱。欧洲和日本的制造业活动继续收缩。在美国,Markit 制造业信心指数也显示 5 月份进一步恶化。
最重要的是,随着英国首相特雷莎·梅宣布辞职,英国脱欧事件再次成为人们关注的焦点。梅未能让她通过谈判达成的脱欧协议在议会获得通过。英国脱欧的前进方向仍不明朗,新的保守党领袖应在 31 月底选出,在 XNUMX 月 XNUMX 日英国脱欧最后期限之前,不会有太多时间制定新路线。与此同时,不确定性的阴云继续笼罩在英国经济上,无协议脱欧可能性的增加在过去一周给英镑带来沉重压力。
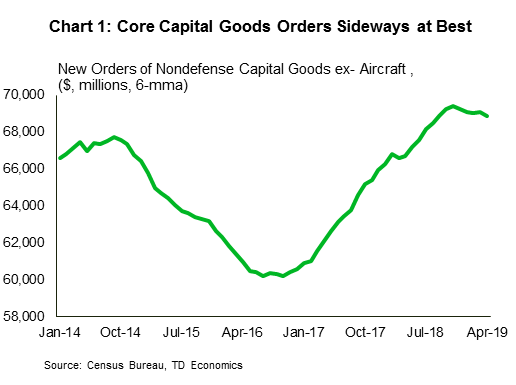
2.1 月份耐用品订单报告继续传来坏消息,该报告显示 0.9 月份总订单下降 2018%。飞机以外的非国防资本货物订单(一项受到密切关注的企业资本支出指标)1 月份也有所下降(-XNUMX%)。耐用品订单每月波动相当大,但从趋势基础(六个月移动平均线)来看,自 XNUMX 年底以来,订单充其量只是横盘整理(图 XNUMX)。这与上周底线讨论的主题一致,即美国制造业继续出现裂缝:外国需求已经降温,贸易方面的不确定性打压了企业信心和购买新设备的意愿。
总统已经认识到贸易冲突对至少一个经济部门产生的影响。他正式宣布为因中国对美国主要农产品出口征收报复性关税而受到伤害的农民提供16亿美元的援助计划。这一金额略高于去年的援助计划(约12亿美元)。这些一揽子计划的总成本超过了美国政府自 2018 年初开始提高进口关税以来征收的关税增量(图 2),消除了关税带来的任何财政收益。
在世界最大经济体之间持续的贸易紧张局势的头条新闻中,联邦公开市场委员会 (FOMC) 最近的会议纪要似乎已经有点陈旧了。这些审议是在最近一次提高某些中国进口商品的关税之前进行的。会议纪要显示了联邦公开市场委员会对耐心货币政策的承诺,并就近期通胀疲软是暂时的还是更持久的趋势进行了重要讨论。委员会在这个话题上存在明显分歧,几个月的数据可能会解决争论。撇开通货膨胀不谈,鉴于全球经济不确定性的阴云不断增加,长期暂停加息似乎是明智的做法。
随着本周的过去,与贸易战相关的对全球经济背景疲软的担忧加剧,导致政府借贷成本下降。原油紧随其后,基准 WTI 合约下跌超过 4 美元。标准普尔/多伦多证券交易所综合指数也加入进来,在撰写本文时看起来有望在本周结束时走低。本周市场似乎忽略了相对稳健的国内数据背景,更多地关注外部风险,而不是国内势头改善的迹象。
事实上,在数据方面,我们得到了更多迹象表明近期的经济疲软可能正在结束。 1.1月份社会消费品零售总额环比增长0.3%。涨幅主要归因于加油站价格上涨,导致本月销量仅小幅增长 1%。虽然结果并不强劲(整个季度的交易量略有下降),但这是第二个月的增长,与过去一年左右的低迷表现相比,这是一个可喜的突破(图 XNUMX)。这份批发报告也揭示了类似的情况,即在低迷时期之后有所改善。值得注意的是,在这两种情况下,尽管汽车销售疲软,但有一些初步证据表明其他利率敏感行业的状况有所改善。特别是家具和家居用品以及建筑材料/园林设备类别已显示出改善的迹象,尽管起点较软。
这些数据表明加拿大消费者正在恢复一些信心和消费能力。稳定的就业市场和工资的上涨对消费者支出来说是个好兆头,特别是考虑到加拿大央行的政策利率不太可能很快改变。在这方面,我们预计周三的利率决定将对经济做出更积极的评估,这表明劳动力市场强劲以及钢铁和铝关税的取消。但中美贸易争端的加剧也可能成为一个突出问题,这表明最终仍需要采取持有态度。
另一件可能让加拿大央行确信当前政策设定是正确的项目将是周五的第一季度国内生产总值报告,该报告应与他们的预测大体一致。我们预计年环比增长率仅为 0.4%,与第四季度的软报告相符。不过细节应该会好很多。我们看到商业投资回归的迹象,收入的增加应有助于保持消费者支出的稳健。考虑到总体稳健的月度 GDP 数据(即按行业划分的 GDP,4 月份报告有望强劲),但出口表现非常疲弱、计量差异以及建筑活动评级下调,如此疲弱的总体结果似乎令人惊讶加拿大统计局的所有数据都表明,季度(基于支出)GDP 表现不佳于月度指标(图 2;月度概况的潜在修订可能会缩小这一差距)。无论总体数据如何,进入第二季度的总体稳健预期增长构成和良好势头将是近期经济表现的可喜变化。
美国个人收入和支出 – 四月
发行日期:May 31,2019
上一篇:收入:0.1% m/m;支出:0.9% m/m
TD预测:收入:环比增长0.3%;支出:0.1% m/m
共识:收入:0.3% m/m;支出:0.2% m/m
我们预计 0.2 月份核心 PCE 价格环比将稳步上涨 1.6%,四舍五入后通胀率应转化为同比稳定 0.1%,我们认为风险倾向于疲软。总体 PCE 应坚挺 1.6 个百分点至 0.3%,价格环比上涨 0.9%。在 0.1 月份环比大幅增长 XNUMX% 后,我们预计消费者支出将趋于平静,本月名义个人支出仅增长 XNUMX%。然而,随着紧缩的金融状况和延迟退税问题逐渐淡出人们的视野,支出数据的波动应该会消退。
加拿大银行利率决定
发行日期:May 29,2019
上一页:1.75%
道明预测:1.75%
共识:1.75%
我们预计加拿大央行在下周的会议上将利率维持在 1.75% 不变,政策声明应该会基本保持 XNUMX 月份的信息不变。自 XNUMX 月份央行声明以来,国内经济前景已趋于稳定,因此我们预计央行将描述经济的发展符合预期。前瞻性语言应该保持不变,央行将继续关注家庭支出、石油市场和全球贸易不确定性。中美贸易关系的明显恶化应该是一个突出的问题,但总督对劳动力市场的建设性评论使风险平衡倾向于更加乐观的声明。
加拿大实际 GDP – 第一季度/1 月
发行日期:May 31,2019
上一篇:0.4% q/q,-0.1% m/m
TD预测:季比0.4%,月比0.3%
共识:1.0% q/q,0.3% m/m
我们预计经济活动将迎来另一个疲软季度,第一季度增长率仅为 0.4%(季比,年化)。在重复的标题数字下面应该有更好的细节。进口和其他数据表明商业投资在年初出现反弹(+1%)。健康的劳动力市场可能支撑家庭支出温和回升(+7.7%),尤其是服务支出。相反,最近修订的建筑数据和疲软的转售活动表明住宅投资增长缓慢(+2.1%)。第一季度 GDP 增长的主要阻力将是出口大幅下降(-1.5%),大多数产品类别的季度表现令人失望。抵消这一影响的是商业库存的预期增长(使整体增长增加 1 个百分点),因为能源行业在限电后水平仍然较高,而其他地方的库存继续增加。
由于商品和服务业普遍走强,0.3 月份行业 GDP 应该反弹 0.3%。尽管四月份强劲的新屋开工表明未来几个月将出现反弹,但建筑活动似乎是住宅和非住宅部分回调的一个弱点。在其他商品生产领域,我们预计制造业将在实际制造业销售大幅回升后出现反弹,而能源将对原油产量增加做出积极贡献。就服务业而言,继二月份寒冷天气导致房地产回落后,现房销售的稳定应该会导致房地产反弹,而批发和零售销售的增长也将带来推动力。在原油出口疲软和中欧协议脱轨对 2 月份 GDP 造成压力之后,服务业也将受益于铁路运输的反弹。 1.3%的印刷将为第二季度提供坚实的交接,加拿大央行将季度增长率设定为较低的水平,预测为 XNUMX%。
值得注意的是,季度支出数据预计将不同于月度支出数据(即按行业划分的 GDP),这表明第一季度的增长接近 1%。这种差异源于计量差异(包括价格平减指数)、出口显着疲软以及由于本周报告的建筑活动疲软而对月度数据进行向下修正的风险。这两种指标之间的差异很常见,而且可能很大,但很难预测,这给我们第一季度国民账户预测带来了重要的上行风险。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


