
美元今日全面反弹,股市也随之回升。特朗普宣布无限期暂停对所有墨西哥进口商品加征关税的计划后,美墨贸易战的威胁消失。美墨两国就移民问题达成协议。目前,美元触底反弹尚未得到确认。但随着一个关键不确定因素的消除,美联储更有可能继续保持耐心,观望事态发展。因此,美元有望出现更强劲的反弹。
继续关注外汇市场,本周伊始,加元表现第二强势,英镑紧随其后。新西兰元和澳元则表现最弱。中国5月份进口意外大幅下滑是拖累这两种货币的关键因素。日元表现第三弱,这得益于市场风险情绪的改善。
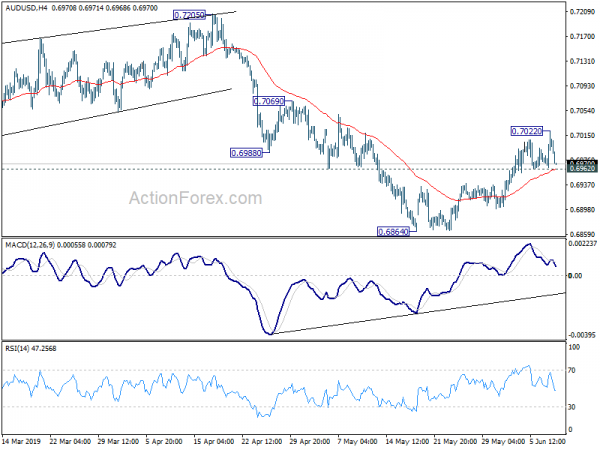
技术分析显示,澳元/美元0.6962的支撑位值得关注。若跌破该支撑位,则表明澳元/美元自0.6864反弹行情可能提前结束。同样,欧元/美元1.1251和英镑/美元1.2668的支撑位也具有类似的意义。欧元/英镑0.8902的临时高点也值得关注,若跌破该高点,则表明近期反弹行情将恢复,目标位为关键阻力位0.9101。
亚洲股市方面,日经指数上涨1.24%,香港恒生指数上涨2.03%,中国上证综指上涨0.98%,新加坡海峡时报指数上涨0.80%。日本10年期国债收益率下跌0.0082个百分点至-0.123%。
二十国集团财长警告称,贸易和地缘政治紧张局势加剧。
二十国集团财长和央行行长在会后公报中表示,全球经济增长“似乎正在企稳”,并“预计今年晚些时候和2020年将温和回升”。然而,全球经济增长面临的风险仍然“偏向下行”。
他们警告说,“最重要的是,贸易和地缘政治紧张局势加剧。”该组织承诺“继续应对这些风险,并随时准备采取进一步行动。”然而,最初提议的“认识到解决贸易紧张局势的迫切需要”的措辞被删除了。
尽管如此,该组织仍然“重申国际贸易和投资是增长、生产力、创新、创造就业和发展的重要引擎”。他们将“继续采取联合行动,加强国际合作和框架”。
注:我公司创建了 有利可图的外汇机器人 风险低,每月稳定盈利50-300%!
美国财政部长姆努钦表示:如果中国不愿达成协议,特朗普完全乐意对中国加征关税。
在日本福冈举行的二十国集团(G20)财长会议间隙,美国财政部长史蒂文·姆努钦表示,美中贸易谈判正处于关键时刻,尤其是在12月布宜诺斯艾利斯G20峰会召开之前。他表示,特朗普需要“看到实际行动”,以确保中国国家主席习近平在贸易协议问题上“朝着正确的方向前进”。姆努钦补充说,特朗普将在6月28日至29日于大阪举行的特朗普-习近平G20领导人峰会之后做出决定。
他还强调,“如果中国希望推进这项协议,我们准备按照已达成的条件继续推进。如果中国不愿推进,特朗普总统完全乐意通过加征关税来重新平衡双边关系。” 而且,如果最终未能达成协议,“我预计许多公司会将生产从中国转移到其他地方。”
关于华为禁令,他表示,“总统的意思是,如果我们推进贸易谈判,如果中国方面能就此做出让步并提供某些保证,他或许愿意在华为问题上采取一些措施”。但他强调,“这些都是国家安全问题”。
此外,姆努钦表示,他“与中国人民银行行长易纲举行了建设性会晤,期间我们坦诚地讨论了贸易问题”。
由于进口大幅萎缩,中国贸易顺差扩大。
中国5月份进口同比意外下降8.5%,这是自2016年7月以来的最大降幅,表明经济存在潜在疲软。出口同比意外增长1.1%,但这很可能是由于提前应对美国新关税所致。因此,贸易顺差扩大至41.7亿美元。与此同时,中美贸易持续恶化。1月至5月,进口同比下降29.6%,出口同比下降8.4%,贸易顺差为110.5亿美元。
5月份,以美元计价:出口同比增长1.1%至213.9亿美元;进口同比下降8.5%至172.2亿美元;贸易总额同比下降3.4%至386.0亿美元;贸易顺差为41.7亿美元,高于预期的23.2亿美元。
1月至5月:出口同比增长0.4%至985.3亿美元;进口同比下降3.7%至827.9亿美元;贸易总额同比下降1.6%至1786.2亿美元;贸易顺差为130.5亿美元。
今年迄今为止,与欧盟的贸易额:出口额同比增长8.0%至167.2亿美元;进口额同比增长2.4%至112.9亿美元;贸易总额同比增长5.7%至280.1亿美元;贸易顺差为54.3亿美元。
今年迄今为止,与美国贸易:出口额同比下降8.4%至160.1亿美元;进口额同比下降29.6%至49.6亿美元;贸易总额同比下降14.5%至209.7亿美元;贸易顺差为110.5亿美元。
今年迄今为止,与澳大利亚的贸易数据如下:出口同比增长3.1%至18.3亿美元;进口同比增长7.7%至46.7亿美元;贸易总额同比增长6.4%至64.9亿美元;贸易逆差为28.4亿美元。
值得关注的美国、中国和澳大利亚的数据,以及SNB的数据
本周唯一备受关注的央行事件是瑞士国家银行(SNB)的动向。鉴于当前经济形势的不确定性和市场波动,瑞士国家银行没有改变其政策立场的余地。负利率仍然至关重要,同时,瑞士国家银行也必须随时准备干预外汇市场,以防止瑞士法郎突然大幅升值。
美国、中国和澳大利亚的经济数据将是关注的焦点。虽然目前对墨西哥加征关税的风险暂时解除,但美国经济需要在零售销售和通胀方面展现出一定的韧性,才能缓解美联储官员的担忧。中国的数据将进一步揭示贸易战最新升级的影响。澳大利亚的就业数据将是决定澳储行是否需要将降息提前至7月的关键。
以下是本周的一些亮点:
- 星期一,日本第一季度GDP最终数据、经常账户;中国贸易差额;英国GDP、工业和制造业生产、贸易差额;加拿大房屋开工量、建筑许可。
- 星期二:新西兰制造业销售;澳大利亚国民银行商业信心指数;日本机床订单量(M2);英国就业;美国生产者价格指数。
- 周三:日本机械订单、国内CGPI;中国CPI、PPI;澳大利亚西太平洋银行消费者信心指数;美国CPI。
- 周四:澳大利亚就业数据;日本BSI制造业指数、第三产业指数;德国CPI终值;瑞士国家银行利率决议;欧元区工业生产数据;加拿大新房价格指数;美国进口价格、初请失业金人数。
- 星期五:新西兰商业NZ制造业指数;中国固定资产投资、工业生产、零售销售、失业率;美国零售销售、工业生产、企业库存、密歇根大学消费者信心指数。
澳元/美元每日展望
每日枢轴:(S1)0.6970; (P)0.6996; (R1)0.7029; 更多…
澳元/美元日内走势在今日回落后转为中性。只要0.6962的短期支撑位守住,进一步上涨的可能性依然存在。若跌破0.7022,则将延续自0.6864短期低点以来的反弹势头。若突破0.7069的阻力位,则下一个目标将是0.7205的结构性阻力位。然而,若跌破0.6962,则表明反弹结束,走势将转为下行,并可能再次测试0.6864的低点。
从更大的角度来看,由于关键阻力位0.7393完好无损,中期前景仍然看跌。从0.8135(2018年高点)的下跌被视为恢复从1.1079(2011年高点)开始的长期下跌趋势。果断突破0.6826(2016年低点)将证实这一看跌观点,并恢复下行趋势至0.6008(2008年低点)。然而,若坚守0.7393,则表明自0.8135的下跌已经完成。从0.6826开始的修正模式已经开始第三回合,再次瞄准0.8135。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 经常账户总额(日元)4月 | 1.60T | 1.44T | 1.27T | |
| 23:50 | 日元 | GDP Q/Q 第四季度 F | 0.60% | 0.60% | 0.50% | |
| 23:50 | 日元 | GDP 平减指数 Y/Y Q1 F | 0.10% | 0.20% | 0.20% | |
| 23:50 | 日元 | 银行贷款(含信托)同比(5月) | 2.60% | 2.40% | 2.40% | |
| 23:50 | 日元 | 银行贷款(不包括信托)同比(5月) | 2.80% | 2.50% | ||
| 2:00 | 中国 | 5月贸易差额(美元) | 41.7B | 23.2B | 13.8B | |
| 2:00 | 中国 | 进口(美元) 同比 5 月 | -8.50% | -3.30% | 4.00% | |
| 2:00 | 中国 | 出口额(美元) 同比 5 月 | 1.10% | -3.80% | -2.70% | |
| 2:00 | 中国 | 5月贸易差额(人民币) | 279B | 136B | 94B | |
| 2:00 | 中国 | 进口额同比(人民币)5月 | -2.50% | 5.80% | 10.30% | |
| 2:00 | 中国 | 出口额同比(人民币)5月 | 7.70% | 4.70% | 3.10% | |
| 5:00 | 日元 | 生态观察者调查(五月份) | 44.1 | 45.5 | 45.3 | |
| 8:30 | 英镑 | 4月GDP月率 | -0.10% | -0.10% | ||
| 8:30 | 英镑 | 3M/3M 四月服务指数 | 0.20% | 0.30% | ||
| 8:30 | 英镑 | 工业生产月月四月 | -1.00% | 0.70% | ||
| 8:30 | 英镑 | 4月份工业生产同比 | 0.90% | 1.30% | ||
| 8:30 | 英镑 | 制造业生产月月四月 | -1.40% | 0.90% | ||
| 8:30 | 英镑 | 4月制造业产量年同比 | 2.00% | 2.60% | ||
| 8:30 | 英镑 | 建筑产出月/月 4月 | 0.50% | -1.90% | ||
| 8:30 | 英镑 | 可见贸易差额(英镑)4月 | - 13.1B | - 13.7B | ||
| 12:15 | CAD | 五月新屋开工 | 220 | 235 | ||
| 12:30 | CAD | 建筑许可证 M/M 四月 | 1.80% | 2.10% | ||
| 22:45 | NZD | 第一季度制造活动 | -0.50% | |||
| 23:50 | 日元 | 日本货币供应量 M2+CD 同比 5 月 | 2.60% | 2.60% |
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


