
美国亮点
- 美国和墨西哥之间潜在的贸易战得以避免,但全球贸易的不确定性仍然存在。
- 尽管市场消化了降息的影响,但国内指标表明美国经济基础良好。然而,通货膨胀率仍然居高不下。
- 下周的美联储利率决定因相互矛盾的信号而蒙上阴影,但我们认为其可能会呈现宽松倾向
加拿大亮点
- 5 月份的住房数据表明,住宅投资将出现五个季度以来的首次增长。
- 美联储至少会降息两次,而加拿大降息的门槛仍然很高。如果没有意识到下行风险,不要押注加拿大央行今年会降息。
美国经济正让我们坐上过山车。一些信号表明经济增长的下行风险正在上升,需要美联储进一步提供支持。其他人则表示,经济运行良好,可能没有必要加大力度。可以肯定的是,美联储在寻求维持经济扩张的过程中面临着一条棘手的道路。
本周是经济面临的相互矛盾信号的完美例子。本周伊始,我们与墨西哥可能发生的贸易战迅速平息,但贸易不确定性仍然存在。事实上,中美之间的贸易冲突并没有平息。本周早些时候,特朗普总统警告称,如果习近平主席不在即将举行的 G20 峰会上与他会面,他将立即对剩余的 25 亿美元中国进口商品加征 300% 的关税。
市场正在消化贸易冲突带来的风险,导致收益率曲线持续倒挂(3个月至10年期),并预期美联储年底前将至少降息两次。
然而,贸易不确定性似乎尚未影响商业乐观情绪。 NFIB 小企业乐观指数连续第四个月上升,因为企业预计未来几个月经济状况将有所改善,资本支出将增加。
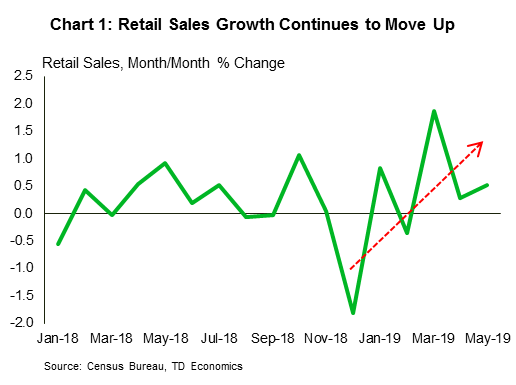
此外,美国消费者再次展现实力,1 月份零售额强劲增长,3 月份数据大幅上调(图 2)。第二季度消费增长可能会超过 XNUMX%(年化)大关。
尽管消费强劲,但 1 月份 CPI 通胀减弱。第一季度通胀疲软现在看来不再是暂时性的。一系列产品的核心通胀率下降,包括二手车和卡车、服装和机动车辆保险。尽管未来通胀可能会上升,但考虑到中国进口商品关税的增加,经济中潜在的价格压力似乎有限。
毫无疑问,美联储将在下周的联邦公开市场委员会会议上注意到通胀疲软。但他们还必须考虑所有其他发展。尽管下行风险不断上升,但国内经济似乎仍在稳步发展。总而言之,我们预计美联储将传达宽松倾向,但不会在下周的会议上改变利率。
本周,随着两艘油轮在阿曼湾遭到袭击,全球政治风险也有所上升。由于对全球经济增长的担忧,本周大部分时间都在下跌,布伦特原油价格周四上涨了 5% 左右(WTI 合约也出现了类似的走势),但不足以抵消本周早些时候的损失(图 2) )。随着美国和伊朗之间的关系日益紧张,石油市场可能会陷入困境。
由于全球经济增长担忧挥之不去,需求减弱和供应充足导致大宗商品价格走软。尽管油轮遭到破坏,本周油价仍进一步下跌,WTI 短暂触及每桶 50 美元,为 XNUMX 月份以来的最低水平。
在国内方面,本周我们得到的少量经济消息仍然与第二季度经济加速增长一致。继 273 月份大幅上涨后,1 月份新屋开工率回升,略显令人失望。虽然 1 月份许可证激增至 217.9 万套的信号似乎表明供应即将繁荣,但这一强劲势头却反映出温哥华开发商从 XNUMX 月 XNUMX 日起推迟了许可证,以避免开发费用上涨。消除这种影响后,许可证将更符合近期新屋开工趋势(图 XNUMX)。尽管 XNUMX 月份开始出现回落,但截至 XNUMX 月份的本季度新开工量平均为 XNUMX 万套,这将是四个季度以来首次对 GDP 做出积极贡献。
住宅投资在过去五个季度出现收缩,但月度成屋销售和新建筑指标都表明,这种负面趋势将于本季度结束。强劲的人口增长和下降的抵押贷款利率是支撑住房需求的因素。定期抵押贷款的利率通常以 5 年期加拿大政府债券定价(图 2)。近几周全球增长担忧和贸易战风险加剧,促使投资流向政府债券等避险资产。投资者还押注美国经济放缓,这可能需要美联储在年底前采取保险措施并将政策利率下调至少50个基点。
尽管美联储并不羞于表示愿意在下行风险加剧的情况下通过降息来支持经济增长,但加拿大央行却不能这么说。波洛兹行长一直强调在制定利率时需要采取风险管理策略,这在实践中涉及比平时更高地重视加拿大高水平家庭债务带来的金融稳定风险。
加拿大家庭财务状况正在逐步改善,但家庭债务仍处于很高水平。从历史上看,连续两个季度经济增长远低于趋势水平就会引发加拿大央行的反应。但是,在这个高债务时代,央行一直不愿降息,除非出现明显的产能过剩迹象,就像2014/15年油价暴跌之后那样。这一次,劳动力市场走强和通胀保持在目标附近,表明经济仅出现适度疲软。尽管如此,金融市场已经消化了加拿大央行在今年年底前降息的可能性。如果意识到下行风险,可能有必要降息。然而,在那之前,不要下注。
美国联邦公开市场委员会利率决定
发行日期:June 19,2019
上一页:2.50%
道明预测:2.50%
共识:2.50%
我们预计美联储将表示准备放松政策,但不会承诺近期降息。鲍威尔主席可能会重申几周前的言论,即美联储准备在条件允许的情况下采取行动,从而让市场更加放心。美联储可能会强调,他们正在监控经济风险并采取适当行动来维持扩张。就预测而言,尽管近期数据有些疲弱,但我们预计美联储将仅小幅下调增长和通胀预测。我们预计 2019 年点中值将保持不变(反映出美联储按兵不动),而 2020 年点中值将下降。
加拿大制造业销售 – 四月
发行日期:June 18,2019
上一页:2.1%
道明预测:-0.8%
共识:0.6%
道明银行预计 0.8 月份制造业销售将下降 12%,回吐上个月的部分涨幅。一家主要汽车制造商将装配线闲置两周,这与汽车出口大幅下降相吻合,汽车出货量疲软是罪魁祸首。在其他地方,汽油价格的大幅上涨将为名义炼油厂销售提供动力,尽管我们认为炼油厂产量增加的空间有限,在过去三个月中炼油厂产量增长了 XNUMX%。在这两个行业之外,较高的出厂价格应该会适度提升名义销售额。成交量的跌幅应该比标题系列更大,这表明行业层面的 GDP 受到拖累。
加拿大消费者价格指数 – 5 月
发行日期:June 19,2019
上一个:0.4% m/m,2.0% y/y
TD 预测:环比 0.2%,同比 2.2%
共识:0.2% m/m,2.2% y/y
2.2 月份 CPI 预计同比上涨 0.2%,价格环比上涨 10%。汽油价格稳定后,能源将做出微弱的贡献,汽油价格环比连续上涨 XNUMX%,而核心商品和服务将成为头条新闻。在其他地方,租金价格在几十年来首次回落后出现反弹,应该会对住房成本通胀做出积极贡献。
尽管我们应该看到各个指标之间存在一些差异,但核心通胀率平均应保持在 1.9%。由于基数效应,CPI 调整预计将同比增长 2.0% 以上,但我们预计这种情况不会在 CPI 中值或普通 CPI 中复制,在连续两个季度的 CPI 上涨之后,后者面临下行风险。 GDP 增长<0.5%。
加拿大零售销售 – 5 月
发行日期:June 19,2019
上一个:0.4% m/m,2.0% y/y
TD 预测:环比 0.2%,同比 2.2%
共识:0.2% m/m,2.2% y/y
继 0.2 月份大幅增长之后,道明预计 2 月份零售额将保持不变。汽车销售应该会产生负面影响,使汽车销量环比增长 XNUMX%,而汽油价格上涨应该会为加油站的名义销售带来推动力。后者应该成为 XNUMX 月份的主要力量来源,盖过前一次的回调。汽车和汽油指标推动了上个月的增长。消费者价格上涨意味着 XNUMX 月份实际零售额下降,这将给行业层面的 GDP 和第二季度消费带来压力。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


