
美国亮点
- 本周经济数据清淡,主要集中在美联储的讲话以及有关特朗普总统和习近平主席即将会晤的零星消息上。我们预计本周末不会有重大突破,但双方可能会达成继续对话的协议(至少暂时避免加征关税的威胁)。
- 鲍威尔主席在上周的新闻发布会上重申了他的观点,即过去一个月来,经济前景出现了相对迅速的逆流,导致美联储加大了降息的意愿。
- 经济数据喜忧参半,房屋销售和消费者信心下降,但消费支出上升。经修正后,第二季度个人消费年化增长率可能超过3%,足以推动经济增长达到2%的目标。
加拿大亮点
- 4月份经济增长势头良好,但扩张范围略显不足。20个主要行业类别中,仅有11个报告产量增长。
- 商业展望调查结果显示,2019 年第二季度商业信心有所改善。
- 由于中东局势紧张加剧以及美国原油库存下降幅度超出预期,油价小幅上涨。
本周经济数据相对较少,但美联储的沟通以及一些重要的政治事件却十分密集。所有人的目光都将聚焦于本周末的G20峰会,届时特朗普总统和习近平主席将于周六在大阪会晤,讨论美中贸易关系。
上周联邦公开市场委员会(FOMC)会议结束后,美联储官员纷纷发表讲话,解释并捍卫委员会从耐心等待转向采取更多行动的立场。尤其值得注意的是,鲍威尔主席重申,在FOMC 5月和6月两次会议之间,美国经济前景受到诸多不利因素的影响。其中,商业信心恶化和全球经济增长放缓的影响最为显著。
鲍威尔虽然没有明确提及,但中美贸易谈判破裂是导致政策转变的关键因素。这使得各方关注的焦点完全集中在本周末于日本举行的中美领导人会晤上。会晤前,财政部长史蒂文·姆努钦曾表示双方已完成90%的谈判,这一度提振了人们对双方即将达成协议的乐观情绪。然而,就在他发表此番言论后不久,特朗普总统在接受采访时暗示可能加征额外关税,令人们对协议前景产生了怀疑。与此同时,有报道称中国将带着自己的先决条件参加会晤,包括取消对华为的所有现有关税和限制,这进一步削弱了人们对即将取得重大突破的乐观预期。总而言之,我们预计此次会晤除了达成继续谈判的共识外,不会取得太多成果。
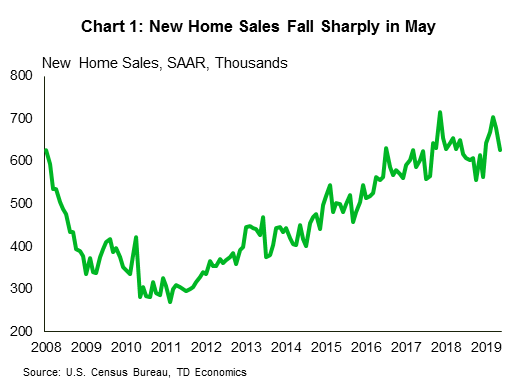
经济数据方面,形势喜忧参半。5月份新屋销售大幅下滑,加剧了房地产市场的困境(图1)。虽然较低的抵押贷款利率应该会对住房需求起到一定的支撑作用,但经济不确定性的加剧可能会部分抵消这种支撑,导致潜在购房者推迟大宗交易。事实上,5月份消费者信心指数有所下降,对未来预期的降低是导致此次回调的主要原因。
好消息是,消费支出依然坚挺。5月份实际个人消费增长0.2%,4月份的增幅也从此前持平的数据上调至0.2%。第二季度前三个月的数据已经统计完毕,预计消费支出增速将远超3%(年化——图表2)。即使投资和贸易略显疲软,第二季度经济增长率仍有望接近2%。
经济增长保持稳定的迹象表明,即使美联储正在考虑采取保本降息措施,也无需动用“重磅武器”。尽管7月份降息25个基点的可能性越来越大,但美联储应该能够保留一些“弹药”,避免像期货市场已经开始消化的那样,大幅降息50个基点。不过,我们建议在下周公布6月份非农就业报告之前,不要过早下定论。
加拿大国庆日即将到来,我们提前收到了生日礼物:4 月份 GDP 数据表现良好,加拿大银行商业展望调查 (BOS) 也取得了不错的成绩。
解读4月份GDP数据,继3月份大幅增长(0.5%;图1)之后,环比增长0.3%。商品和服务业分别增长0.4%和0.2%,增速较3月份有所放缓。4月份的经济扩张略显不足,20个主要行业类别中仅有11个报告产量增长。石油和天然气行业表现尤为突出,增长4.5%,这主要得益于产量限制的放松。批发贸易增长也十分强劲。总而言之,这是一份稳健的报告,预示着加拿大经济有望在第二季度实现约2.5%的增长,几乎是加拿大央行在4月份货币政策报告中预测的两倍。这可能会让加拿大央行更有信心继续按兵不动,不会像美联储那样在今年晚些时候降息以寻求“保险”。
加拿大商业信心似乎也在改善,这从2019年第二季度加拿大商业晴雨表(BOS)的业绩中可见一斑。综合BOS指标从第一季度向下修正后的-0.6反弹至0.2(图2)。未来销售指标从上季度的低点回升,投资支出计划也保持在健康水平。企业报告信贷环境有所改善,这与今天同时发布的高级贷款专员调查(SLOS)结果一致。然而,BOS也指出,全球贸易的不确定性和石油行业的疲软继续抑制着未来销售。BOS的整体业绩与本周发布的6月份加拿大独立企业联合会(CFIB)商业晴雨表结果相符。CFIB指数连续第三个月上涨,13个行业中有11个行业录得增长。结合BOS业绩,不断改善的商业信心对加拿大央行来说无疑是一份好消息,与GDP数据一起,增强了央行对当前货币政策水平的信心。
并非全是好消息。本周加中关系也出现了一些令人担忧的进展。由于一批加拿大猪肉产品被发现伪造兽医健康证明,中国禁止了所有来自加拿大的肉类进口。这将抑制加拿大近期对华肉类出口的激增势头。如果情况不能迅速解决,加拿大政府可能会出手援助肉类行业。
本周市场最终小幅走低,部分原因是市场对美联储预期降息幅度的乐观情绪有所减弱。与之相反,油价(WTI)本周上涨3%,中东紧张局势加剧以及美国原油库存降幅超出预期,均对油价构成上行压力。此外,市场预期周一举行的欧佩克+会议将延长减产协议,这可能也对油价起到一定的支撑作用。
美国ISM制造业销售 – 6月
推出日期:7月1,2019
上一篇:52.1
TD预测:51.0
共识:51.2
我们预计制造业ISM指数将再次出现月度下滑,降至51.0,因为我们预期持续的贸易逆风将影响6月份的商业信心调查。事实上,经ISM调整后的区域调查平均值显示,该指数较5月份下降2个百分点至51.9,在我们追踪的六项已公布调查中,有五项出现下滑。然而,我们注意到,由于部分调查问卷必须在月初提交,因此大多数调查结果都受到美墨贸易摩擦的负面影响。尽管如此,我们认为,近期核心耐用品订单增长乏力以及Markit PMI调查结果疲软,也增加了6月份数据意外下滑的可能性。
美国就业——6月
推出日期:7月5,2019
上一篇:75万,失业率:3.6%
道明预测:150万人,失业率:3.6%
共识:163万人,失业率:3.6%
我们预计6月份非农就业人数将反弹至15万人,此前5月份的数据疲软,仅为75万人,低于预期。尤其值得注意的是,我们预计制造业就业增长将持续低迷,连续第三个月保持在个位数。尽管我们预期建筑业就业人数会略有改善,但制造业就业仍将保持疲软。同样,我们预测服务业就业人数在5月份疲软的82万人之后将出现小幅反弹。总而言之,家庭调查结果应显示失业率维持在3.6%的稳定水平,而受上周有利数据的影响,工资预计将环比增长0.3%。这将使6月份的年度工资增长率上升0.1个百分点,达到3.2%。
加拿大国际贸易——五月
推出日期:7月3,2019
上一篇:-1.0 亿美元
TD预测:-1.3亿美元
共识:不适用
道明银行预计5月份货物贸易逆差将从9.7亿美元扩大至13亿美元。进口强劲将是逆差扩大的主要原因,但我们也预计出口将小幅增长。后者反映了汽车出口在经历了上月因临时停产而受到的严重影响后出现反弹,但原油名义出口的回落将抵消这一增长。5月份WTI原油价格(以加元计价)下跌了4.1%,但铁路运输量的增加可能会抵消部分增长;即使在近期有所回升之后,铁路原油出口总量仍比2018年12月的水平低35%。
加拿大就业——六月
推出日期:7月5,2019
上一篇:27.7万,失业率:5.4%
道明预测:5万人,失业率:5.4%
共识:不适用
道明银行预计,6月份劳动力市场增速将放缓,新增就业岗位仅为5000个,如果这一预测成真,将成为自2018年8月以来第二低的月份。然而,具体数据可能比表面数据更令人鼓舞。温和的就业增长应该足以维持失业率在5.4%的数十年低位不变,而由于去年6月的增幅较为温和,工资增长率有望进一步攀升至2.8%的同比增幅。事实上,基数效应将成为未来几个月工资增长的重要推动力;2018年6月至10月,正式员工的工资平均环比下降0.03%,而过去六个月的平均环比增长率为0.45%。此外,我们预计在经历了上个月私营部门2万个就业岗位的流失后,私营部门就业也将出现温和反弹。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


