
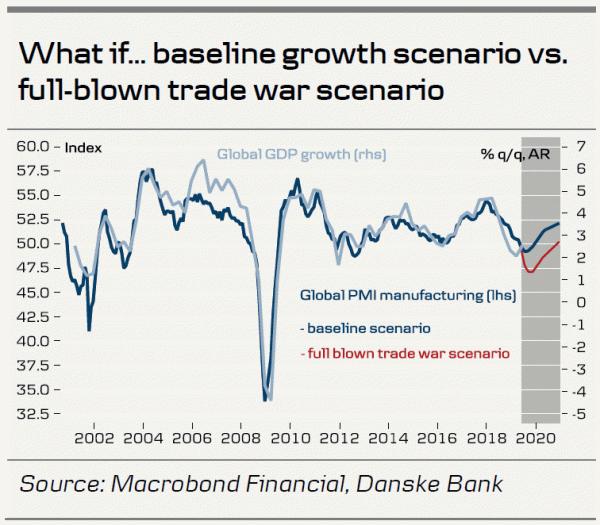
- 正如外界普遍预期,习近平与特朗普的会晤以贸易战停火告终。对华为的出口禁令也至少部分解除。
- 从某种意义上说,停火是个好消息,因为它证实了双方都希望达成贸易协议。特朗普总统随后的讲话表明,他将贸易协议视为其竞选活动的关键组成部分。
- 然而,要达成双方都满意的协议,仍然存在很大的障碍,我们预计未来的道路依然崎岖。
- 我们预计短期内股市仍将出现高波动性,并不认为停火会对外汇市场产生颠覆性影响。
停火已成为现实
正如人们普遍预期的那样,停火协议最终得以实现。以下是我们目前了解到的情况:
- 将有 不征收新关税 目前只关注中国。
- 贸易 谈判将重启.
- 有 没有截止日期 关于潜在的关税上调,就像之前的停火协议一样,如果贸易谈判没有取得足够的进展,关税本应在三个月后上调。
- 关于 关于华为出口禁令的消息并不十分明确。但似乎至少部分出口禁令将会解除。特朗普最初表示,他已告知习近平,华为问题必须等到“最后时刻”再处理。然而,他也表示,“我们向华为出售了大量产品,这些产品用于他们生产的各种产品,这没问题”。一位中国外交官表示:“至于特朗普关于取消对华为的部分限制的言论,如果这些话能付诸行动,我们当然欢迎。”特朗普在新闻发布会上表示,将于周日就华为和商务部名单举行会议。包括中国媒体在内的大多数媒体的解读是,美国公司现在可以再次向华为出售产品了。
在新闻发布会上,特朗普提到农民是中美贸易协议的重要受益者。特朗普还提到了强劲的美国经济。 这表明,特朗普在其竞选活动中更倾向于与中国达成贸易协议,而不是无协议脱欧。这将有助于他保持强劲的经济势头,并向农民们送上重要的礼物,而农民们在几个摇摆州都是至关重要的选民。
在新闻发布会上,特朗普表示美国和中国可以成为“战略伙伴”。然而,这与他执政期间所有美国官方文件都大相径庭,这些文件将中国描述为修正主义强权(最近的例子是美国的“印太战略”)。
接下来该何去何从:通往贸易协议的道路充满坎坷
我们现在期待新一轮高级别贸易谈判。 不久后将在华盛顿或北京举行会议(很可能在北京,因为他们上次是在华盛顿)。 我们仍然预计谈判将十分艰难。 双方在关键问题上似乎存在巨大分歧。中国有自己的“红线”,而美方则认为这些红线对于达成协议至关重要。
此外,就目前而言, 特朗普并不急于达成协议。尽管美国经济增速放缓,但依然相当强劲。股市也保持坚挺,近期屡创新高。
中国经济受到的冲击更大,但是 中国的“红线”正是如此。在某些领域,中国不会让步,中国国内也普遍认为不应做出任何让步。因此,在美方要求修改特定法律以及在谈判措辞和整体贸易协议方面,中国不会做出任何让步。习近平在二十国集团峰会上也表达了这一点,他表示中国必须“捍卫主权、尊严和核心利益”。
总而言之,虽然双方已达成停火协议,但我们预计未来达成贸易协议的道路依然坎坷,而且不能排除局势在未来某个时候再次升级的可能性。不过,我们预计下半年将达成贸易协议,因为特朗普应该能够达成一项他可以向美国民众宣称为重大胜利的协议。 这项交易也将有利于他的竞选活动,他可能会将自己塑造成强劲经济的保障者,以及为美国农民带来显著改善、为中国企业带来重大商机的人。
股市表现如何?利好消息大多已被市场消化,商业周期已遭受重创。
股票或许是受贸易战影响最大的资产类别。这意味着停火对某些人来说是件好事。尽管5月5日标志着贸易战再度升级(特朗普中止谈判,并在推特上宣布将对价值2000亿美元的中国商品加征关税,税率从10%提高到25%,自5月10日起生效),但市场自5月5日以来持续上涨,这并不意味着贸易不再重要。相反,这主要归功于以美联储为首的各国央行释放出积极的货币宽松信号。这(至少在市场看来)抵消了贸易冲突带来的部分负面影响。
然而,从股票市场的角度来看,G20会谈的基本预期也是最好的预期,而我们认为这一结果被市场严重低估了。即使是这种“最佳情况”,也存在诸多不确定性。无论如何,我们认为商业周期、盈利周期和信心已经遭受了相当大的损害。自2018年3月贸易战爆发以来,制造业的生产和信心,尤其是制造业,都出现了恶化。资本支出计划已被搁置。5月5日的事件再次打击了企业,这一点在大多数6月份的信心指标中都有明显体现(尽管模型和我们的领先指标显示这些指标本应有所改善)。这表明企业对贸易问题非常敏感。许多公司也在寻求转移生产以实现供应链多元化,但这会对生产率产生不利影响。
这对盈利构成风险——增长放缓会危及营收,生产率低下会危及利润率。两周后,全球财报季即将拉开帷幕。鉴于上述因素,我们持较低预期,并担心分析师反应迟缓,未能充分下调预期。总体而言,财报结果可能多年来首次令人失望。2019年存在盈利衰退的风险。贸易战也可能成为企业下调业绩指引的绝佳借口(替罪羊)(业绩指引下调通常是股价下跌的最大诱因)。
因此,我们继续预期短期内市场波动性较大,存在明显的股市下跌风险。 贸易战再度升级的可能性仍然不能排除。
然而,从长远来看,我们也相信年底前最终会达成协议,这将为全球经济在2020年再次复苏提供动力。因此,我们预计 股票在未来12个月内的表现将优于债券。.
在我们的北欧市场,许多公司都通过多种渠道受到贸易战的影响。以下是受影响最大和最小的公司概览。
停火协议不会改变外汇市场的格局
我们认为,停火协议不会对外汇和大宗商品市场产生颠覆性影响。美元汇率应基本保持不变。美国对华加征新关税的可能性降低对美元不利,但美联储7月份降息50个基点的可能性也可能下降,这将对美元构成利好。贸易协议前景的改善应能为大宗商品价格提供有力支撑。这反过来将利好大宗商品货币,如澳元、新西兰元、加元和挪威克朗。最后,贸易谈判基调的转变可能会对日元造成一定压力。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


