
- 利率:非农数据公布前,债券市场交易清淡
昨日债券价格在强劲的开盘价附近震荡。尽管美国经济数据令人失望,但市场在今日美国假期和明日公布的非农就业数据公布前,并未明确方向性仓位。我们预计今日成交量将较低,经济数据指引作用有限。 - 货币:特朗普再次指责欧盟和中国操纵汇率
欧元/美元在1.13附近企稳。经济数据未能提供足够强劲的指引,难以引发方向性走势。特朗普总统关于欧盟和中国操纵汇率的推文影响有限且短暂。由于美国市场休市,今日交易将以订单驱动为主,且交投清淡。欧元/英镑仍保持在0.90关口附近。
日出头条
- 昨日华尔街股市迎来三重喜讯:标普500指数(+0.77%)、道琼斯工业平均指数(+0.67%)和纳斯达克综合指数(+0.75%)均在假期缩短的交易时段内创下历史新高。亚洲股市涨跌互现,其中日本股市(+0.6%)表现最佳。
- 特朗普总统再次表示,中国和欧盟正在操纵汇率以与美国竞争。他还补充说,美国应该采取措施应对他此前所说的这种竞争劣势。
- 过去几天,港元汇率升至两年来的最高水平,原因是自 2008 年以来最高的银行间贷款利率使得港元相对于美元更具吸引力。
- 自特朗普和习近平上周六会晤以来,美中两国代表一直在进行电话会谈,以重启贸易谈判。他们表示,这些会谈将于下周继续,但没有详细说明何时举行面对面会晤。
- 波兰央行昨日将利率维持在1.50%不变。行长格拉平斯基表示,利率将保持稳定至2021年底。下一步利率走势可能上调也可能下调。央行预计明年消费者物价指数(CPI)将上涨,2021年将回落。
- 澳大利亚参议院即将批准一项110亿澳元的减税计划,此前众议院已于周二表示支持该计划。澳大利亚央行此前表示,需要财政刺激措施来提振消费,从而重振经济。
- 今日的事件安排难以提振市场。美国休会(7月4日),欧元区(过时的)零售销售数据即将公布。欧洲央行首席经济学家莱恩将发表讲话。西班牙和法国将发行债券。
货币:特朗普再次指责欧盟和中国操纵货币
注意:我们的程序员开发了一个 盈利的外汇顾问 风险低,利润稳定!
预计在工资数据公布前,债券走势方向不明朗。
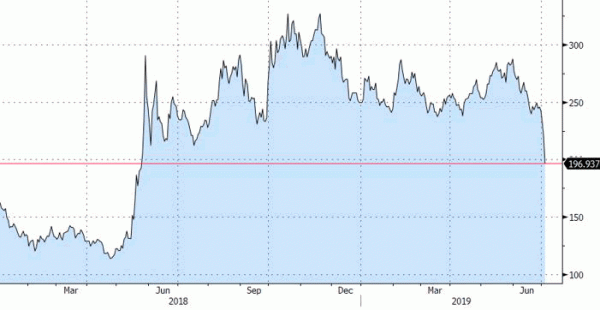
昨日,全球核心债券开盘走强,此前特朗普提名了两位美联储主席候选人,预计他们将支持降息,而欧洲央行候任行长拉加德很可能至少会延续德拉吉非常宽松的货币政策。欧元区数据(服务业采购经理人指数)普遍好于预期,但美国数据(ADP就业数据、非制造业ISM指数)未达预期。然而,这对市场的影响却出人意料地有限。投资者在7月4日假期前并未选择特定的仓位方向,而是等待周五公布的6月份非农就业数据。债券价格在开盘价附近震荡。美国收益率曲线趋于平缓,日收益率变动幅度在-0.2个基点(2年期)至-2.4个基点(10年期)之间。德国国债收益率变动幅度在+0.5个基点(2年期)至-1.8个基点(10年期)之间。10年期国债收益率一度逼近-0.40%的存款利率。希腊国债利差(-11个基点)显著收窄。意大利国债利差(-24个基点!)自2018年5月以来首次跌破200个基点,原因是欧盟委员会决定暂缓对意大利国债启动过度债务程序,为其提供了额外支撑。
华尔街昨日表现创下历史新高,三大股指(道琼斯工业平均指数、标普500指数和纳斯达克指数)均收于历史新高。但亚洲股市未能从美国股市的乐观情绪中汲取力量。今日早盘,亚洲股市涨跌互现。在成交量有限、交易清淡的市场中,市场正寻求指引。美国国债市场休市。德国国债开盘价与昨日收盘价持平。
今日经济数据乏善可陈,难以激发交易兴趣。美国金融市场因7月4日独立日假期休市。欧元区零售销售数据为5月份数据,已过时,我们认为其不会产生任何影响。欧洲央行首席经济学家莱恩的讲话或许值得关注。然而,交易量可能仍将维持在窄幅区间内波动。我们预计(欧洲)债券价格将在今日维持在近期高点附近。
长期来看:欧洲央行的重心再次落在了潜在的宽松措施上,包括重启资产购买计划或降息。德国10年期国债收益率徘徊在历史低位附近,接近欧洲央行存款利率。目前没有任何触发因素能够使收益率摆脱这些低位,更不用说跌至负值区间。美联储已经为降息敞开了大门,市场普遍预期7月份会降息。美国10年期国债收益率跌破2.01%的支撑位,目前徘徊在2016年水平附近。如果(周五公布非农数据后)周线收盘价低于该水平,将增强持续下跌的可能性,并为进一步下行铺平道路。
意大利/德国利差自 2018 年 5 月以来首次跌破 200 个基点。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


