
尽管避险情绪依然是市场主旋律,但今日全球金融市场走势略显分化。欧洲股市普遍走低,而美国股市则有所回升,并进入盘整阶段。中国方面的表态表明,尽管部分美国新关税措施有所推迟,但反制措施仍在进行中。德国10年期国债收益率再创新低,跌至-0.681%。然而,在外汇市场,日元和瑞士法郎表现疲软,盘整局面持续。欧元受美国国债收益率拖累,成为今日第三疲软的货币。英镑表现最为强劲,主要得益于零售销售数据。美元走势涨跌互现,部分原因是受到总体利好的经济数据的提振。
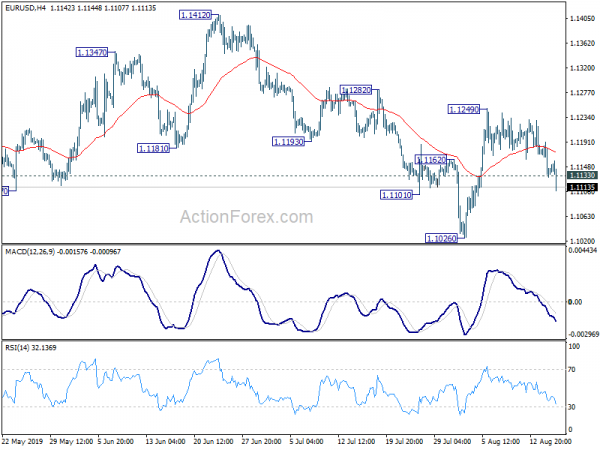
技术上看,欧元/美元跌破1.1133支撑位表明,自1.1026以来的反弹已经结束。如果跌破该支撑位,则可能进一步下跌并重新测试这一低点。跌破该支撑位将恢复自1.2555以来的更大下跌趋势。欧元/英镑跌破0.9198也表明短期顶部可能在0.9324附近,如果跌破该支撑位,则可能进一步回落至0.8891/9051支撑区域。美元/瑞郎和美元/日元可能是本交易日剩余时间的关注焦点。如果这两个货币对分别跌破0.9797和107.09的阻力位,则表明短期底部已经形成,并可能出现更强劲的反弹。
目前,美国道琼斯指数上涨0.29%,10年期国债收益率下跌0.0025%,至1.578%。欧洲方面,富时100指数下跌1.10%,德国DAX指数下跌0.53%,法国CAC40指数下跌0.18%,德国10年期国债收益率下跌0.253%,至0.674%。亚洲方面,日经指数下跌1.21%,香港恒生指数上涨0.76%,上海上证综指上涨0.25%,新加坡海峡时报指数下跌0.68%,日本10年期国债收益率下跌0.0178%,至0.237%。
中国称美国加征新关税违反了大阪协议。
中国财政部警告称,这些新关税违反了二十国集团领导人在大阪峰会上达成的共识,并承诺中国将采取必要的反制措施。
外交部发言人华春莹表示:“我们希望美方向中方让步,落实两国元首在大阪达成的共识。”中方希望在平等和相互尊重的基础上,通过对话协商找到双方都能接受的解决方案。
美国7月份零售销售额环比增长0.7%,剔除汽车销售额后环比增长1.0%。
美国7月份零售销售额环比增长0.7%,远高于此前预期的0.3%。剔除汽车销售后,零售销售额环比强劲增长1.0%,高于此前预期的0.4%。工业生产环比下降0.2%,高于此前预期的0.1%。产能利用率降至77.5%,低于此前预期的77.8%。
截至8月10日当周,首次申请失业救济人数增加9000人,达到22万人,高于预期的212万人。首次申请失业救济人数的四周移动平均值增加1000人,达到213.75万人。截至8月3日当周,持续申请失业救济人数增加39万人,达到1.726万人。持续申请失业救济人数的四周移动平均值增加9250人,达到1.697万人。
纽约州制造业指数升至4.8,高于此前公布的4.3,也高于此前预期的1.9。具体来看,就业指数和平均每周工时指数均略低于零,表明劳动力市场疲软。投入价格涨幅略有放缓,而销售价格涨幅变化不大。
费城联储商业展望指数从21.8降至16.8,但仍高于预期的10.0。该调查的各项综合指标依然保持积极态势,尽管本月各项指标的走势喜忧参半:总体活动、出货量和就业指标较上月有所下降,但新订单指标有所上升。
英国零售额增长0.2%,其中非实体零售是最大的增长贡献者。
英国7月份零售销售额(包括汽车和燃油)环比增长0.2%,同比增长3.3%,高于此前预期的环比下降0.2%,同比增长2.5%。剔除汽车和燃油后,零售销售额环比增长0.2%,同比增长2.9%,高于此前预期的环比下降0.2%,同比增长2.3%。
从具体数据来看,非实体零售是当月贡献最大的正向因素,其消费金额和购买数量分别贡献了0.6和0.7个百分点。相比之下,非食品商店是2019年7月贡献最大的负向因素,其消费金额和购买数量均为-0.6个百分点。
同时公布的数据显示,瑞士7月份PPI环比下降1.0%,同比下降1.7%,而此前的预期为环比下降0.2%,同比下降1.7%。
澳洲联储德贝尔:技术争端的影响可能比关税更大
澳洲联储副行长盖伊·德贝尔今天在讲话中表示,美中关税的直接影响“并没有那么大”。然而,更大的影响是争端产生的不确定性。不确定性有“两种形式”。首先,关税的“规模和影响”存在不确定性。其次,“技术之争”如何解决尚不确定。
德贝尔还警告说,“技术争端的影响可能会比关税的影响更大”,而且“技术争端提出了一种可能性,即任何涉及技术生产链的企业都将不得不在东方和西方之间做出选择”而不是销往全球市场。”
他还表示,当前的贸易争端将对“基于规则的贸易体系”产生“巨大而持久的影响”。并且,“中美争端对此提出了严重质疑。我们还可以在美欧贸易问题以及韩国和日本之间的贸易问题中看到这一点。”此外,“贸易被用作首选的讨价还价工具,包括处理与贸易没有太大关系的问题。”
澳大利亚新增就业岗位 41.1 万个,但失业率仍维持在 5.2%
澳大利亚 41.1 月份就业人数增长 14.2 万人,远高于预期的 34.5 万人。全职工作岗位增加了 6.7 万个,而兼职工作岗位增加了 5.2 万个。失业率稳定在0.1%,符合预期。参与率上升 66.1 个百分点至 XNUMX%。
经季节性调整后,就业增幅最大的是昆士兰州(增长 19.9)、新南威尔士州(增长 13.0 万)和维多利亚州(增长 3.6 万)。降幅最大的是西澳大利亚州(下降-4.2k)。南澳大利亚州(上升 0.9 个百分点至 6.9%)和西澳大利亚州(上升 0.2 个百分点至 5.9%)失业率上升,塔斯马尼亚州(下降 -0.8 个百分点至 6.0%)、新南威尔士州(下降 -0.2 个百分点至 4.4%)失业率下降。 0.1%)和昆士兰州(下降-6.4%至XNUMX%),维多利亚州没有变化。
好于预期的就业增长应该会让澳洲联储在 5.2 月份保持观望。然而,失业率仍维持在 4.5%。没有迹象表明澳洲联储的自然利率将下降至 XNUMX%。央行未来仍需要更多宽松政策来压低失业率,从而推动通胀达到目标。
同样来自澳大利亚,3.5 月份消费者通胀预期从 3.2% 升至 XNUMX 美元。
展望未来
英国零售销售是欧洲时段的主要焦点。瑞士将发布PPI。当天晚些时候,美国将公布一长串经济数据。零售销售将最受关注。但帝国制造业、费城联储调查、工业生产和失业率也可能影响市场。非农生产率、NAHB 住房指数和商业库存也将受到关注。
欧元/美元中期前景
每日枢轴:(S1)1.1116; (P)1.1154; (R1)1.1176; 更多…
欧元/美元跌破1.1133的短期支撑位,表明其自1.1026以来的反弹已在1.1249结束,未能守住55日均线。日内走势重回下行,目标位为1.1026低点。若跌破该位置,则将延续自1.2555以来的下跌趋势。若出现进一步上涨,预计1.1282附近将出现强劲阻力,限制上涨空间。
从更大的角度来看,当前的发展表明,自 1.2555(2018 年)以来的下降趋势正在进行中并正在延续。此前拒绝 55 周均线也维持看跌。预计进一步下跌至78.6至1.0339的1.2555%回撤位1.0813。果断突破将目标1.0339(2017年低点)。从好的方面来看,需要突破1.1412阻力位才能表明中期触底。否则,一旦反弹,前景将维持看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 01:00 | 澳元 | 8月消费者通胀预期 | 3.50% | 3.20% | ||
| 01:30 | 澳元 | 七月就业变化 | 41.1 | 14.2 | 0.5 | |
| 01:30 | 澳元 | 七月失业率 | 5.20% | 5.20% | 5.20% | |
| 04:30 | 日元 | 工业生产 M/M Jun F | -3.30% | -3.60% | -3.60% | |
| 06:30 | CHF | 七月月度生产者和进口价格 | -0.10% | -0.20% | -0.50% | |
| 06:30 | CHF | 生产者和进口价格 Y/Y 7 月 | -1.70% | -1.70% | -1.40% | |
| 08:30 | 英镑 | 零售销售 Inc 汽车燃油月/月 7 月 | 0.20% | -0.20% | 1.00% | 0.90% |
| 08:30 | 英镑 | 零售销售 公司 汽车燃油 Y/Y 七月 | 3.30% | 2.50% | 3.80% | |
| 08:30 | 英镑 | 零售销售(不含汽车燃油) 月/月 7 月 | 0.20% | -0.20% | 0.90% | 0.80% |
| 08:30 | 英镑 | 零售额(不含汽车燃油) 年/年 7 月 | 2.90% | 2.30% | 3.60% | |
| 12:30 | CAD | 7 月 ADP 就业情况 | 73.7 | 30.4 | ||
| 12:30 | 美元 | 第三季度非农生产率 P | 2.30% | 1.40% | 3.40% | |
| 12:30 | 美元 | 第三季度单位劳动力成本 P | 2.40% | 1.80% | -1.60% | |
| 12:30 | 美元 | 帝国大厦制造 8 月 | 4.8 | 1.9 | 4.3 | |
| 12:30 | 美元 | 费城联储八月商业展望 | 16.8 | 10 | 21.8 | |
| 12:30 | 美元 | 七月零售销售月率预增 | 0.70% | 0.30% | 0.40% | 0.30% |
| 12:30 | 美元 | 零售销售(汽车除外)月/月 7 月 | 1.00% | 0.40% | 0.40% | 0.30% |
| 12:30 | 美元 | 首次申请失业救济人数(10 月 XNUMX 日) | 220 | 212 | 209 | 211 |
| 13:15 | 美元 | 工业生产月度月度 七月 | -0.20% | 0.10% | 0.00% | |
| 13:15 | 美元 | 七月产能利用率 | 77.50% | 77.80% | 77.90% | |
| 14:00 | 美元 | 8 月 NAHB 住房市场指数 | 66 | 66 | 65 | |
| 14:00 | 美元 | 六月商业库存 | 0.00% | 0.10% | 0.30% | |
| 14:30 | 美元 | 天然气储存 | 55B |




 Signal2forex.com - 最佳外汇机器人和信号


