
美国评论
贸易战升温,招聘降温
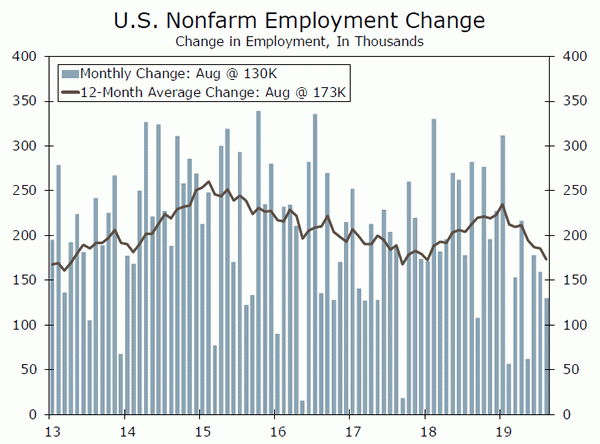
- 在贸易紧张局势加剧和对经济衰退的担忧加剧的情况下,所有人的目光都转向了今天上午公布的非农就业数据,该数据显示雇主 130,000 月份仅增加了 12 万个就业岗位。自今年年初以来,招聘确实有所放缓,173,000 个月的平均变化目前为 235,000 人,而 XNUMX 月份为 XNUMX 人(上图)。
- 美国周四确认,与中国官员的下一轮贸易谈判将于十月在华盛顿举行。贸易战现已持续一年多,尽管最近的升级已将贸易不确定性推向了很高的水平。
贸易战升温,招聘降温
美国周四确认,与中国官员的下一轮贸易谈判将于十月在华盛顿举行。全球市场因这一消息而上涨。谈判结束时若能成功达成协议,可能会导致双方取消关税,但这一结果仍难以捉摸。中国官员继续敦促美国取消对科技公司华为的制裁,而美国则要求知识产权改革和农产品出口的持续市场。鉴于双方都有大量要求,我们仍然认为美国将履行其提议的关税(上图)。
贸易战现已持续一年多,尽管最近的升级已将贸易不确定性指标推至很高水平(中图)。商业环境仍然不明朗,活动因此步履蹒跚。 50 月份 ISM 制造业指数自 2016 年以来首次跌破 47.2,因为报告制造业活动收缩的企业数量多于扩张的企业数量。新订单子项目的下降更令人担忧。新订单指数为 2012,与 56.4 年创下的周期低点持平,表明未来几个月经济活动仍将低迷。 XNUMX 月份服务业经济表现较好,ISM 非制造业指数升至 XNUMX,但我们预计服务业不会毫发无伤。随着下个月越来越多的消费品受到关税的影响,价格上涨将削弱购买力,并可能导致消费者信心下降,从而影响消费者支出。
1.5 月份美国贸易逆差收窄 XNUMX 亿美元,原因是出口增加,而进口则因资本货物进口下降而受到抑制——这与投资数据的疲软相呼应。但是,商品出口的增长不太可能持续,因为 ISM 制造业出口订单子项目在 XNUMX 月份下滑为负值,在 XNUMX 月份甚至更低。这表明,即使在近期贸易战升级之前,出口也应该进一步放缓。
在贸易紧张局势加剧和对经济衰退的担忧日益加剧的情况下,所有人的目光都转向了今天上午发布的非农就业数据。 130,000 月份招聘放缓,雇主增加了 25,000 个职位,其中 2020 个是 96,000 年人口普查临时招聘的结果。 0.4 月份私人招聘仅增加 3 人。全球经济增长放缓和贸易不确定性加剧了近几个月私营部门招聘的减少,因为制造业等一些对贸易最敏感的行业招聘速度放缓。但是,教育、健康和信息等服务行业也减少了招聘。职位空缺率小幅下降,今天的报告强调了自年初以来招聘的疲软。今天早上的报告中的一个亮点是平均每小时收入,增长了 3.6%,推动 XNUMX 个月年化利率升至 XNUMX%(下图)。但工资增长难以突破近期区间。随着关税渗透到更多行业,企业提高工资的空间将更小。
消费者基本面依然良好,但消费者支出风险有所上升。我们预计美联储将在 25 月 18 日的会议上进一步降息 XNUMX 个基点,以应对更明显的经济放缓。官员们将在会议上发布新的经济和利率预测,这将为中长期前景提供见解。
美国前景
生产者价格指数 (PPI) • 周三
PPI 指数几乎没有显示国内生产商利用关税带来的任何额外定价能力的迹象。 PPI 通胀在过去一年有所放缓,总体指数放缓至 1.7%。上个月,我们首选的核心 PPI 通胀指标(不包括食品、能源和贸易服务(以利润率衡量))出现近四年来首次下降,凸显了这种疲软。除能源外,XNUMX 月份加工商品和服务的投入成本下降,表明生产者价格通胀近期应保持温和。
由于能源成本上涨,0.1 月份生产者物价指数 (PPI) 有所上升,但天然气价格下降表明 2 月份仅上涨 XNUMX%。这应该会使生产者价格的同比变化保持在 XNUMX% 以下,并表明通胀仍不会对美联储近期宽松的政策立场构成威胁。
上一篇:0.2% 富国银行:0.1% 共识:0.1%(环比)
消费者价格指数 (CPI) • 周四
过去两个月核心消费者物价指数 (CPI) 通胀率大幅上升,连续上涨 0.3%。前两个月的强势得益于服装和二手车价格的上涨,而 0.2 月份的酒店和机票价格波动则进一步提振了价格。我们预计这些影响将在 0.1 月份消退,但核心价格仍将上涨 XNUMX%。包括食品和能源在内,由于上个月天然气价格下跌,我们预计 CPI 仅上涨 XNUMX%。
核心通胀的另一个令人惊讶的强劲数据不太可能动摇联邦公开市场委员会的宽松倾向。我们认为,由于美联储希望提高通胀预期水平,它对 2% 以上的通胀的容忍度有所提高。此外,另一个高于趋势的核心通胀可能与关税压力有关,我们怀疑联邦公开市场委员会会仔细考虑这一点,因为它关注的是经济增长的下行风险。然而,低于预期的打印结果将支持联邦公开市场委员会本月再次降息。
上一篇:0.3% 富国银行:0.1% 共识:0.1%(环比)
零售销售•周五
第三季度零售销售以惊人的速度开始。总销售额增长 0.7%,而“对照组”销售额(不包括加油站、建材店和餐馆的销售额)增长 1.0%。然而,由于亚马逊 Prime 会员日的延长,整体销售额受到了影响。因此,我们预计本月会看到一些回报,再加上较低的天然气价格,应该只会导致销量增长甚微。
八月份的零售销售报告将用于衡量在最近的关税威胁和金融市场波动之后消费者支出的表现。美联储将另一份可靠的报告视为一个信号,表明消费者支出在全球逆风面前保持坚挺,而且经济目前并不需要额外的政策宽松。然而,如果出现重大失误,将会引发人们的担忧,即消费者支出无法充分抵消全球经济增长放缓和贸易不确定性带来的阻力,并增加美联储进一步放松政策的紧迫性。
上一篇:0.7% 富国银行:0.1% 共识:0.2%(环比)
全球审查
夏天结束了,但英国脱欧让事情继续升温
- 英国议会本周恢复运作,随之而来的是关于英国与欧盟未来关系的另一场激烈辩论。
- 一如既往,未来可能出现的结果数量众多且微妙。然而,总体而言,英国在年底前某个时间举行全国大选的可能性似乎越来越大。
- 加拿大央行(BoC)在本周的会议上维持主要政策利率不变,坚称经济运行接近潜力,通胀达到目标,当前的政策刺激水平“适当”。
夏天结束了,但英国脱欧让事情继续升温
英国议会本周恢复运作,随之而来的是关于英国与欧盟未来关系的另一场激烈辩论。目前,英国定于31月31日脱离欧盟。现任保守党领导的政府新任首相鲍里斯·约翰逊表示,他的政府更愿意与欧盟达成协议。尽管如此,约翰逊首相还表示,如果无法达成协议,英国将被迫于 XNUMX 月 XNUMX 日无协议脱欧。
事实证明,对于该党的一些成员来说,这是一个站不住脚的立场,一系列的叛逃导致约翰逊首相失去了绝对多数席位。当一些叛逆的保守党支持工党主导的投票时,就发生了叛逃事件,要求在 31 月 15 日最后期限之后,如果未与欧盟达成协议,则延期。面对这次失败,约翰逊首相呼吁在XNUMX月XNUMX日举行选举。当时的一次选举投票失败了一次,定于周一进行第二次投票,尽管这次投票似乎也将失败。
一如既往,未来可能出现的结果数量众多且微妙。然而,从广义上讲,最有可能出现两种情况。在情景一中,15 月 31 日举行选举的动议获得通过,在 XNUMX 月 XNUMX 日英国脱欧最后期限之前举行一次关键的全国选举。或者,约翰逊首相将继续努力在未来六周内达成协议,如果他空手而归,那么英国可能会要求再次延期,如果获得批准,将在 XNUMX 月的某个时候举行选举。无论如何,英国在未来几个月的某个时间举行选举的可能性似乎已大幅上升。如果发生这样的选举,很可能会被视为事实上的第二次脱欧公投。
与美联储或欧洲央行不同,加拿大央行迄今为止一直拒绝表现出明显的鸽派基调。加拿大央行在本周的会议上维持主要政策利率不变,并指出“加拿大经济运行接近潜力,通胀达到目标”。加拿大第二季度实际 GDP 增长强劲反弹(中图),房地产市场也显示出更多企稳迹象。然而,加拿大央行的声明并不完全乐观,因为政策制定者声称“不断升级的贸易冲突和相关的不确定性正在对全球和加拿大经济造成损害。”
在此背景下,中国央行认为当前的政策刺激水平“适当”。市场似乎不太相信,并预计未来 36 个月将实施 12 个基点的宽松政策。加拿大经济近期的强劲表现令人鼓舞,加拿大的核心通胀比许多其他发达经济体更具弹性。尽管如此,加拿大能够抵制国外鸽派货币政策浪潮的持续多久仍存在争议,特别是如果它导致加元大幅走强的话。由于担心利率过低将重新点燃房地产市场并推高本已很高的家庭债务水平,加拿大央行政策制定者可能不会放松政策。
全球展望
英国工业生产·周一
正如国际评论部分所讨论的,英国经济已经减速,制造业尤其疲软。外部需求疲软和国内投资环境不佳一直是英国制造业面临的挑战。截至 12 月的 0.6 个月,工业生产增长率为-0.5%,固定资本形成总额为 47.4%。 IHS Markit 最初发布的 48.0 月份英国制造业 PMI 为 2012,低于 XNUMX 月份的 XNUMX,为 XNUMX 年 XNUMX 月以来的最低读数。
尽管英国第二季度实际 GDP 增长为负,但造成这一疲软的一个重要因素是今年头几个月在原定 31 月 31 日脱欧最后期限之前积累的库存减少。但是,随着英国脱欧问题在新的 XNUMX 月 XNUMX 日最后期限之前无法得到解决的可能性越来越大,无尽的不确定性可能会给英国经济带来更持续的阻力。
上一篇:-0.6% 共识:-1.2%(同比)
墨西哥消费者物价指数 • 周一
2016 年开始,墨西哥物价急剧上涨,推动墨西哥央行的主要政策利率从 500 年底开始上涨超过 2015 个基点。然而,最近,整体 CPI 通胀率和核心 CPI 通胀率均放缓,目前低于 4%。彭博社一致认为 3.2 月份整体 CPI 通胀率将同比再次放缓至 3%。如果这种情况发生,通货膨胀率将自 2016 年以来首次接近央行 XNUMX% 的目标,当时比索最初急剧下滑,通货膨胀率开始回升。
墨西哥经济近来面临压力,0.8 年第二季度实际 GDP 同比下降 2%。这是自 2019 年第四季度以来墨西哥首次出现同比负值。在增长和通胀放缓的背景下,墨西哥央行上个月降息,未来几个月可能会推出更多宽松政策。
上一篇:3.8%共识:3.2%(同比)
欧洲央行会议 • 周四
欧洲央行(ECB)将于下周举行会议,这可能是一次至关重要的会议。欧元区经济继续停滞不前,良好的服务业数据被陷入困境的制造业所抵消。到目前为止,这两股力量起到了大致平衡的平衡作用,使欧元区经济免于衰退,并使欧洲央行保持观望。然而,随着经济没有反弹的时间越来越长,货币政策制定者变得越来越不安,特别是在与英国脱欧和意大利相关的政治风险浮现的情况下。
我们的预期是欧洲央行将降息 10 个基点并重启量化宽松计划。具体来说,我们预计欧洲央行未来 45 个月每月购买 12 亿欧元的主权债券。然而,最近一些欧洲央行官员反对重启量化宽松政策,使得这一预测的第二部分比第一部分更加不确定。
上一篇:-0.40% 富国银行:-0.50% 共识:-0.50%(存款利率)
观点
利率观察
目前债券收益率触底
除非再次出现令人沮丧的经济报告,否则我们可能已经看到债券收益率触底。由于 ISM 制造业报告弱于预期,美国 10 年期国债收益率周二触及 1.46%。这种疲软源于美中贸易僵局的影响。保持领先地位的冲动导致今年早些时候库存激增,这可能夸大了 ISM 调查中新订单部分近期的回落。然而,库存现在正在减少,补货周期可能与贸易方面的好消息同时发生。
贸易僵局显然对今天上午非农就业数据疲软产生了影响,其中运输和仓储行业的招聘减少。然而,其他地方的就业增长相当广泛,建筑业大幅增长,制造业招聘小幅增长。
非农就业增长幅度小于预期将使美联储保持宽松模式。我们预计 18 月 XNUMX 日 FOMC 会议上联邦基金利率将再次下调 XNUMX 个基点。美联储的措辞可能会保持鸽派,直到经济数据稳定并且人们对中美贸易谈判、英国脱欧和新兴市场增长等重大全球问题的下行风险有了更好的认识。
过去几天,几乎所有方面都带来了普遍的缓解感。中国贸易代表团即将前往华盛顿。硬脱欧的可能性已经减小。随着引渡法的撤销,围绕香港抗议活动的紧张局势有所缓解。意大利已经组建了联合政府,这降低了意大利政府与欧盟之间发生令人不安的对抗的可能性。
过多的好消息似乎会让少数鹰派地区联储银行行长更加胆大妄为,他们似乎不愿进一步降低基金利率。这种鹰派立场符合联邦储备银行行长在制衡政治任命的联邦储备委员会成员方面所发挥的长期作用。美联储的政治独立性仍然完好无损。
信用市场见解
企业加入再融资热潮
截至周四,各公司借入 74 亿美元,投资级债券发行量本周创下历史新高。这是自 1972 年有记录以来一周内借入的最高金额,超过了 66 年创下的 2013 亿美元的纪录。发行量激增之际,各公司希望利用近期利率下降的机会。 10 月份美国 50 年期国债收益率下降了约 2.77 个基点,企业债券收益率也反映了这一下降。在本周触及 2016% 后,彭博巴克莱 IG 指数收益率接近 19 年以来的最低点,距离历史低点仅 XNUMX 个基点。
到目前为止,各公司似乎都在谈论通过再融资来降低借贷成本,就像上个月的房主一样。虽然再融资可以降低偿债成本并为房主和企业释放现金,但它与住宅或商业投资并不完全相同。到目前为止,历史上较低的资本成本似乎不足以吸引投资。对于投资级公司和小型企业来说都是如此。 100 月份,NFIB 询问小企业主,资本成本下降 12 个基点是否会改变他们的资本支出计划,只有 XNUMX% 的人表示愿意。同样,在美联储的褐皮书中,获得资本似乎是企业最不担心的问题。贸易战和不确定性以及寻找新工人的困难仍然是企业主关注的焦点。
本周的主题
快乐的足迹......直到我们再次见面
本周采购经理调查的主题是,尽管制造业继续陷入困境,但服务业表现良好,且扩张速度更快。这两条路径可以分歧多长时间?
本周,华尔街对 ISM 非制造业指数的发布感到高兴,该指数显示 56.4 月份服务业活动的晴雨表好于预期的 XNUMX。该指数比 XNUMX 月份的水平上涨了两个多点。
这种松一口气的感觉可能更为明显,因为就在两天前,ISM 制造业指数意外下跌,为 49.1——这是三年多来工厂部门的最快跌幅。
工厂报告中一个特别令人担忧的方面是订单活动急剧下降。新订单和出口均出现自十年前经济衰退以来最快的下降速度,许多受访者对贸易战表示失望。 10年至2015年间,制造业的紧缩并未波及更广泛的经济。回想起这段经历,人们很容易得出这样的结论:贸易战的影响将对中国工厂造成不成比例的压力,但服务业和消费者将毫发无伤。
目前这一论点得到了支持,特别是考虑到核心零售额的三个月年化增长率超过 4%。但出于多种原因,我们认为服务业和消费者这次不会那么轻松。
2015-16 年的背景是全球经济放缓和大宗商品价格暴跌,通胀下降有助于实际消费者支出。相比之下,今天的全球经济放缓与贸易战密切相关。
我们预计未来几个月关税将推高通胀 0.1-0.2 个百分点。虽然规模不大,但会在一定程度上削弱购买力。由于消费者信心已经下降,未来几个月实际消费者支出可能会放缓,而不是继续偏离工厂产出的轨迹。
Signal2forex 外汇机器人




 Signal2forex.com - 最佳外汇机器人和信号


