
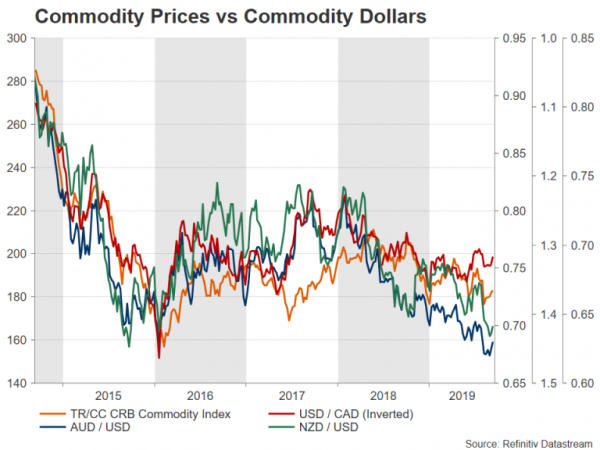
由于市场对中美贸易协议重燃希望,以及全球范围内刺激措施的增加,澳元、新西兰元和加元等受大宗商品价格影响较大的货币,在经历了持续抛售后,暂时得以喘息。但尽管早期迹象表明即将举行的贸易谈判可能取得实质性进展,但澳元、新西兰元和加元仍面临诸多压力,这意味着它们未来可能还会进一步下跌。
持续的贸易战已经损害了大宗商品的前景,因为除了中国是世界上最大的大宗商品消费国之外,保护主义政策导致的全球经济放缓也进一步抑制了需求。
澳大利亚可能因贸易冲突恶化和旷日持久而损失最大,因为其出口的最大份额都销往中国,而这些出口产品大多是大宗商品。加拿大也面临重大风险,因为它严重依赖能源出口,而且其经济与美国紧密相连。新西兰在全球贸易中的占比使其极易受到贸易中断的影响。
尽管上述国家目前均无衰退风险,但它们的货币今年大部分时间都承受着压力。年初时,市场预期政策制定者无法实现其紧缩目标,但随着经济前景恶化和贸易战持续,市场转而押注利率下一步将下调。
澳储行宽松周期可能较短
自2018年初以来,澳元一直处于下行趋势,当时全球同步增长的势头出乎意料地开始放缓。市场迅速调整了对澳大利亚储备银行将无法兑现其加息计划的预期。但澳大利亚储备银行对不断变化的经济形势反应迟缓,即便在目前已启动降息周期的情况下,其增长预测仍被认为过于乐观。
自夏季以来,澳大利亚储备银行已两次降息,预计年底前还将再次降息。大多数经济学家认为,此后还需要一次降息,届时现金利率将从目前的1%降至0.5%。如果降息未能充分提振澳大利亚经济,澳储行可能不得不采取量化宽松政策。
然而,目前该银行认为这种情况不太可能发生,而且很可能是正确的。尽管澳大利亚经济表现不佳,但其增速仍高于许多同类国家。此外,除了货币刺激措施外,澳大利亚政府近期还宣布了减税政策,进一步提振了财政。中国政府对本国经济的持续支持也最大限度地降低了澳大利亚经济出现大幅下滑的风险。
澳元转牛市前还需克服几个障碍
所有这些都表明,即便中美贸易争端悬而未决,澳元在本轮下跌趋势中可能也难以再有太大的下行空间。如果未来几个月市场对降息的预期没有显著变化,大宗商品价格可能重新成为澳元走势的最大驱动因素。6月/7月铁矿石价格的飙升抵消了澳储行转向宽松政策后澳元的跌幅。但澳元也对人民币汇率的波动以及美联储降息预期十分敏感。
澳元、新西兰元和加元自7月19日开始的最新一轮下跌,是由美联储逐步解除此前激进的降息预期引发的,此举推高了美元汇率。未来12个月内,美联储预期降息次数的任何变化,都必将对这些货币产生类似的影响。
澳元目前正试图突破 0.6885 美元区域,该区域是澳元从 0.6829 美元上涨至 0.7082 美元涨势的 78.6% 斐波那契回撤位。若澳元成功收于该水平之上,则可能表明当前的上涨趋势可持续;但要发出看涨信号,突破 0.6926 美元的 61.8% 斐波那契回撤位同样至关重要。多头面临的下一个重大挑战将是 200 日移动均线,该均线位于 0.70 美元附近。
在最糟糕的情况下,如果世界各地的政策制定者未能避免经济深度衰退,澳大利亚储备银行被迫将利率降至 0%,并转向非常规货币政策工具,澳元的跌幅可能会达到 0.6420 美元——斐波那契 261.8% 的扩展位。
迄今为止,加拿大经济尚未受到贸易战的影响。
与澳元类似,加元在7月中旬至9月初也大幅下跌。然而,在此之前,加元兑美元年初至今一直保持上涨势头,这得益于加拿大央行相对鹰派的政策以及油价从2018年末暴跌中部分回升。尽管加拿大经济目前尚未显现出受到中美贸易摩擦冲击的迹象,但鉴于加拿大经济对美国经济的依赖,加元仍受到潜在影响的担忧所拖累。
在加拿大央行9月4日的上次政策会议之前,投资者普遍认为央行将在12月前降息25个基点。但此后,市场对降息的预期发生了巨大变化,在加拿大央行维持中性政策立场(甚至比上一次更为谨慎)之后,市场普遍认为降息要到2020年9月才会发生。近期公布的数据,以及略微乐观的油价前景,都支持了央行的立场,最新的数据显示,通胀和GDP增长均超出预期。
加元仍有很大的上涨空间
但如果贸易紧张局势短期内无法缓解,且加拿大最大的贸易伙伴美国经济增长开始放缓,那么这波积极势头能持续多久就令人怀疑。如果这种情况发生,且加拿大央行降息预期再次升温,加元兑美元汇率可能会回升至9月初的高点1.3382附近,然后向1.34关口迈进。然而,加元兑美元汇率需要突破2019年高点1.3564才能突破其长期中性区间,并发出加元走弱的信号。
然而,如果美国和全球经济衰退的担忧并未成为现实,且加拿大央行仅采取有限的宽松政策,那么加元有望大幅延续近期的涨势,尤其是在美联储继续提前降息,缩小美加国债收益率差的情况下。目前,美元兑加元汇率正受到1.3153的直接支撑,该位置是7月至9月上涨行情的61.8%斐波那契回撤位。跌破该水平将增强加元的上涨势头,并可能进一步下探至7月份的9个月低点1.3012。若跌破该点位,加元多头的下一个目标将是1.2783——161.8%斐波那契扩展位。
新西兰储备银行减产未能提振商业低迷情绪
今年以来,新西兰元在三种货币中表现最差,原因是商业信心未能从2017年大选的低迷中恢复过来。当时,亲商的国家党败给了工党领导的联合政府。事实上,备受关注的澳新银行商业信心指数已跌至2008年金融危机以来的最低点,尽管新西兰储备银行两次降息(总计75个基点),但尚未提振市场。
新西兰储备银行(RBNZ)对低迷的商业信心已持续关注一段时间,尽管从现有硬数据来看,新西兰的基本面似乎并不特别令人担忧。然而,开放型经济极易受到全球贸易摩擦的影响,政策制定者认为,贸易不确定性和企业支出下降迟早会拖累经济增长。此外,新西兰最大的出口创汇产品——乳制品价格低迷,也无法提振经济增长。
新西兰元已从4月3日触及的四年低点0.6267美元大幅反弹,但在0.6445美元附近面临强劲阻力。若未能突破这一阻力位,则将证实其缺乏强劲的上涨动能,新西兰元可能恢复下跌,回落至0.6267美元的低点附近,之后再下探至0.6158美元区域,该区域位于近期上涨行情的161.8%斐波那契扩展位附近。
新西兰元要想在0.6445美元阻力位上方实现可信的反弹,贸易紧张局势需要显著缓和,并且新西兰储备银行(RBNZ)需要释放出降息周期即将结束的信号。投资者预期未来几个月至少还会降息一次,而RBNZ的鸽派倾向也使得进一步宽松政策的可能性更大。因此,为了彻底摆脱不利因素,新西兰元至少需要攀升至0.65美元水平,并重新站上略高于该水平的50日移动均线。
风险偏向下行,但转机可能即将到来。
就目前情况来看,大宗商品美元面临的风险偏向下行,最近的反弹似乎是由市场风险偏好暂时改善所致,寄希望于即将举行的中美会谈能够取得某种突破。然而,这种情况我们并非首次经历,积极的进展之后往往伴随着失望。即便取得进展,最终协议的达成也可能还需要一段时间,而美国对其他国家加征惩罚性关税的威胁也丝毫没有消失的迹象。
如果中美贸易战长期持续,市场唯一的出路或许在于各国政府采取集体性的货币和财政刺激措施。但随着越来越多的央行和政府响应加大刺激力度的呼声,全球经济复苏的迹象可能在2020年初几个月开始显现。汇率走弱也有助于依赖出口的澳大利亚和新西兰经济。另一方面,一旦美国利率低于加元,加元汇率可能对加拿大央行构成威胁,加元兑美元汇率也可能面临更大的波动风险,尤其是在油价大幅波动的情况下。
Signal2forex 外汇机器人




 Signal2forex.com - 最佳外汇机器人和信号


