
央行会议和美国就业报告将于下周拉开2019年最后一个月的序幕,随着许多交易员从美国感恩节假期归来,这将为市场注入活力。非农就业报告当然将成为主要亮点,因为该报告的积极数据可能会进一步改善美国经济的改善前景,从而提振美元。但 ISM 制造业和非制造业 PMI 也将是未来几天引导美元走势的关键。在其他方面,预计澳大利亚储备银行和加拿大央行都会按兵不动。澳大利亚的国内生产总值数据也将受到关注,这对澳大利亚交易者来说将是忙碌的一周。与此同时,在大宗商品方面,主要石油生产国将在维也纳举行会议,决定设定哪些产量配额。
澳洲联储会议和第三季度GDP成为澳元关注焦点
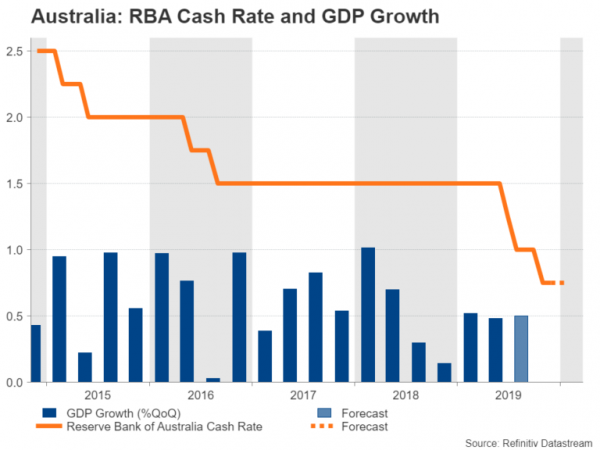
对风险敏感的澳元一直无法利用贸易协议的乐观情绪,因为澳大利亚经济似乎过于陷入美中贸易争端,前景不会很快好转。尽管澳洲联储行长菲利普·洛(Philip Lowe)暗示该国“距量化宽松还有很长的路要走”,但有关量化宽松的讨论也无济于事。下周澳洲联储周二召开今年最后一次会议时,洛将再次有机会打破纪录。
目前利率期货显示,90 月份现金利率维持在 0.75% 的可能性为 3%,但投资者毫无疑问澳大利亚央行明年将再次放松政策。问题是下一次削减多久会到来?线索不仅存在于澳大利亚央行的政策声明中,还存在于澳大利亚下周公布的一批第三季度数据中。
第三季度商业库存数据、下一季度出口贡献和国内生产总值(GDP)分别于周一、周二和周三发布。截至0.5月份的三个月内,预计GDP环比增长XNUMX%,与第二季度的增速相同。
此外,还将监测 10 月份建筑许可数据(周一)和零售销售数据(周四),以及周一中国财新/IHS Markit 制造业 PMI。
日本十月份家庭支出可能下滑
本周日本公布的 1 月份零售销售数据逊于预期后,所有人的目光都将集中在下周五的家庭支出数据上,该数据应该可以更广泛地了解 9.8 月 14 日销售税上调后消费的情况。预计家庭支出2014 月份环比下降 XNUMX%,略好于 XNUMX 年 XNUMX 月销售税上次上调时记录的 XNUMX% 的降幅。
工资增长数据也将于同一天公布。总现金收入增长在今年大部分时间呈下降趋势后,于 9 月份转为正值。如果家庭支出数据惨淡,十月份工资增长进一步回升可能会缓解人们对消费持续下降的担忧。
在周五发布之前,周一将关注第三季度资本支出预估,这通常是判断 GDP 增长初值是否容易修正的良好指标。然而,除非家庭消费出现令人震惊的大幅下滑,否则下周的数据不太可能引起日元太大反应,因为日本央行已为进一步货币宽松设定了很高的门槛。
最终采购经理人指数将成为欧洲亮点
欧元区和英国本周将相对平静,主要关注点是 IHS Markit 的最终 PMI 数据以及德国工业订单和产出数据。周一首先公布的是制造业 PMI 终值,周三公布的是服务业 PMI。英国也将于周二公布建筑业采购经理人指数。
上周公布的 11 月数据显示服务业意外疲软,欧元和英镑均面临压力。因此,如果最终数据(尤其是服务业采购经理人指数)出现任何向上修正,两种货币将会上涨。
不过,或许对欧元来说更重要的是德国十月份的工业指标。任何表明欧洲最大经济体制造业低迷正在触底反弹的迹象都可能有助于单一货币走出低迷。工业订单将于周四公布,工业产出将于周五公布。其他值得关注的数据包括周四修正后的欧元区第三季度 GDP 预估和 10 月份零售销售数据。
加拿大央行预计将维持利率稳定
在加拿大央行行长史蒂芬·波洛兹透露,加拿大央行管理委员会在 30 月 XNUMX 日的会议上讨论了保险性降息的优点后,市场对加拿大央行 XNUMX 月降息的可能性大幅上升。然而,三周后波洛兹改变了态度,语气更加中立,这些期望很快就发生了逆转。
目前,投资者认为周三加拿大央行举行今年最后一次政策会议时降息的可能性不到 5%。 2020 年降息看起来也不像几周前那么确定。尽管如此,波洛兹可能会在会议上重申,随着贸易战的持续,风险仍倾向于下行。
然而,不同寻常的是,这些预期的转变并未反映在美元/加元货币对中,加元维持了 10 月会议后的跌势,因为自那时以来美国数据一直对美元构成支撑,而加拿大指标一直疲软,施压加元。
如果波洛兹未能澄清加拿大央行的立场,交易员或许可以从周五加拿大 11 月就业报告中得到线索。
NFP 带来更多美元上涨空间?
过去一周,美元一直在攀升,因为积极的贸易新闻和美国令人鼓舞的经济指标给美元带来了双重提振。下周,随着 ISM PMI 和最重要的就业报告的发布,一系列乐观的数据可能会继续下去。
ISM 制造业 PMI 将于周一公布,预计 48.3 月将从 49.4 升至 54.5,这将证实其他近期数据表明该行业可能开始复苏。周三的 ADP 私人就业调查应该可以为周五政府报告的预期提供线索。更重要的是,周三将密切关注ISM非制造业PMI。衡量服务业和其他非制造业活动的 ISM 综合指数预计将小幅回落至 54.7 月的 XNUMX,上个月跃升至 XNUMX。
周四将公布更多数据,包括 183 月份贸易数据和工厂订单,但市场焦点实际上将集中在周五的非农就业报告上。 128 月份的总体 NFP 数据预计为 3.6 万个就业岗位,比上个月增加的 0.3 万个就业岗位有所改善。失业率预计保持不变,为 XNUMX%,而平均收入预计环比增长 XNUMX%,较上月略有加快。最后但并非最不重要的一点是,密歇根大学的初步消费者信心调查也将于周五进行。
如果下周的数据总体乐观,美元可能会扩大涨幅,尽管多头可能难以克服美元兑欧元和日元分别面临的关键阻力位,即兑欧元1.10和兑日元109.60。
OPEC+会议给油价带来下行风险
OPEC、俄罗斯和其他主要产油国定于下周四和周五举行会议,决定是否将当前的产量上限协议延长至 2020 年 2020 月之后。共识是 OPEC 领导的联盟将同意将该协议延长至 XNUMX 月,尽管可以延长至 XNUMX 年底。
沙特阿拉伯一直呼吁进一步减产,试图在国有石油巨头沙特阿美公司首次公开募股之前提高价格。然而,俄罗斯等其他国家则反对进一步减产。
这并不是说意外宣布大幅削减现有配额应该被打折扣,但大多数报告表明,没有足够的支持收紧产量限制。由于许多行业分析师预测 2020 年初将出现供应过剩,因此油价的看涨阶段似乎不太可能延续到明年。




 Signal2forex.com - 最佳外汇机器人和信号


